盘点和报损数据怎样用于找出高损耗商品与仓库作业问题|云上订货系统
云上订货 · 更新于 2026-09-29
盘点发现少了一公斤,系统扣掉一公斤后,账实一致了;一个月后同一商品又少了。若盘点只用于改库存,企业看不到问题究竟发生在供方来货、仓库收发、调拨运输、效期管理,还是单位换算。更危险的是把所有盘亏都叫“报损”,既可能掩盖漏记单据,也可能将已经变质的商品留在可售区。盘点数据的经营价值,是把一次差异追到商品规格、仓、批次、时间和业务动作,再对反复出现的原因设置纠正与复验。本文以系统现有的冷链仓九公斤账面、八公斤实盘示例,说明怎样由负一公斤差异走到可验证的作业改进;示例只展示查证方法,不能单凭一张盘点单认定人员责任。
看见差额时,先分清“实物坏了”还是“账没有记对”
仓管发现账面九公斤、现场八公斤,第一步不是立即点击确认,而是封存现场信息:商品规格、单位、批次、货位、清点时间、清点人、最近一次收发与调拨、是否有暂存区未入库或已拣未出库。盘点范围要冻结或记录盘点期间发生的业务,否则边数边出货会制造虚假差额。第二人按相同口径复点,特别核公斤与件、整箱与散件的换算,以及批次标签是否贴错。主仓多一公斤、冷链仓少一公斤,可能是调拨两端未同步,也可能是两个独立差异,不能抵销后说全公司无损耗。
“盘亏”描述的是账面数量大于实盘数量;“报损”描述的是不合格、过期、破损等实物需要退出可售的业务原因。两者可以同时发生,但并非同义。如果发现货在其他货位、未完成调拨入库或出库单漏记,先补正确业务单据;如果实物确已变质,先隔离并核验质量、效期和可退供条件,再按制度作报损盘点。没有事实依据时不要从原因下拉框随手选“质量不合格”,否则后续按原因统计将把流程错误伪装成商品质量问题。
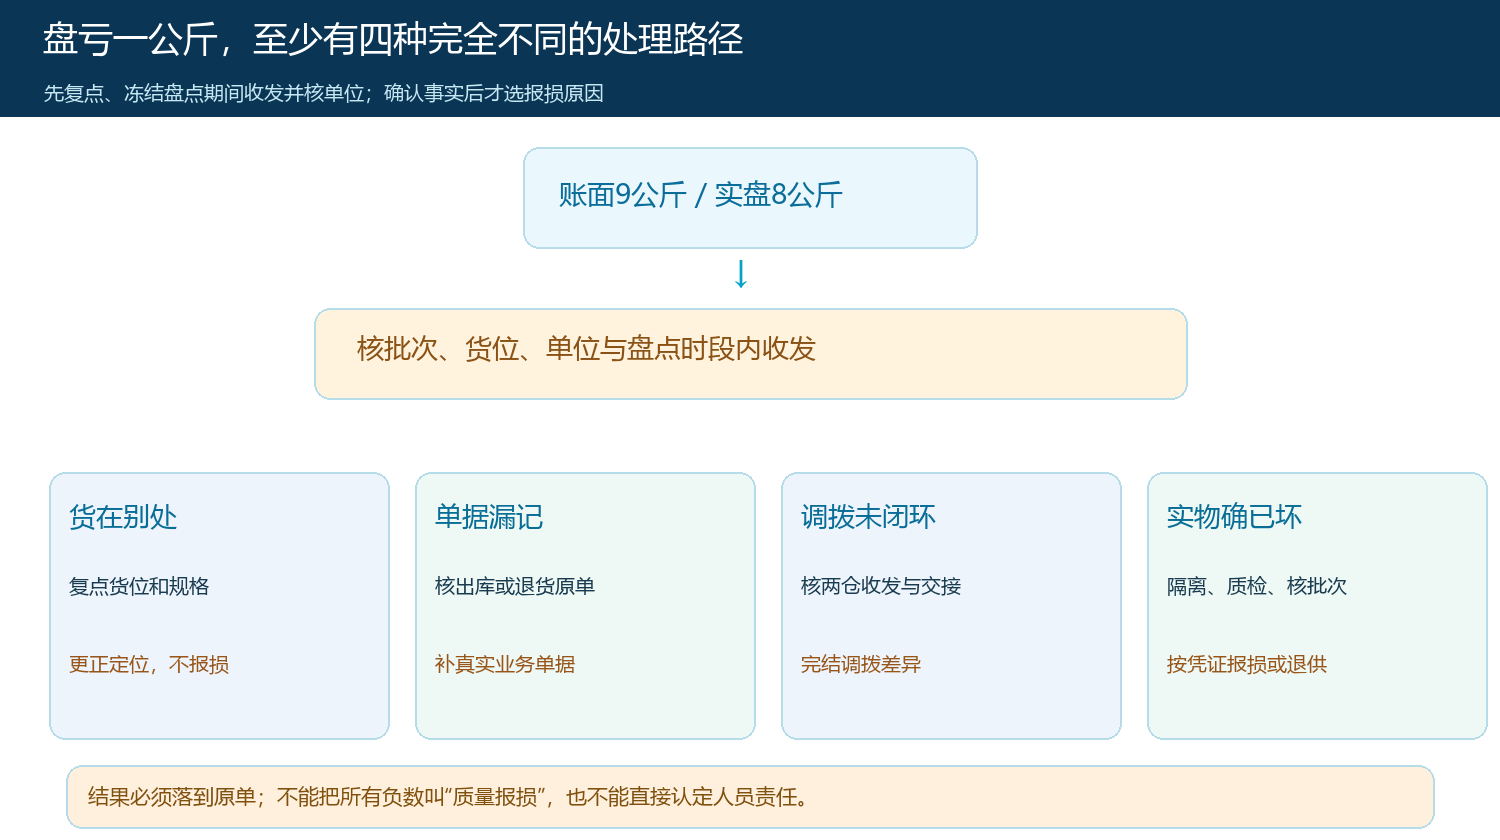
图1:同为负一公斤,货位错误、漏记收发、调拨未完与真实坏货分别回到不同原单,不能统一按报损处理。
冷链商品还要注意可售与不可售的空间隔离。九公斤实物中若有一公斤不合格、八公斤合格,账面总数量未必少,但可售量应先降;如果现场只有八公斤且另有一公斤不合格被隔离,需分别确认原九公斤账面到底对应哪一部分实物。验货记录、照片、批次和隔离标识决定后续是否可退供、报损或继续销售,不能靠盘点数代替质量判定。系统操作必须忠实反映现场事实,而不是用一个负数同时解释数量差异和质量问题。
盘点单记录的是实际总数,不是差异数量
当核查确定冷链仓账面九公斤、可计入实盘的合格实物八公斤,盘点清单应填“八公斤”,系统据此计算盘亏一公斤。若误把差异一公斤填成实盘数,系统会将九减成一,产生八公斤的错误调整。真实盘点单页面能看到原系统库存九、盘点数量八、报损原因“质量不合格”和“盘点中”状态。原因只是经办人录入的分类,不等于已经通过质检;确认前应附上能解释这次差异的批次、验货与复点依据。
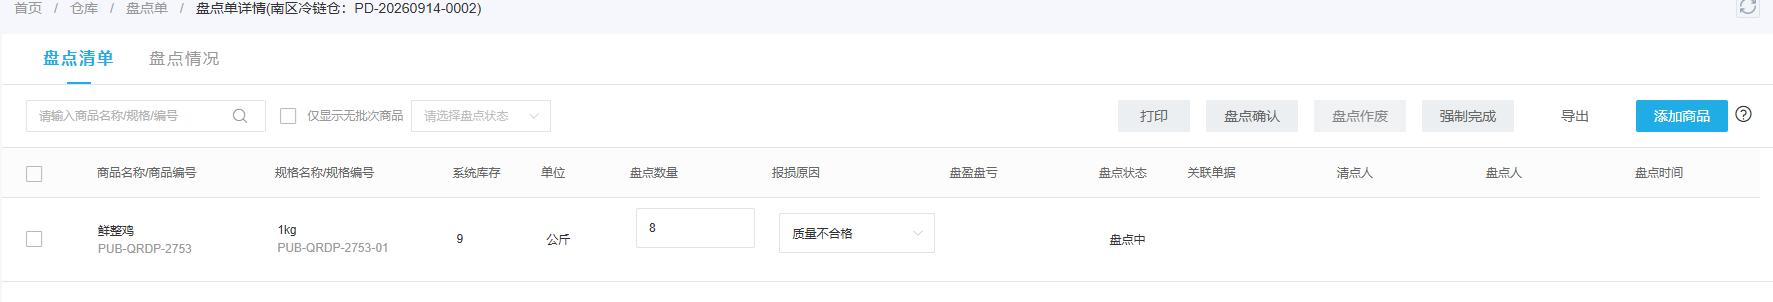
图2:真实系统界面显示填写的是盘点总量八,不是负一;“盘点中”时尚不能当作已生效库存调整。
确认之前,复核人要对四个问题作答:一是商品与仓库是否选对,二是单位是否一致,三是盘点期间的收货、发货与调拨有没有遗漏,四是质量或效期原因是否有事实凭证。对于原因未定的差额,可先标“待查”并限制相关批次销售,随后由仓库与质检共同查证;不应为了尽快关闭任务填一个看似合理的固定原因。对高价值或反复差异的SKU,可以规定复点人与审批人不得为同一人,并保留发生时间及证据。这样才能区分录入错误和确实需要影响库存、成本的损失。
确认负一公斤后,还要追关联的库存动作
真实盘点完成页显示同一商品系统量九、实盘八、盘亏负一,并关联一张实际出库单。此时库存减少有原单可查;如果另做一张“其他出库”再扣一公斤,就会发生双重扣减。若盘点单作废、重盘或改错商品,应先沿关联原单查是否已有库存调整和回滚,不能看到最后库存数字正确就认定过程正确。财务还需核成本金额采用哪个批次或计价口径;单据数量一致不保证损耗金额可用于比较。
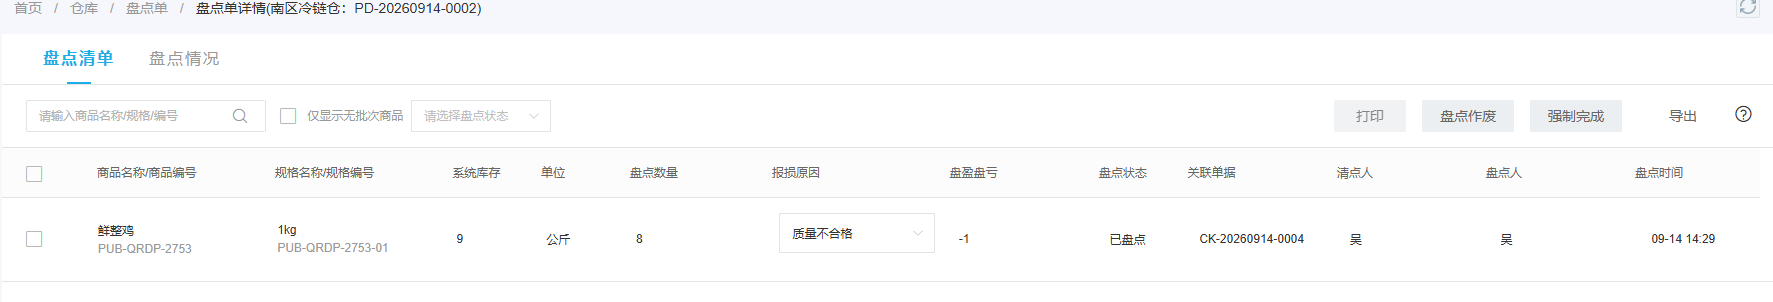
图3:真实盘点完成记录提供负一公斤、原因及关联单号;核对后续影响要从该单号继续追。
追根因时,应把同规格同仓在盘点前后的原始流水排成时间轴:采购入库、采购退货、调拨入出、销售出库、客户退货、盘点调整。页面上的出入库明细示例显示两仓调拨加减各两公斤,另有不同仓库的盘亏各一公斤。两个盘亏不应因为数量相同便合并成同一事故;需分别查时间、作业人、批次和交接记录。反过来,两笔调拨一出一入也不代表运输中必然无损,只有目标仓验收量和时点与调出记录对应,才能关闭运输差异。
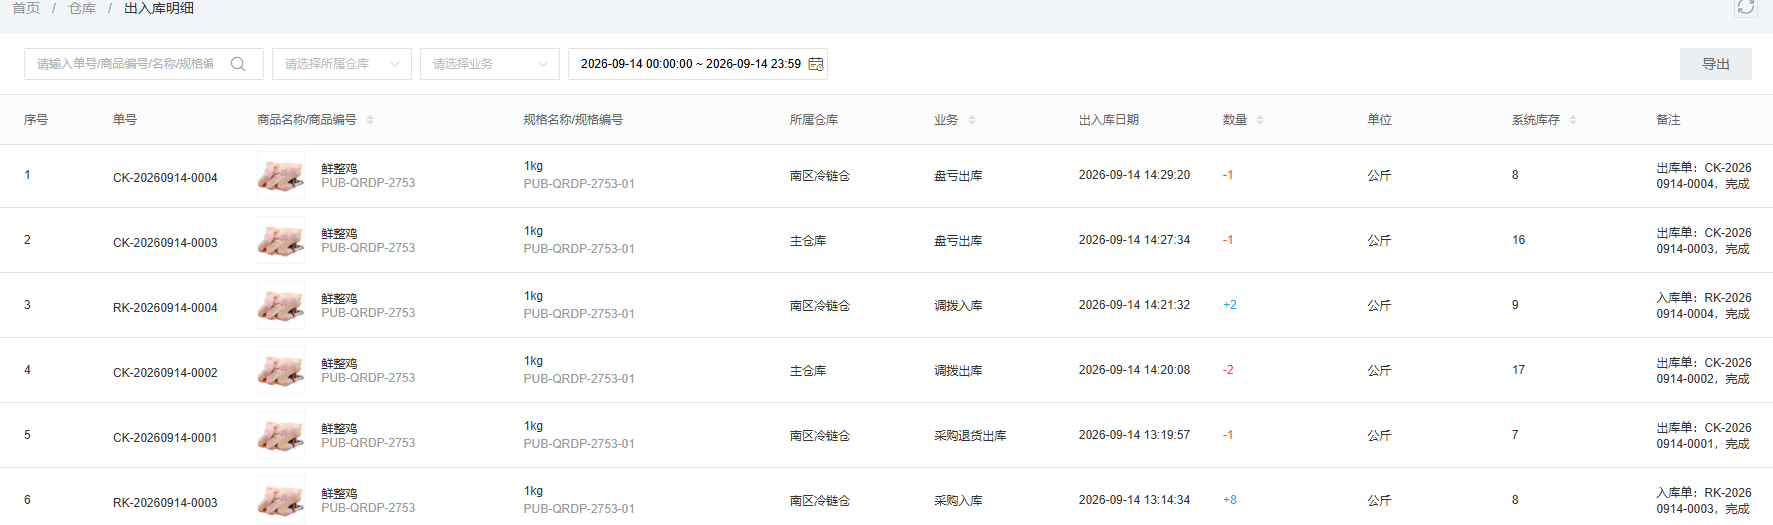
图4:真实明细把调拨出入与两仓盘亏列开;要按仓、时间和单号核对,不能只看净变化。
找高损耗商品,要同时看绝对损失和作业暴露量
老板想知道“哪个仓损耗最高”,直接排序损耗金额容易误判。销量大、周转快的仓处理更多件数,绝对损耗可能高,却未必比低周转仓控制差;反过来,低销量但高货值商品即使只损一件,也可能造成重大资金损失。应按相同期间、仓库、商品规格、单位和原因分别看盘亏数量、确认损耗金额、发生次数与处理量。若能取得可靠分母,可定义“确认损耗件数÷同期实际处理件数”或按采购入库量另算,但必须标明分母、期间和排除项。不能把盘点单数量、客户退货率与真实仓储损耗率混为一个指标。
进一步做批次与作业切片:同一供方来货集中发生质量不合格,采购和质检应核入库验收及供方索赔;同一库位反复破损,仓管核堆码、搬运和货架;调拨运输后短少,核封箱、交接称重和目标仓复验;临期损失集中在先入库却后出货批次,核先进先出与促销时机。业务记录只显示相关性,不能仅凭“某人经办过三次差异”就认定其造成损失或直接扣款。责任结论需要现场证据、制度和相应管理程序。
对损耗金额异常高的SKU,还要核成本单价是否随采购批次变化。若本月只损一公斤却比上月三公斤金额更高,可能是采购成本上涨或计价口径变化,未必是仓库作业恶化。财务应把数量差异和金额差异分开解释,再查是否有保险、供方赔付或退供回款;这些补偿不能倒过来抹去实物损耗。对高频小额差异,则优先检查重复发生的货位、班次和称重方式,避免只盯金额最大的一笔而忽略持续漏损。
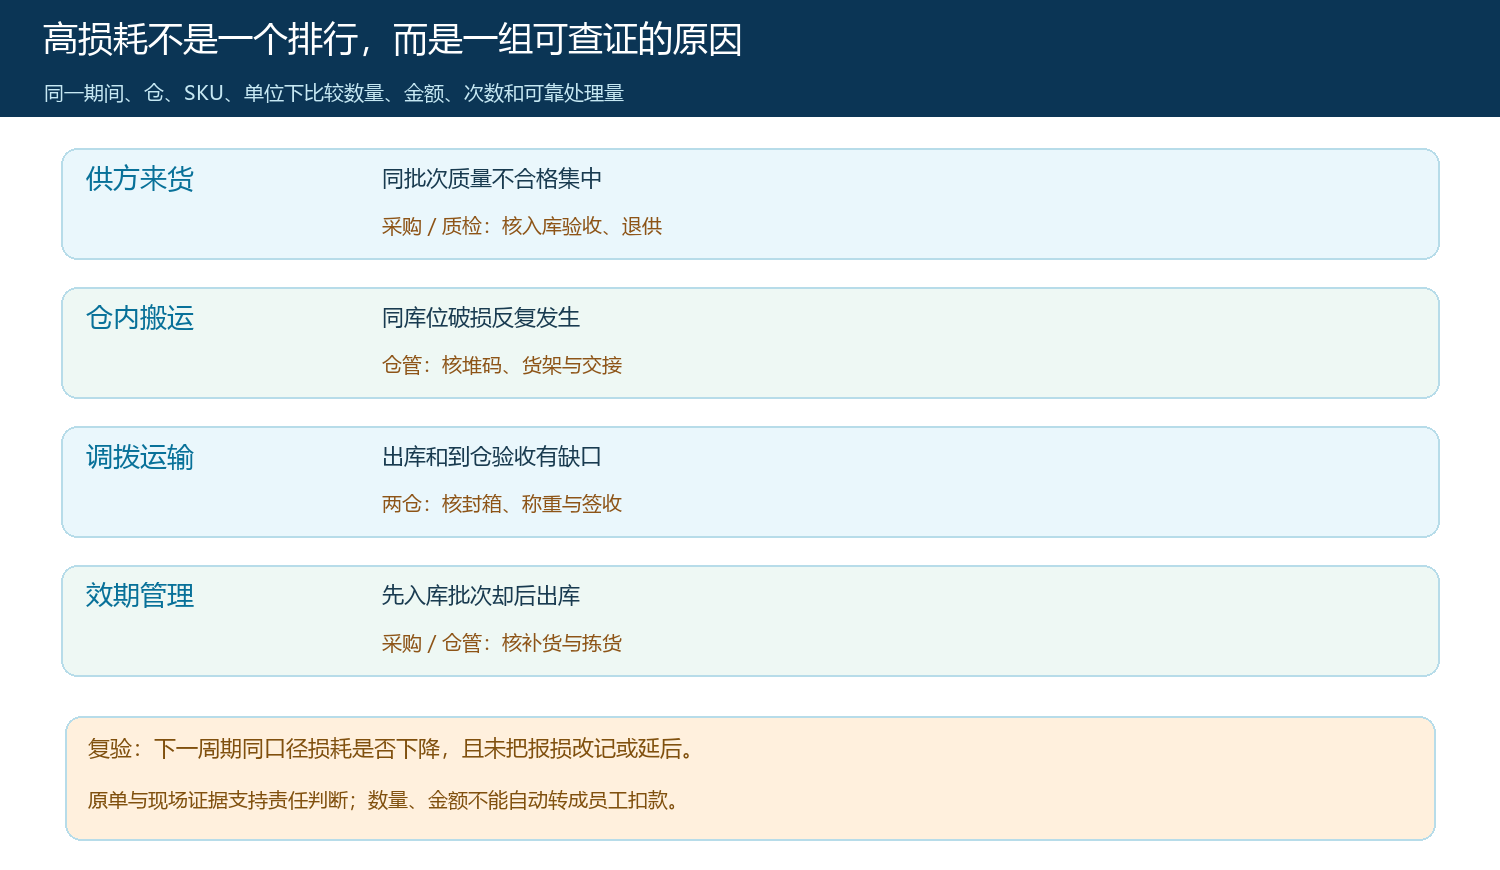
图5:从差额聚集点回到供方、仓储、调拨或效期,给每类原因分配可验证的纠正动作。
用下一周期的原单验证改进,不把“盘平了”当完成
纠正措施应改具体作业。来货不合格高,就在同供方、同批次提升到货抽检并保留退供结果;搬运破损高,就修改包装、货位和搬运交接,抽查下一批是否仍破损;冷链温度异常高,就核温控记录、开门频次与设备维修;效期损失高,就缩短补货覆盖天数、优化批次拣货。每项措施要记录负责人、开始日期、受影响SKU及仓、对应原单和复核条件。若仅开一次培训会,而下周期相同差异持续出现,不能关闭问题。
复盘保持同一仓、规格、单位和观察周期,比较确认损耗数、金额、发生次数及可靠处理量分母;同时核退货、报损、盘点调整有没有换了科目或延后登记。账实差异缩小是第一层,能说明原差异归因和单据闭环是第二层,损耗在同类业务量下持续下降才是第三层。若数量下降只是暂停收货或销售,仓库处理量也下降,表面损耗率可能失真;若报损金额下降但临期品仍压在不可售区,风险尚未消除。能够从损耗汇总追到批次与原单,再从纠正后的收发、调拨和验货记录回算改善,盘点数据才真正帮助企业减少损失。
视频讲解
按章节观看
查看视频文字稿
先把实物损耗与账面错误分开 先把实物损耗与账面错误分开。仓管发现不合格、过期或损坏商品,先清点可用实物、保留验货与交接依据。缺少货可能是漏记出库或库位找错,不能未经核查都定为报损。本例冷链仓账面9公斤,剔除不合格1公斤后实盘8;主仓另一次交接差异也1公斤,但不能因此统一归到质量不合格。开始前先把客户、商品、数量、价格、责任岗位和生效时间确认清楚。本业务需要解决的核心问题是:盘点结果只用于调整库存,没有持续追查损耗集中在哪里。遇到“坏货待处理时怎样避免混进可售库存:隔离、判定、处置与账实复核”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
报损盘点填写实际总数与原因 报损盘点填写实际总数与原因。新增报损盘点单,选仓库、清单和经办人,录入实际盘点数量,再选择批次过期、临期、仓储环境、运输损坏、客户退货或质量不合格等对应原因。本例填实盘8并选质量不合格,不能把损耗1填成实盘1。原因根据验货结果选择,备注记录哪个作业环节需复核,避免每张报损都使用无法追查的其他说明。处理“关联收发货记录”时,上一岗位和下一岗位都查看同一业务记录;发生改单、退货、补发、价格变化或数量差异时,保留原因和处理结果。遇到“坏货待处理时怎样避免混进可售库存:隔离、判定、处置与账实复核”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
确认后关联有效库存调整 确认后关联有效库存调整。盘点确认摘要核对9、8、负1,再确认。本例关联CK-20260914-0004,盘点已完成,冷链仓库存成为8公斤。录入盘点中还不是已生效报损;有关联作废、重复或错误规格时先核对原单。不再另做一张其他出库扣同样1公斤,也不以强制完成替代商品确认。按相同仓库和日期查商品损耗分析,核对损耗数量、损耗金额及相关入库、出库、订购和采购数据。本例冷链损耗1,金额15.39元。损耗率用于比较同样口径,不与退货率或盘点单种类数混读,数值按当前报表显示格式读。采购订购量也不等于本仓已验收量,分析异常仍需回到原记录。处理“核查单位及人员操作”时,上一岗位和下一岗位都查看同一业务记录;发生改单、退货、补发、价格变化或数量差异时,保留原因和处理结果。遇到“坏货待处理时怎样避免混进可售库存:隔离、判定、处置与账实复核”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
从单据与交接追到作业环节 从单据与交接追到作业环节。仓管检查采购验货、冷链温控、库位存放和调拨交接,采购检查供方质量与包装,客服核对客户退回原因。批次商品进一步查看生产、到期和流向。本例冷链先收货8、退供1、调入2,再质量报损1,各动作有不同记录。责任判定使用具体交接和实物依据,不能仅按一个仓损耗金额较高就认定仓管失误。处理“制定纠正动作”时,上一岗位和下一岗位都查看同一业务记录;发生改单、退货、补发、价格变化或数量差异时,保留原因和处理结果。遇到“坏货待处理时怎样避免混进可售库存:隔离、判定、处置与账实复核”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
把改善落实后再复查结果 把改善落实后再复查结果。确认问题后分别安排验货标准、收发复核、货位管理、短保优先处理或供方退货协商。财务另跟进索赔、退货退款与成本影响,不由报损数据自动扣款。下一周期按相同仓库、规格和统计口径复查损耗与账实。手机查现场盘点,PC汇总分析;改善后仍有异常继续保留原因、责任岗位和期限。完成后以“差异原因可落到具体流程改进和责任跟进”作为验收结果,并回到原单复核数量、金额、状态和责任记录。需要注意:相关性不能直接作为员工责任认定。遇到“坏货待处理时怎样避免混进可售库存:隔离、判定、处置与账实复核”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。