订单资金分账指南:企业主体、分配规则、退款与资金去向|云上订货系统
云上订货 · 更新于 2026-10-08
按原订单、主体与通道分别核分账配置、清单金额及退回记录,再将本地状态与真实资金结果逐项对应。
1. 先区分企业主体、资金账户与通道身份
订单资金分账面向同一企业下的多个公司主体,先把承担业务的公司主体、软件资金账户和通道接收身份对应起来。主体名称用于识别企业资料;关联资金账户用于本地款项及统计;快钱进件身份或汇付商户资料用于相应通道。三个对象不能仅因名称相同就互相代替,软件保存成功也不是通道已经审核通过、银行已经能收款的证明。
管理端应用中可识别“订单资金分账”,独立资金页面还包含分账账户、订单分账明细等配置与查询。进入后先确认本企业使用的服务商及本人实际岗位,企业主体分账和店铺商家自动分账分别核。快钱支付路径会检查两种分账应用不能同时开启,不能为尝试新功能把两种模式一并启用,再把支付失败解释成银行问题。
本篇历史应用卡片和财务设置局部只说明当时的主题与收单概况,历史资料不代表当前企业已开通或所有菜单都可见。若预期入口未显示,先核部署、企业应用及岗位允许范围,再核具体页面,不凭旧介绍页的标签推断当前入口。当前主体资料、通道准入、原账户和同数据交易结果应分别取得依据,不用普通商家经营档案代替分账主体资料。
图1:历史订单资金分账应用卡片只用于识别主题
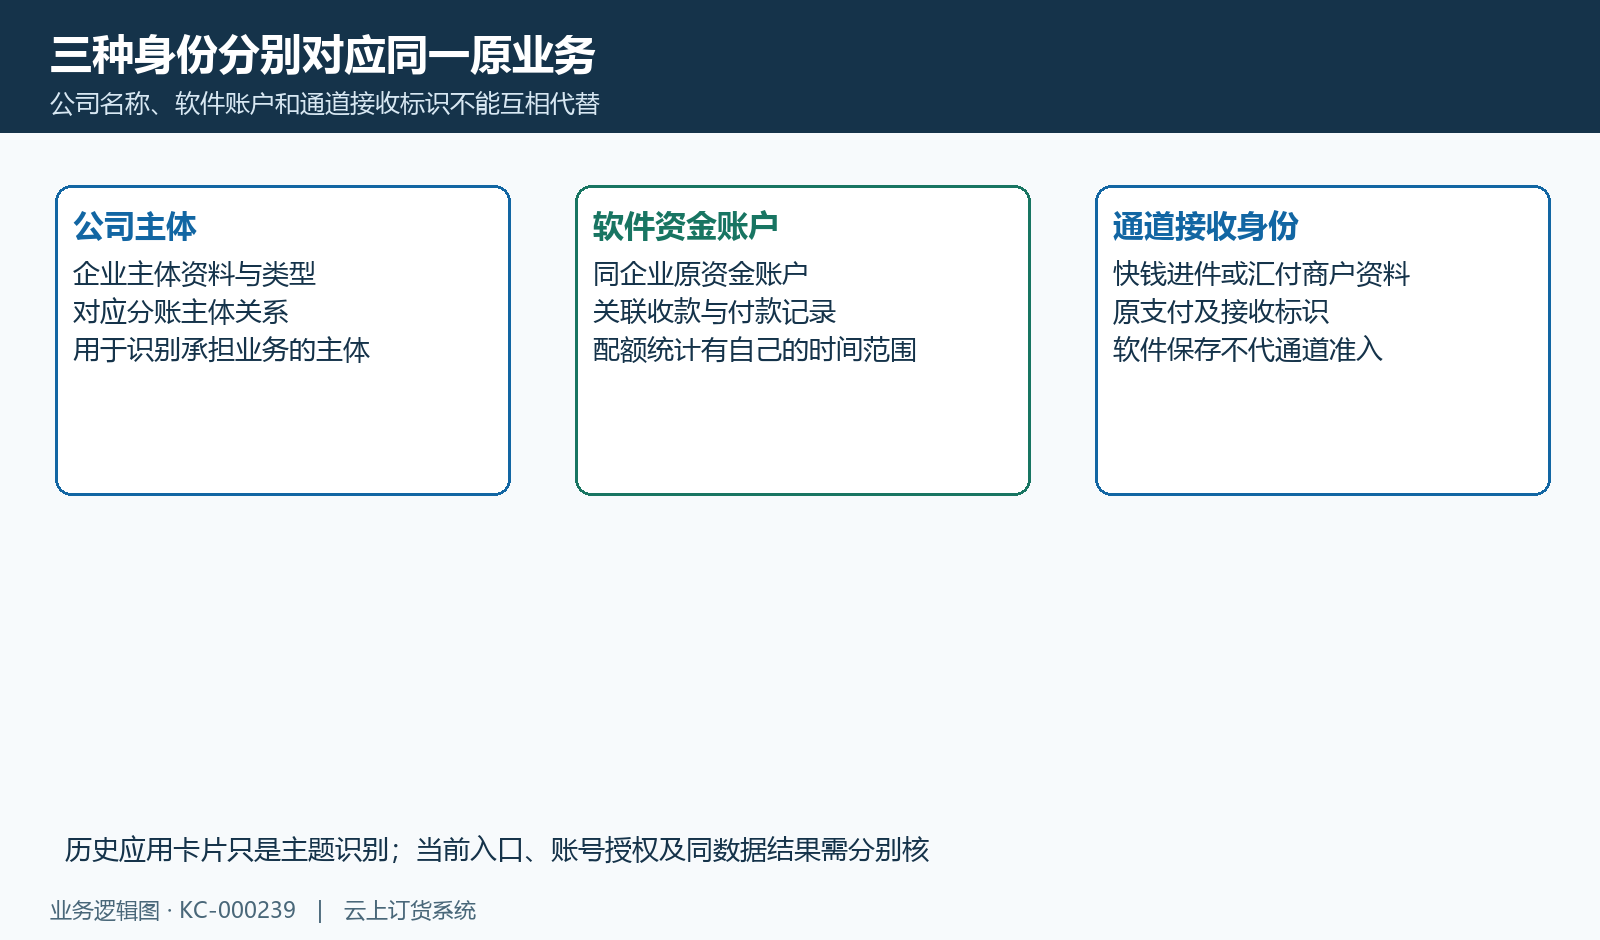
图2:企业主体、资金账户和通道接收身份分别核
2. 新增分账账户时核字段与重复关联
在分账账户列表选择新增,先选关联资金账户和公司主体,主体类型随所选资料带入。非商品属性模式显示月度收款配额和近十二月收款配额;同时填写是否参与分账、结算时间。页面结算时间限制零至三十天。快钱显示返款比例,页面范围零至百分之九十九;汇付显示商户号,字段不同,不能按一个通道的资料照搬另一通道。
商品属性模式显示商品属性选择,配额输入会隐藏。编辑前先核当前模式和原主体,不把隐藏理解成配额被清零,也不把结算时间当银行自动到款期限。原主档存在返款和商户标识字段不等每个页面都让用户填写,具体以当前服务商和页面允许项为准;资料保存并不替代真实账户认证,也不证明所有历史订单会重新计算。
后台保存检查同企业有效记录:一个资金账户不能重复关联,一家公司主体也不能重复建立分账账户;非空拆单属性若已被其他分账账户关联,同样会拦截。编辑检查会排除原记录自身。遇到“已有关联订单分账记录”或属性已关联反馈,先查原有效关系与选错对象,不新增同名档案绕过,也不随意更换资金账户。保存无明确成功时保原反馈,再查同一关系是否已存在,避免把旧列表当本次保存成功。
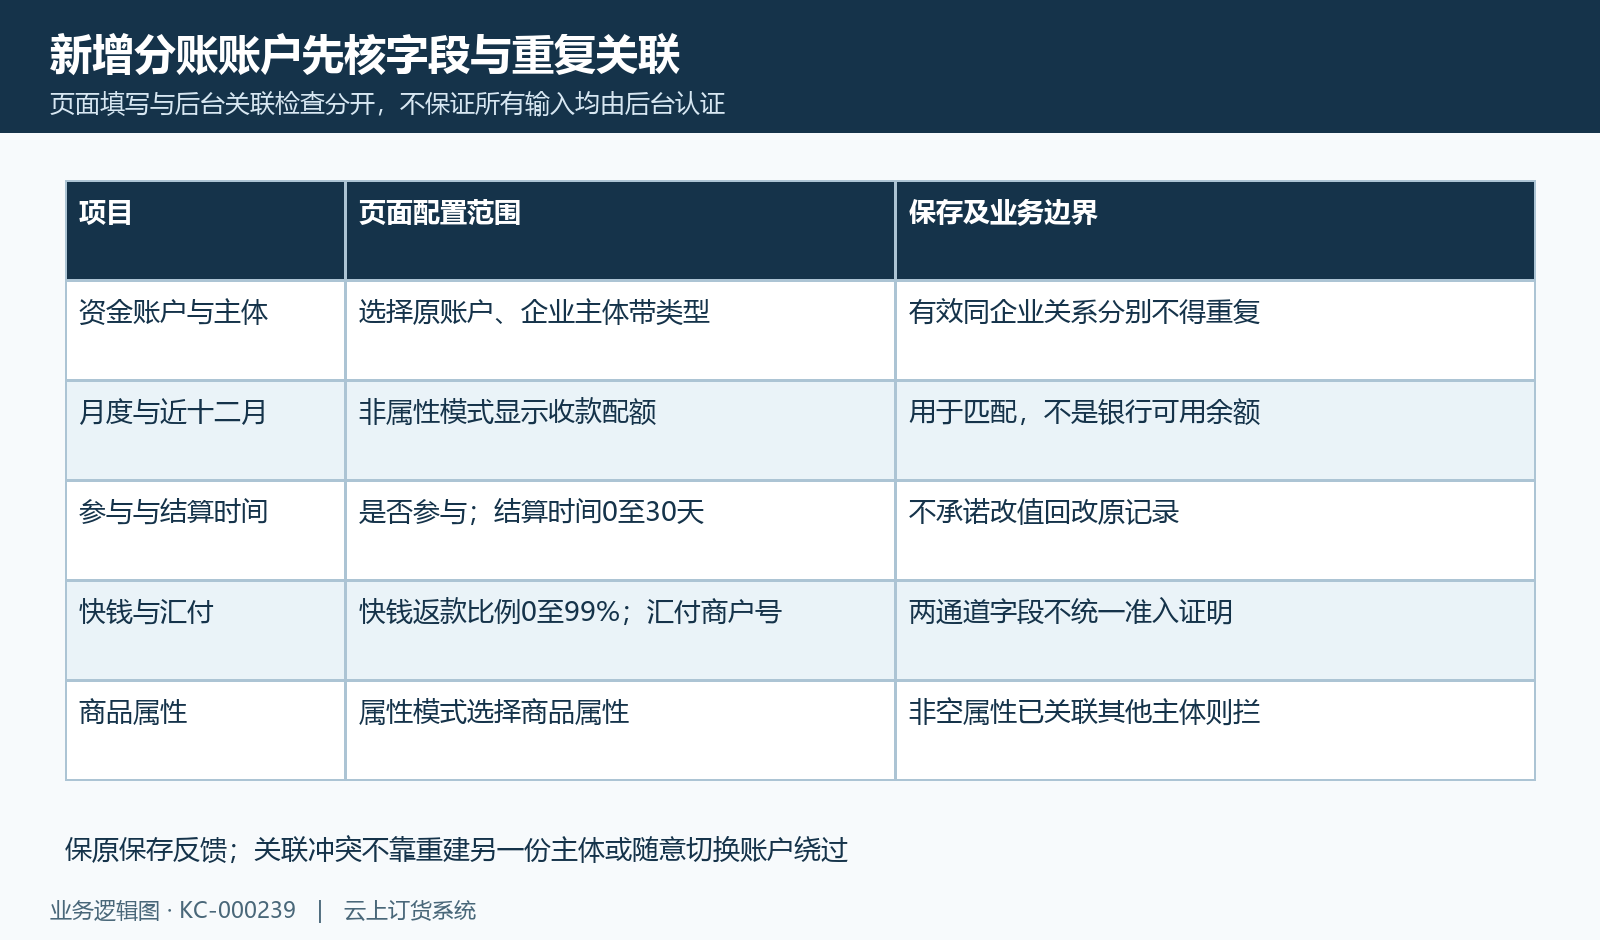
图3:配置字段、模式差异及重复关联限制
3. 按本企业匹配方式核配额和原清单归属
匹配方式先按本企业已选业务规则核,不把“小规模”“一般纳税人”等软件选项作为税务安排建议。规则有按配额选择、按票据清单主体关联、按拆单商品属性归属等分支;这些分支作用在原订单清单,不是任意为每笔支付自由设置接收优先级、生效日期或固定均分比例。没有候选主体时,应处理原配置和关联反馈,不能假定系统必然分给某个默认银行账户。
配额分支先取有效且参与分账的候选,并按需要限定主体类型,比较近十二月累计收款是否严格低于相应配额;等于配额不算低于。年筛唯一时终止;年筛多项才继续看本月配额。算法在年筛为零、或月筛仍非唯一时,会按原候选集合中收付款差额最小的一项选择,不能仅按页面帮助文字推成在月筛剩余项里随机选择,更不能保证超配额即拒绝全部支付。
列表近十二月收款按关联资金账户的确认期间聚合,并叠加该主体已确认分账金额;付款另有确认期间,月度线上收款又有来源限制。它不是当前银行余额,也不只包含本次订单。票据分支要核原清单匹配的主体,属性分支要核已启用的拆单节点、选定属性和剩余清单承接主体。用原订单、候选配额及匹配说明解释结果,不把统计差额小理解为实际欠款少或真实利润低。
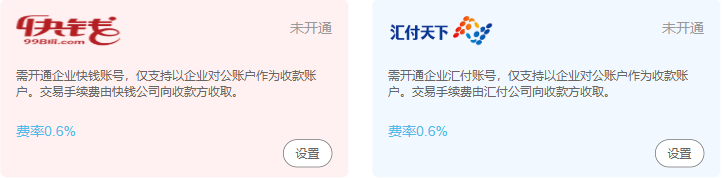
图4:历史快钱与汇付开通概况不作为当前准入或费率证明
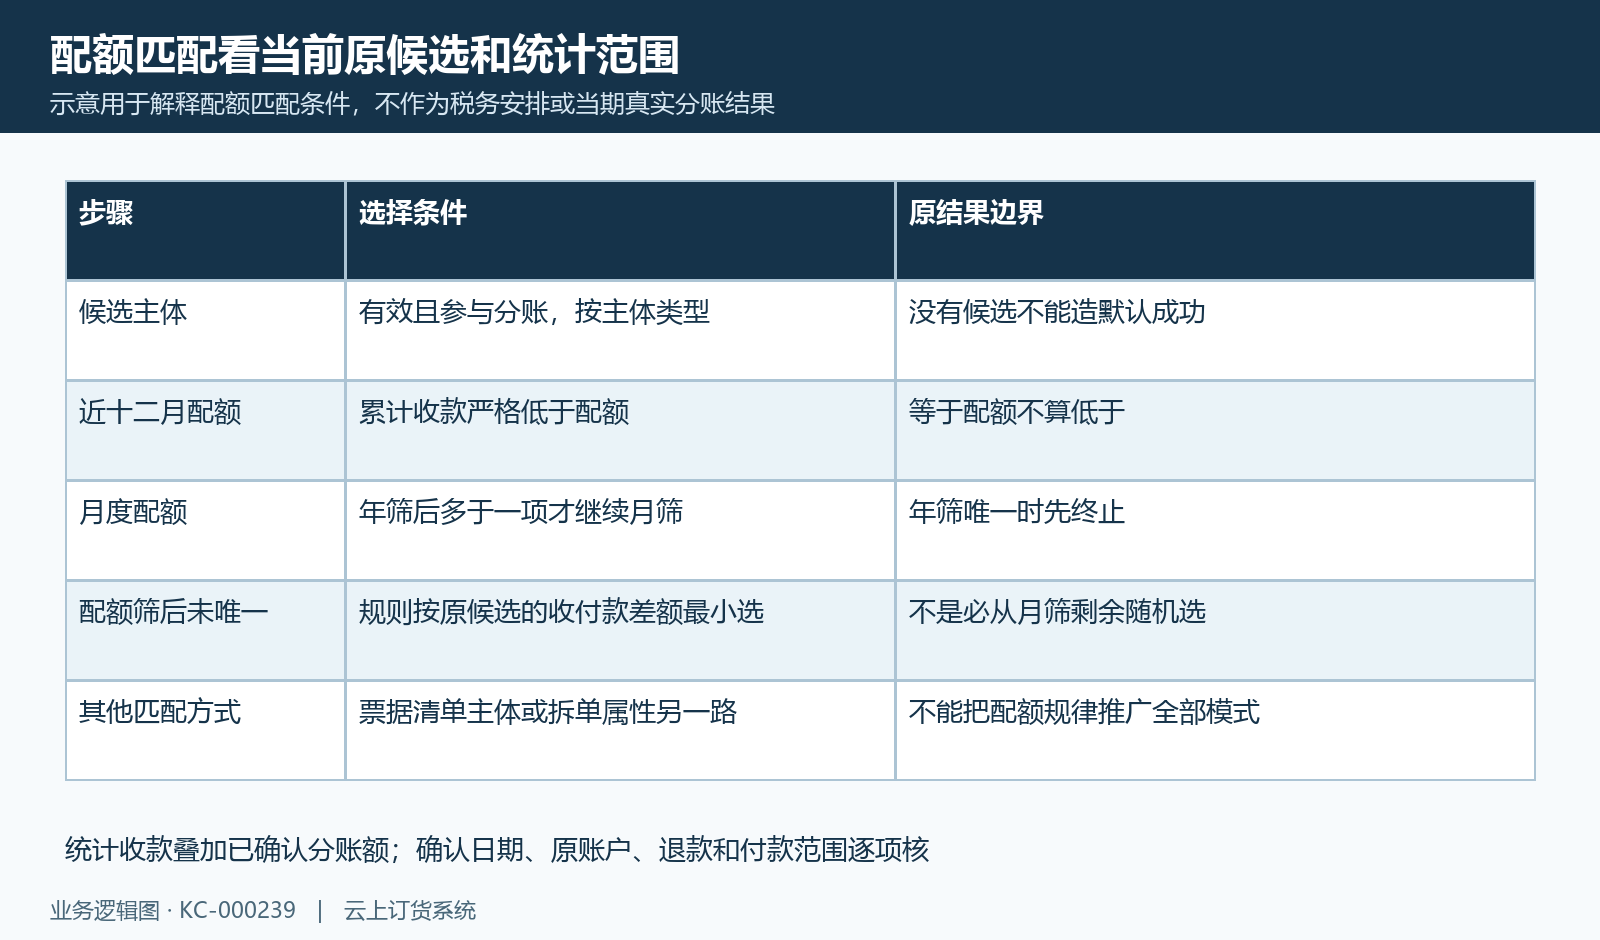
图5:配额筛选及原候选差额回退分支
4. 以原订单清单核主体金额和平台余差
金额先从原订单清单核:原数量乘原单价,加清单税费、运费及附加费用,再扣该清单优惠券、订单优惠及抵用金额。快钱构建对每条清单金额向下保留两位小数,再归集到匹配主体;该主体的扣额按原返款比例加平台账户通道手续费计算,主体分账额为归集清单额减扣额。它不是单纯将商品货款平均分配,也不能只拿订单总额乘某个今天的比例。
示意同币种清单商品一百元、相关费用二十元、优惠十元,原基数一百一十元。若示意返款比例百分之五、手续费百分之一,扣额六点六元,主体一百零三点四元;无其他差额时平台为六点六元。若原单总额与已归集清单和存在余差,平台分录还承接该余差。这个算例只说明快钱订单资金分账的金额组成,不是当前费率、实际交易或银行可确认余额。
单个订单和合并付款使用不同原对象:合并付款先取关联订单,再合并同主体的清单。核本次支付要同时保原付款金额、原订单总额、清单归属和平台分录,部分已付或金额变化不能直接套上述整单算例。原退货、之前确认及不同支付产品的元分单位还要另核;不能因各主体数字表面相加一致,就证明每个接收账户都已实际到账。
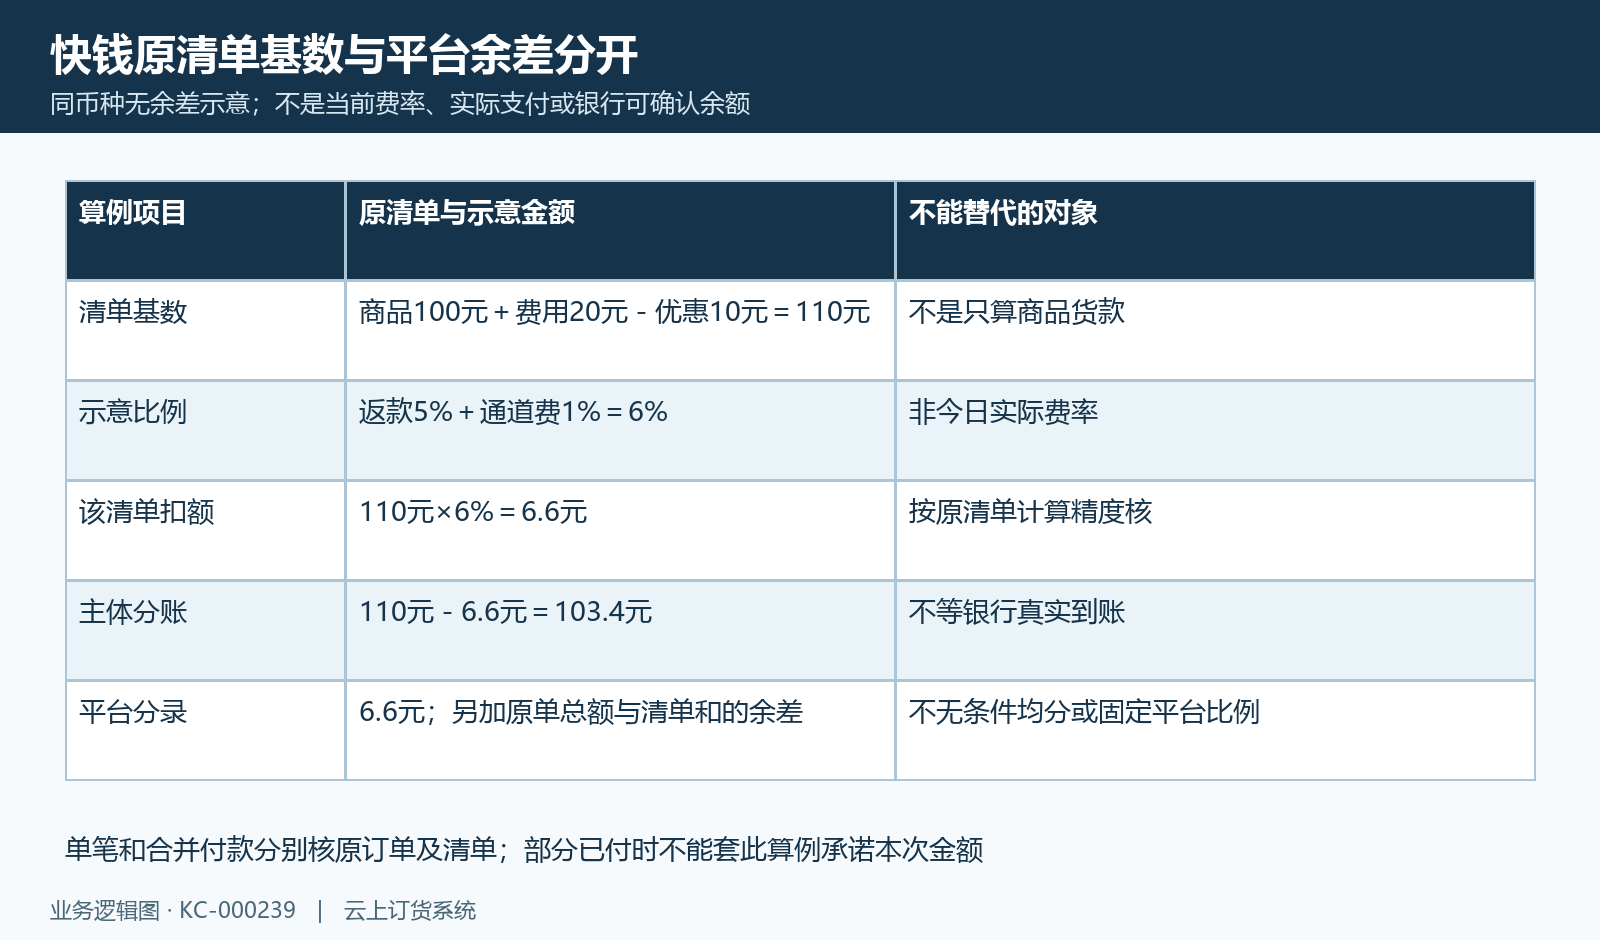
图6:原清单、示意扣额和平台余差分别核
5. 分开核快钱支付构建与汇付记录条件
快钱合并付款入口先检查原付款单可支付、本人客户对应关系和平台快钱账户,随后按已启用的分账应用构建分录。订单资金分账会带入原主体接收标识、原清单金额及平台分录;预备记录先为未生效状态,待确认金额也只代表本地记录。不能把支付页面打开、预备分录建立或支付提示成功合成为各主体已经确认收款。
汇付记录路径另有条件:原订单收款已完成,订单总额减退货金额大于零;本企业已启用订单资金分账且服务商为汇付;关联收款集合非空且全部属于汇付,才继续匹配原清单主体。该路径按清单商品费用优惠归集,再扣清单退货金额,向下保留两位小数,保存待分账记录。它与快钱支付构建中的返款加通道费扣额不是同一算法。
因此有原支付而尚无分账记录时,先核通道、原收款状态、混合收款来源、退货净额及清单匹配,不能只因订单已收就断言一定漏分账。记录生成不等通道已执行,支付通知、实际调用时点和同数据结果仍需核。不要通过重新付款、替换原收款来源或临时修改订单完成条件来强行制造分录;以原业务记录及明确反馈说明已到哪个节点。
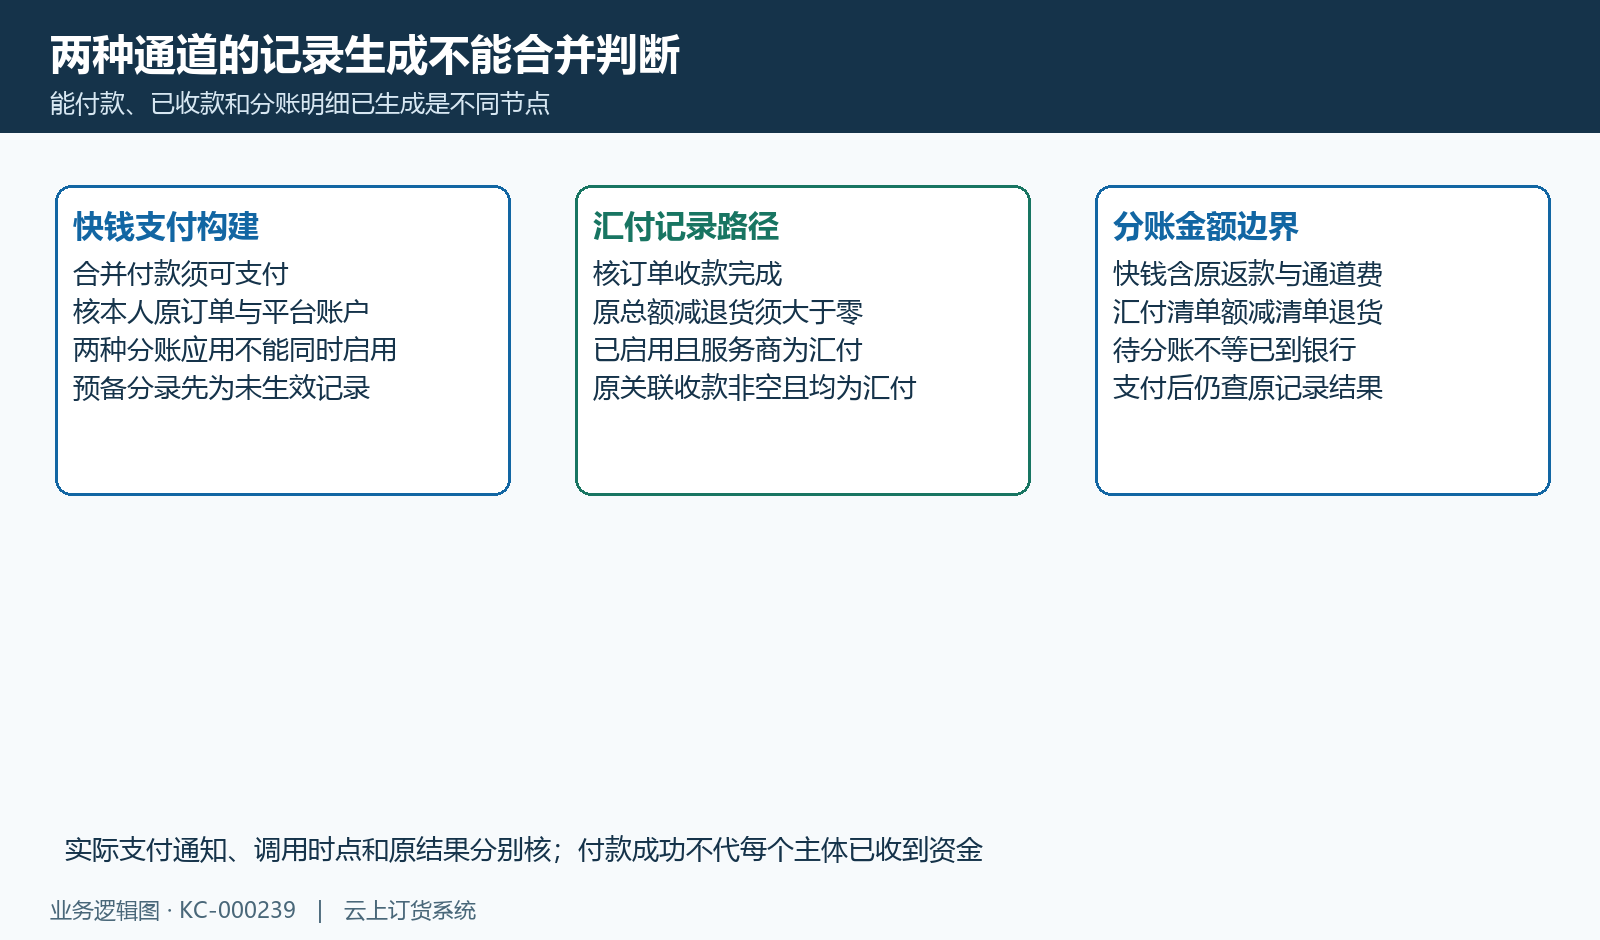
图7:快钱支付预备与汇付记录条件分别核
6. 从订单主行下钻主体分录并核期间
当前“订单分账明细”主列表以有效且已完成的汇付线上收款为基础,按原订单归集,优先原支付关联,并在无精确关联时兼容已有分账记录回溯的收款。相同订单号下的分账分录不是多张订单,不能把每条主体分录上的订单金额再相加。主行可核订单号、收款单号、客户、订单金额、线上收款、分账金额、汇付费用及展示实收,再展开主体、状态、金额和结算时间。
查询期间使用原订单提交时间,还可按客户、主体、店铺、单据状态、收款账户及是否生成分账明细筛选。支付时间和订单完成时间是另外显示字段。详情中的提交、支付时间标签绑定分账记录创建时间,不能直接当原订单提交或银行入账日期。空表时先核上述范围,某行未生成分录不等原客户没有付款;分录展开已加载后可能沿用本页数据,应刷新同一原范围核新结果。
列表“实收”按分账金额减配置费率计算的汇付费用展示,并不等于已扣全部退款后的银行净到账。状态汇总优先异常,其次待分账,其他已有分录展示完成;不能用这一汇总推每种外部结果都已核。详情清单小计是原数量乘单价,不含完整税费、运费和优惠,不直接对等分账额。快钱主体明细是另一入口,原字段和查询动作分别核,不能将两页金额无条件合并。
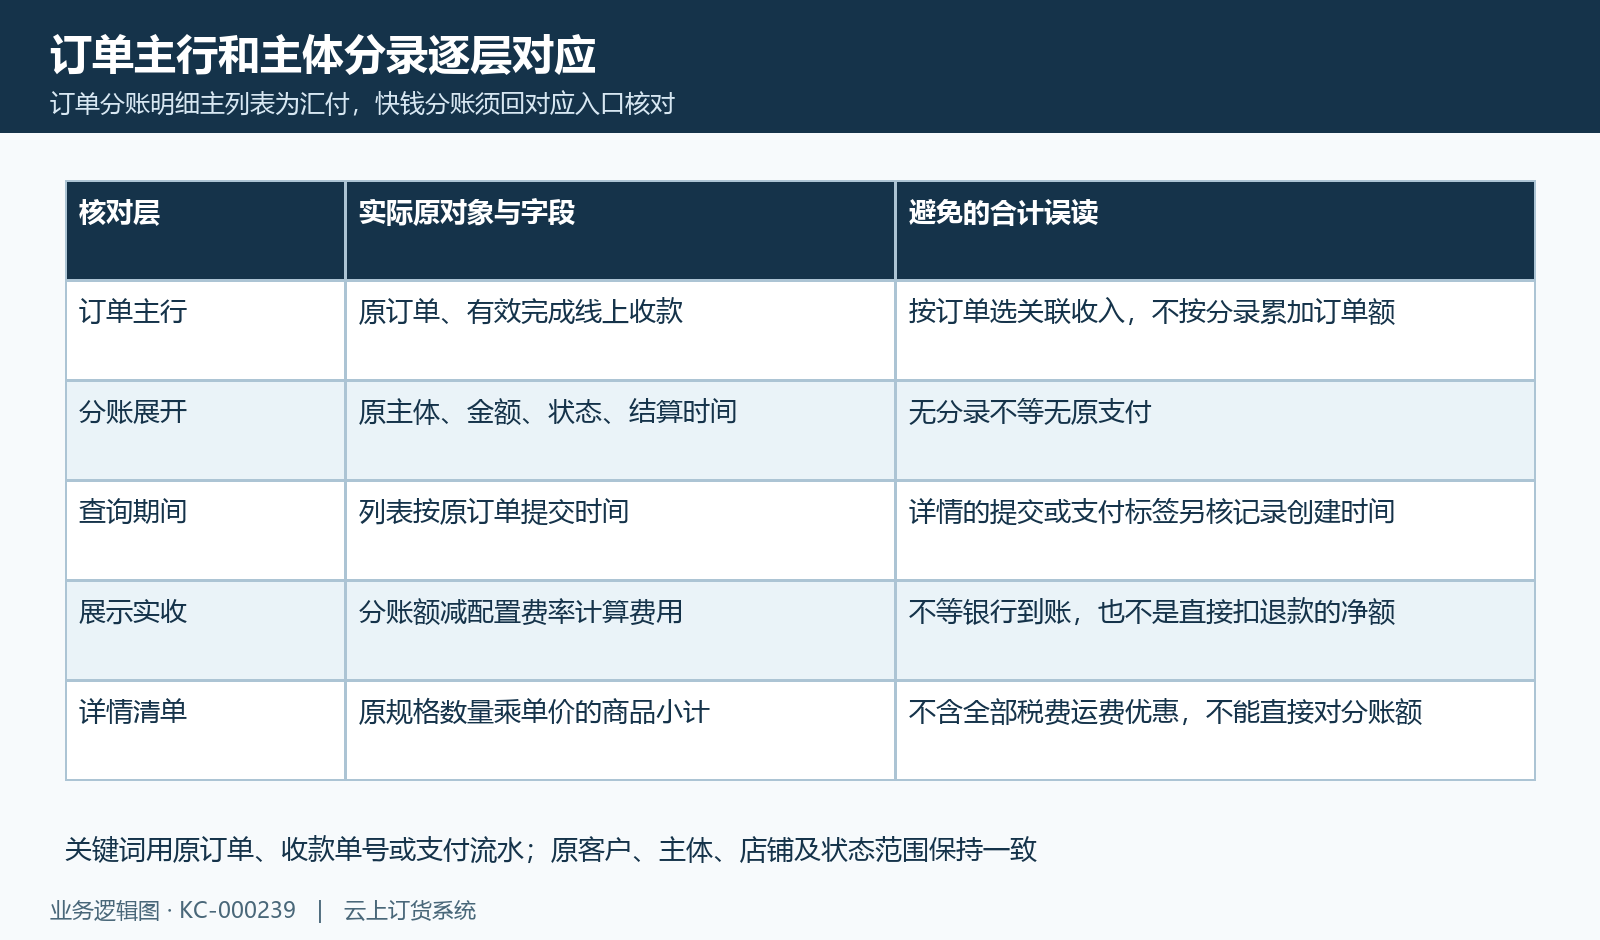
图8:原订单收款主行与主体分录、日期和展示实收分开
7. 退货后核应退款、分账退回与资金去向
退货后先查原销售与退货关系、应退款、已付及待付,再看实际退款方式和资金去向。历史添加付款弹窗中应退三十六元、待付款三十六元、待审核零元,只说明当时业务应付及可选预存退款或线下付款,不证明已向通道发起退款、客户银行收到三十六元,或各分账主体已按同一比例退回。
快钱有退款的分账查询沿原支付引用取支付分账,再沿原平台记录保存的各退款引用取退回明细,按接收标识合计,显示支付时分账、退款的分账和合计。本路径会把返回金额除以一百展示;示意支付七千分、退款两千分,显示七十元、二十元及五十元。这个换算不推广汇付或其他支付产品。退款引用不全、某次反馈为空或查询失败,都不能由当前合计断言全部退款已经完成。
名称匹配不到时可能回退显示“平台”,并不独立证明真实接收主体就是平台,还应核原标识。汇付主列表的退款额来自相应分录的退货记录,另核原付款和通道退回结果,不能与快钱查询合计混当一张资金净额表。应退、已退、分账退回和银行到款分别保依据;缺退款行不作为再次退款理由,修改当前返款比例也不能证明原退款已重新分配。
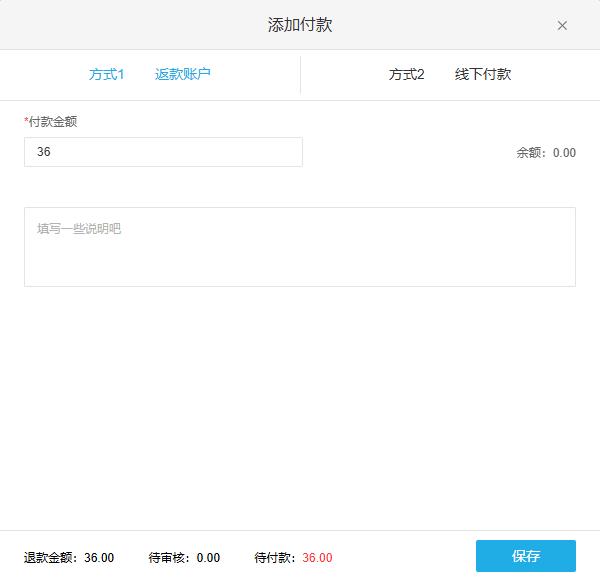
图9:历史退货添加付款只说明业务应退与方式
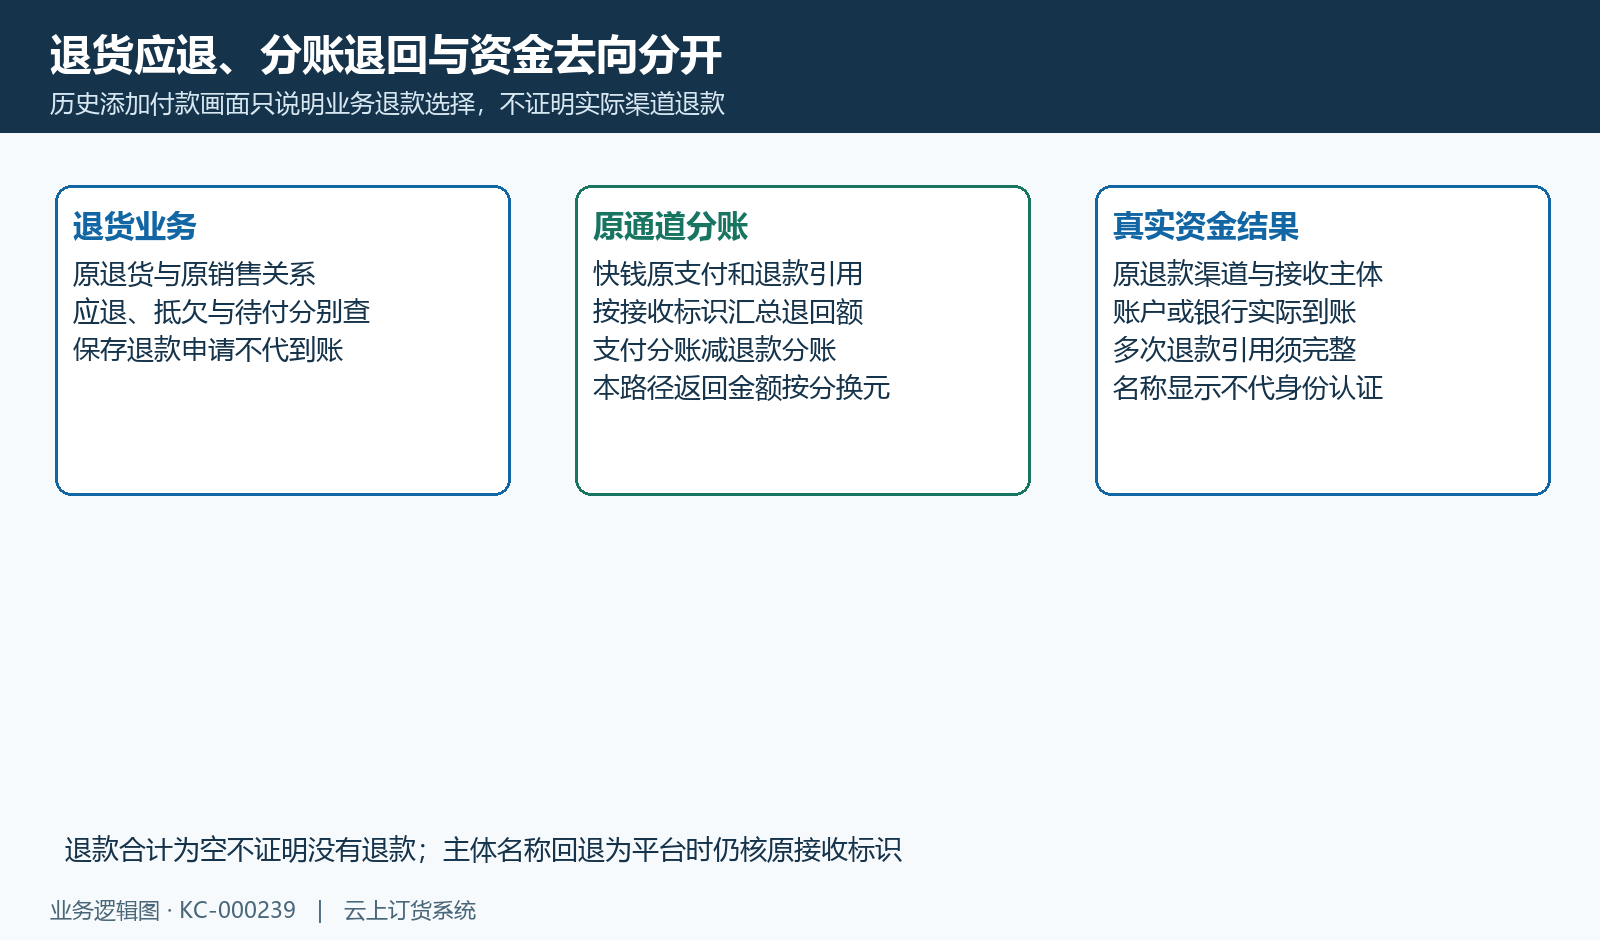
图10:应退款、分账退回与实际资金去向分开
8. 查询或确认前后以同一原交易核结果
以原订单号、原分账记录、原支付引用和原接收主体继续核结果,不用新订单的成功代旧资金问题解决。快钱普通分账查询按原接收标识匹配反馈,明确成功匹配会回写已确认状态,其他匹配回写待确认;该段不会同时补齐已确认金额、待确认金额、确认时间或收付款单据。查询并非完全无副作用的浏览,状态改变后应保原反馈与前后字段,不用再次确认来“补齐”差额。
实际分账确认成功会更新本地状态、金额、时间及失败说明;财务衔接在商家接收关系存在时才推平台付款和商家收款,不能把店铺商家双端单据规则自动套给所有企业主体。按钮可见或一次返回成功,不能作为重复提交一定安全的依据。明确失败保通道原因;超时、缺匹配或处理异常仍属结果待核,不凭本地报错断言通道已撤销,也不重复支付、确认或手工补同额款项。
资料变更后还要核原分录与当前主体、通道标识的关联,不能承诺永久使用旧主档完整快照或自动修复历史交易。最终逐项说明原收款与清单是否对应、主体及平台金额是否能解释、退回引用是否齐、通道反馈是否明确、本地记录是否一致、真实资金是否取得。历史画面不代当前岗位权限、实际处理和银行结果;未取得的节点保持待核,保留原业务及资金记录继续追查。
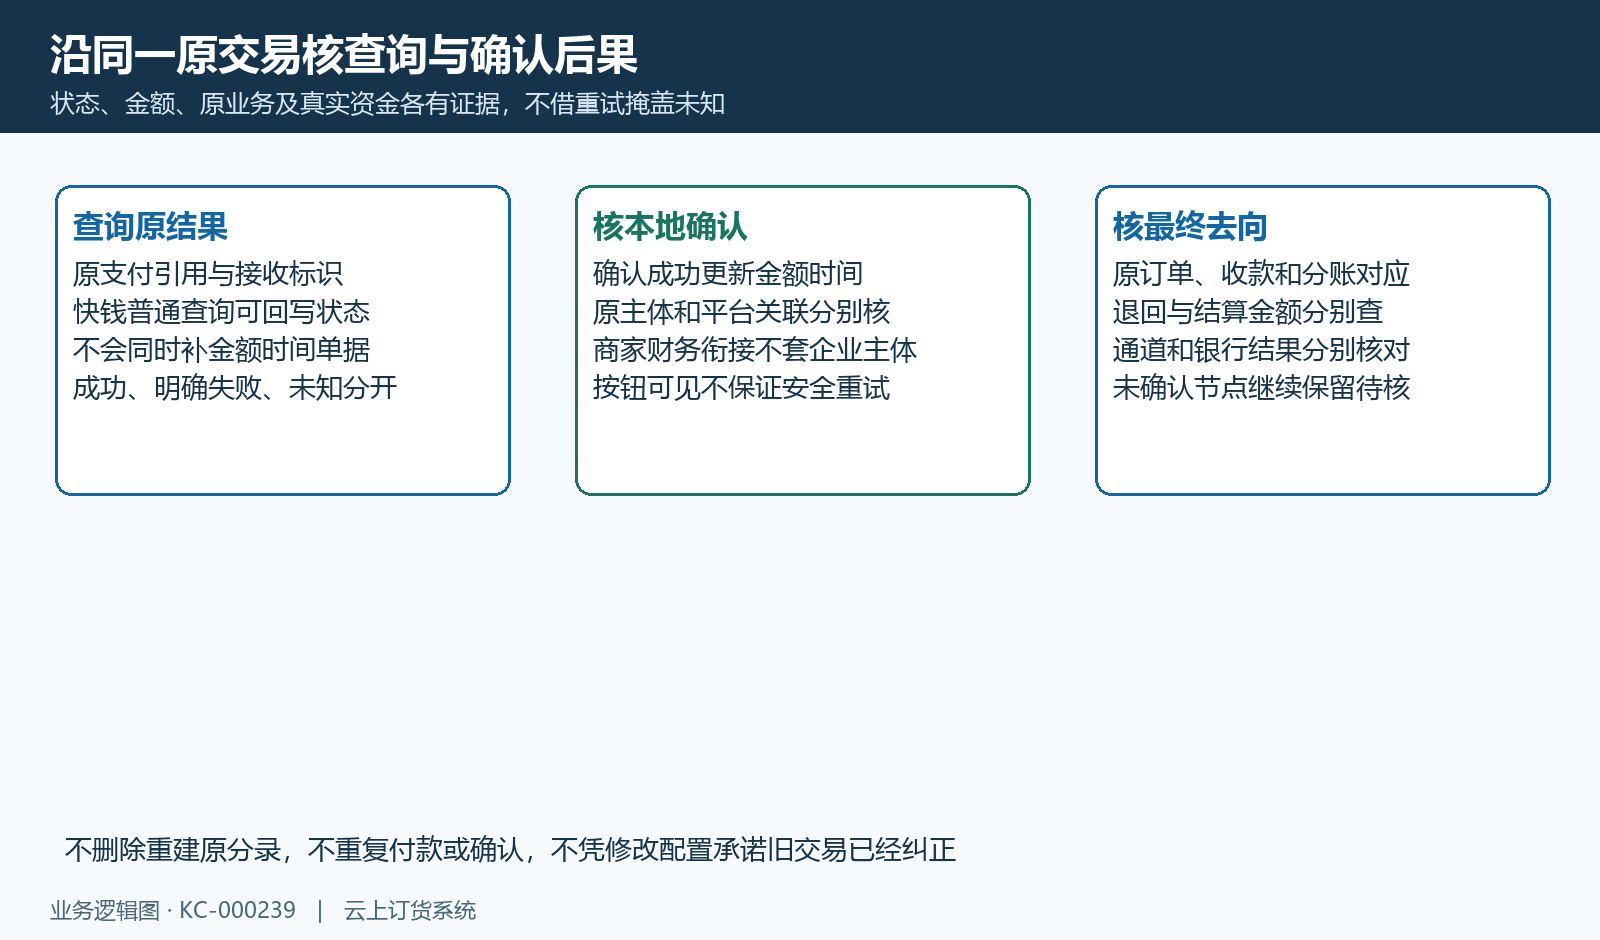
图11:原支付查询、确认字段与最终资金结果分层核
下一步学习
- 订单分账账户设置:参与状态、商品属性与结算规则|云上订货系统
- 订单分账匹配规则:业务模式、月度及近十二月配额|云上订货系统
- 订单分账明细核对:订单金额、手续费、实收和退款|云上订货系统