库存成本规则设置:核算方式、采购单价与成本查询|云上订货系统
云上订货 · 更新于 2026-10-01
采购单价变了,库存成本却没有跟着变;调到另一仓后,同一规格又出现不同成本。这类差异先查计算方式、采购价口径和实际入库过程,不能只在报表上改一个数字。库存成本规则回答的是哪笔入库、采用哪种价格、影响哪些仓库,再由原成本调整记录证明结果。供应商报价、采购成交价、仓库成本和销售毛利中的成本属于不同资料,要沿同一规格、单位和仓库追溯。
先拆成两个选择:成本怎样计算,采购价格怎样取
PC管理端进入业务设置中的仓库设置,查看“库存成本价计算方式”和“采购单价核算方式”。前者包括移动加权平均、按仓库最后一次采购价、全部仓库按最后一次采购价;后者包括采购单价减税费、采购单价不扣减税费,以及将配送费用、其他费用、优惠金额分摊后的核算采购价。两个选择共同影响结果,不能只记“采用最后采购价”,却没有确认这次采用的价格是否包含费用调整。
先保留原设置,再确定企业、仓库、商品规格和需要调整的业务范围。设置在集团平台、不同版本或不同权限下可能显示不同;缺少入口时先核本企业适用能力,不凭另一账号页面判断已启用。保存后看成功反馈并重新读取原值,勾选某选项不证明已保存。不要为核一张采购单同时改成本算法、商品单位和发货仓库,否则之后无法解释是哪项变化影响结果。
页面提示修改计算方式仅对修改后创建的采购订单有效,历史库存成本不准确应通过成本调整处理。使用时不能据此承诺历史订单或毛利自动重算。对于修改前已创建、修改后才完成入库的采购单,尤其应核它实际生成的调整记录与采用口径,不仅凭采购单创建日期推断。已存在业务应先留原结果,再核修改前后各一笔有真实来源的业务;涉及历史账务的更正按企业既定核对流程处理。
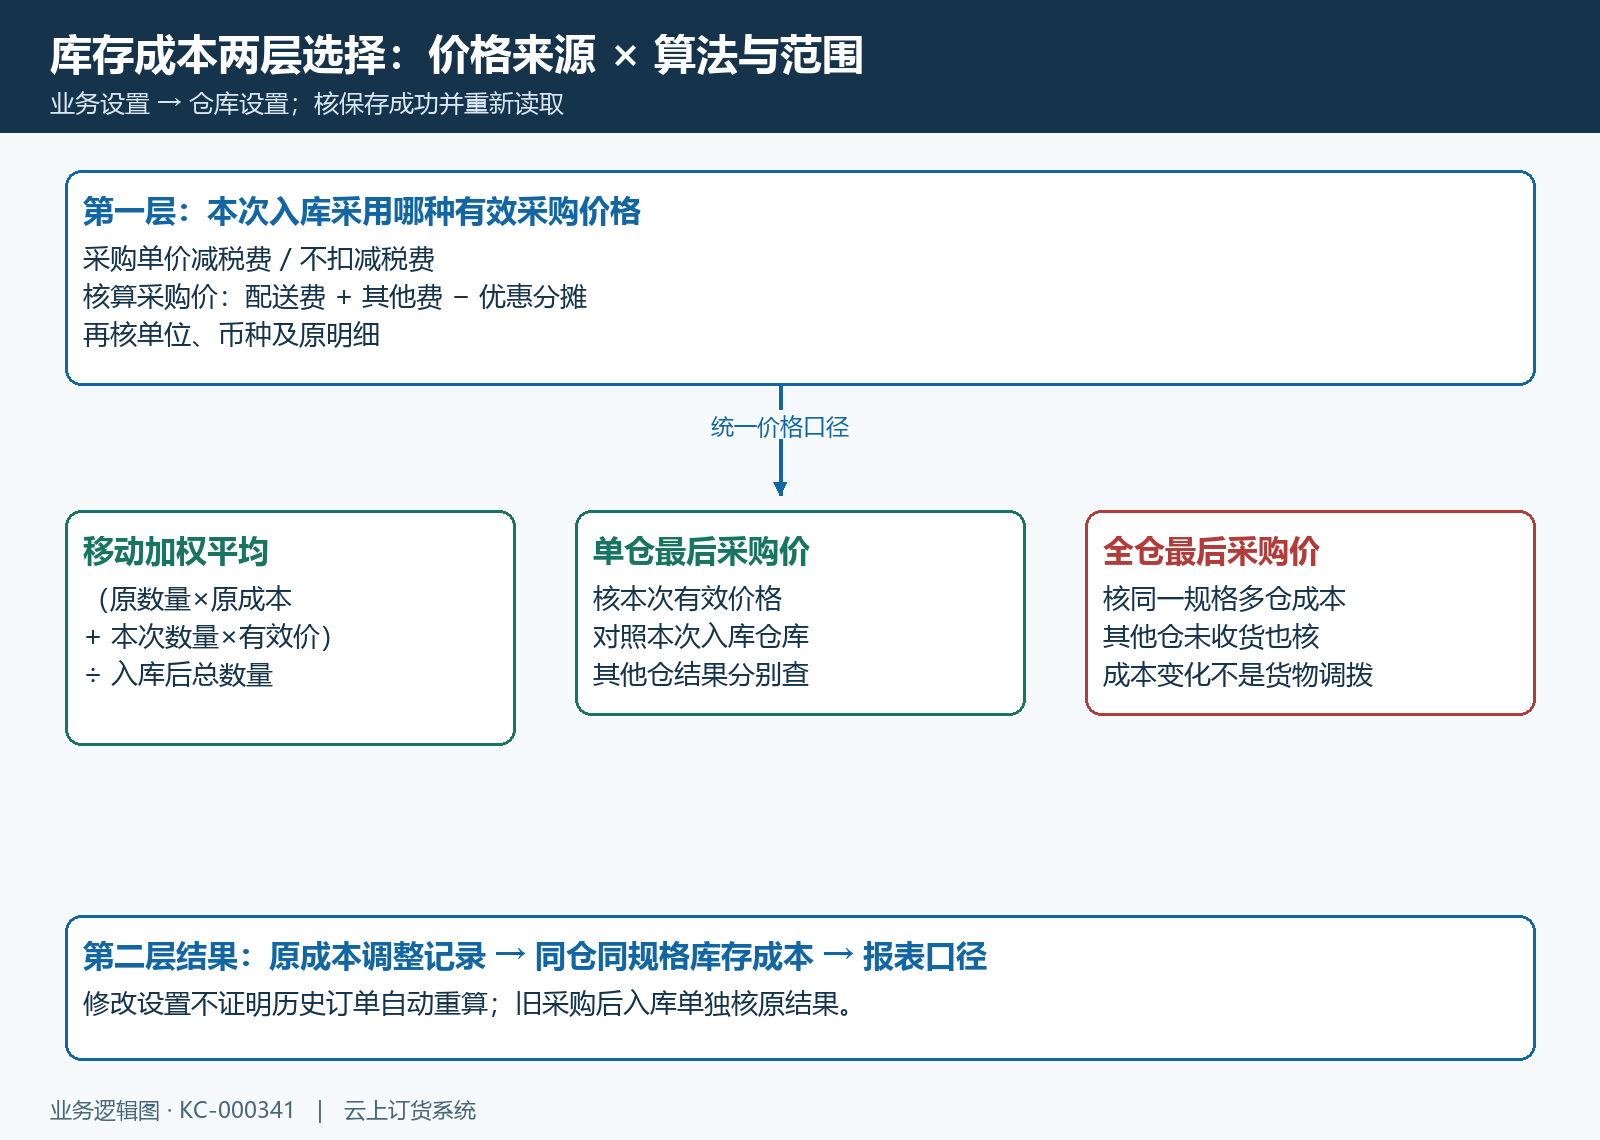
图1:先确定有效采购价格,再按算法和仓库范围计算;保存设置不等于历史数据重算。
移动加权用本次入库数量,最后采购价先核单仓或全仓
假设甲仓同一规格原库存一百瓶,单位成本十元,本次实际完成入库五十瓶,有效采购价十二元,且不存在其他同时变化。移动加权平均按原价值一千元加本次价值六百元,除以一百五十瓶,得到约十点六六六七元每瓶;显示的小数位按企业精度核对。它不是十元和十二元简单取平均,也不能把采购单上尚未到货的另五十瓶提前计入。本例只说明数量和价值关系,不代表当前仓库的真实业务结果。
如果按甲仓最后一次采购价计算,本次有效价格会作为对应仓库的新成本参考,不再与甲仓原数量加权。选择全部仓库按最后一次采购价,则需要检查同规格在其他仓库的成本变化:乙仓未收到这笔货,也可能受到全仓成本调整影响。全仓计算不能解释成货物自动调拨到其他仓库;成本价变化与各仓实际数量变化要分别核原记录。
一次采购分多次入库,逐次查看每张完成入库单的数量、时间和成本调整。例如采购一百瓶,本次只入五十瓶,就先核这五十瓶,不用整张采购数量重复加权。原库存数量与本次入库后的数量也要分清:采用一百五十瓶作为“原库存”,再加五十瓶,会把这批货计算两次。成本变化前后的数量应沿库存明细与原入库结果统一,而不是从不同时间截图拼起来。
原库存非正数、没有有效原成本或本次价格为零时,不能机械套用上面的正库存公式。先查是否存在负库存销售、未初始化成本或零价赠品,再核系统实际生成了什么调整;没有调整记录也不一定意味着入库失败。零价赠品不能一概当作把原成本归零的指令,采购价、核算价及扣减后是否为正数需要分别确认。特殊场景保留原明细,不通过连续试改算法掩盖历史缺口。
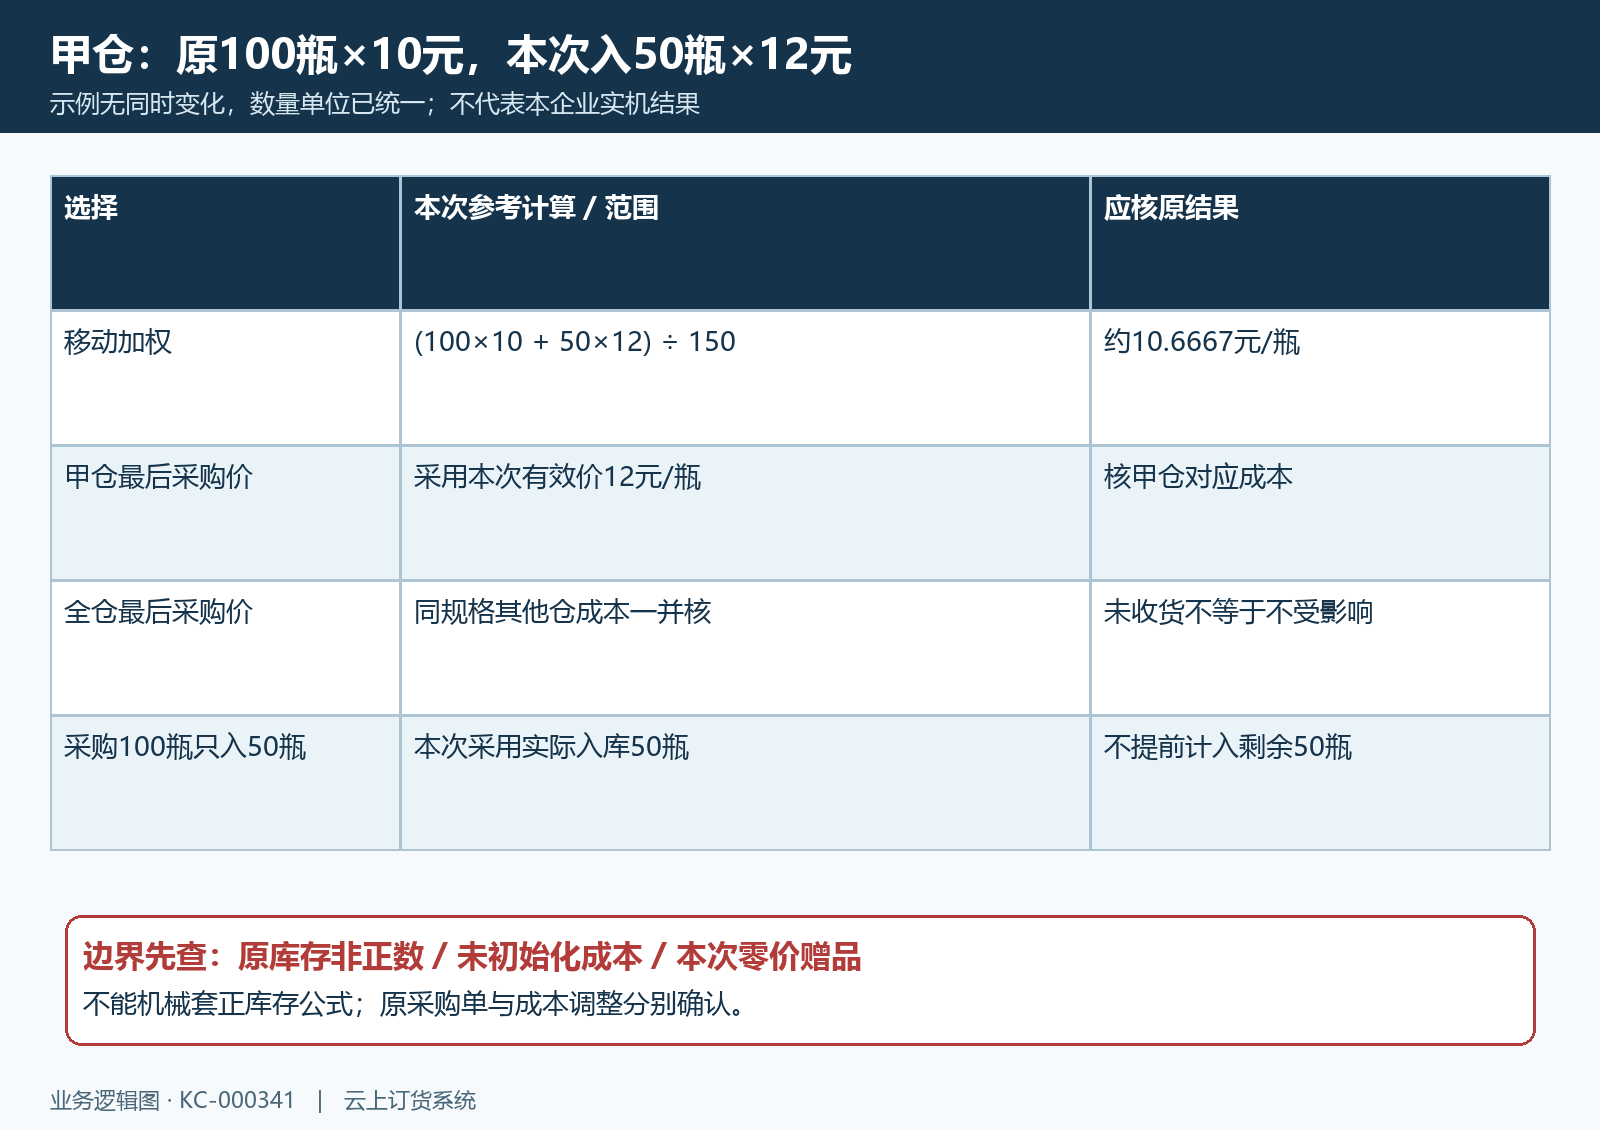
图2:移动加权、单仓最后价和全仓最后价分别核数量、价格及影响范围。
费用、税费和多单位先统一到同一条采购明细
选用核算采购价时,配送费用、其他费用和优惠金额会影响商品明细的价格来源,不能把订单总费用完整加到每一种商品上。先查采购单的商品总额、各行数量与采购小计,再查原明细显示的核算采购价。原始采购单价保持其成交含义,分摊后的核算价用于相应成本路径;把两列当作相同字段会让采购人员与仓库人员各自认为对方算错。
可以用一条一百瓶、每瓶十元的采购作为核对示例:商品金额一千元,配送费一百元,其他费二十元,优惠二十元,净费用增加一百元。若本单只有这条明细、采用对应分摊口径且无其他税费调整,参考核算价为十一元每瓶。多条商品必须看各行实际分摊与合计,不能按商品种类数直接平均,也不能忽略数量为零、商品总额为零或尾差。示例算术用来查原值,不代替系统对真实订单的计算。
选择采购单价减税费时,应核采购是否需要发票、含税设置、原税费小计及数量分母;选择不扣减税费时,也应回查这条实际入库价格,不能直接把供应商报价当成本。多单位与分批入库需要单独核对税费分摊,不能自行用一个税率乘每个显示价格就断定系统结果。这里说明软件的价格来源选择,不将软件选项当作企业税务处理的依据。
以一箱二十四瓶为例,五箱是一百二十瓶,每箱二百八十八元换算每瓶十二元;如果先加费用或扣税,应先核调整后的箱价,再换算为基本单位价格。数量乘比例、单位价格除比例,两边同时统一。只把数量换成瓶而保留箱价,会把库存价值放大二十四倍。外币采购还要核原单币种与适用汇率,不能拿外币箱价直接与本币瓶成本比差额。
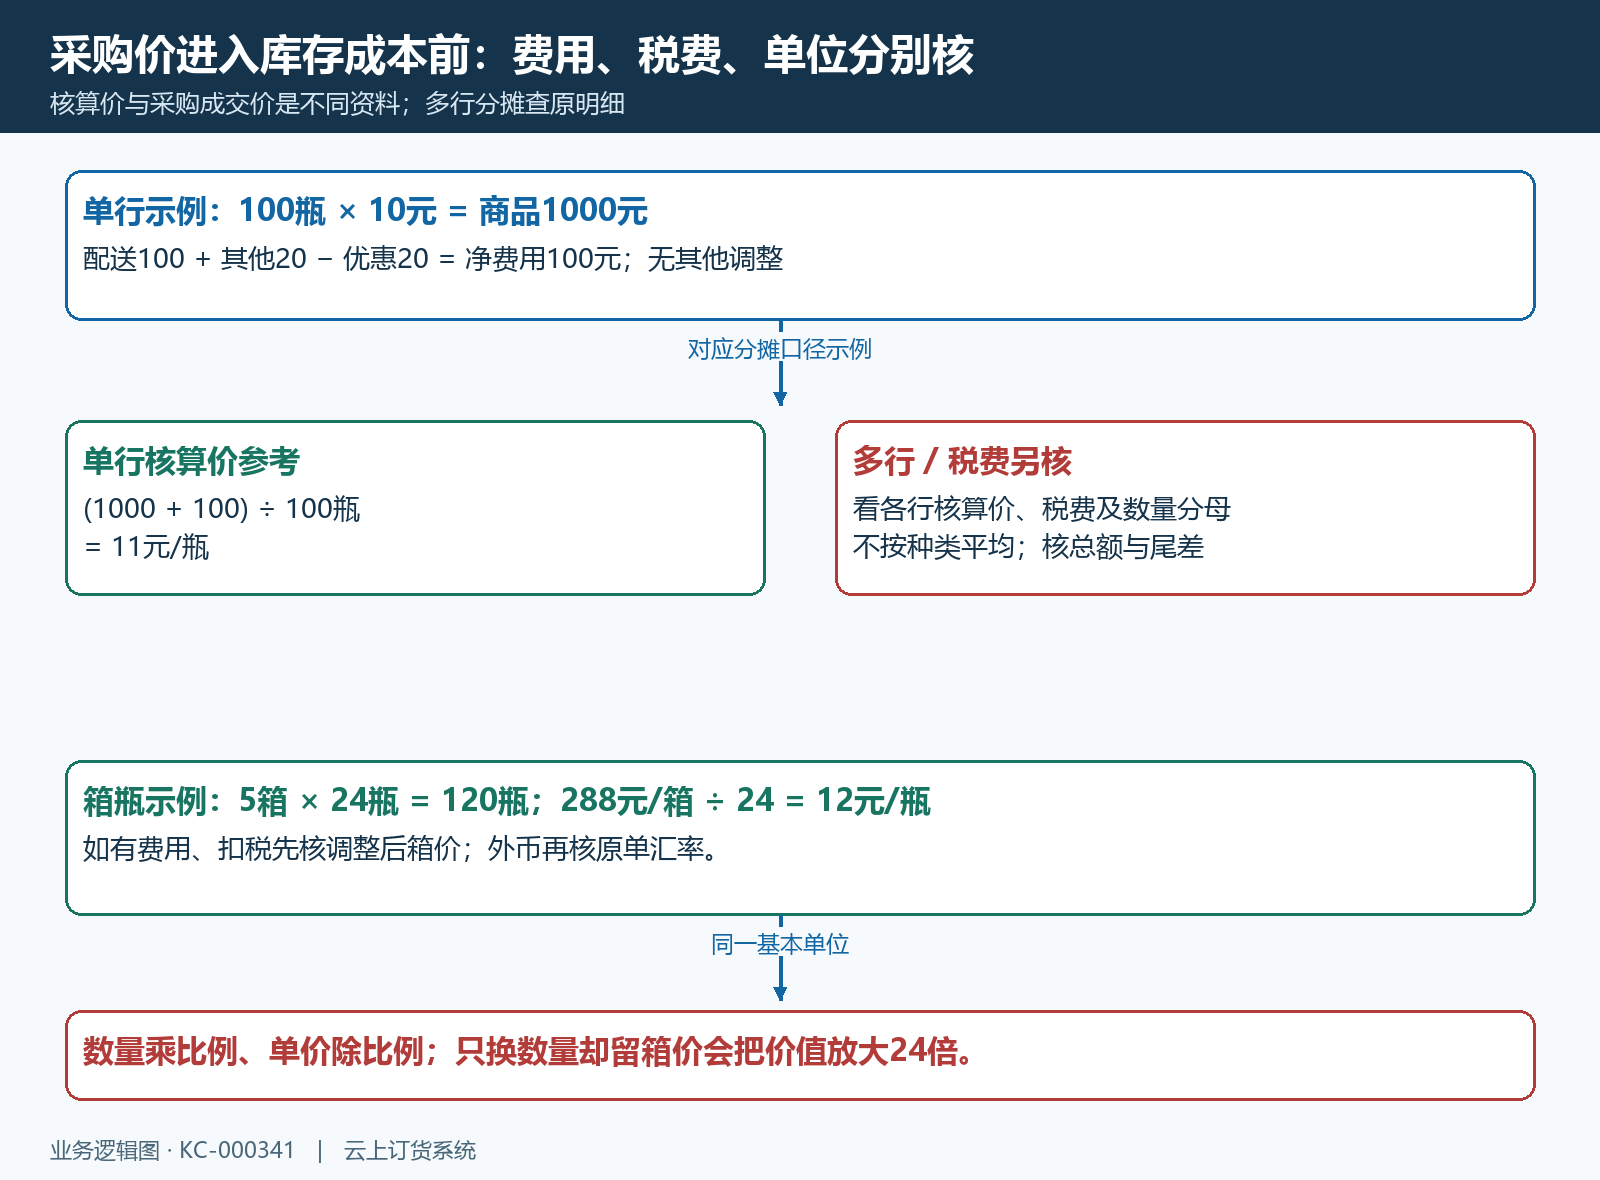
图3:分摊、税费与单位各自查原值;单行无其他调整的算术示例不替代真实订单结果。
在库存成本页选同一仓库,从变化回查关联单
进入库存成本查询时,先用商品编号和规格确认对象,选择所属仓库,并记录“只看有库存的商品”“价格预警”等筛选。未选仓库时,部分成本列可能显示横线,不能把横线读成零成本或不存在商品。其他账号看不到某仓,还应核仓库查看范围;列表没有记录先检查筛选和权限,不立即认定采购入库未完成。
对照单位、系统库存、库存成本、库存总成本和最后一次采购价。最后采购价还带采购单位,不能与基本单位成本只比数字大小;原采购报价更新,也不等于对应仓库成本自动更新。库存总成本与销售金额、应付金额属于不同口径。核某一时点时,查询与导出使用相同条件并保留查询时间,不能拿入库前页面与入库后导出当作同一时点结果。
看到变化后打开成本调整明细,核关联单号、调整方式、仓库、调整前后值、调整时间和制单人,再进入原调整单。若来自采购入库,查原采购及本次入库;若来自调拨入库或人工调整,转向对应来源,不继续只查最近采购单。调拨的成本承接还可能受仓库价值设置影响,不承诺调入仓必定采用调出仓单价。多仓结果逐仓核,不用一个汇总数字代替所有明细。
人工调整前必须确认要修的是成本而非实物数量。盘点数量错误应先处理数量事实,不能单靠改成本使金额看起来正确;手工改成本也不等于已经补齐采购价、发票或付款信息。保存原差异、调整原因与影响范围,完成后再查同仓同规格和原调整记录。不要为了恢复原数字删除关联单据,已经发货或发生财务处理的业务尤其应沿既定更正流程处理。
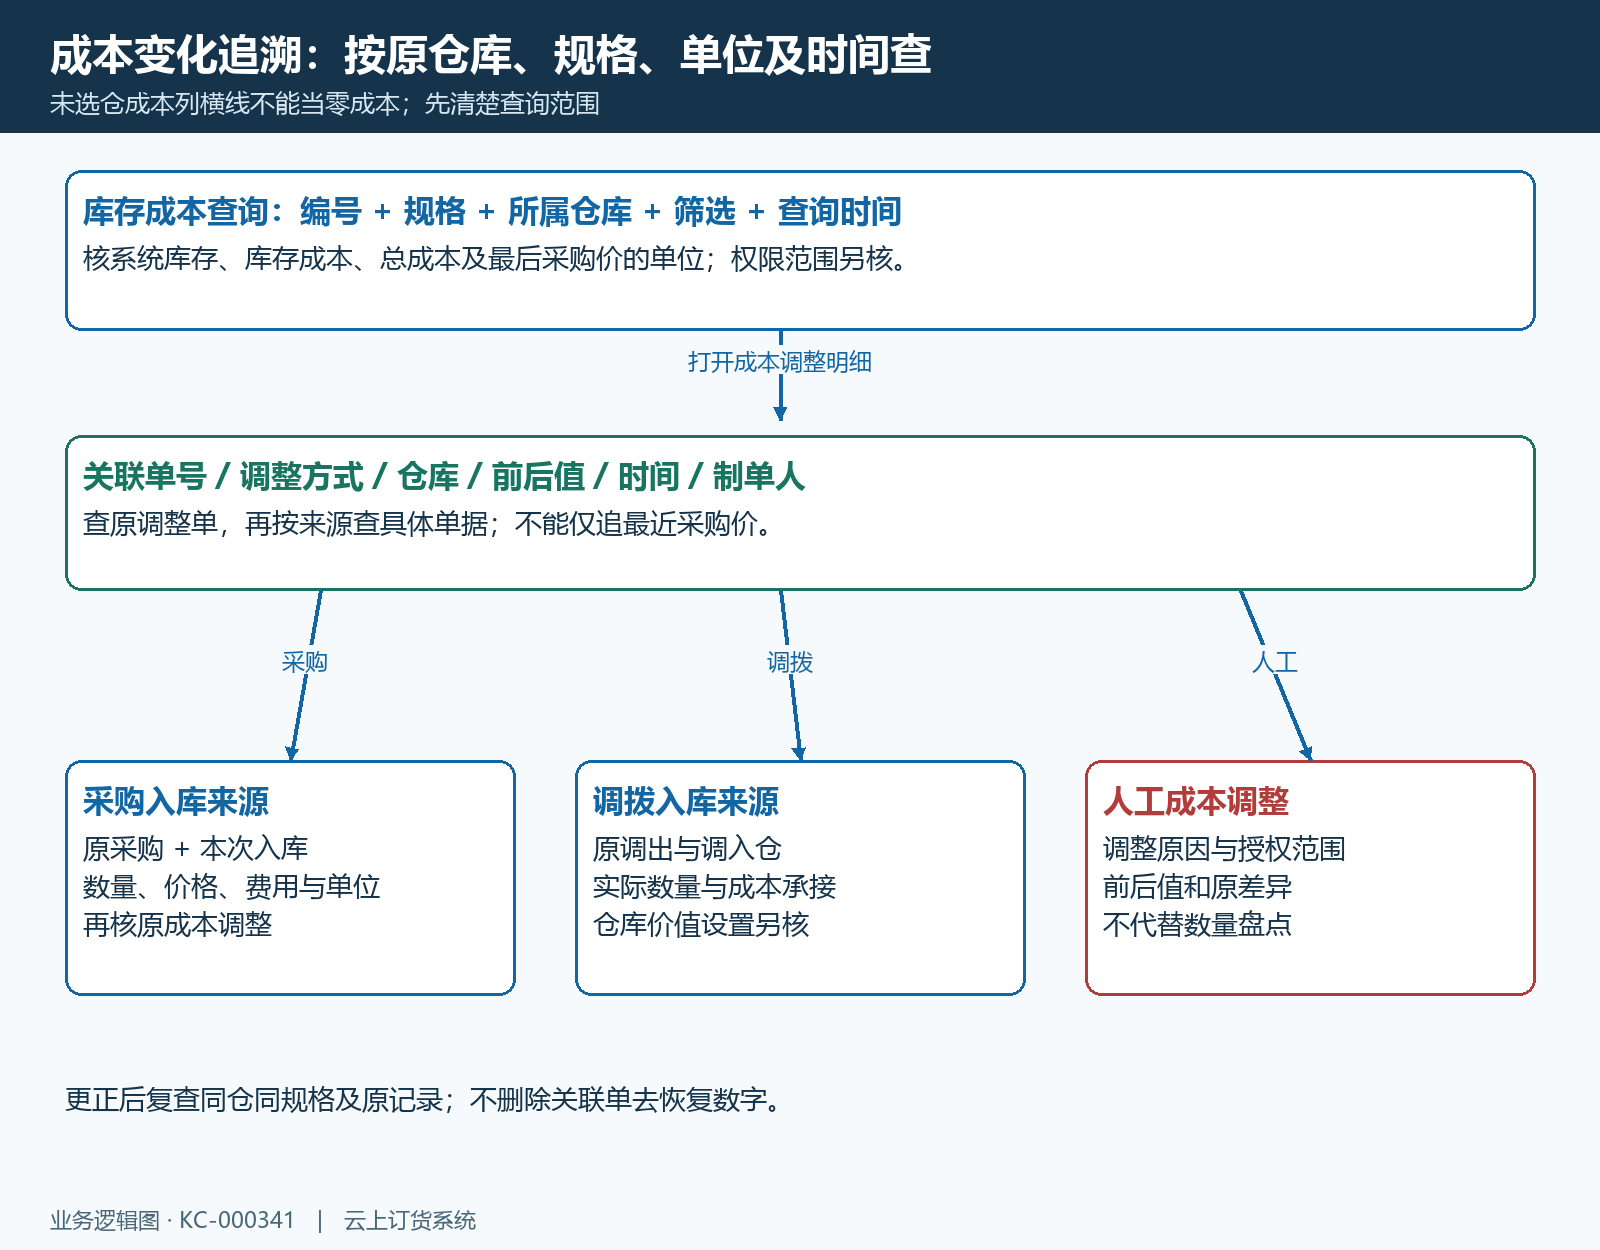
图4:先统一仓库、规格、单位与时点,再沿关联单查采购、调拨或人工调整。
零成本或毛利异常,先找缺失来源再判断经营结果
下面的历史销售毛利画面显示一千六百八十元销售收入、零销售成本和百分之百毛利率。这只能说明当时该查询结果的成本为零,不能证明商品真实没有采购成本。应回查原订单商品、仓库及当时成本来源,确认是否尚未初始化、关联口径不同或采购入库的成本调整未形成。不能因为报表数字好看就把它作为经营收益结论。
如果设置保存后新入库仍没有预期变化,按本次完成入库数量、原采购价或核算价、单位比例、原成本和算法范围顺序查。分清没有生成调整、生成但范围不同,以及查询条件不同三种情况;保存每一步的原单号和时间,避免在截图上圈一个成本数字却没有来源。核实后再按企业授权的调整方式更正,不反复复制采购或入库单去触发成本。
验收可选择一个普通规格,保留原仓数量成本、有效采购价、本次入库数量及调整前后值,按当前选定算法核算;全仓模式再分别查其他仓库。辅助单位、零价赠品、负库存、分批入库和跨币种分别留证,未验证的场景不扩写成已通过。文章中的示例不能证明当前部署计算结果;软件规则、原单结果与报表口径核成一条链,成本差异才有可以解释和复查的依据。
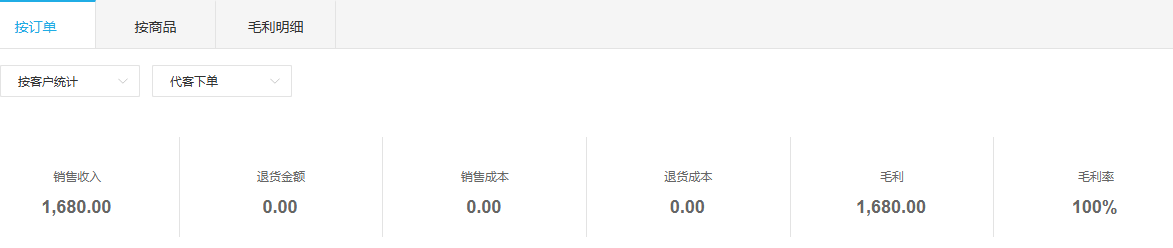
图5:历史真实PC报表局部保留原收入、成本与毛利率;零成本结果需要追溯,不证明实际无成本。