财务报表项目配置:利润表、资产负债表的取数与展示|云上订货系统
云上订货 · 更新于 2026-10-08
财务报表项目怎样长期可核对?先选目标表,再把编号、数据类型、原参数和汇总公式逐项对应;缩进只是阅读层级,保存、生成与查询分别核。明确取数边界,才能解释金额而不靠排版或旧零值作结论。
1. 从目标报表配置,先固定利润表或资产负债表
PC管理端从“报表→利润表”或“报表→资产负债表”进入目标表,点配置打开页面配置。两张表共用项目配置页面,但传入的报表类型不同:利润表的配置不自动成为资产负债表的配置。先确认页面面包屑和要维护的表,避免在另一张表新增同名项目后,误以为当前利润表已改。
配置列表展示序号、项目名称、数据类型、参数值、项目编号与备注,可以按名称搜索,新增、编辑、删除和上下移动项目。查询报表的本周、本月、自选期间用于看结果,配置页的生成报表用于重建数据,两者用途不同。先记录当前项目清单和需要解释的金额,再规划来源,不把“配置”理解为自动套用标准财务模板。
利润表可选销售收入、成本、订单运费、账户余额、收入支出类别或科目与金额汇总。资产负债表还列采购台账、应收应付、库存成本、支票台账、税费、未发货库存成本及采购已付未入库等类型。类型名称表达取数方向,并不承诺所有项目组成符合法定报表标准。历史PC入口与按钮仅展示当时位置,当前部署入口、本人授权和同数据结果仍需核。
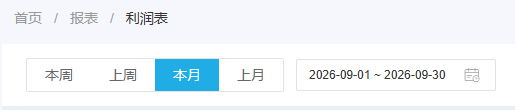
图1:历史利润表入口和期间关键区,先确认目标表,当前企业入口需另核对。
图2:历史利润表配置按钮,与生成报表不是同一个结果。
2. 名称编号稳定,缩进不等于父子汇总关系
新增项目先填项目名称、数据类型和项目编号,名称和编号在同一企业同一种报表的有效项目内避免重复。编号第一位必须为英文字母,后面只能字母或数字,例如XS01;数字开头、空格、中文和横杠都不符合保存格式。编号大小写也应保持原样,不因阅读习惯把XS01随意改成xs01再期待旧公式继续匹配。
名称用于阅读,编号用于公式引用,两者不能互相替代。名称最多五十字的界面限制不说明任意业务来源都会自动识别;把名称写成“销售毛利”但类型仍是销售收入,取数并不会因此改为收入减成本。历史表单中的XS01是原输入示例,不能当作企业现在已经保存这个编号或收入已生成。
项目名称缩进和备注可以说明经营分组,缩进只增加显示空白,当前表单没有选择父项目的字段。把收入、成本缩进到毛利下面,不会自动相加或建立父子取数关系;层级汇总要另用明确的金额汇总公式。财务先约定每个编号的业务意义和符号,保持名称可读,再安排缩进,让下一位维护者能从来源与公式接续核对,而不只看排版猜算法。
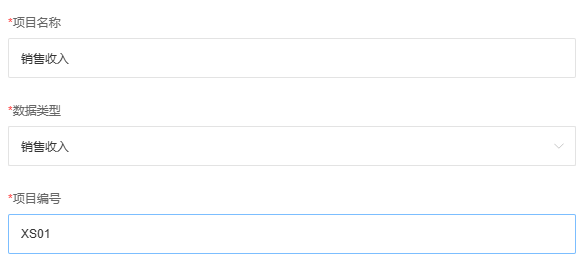
图3:历史新增项目名称、销售收入类型与XS01编号,不代当前保存成功。
3. 按数据类型选原参数,类别与科目分开映射
数据类型变化后按实际参数选择器重新核原对象。账户余额选资金账户,收入或支出类别选原类别,收入或支出科目选原收付款科目;库存成本选原仓库,客户应收和供应商应付另对应客户或供应商。不同类型不能把同一个数字参数沿用到另一对象,切换后输入框回显也不证明后台已经取到同一业务范围。
账户、类别、科目、库存、支票台账和金额汇总等类型在保存时有参数必填检查,出现“参数配置必填”先补相应原选择。销售收入、销售成本、订单运费不需套一个账户参数;采购台账与应收应付等范围则要按具体项目核,不能把所有参数统一留空或统一填某个供应商。编辑部分类型时更应重新检查选择器、原参数与回显名称,不依赖新增时的旧选择。
类别与科目不是同一层来源。收入类别、支出类别通过企业类别与原收付款科目的关系纳入资金记录;收入科目、支出科目直接按对应原科目取记录。一个科目映射到多个类别时,分别配置这些类别后再相加,可能重复计入同一来源。限定生成链按原资金记录日期和原单保存汇率归集,不能照简短说明一概替换为单头已完成金额;先核实际映射、原记录、币种和日期,再解释差额。
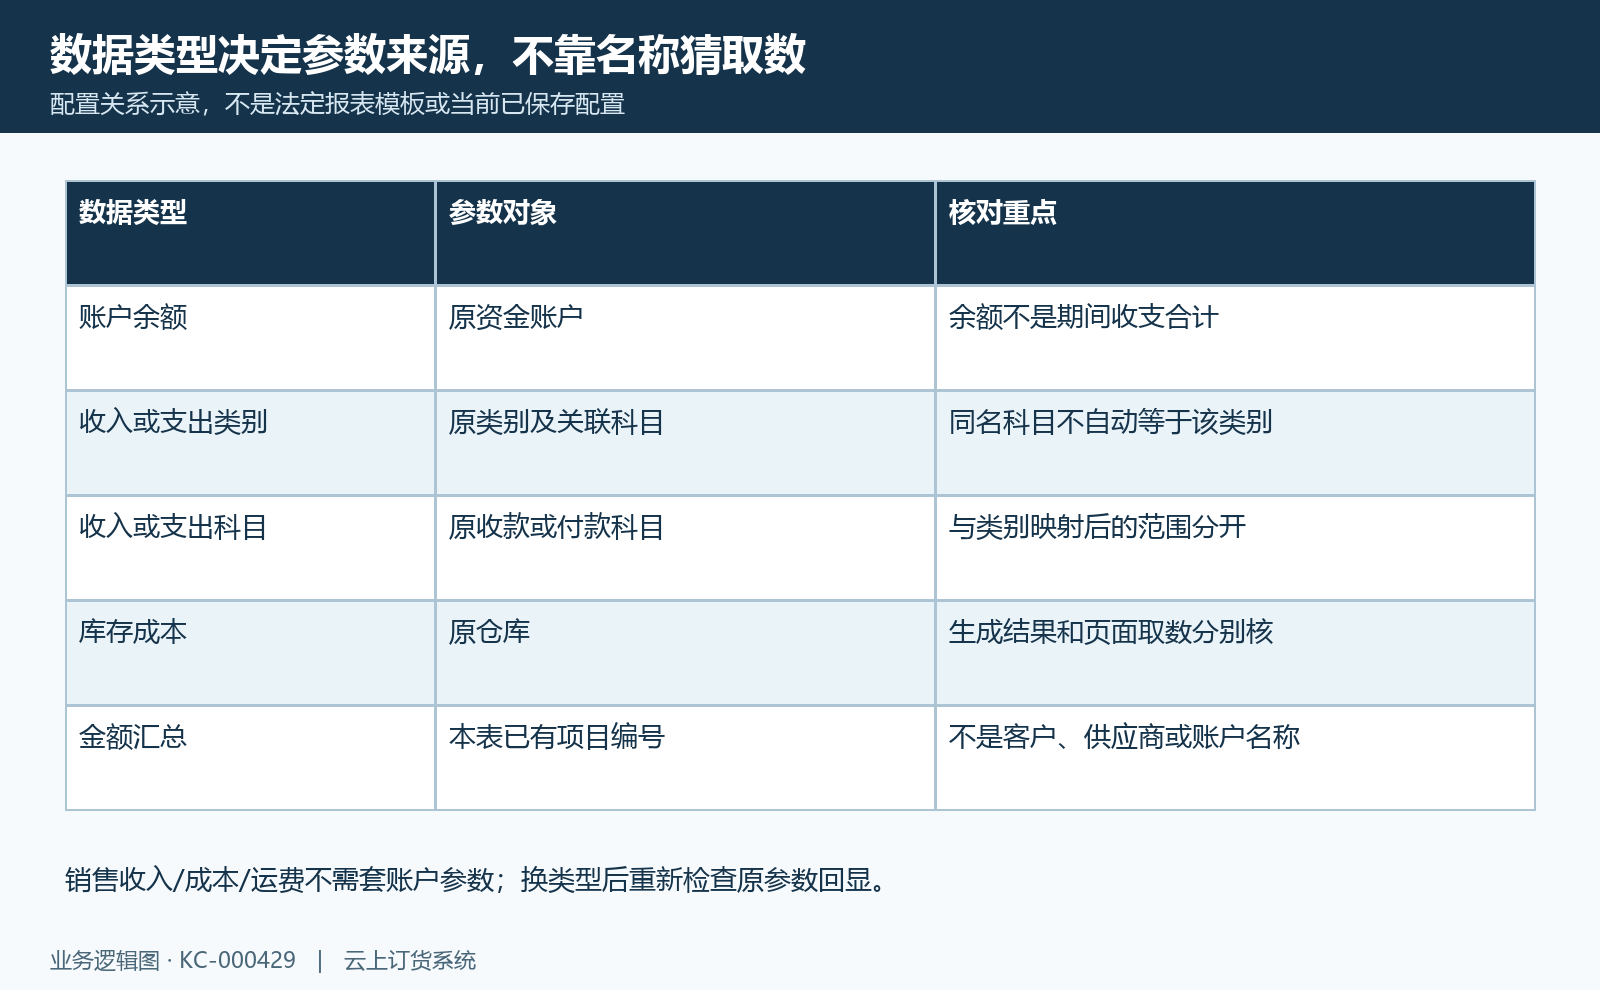
图4:原账户、类别科目、仓库与编号参数分开;名称不能代取数关系。
4. 金额汇总引用已有编号,加减及符号逐项核
金额汇总用本表已经存在的项目编号作加减,例如XS01是销售收入、XS02是销售成本,新建XS03并填XS01-XS02。参数不能直接写项目名称,也不能用另一张表中相同编号代本表基础项。基础项目先保存,再保存依赖它的汇总;公式含不存在的编号时,后台提示不可使用不存在的项目编号组合,应回项目清单找真实缺项。
公式格式只允许字母开头的编号组合与加减,不能填乘除、百分号、括号或固定数字来凑差额,当前项目不能引用自身。即使想把一项计算两遍,也不要写XS01+XS01;当前校验按拆出的引用数与查到的项目数核,这种重复引用会被拒绝。需要表达额外来源时先明确独立基础项,不通过重复编号模拟倍率。
纸面例销售收入一千、成本六百,XS01-XS02为四百;若原成本实际已经是负六百,再相减会变成一千六百。先核原记录和符号,不凭“成本”二字断定系统替你取绝对值。嵌套汇总可以展开已有汇总,但编号前缀相近、负值和间接引用需逐项核真实展开结果,不承诺任意组合都没有替换歧义。展示取到金额也不代表所有原业务已完整验收。
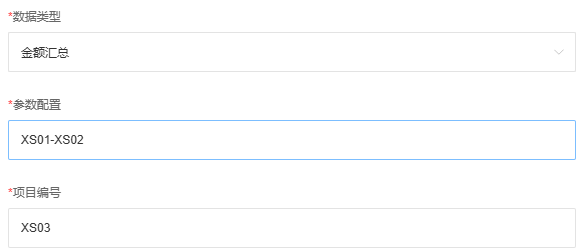
图5:历史XS01-XS02金额汇总与XS03自身编号,旧输入不代当前计算。
5. 维护依赖与展示顺序,不靠改名缩进迁移公式
规划关系时把基础项目与汇总引用画清楚:XS03依赖XS01、XS02,LR01再用XS03减费用FY01。项目名称缩进表达阅读顺序,上移、下移调整列表顺序,不能改变这个取数依赖。即使把FY01移到利润下面,LR01也不会自动停止扣费用;反过来,基础项未写入公式,不会因排在组内而自动被计入。
编辑编号之前,先列出直接及间接引用它的汇总,再安排同一轮调整并核原期间。当前保存没有承诺把旧公式中的编号自动替换成新编号,单改名称、缩进或显示顺序也不会完成迁移。删除时若被金额汇总引用,提示“当前项目被金额汇总引用,不可删除”;应先核并调整真实依赖,而不是把原业务金额改零后强行消除差额。
公式也应避免相互循环引用,保存路径能提示“存在循环引用”,但不能只靠一次保存成功认为复杂多分支关系已全部排除循环。保每一条汇总的来源链,逐项检查所有引用分支与数值符号。删除未被引用项目还涉及其保存的报表数据,不仅是隐藏一行;先评估需要保留的历史对照和受影响查询期间,再决定配置变更,不能让页面整齐代替金额可追溯。
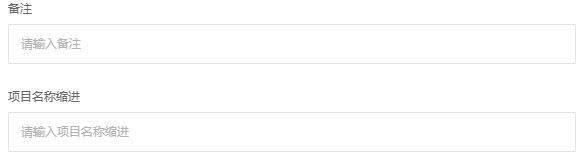
图6:历史备注和项目名称缩进,没有父项目选择或自动子项汇总字段。
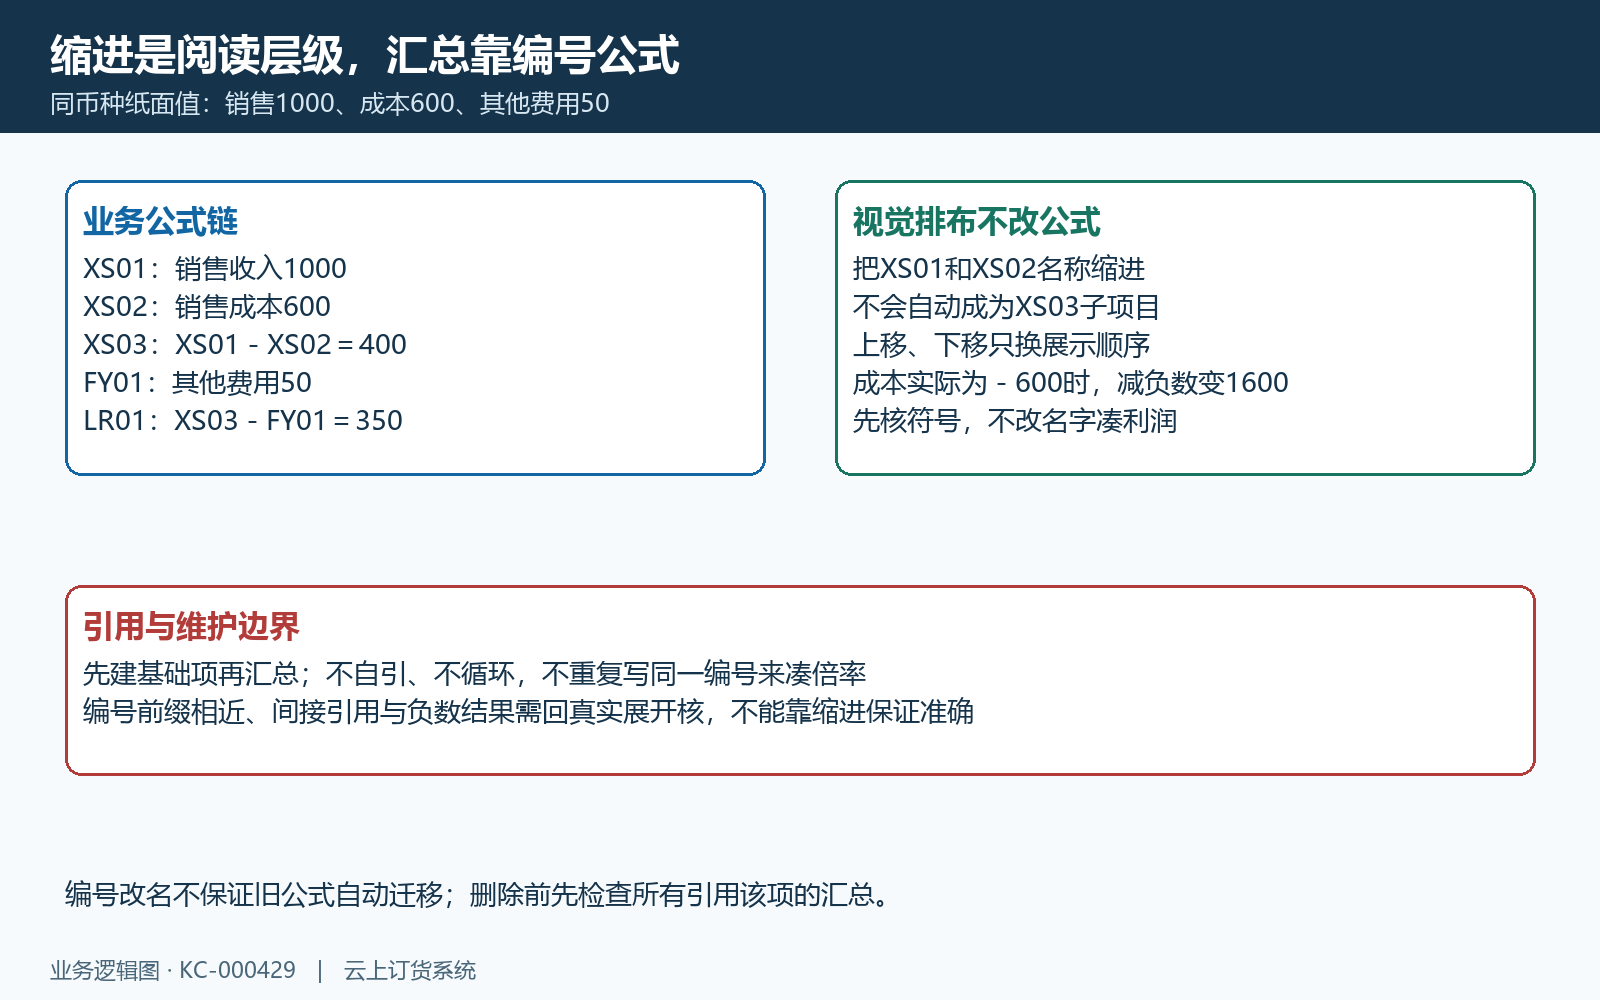
图7:纸面1000减600得400,再减50得350;显示缩进不代依赖和数值符号。
6. 保存、生成与查询分开,保覆盖范围和原结果
保存配置成功后,先回列表核名称、类型、编号和参数值,确认取消未保存与确定保存的结果。保存成功说明本次配置处理有返回,不说明过去的报表已经按新来源重建。界面有必填与长度检查,后台还有编号、名称及参数规则;失败保原提示,分别核字段,不把多次点击确定当自动修复。
生成报表按当前目标表配置重建保存的数据,范围不是仅对报表里刚选中的那个月即时求和。现有入口没有把当前查看期间一并作为生成范围提交,历史起点、已有结果覆盖与完成反馈要分别核;生成会处理原保存数据,不能把它当无影响的普通查询。业务负责人先确认项目来源与需要复查的期间,再安排实际生成。
页面点生成后会显示“正在生成中”,这条提示不是后台全部成功的凭证。等待明确结果后回原利润表或资产负债表,选择验收期间,基础项目读保存结果,金额汇总再按展开后的公式计算。只见生成提示、只见列表配置已更新、只见一行金额,都不足以证明三个步骤全部完成。失败或结果未知时保查询时点、配置、反馈与旧结果,不反复重建去覆盖第一处异常。
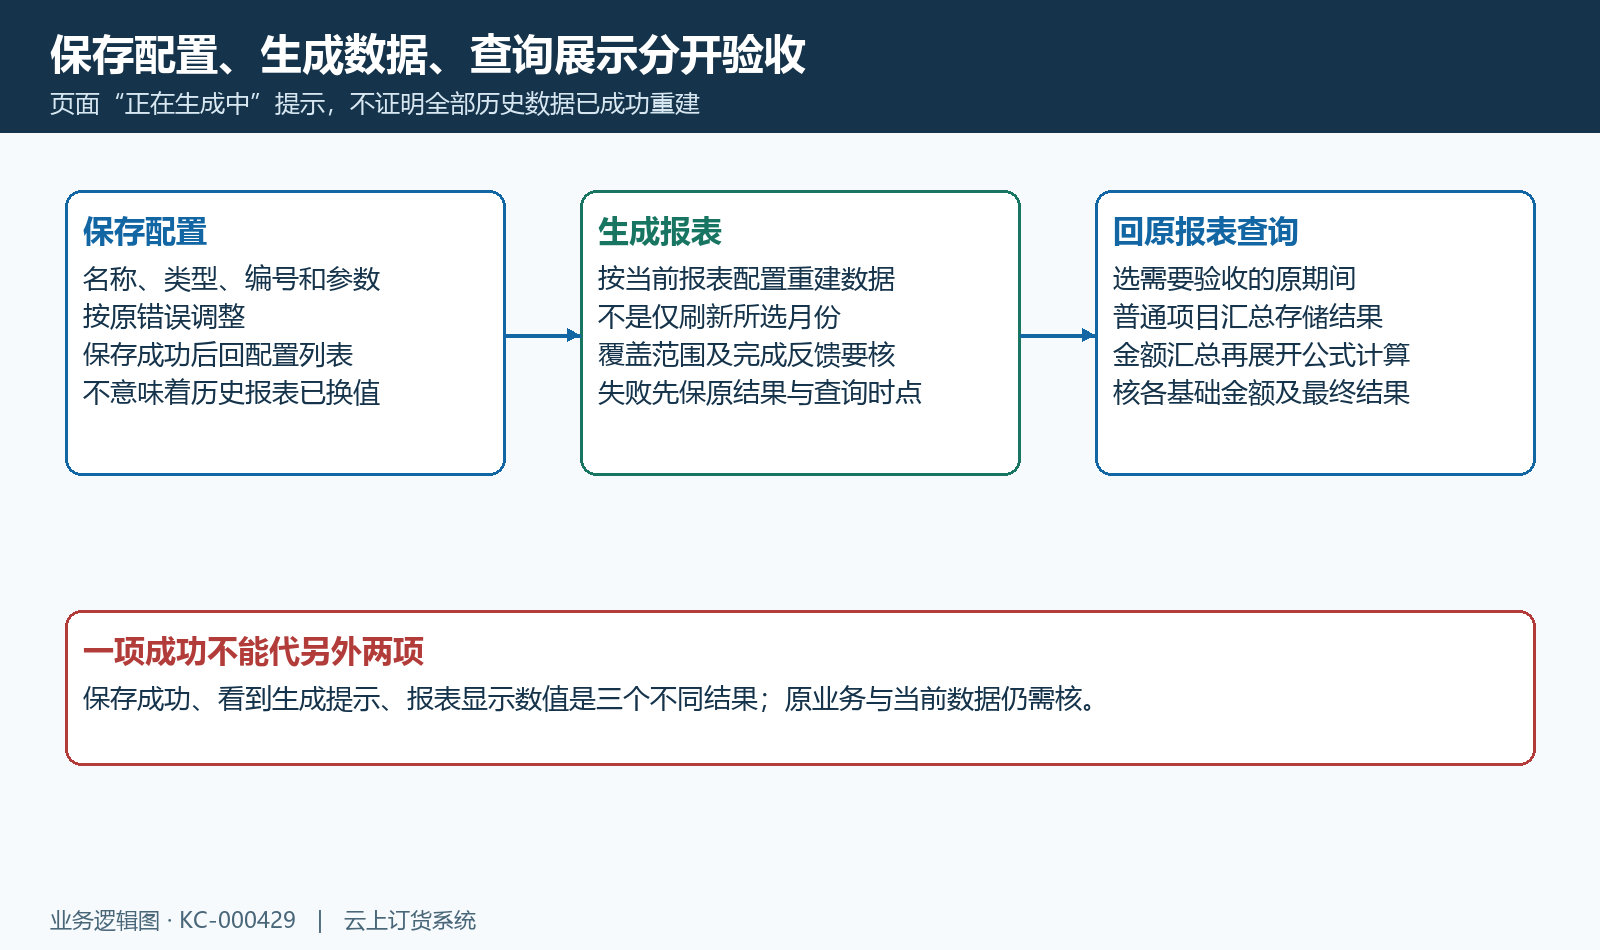
图8:保存、生成、查询展示三步分别核,正在生成提示不证明全部完成。
7. 账户余额与库存成本核当前取数展示边界
账户余额和期间收付款合计分开看。生成账户项目会按原账户日志形成日余额并延续到后一天,使用当前汇率折算;期前资料不完整或生成起点缺来源时,不能把填零视为账户已经清账。普通期间项目可以把保存的各日金额汇总,但账户余额不能把每天余额相加当期末资金。
当前查询账户项目取期间内多条保存余额,读取没有按日期排序来保证最后一天,同一项目多条返回会随后覆盖。因此即使界面显示某金额,也不能承诺它一定是期末最新余额。先查原账户日志、生成范围、实际返回顺序与汇率,再判断是否可用;结束日相同而范围或生成结果改变,旧金额也不能当永久冻结的期末凭证。
库存成本在配置里可以选择原仓库,生成也会读取仓库成本日志,但当前查询把库存成本排除在普通期间汇总之外,本页不能保证库存成本会单独回填展示。能选仓库、配置保存或生成处理过,都不能证明当前报表已经正确展示该仓库存成本;出现零、空或异常应回原日志与实际取数核。不要加一个固定补差汇总掩盖缺口,也不能凭账户或库存一个值承诺资产负债表完整平衡。
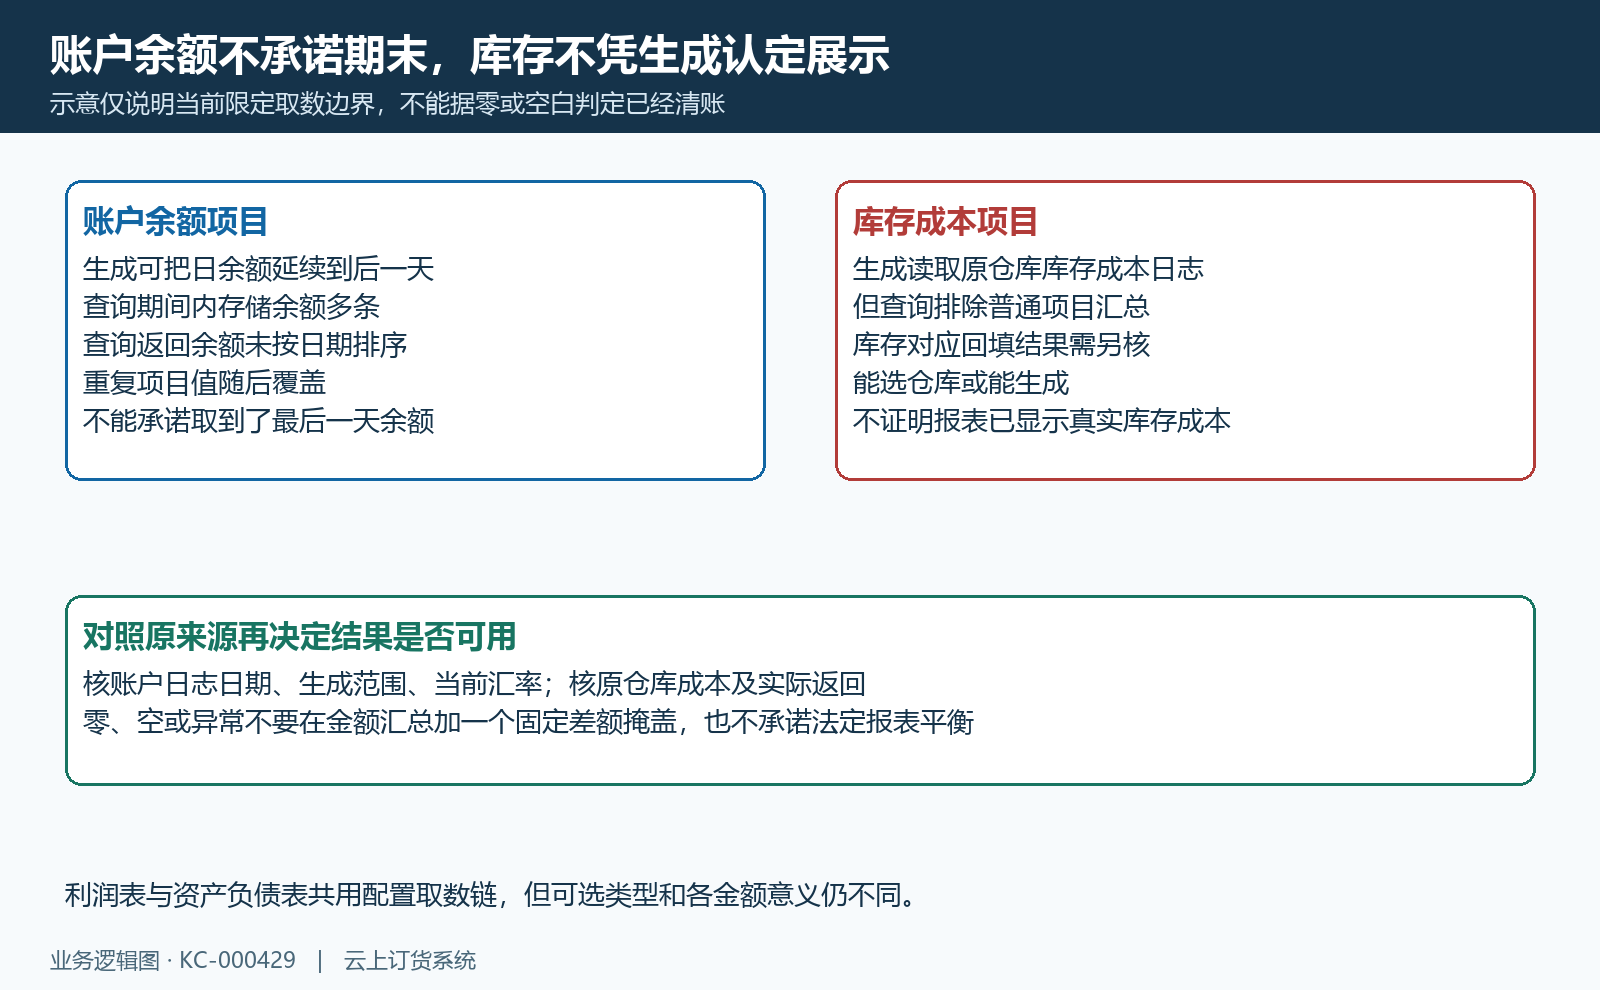
图9:账户期间多条无排序不承诺期末,库存查询排除且未单独回填需核。
8. 回原期间验基础金额,空表失败不代合规利润
查询目标期间后逐项核编制单位、起止、项目名称、金额和备注。先把销售收入、成本、运费、类别或科目等基础项与原业务对照,再按公式复算汇总。两表当前页面共用取数与加减展示链,名称不同并不自动让一张成为法定利润表、另一张成为完整期末资产负债表;业务认可的口径和数据范围仍需明确。
历史利润表局部显示销售收入、销售成本两行及旧零值,只能证明当时项目已经显示,不证明当前企业没有业务、已经平账或利润为零。基础项无保存数据可能回零,库存及账户又有不同边界;空表可能是没有配置,也可能是当前查询未成功。页面仅在查询成功后更新数据,失败不保证清空旧值,切换期间后保实际日期回显与原反馈,不能用旧金额判断新期间。
异常从本表项目编号和配置开始,依次核参数对象、类别科目映射、原业务日期状态与汇率、生成范围、保存基础金额、展开公式及展示结果。销售核订单与保存成本,资金核原收付款记录和账户日志,仓库核成本来源,财务核全部引用及符号。用同一目标表和期间复查具体差额,保合理未结项,不靠改名称、删除来源或重复生成掩盖问题;当前权限、企业同数据与全链运行仍待核。
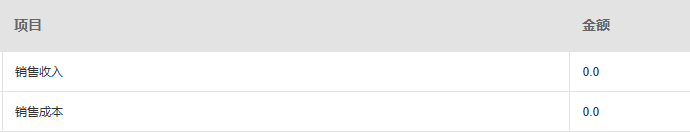
图10:历史销售收入与销售成本两行及0.0,旧零值不证明当前无业务或平账。
下一步学习
利润表:查看期间收入、成本、费用与利润构成、资金与财务报表:资金流量、资产负债项目与账户核对、资金流量统计:查看账户资金流入、流出与期间变化。