最后采购价取值核验:有效采购记录与本次参考价|云上订货系统
云上订货 · 更新于 2026-10-08
采购员看到供应商今天报十五点五元,新增采购单也填十五点五元,而“最近采购价”仍是十五元时,先核各字段的来源和更新节点。最后采购价用于本次参考,不替代本次实际成交,也不等同于每个仓库的库存成本。本文以同一鲜整鸡规格的历史画面说明差异;实际采购审核、人工改价和库存成本同步各查本企业当前原记录与返回结果,不依据历史画面认定本次处理已完成。
从具体规格分清报价、本次单价与最近采购价
PC管理端从“商品→商品价格→采购价格”定位商品,结合关键字、分类、供应商与商品状态找具体规格。多规格商品须进入实际那一规格,不能只核父商品名称。查看最近一次供应商、最近采购时间、最近一次采购基础价及辅助单位价;有“人工修改”来源标识时,还要查看变更流水。新采购单清单中的“最近采购价”用于对照,“采购单价”才是本次成交金额的组成项。账号能打开商品列表,不代表已获得采购价字段或人工修改权限。
历史新增页中,鲜整鸡规格为一公斤,供方为岭南禽肉日配供应商,南区冷链仓采购十公斤:最近采购价十五元,本次输入十五点五元,小计一百五十五元。两个价格同时存在并不冲突。先确认本次价格是否与供方达成一致,数量和采购单位是否正确,再按原采购流程提交;不能把最近采购价手工抄成十五点五,仅为了让两列看起来相同。若本次成交改成十五元,应核实业务依据后修改本次单价,而不是改写旧采购事实。
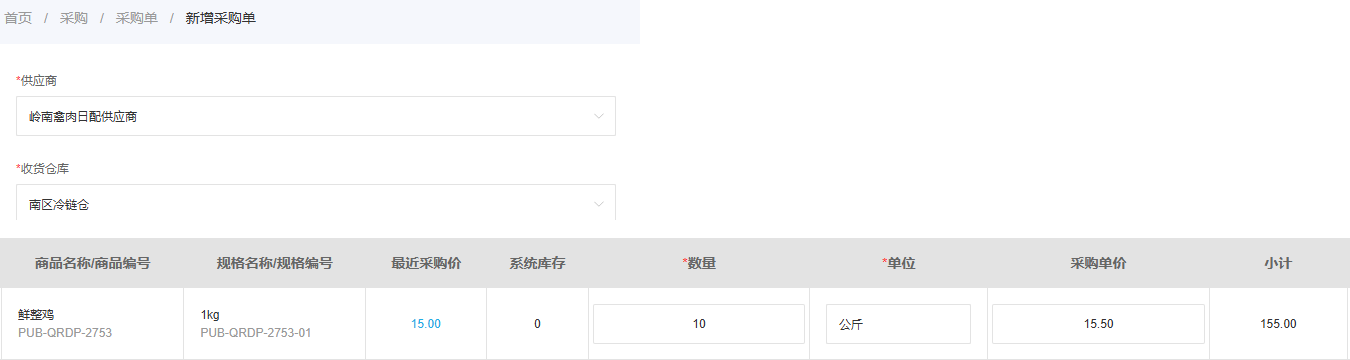
图1:历史新增采购页保留供方、仓库及同一规格行;十公斤本次单价15.50,最近采购价15.00。输入完成不代表采购已审核。
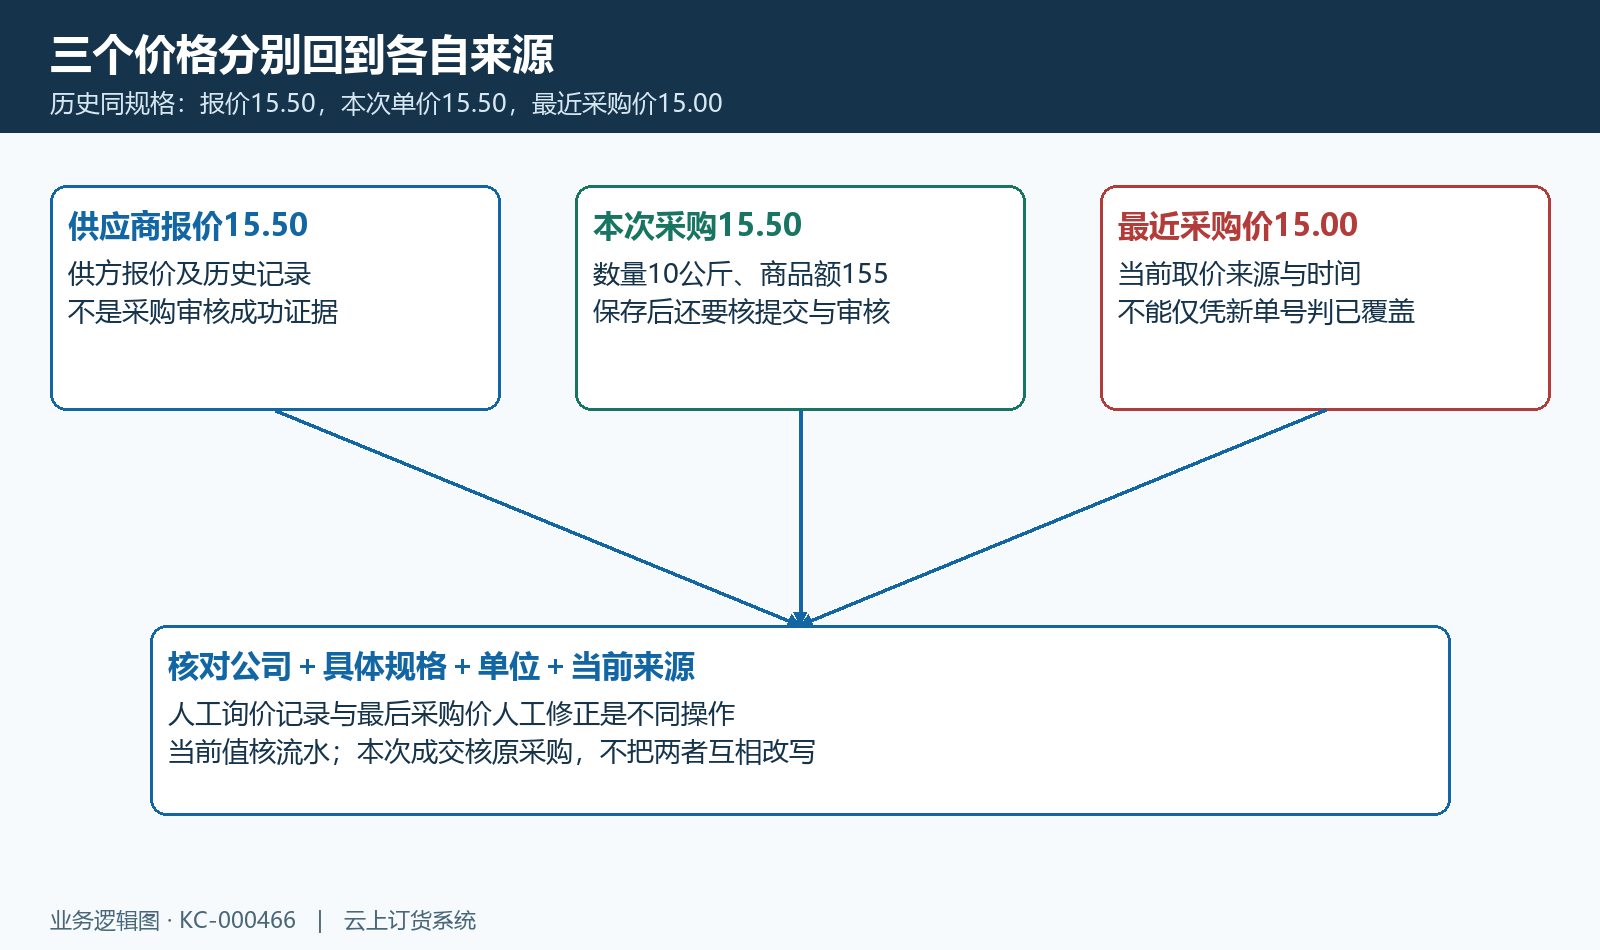
图2:三个价格分别核供应商报价记录、原采购成交明细与当前取价来源,不能用一张新单号证明最近价已覆盖。
用来源状态与审核时序解释有效采购记录
供应商报价详情中的“最新报价”和“报价时间”属于供方报价记录,可继续查看历史报价。历史画面显示该规格按公斤报十五点五元,报价次数为一次;这只能证明当时列表展示的报价,不能证明一张采购已经审核或当前最后采购价已经更新。核来源时同时记录企业、规格编号、采购单号、明细单位和审核时间,避免把另一规格、另一供方的一次报价当作当前规格的成交来源。
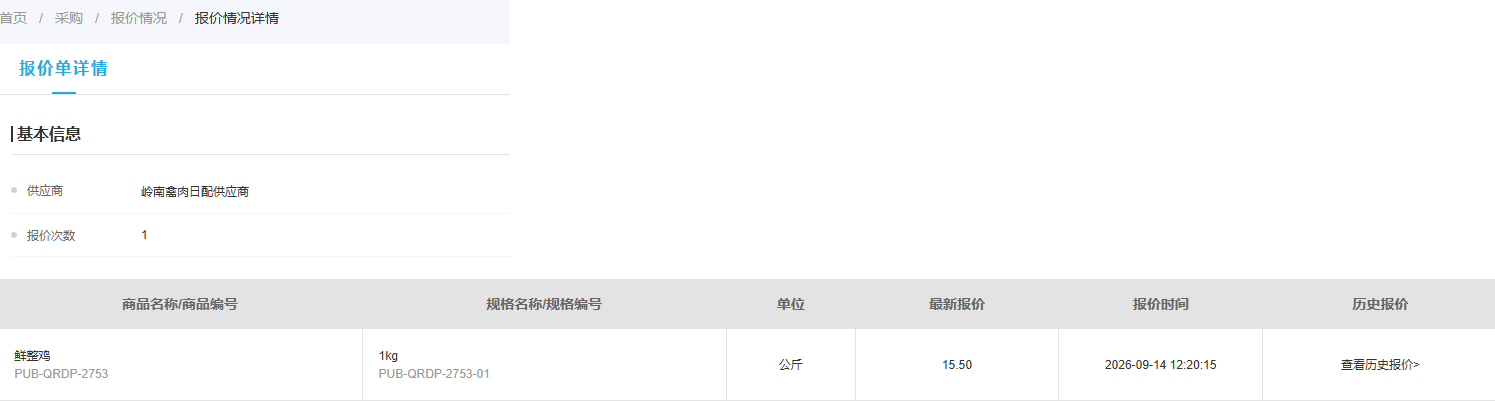
图3:历史报价详情显示最新报价15.50、报价时间和查看历史报价入口;报价记录不是最后采购价审核更新结果。
最后采购价按企业和商品规格维护当前值。尚未成功人工初始化或修改时,原采购及供应商取价链继续沿用原业务结果;历史零价及供方参考价格仍需查原来源,不能一概当作人工改价后的有效正价采购结果。只查询、打开窗口、预览、取消或同价提交都不算成功人工改价。已经成功人工改价后,下一笔正常、有效且正价的采购审核可覆盖人工当前值,并保留系统、人工各次流水。此时核历史采购来源按审核时间先后确定,同一审核时间再看采购单和明细顺序;不能只按单据创建日期或编号猜最新。
历史二十公斤原单每公斤十五元,金额三百元,最近采购价也是十五元;新保存的十公斤原单成交十五点五元、金额一百五十五元,但最近价仍十五元且页面尚有“提交”。后者不能当成已审核成功,更不能据此认定系统漏更新。回原单核实际提交、审核状态和操作日志,再回商品价格页刷新同一规格的当前来源。采购取价更新与入库完成后的库存成本核算是不同节点,审核通过也不代表货物已收或款项已结。
两张原单的数量也不能用来决定哪次是“最后”:二十公斤比十公斤多,不代表它具有更高取价优先级。若把三百元与一百五十五元相加,再除以三十公斤,得到的是另算的数量加权金额,并非最后一次来源的单价。该算法不能代替来源时序,也不能直接填写仓库成本。核价格日期时还要分清供应商报价时间、采购审核时间和人工操作时间;日期新但属于询价,不能用来否定较早的采购当前来源。价格距今天数只帮助判断是否需要重新询价,不会自动证明旧价已作废或必须被改成今天的报价。
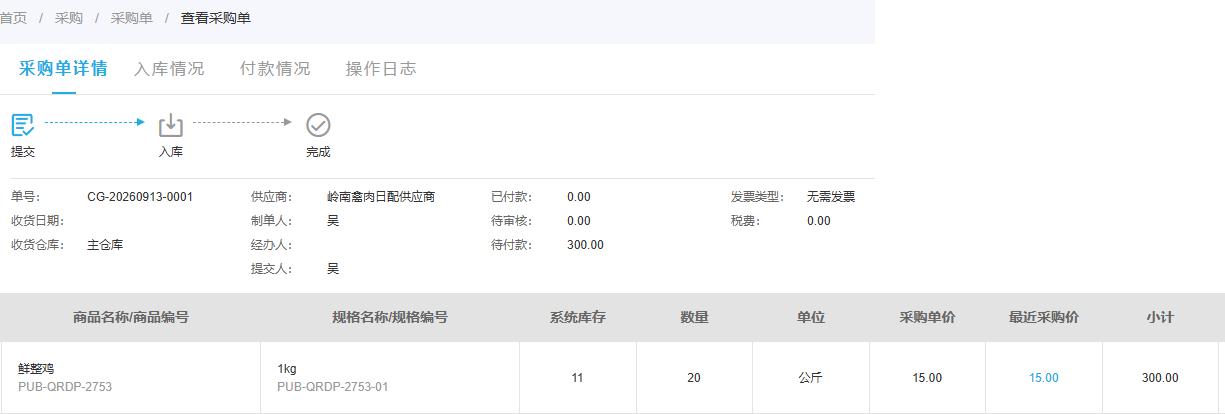
图4:历史原采购CG-20260913-0001的数量20公斤、单价15.00、小计300.00及最近采购价15.00;采购金额不代表实际已付款或有效入库,货款结果另查原记录。
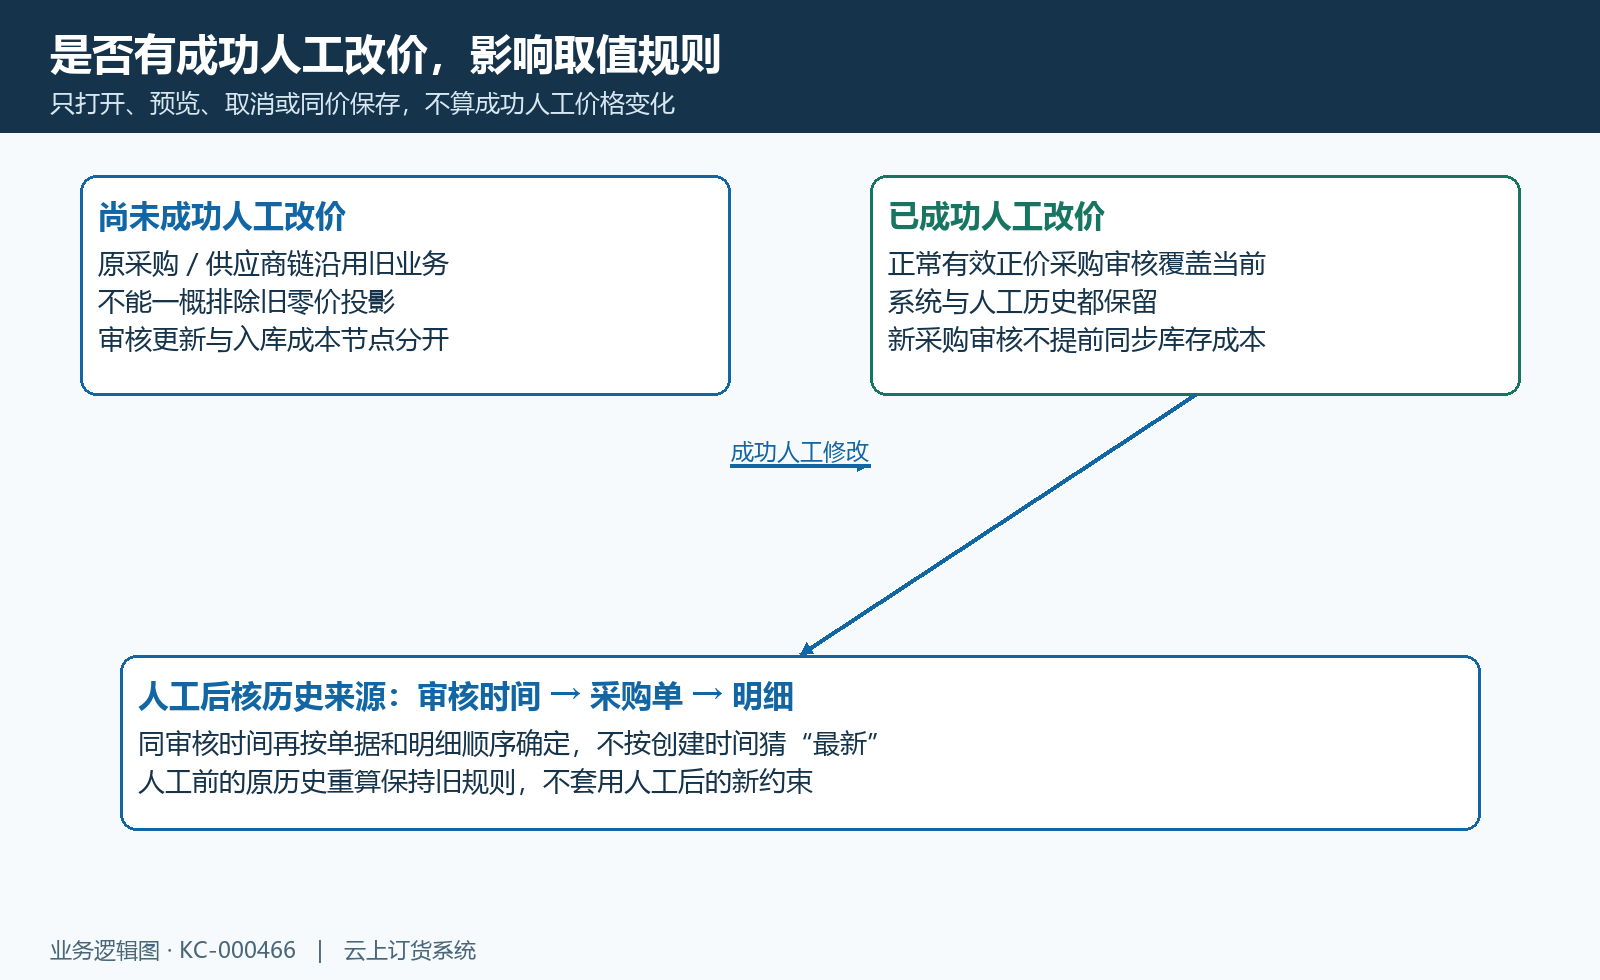
图5:先确认是否已有成功人工价格变化;人工后的正常正价采购按审核时序查来源,历史供方参考值和零价另回原业务核对。
比较前先核单位倍率,手机询价另查原记录
价格必须连同单位看。同一规格按箱采购、按瓶展示时,要查一箱所含基础单位数量,再换算基础单位价格。另设例子:一百二十元一箱、一箱十二瓶,基础价为每瓶十元;一百二十与十不能直接判断哪次贵。辅助单位倍率变化时,回查来源当时的单位、倍率和流水快照,不能按今天的新倍率重新解释旧成交。单位失效、同名单位无法唯一对应或倍率异常时,先核商品单位资料和来源明细,不通过改名称凑出相同数字。
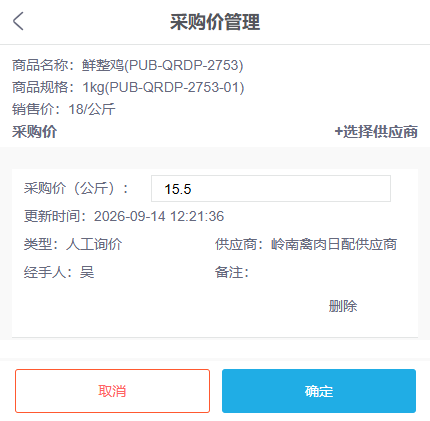
图6:历史手机“采购价管理”展示同规格15.5元/公斤、类型人工询价及关联供应商。这是询价记录,不能当作PC“修改最后采购价”保存成功画面。
手机历史页的采购价、更新时间、类型、供方和经手人,适合辅助追查这一次询价的业务依据。若手机询价已改而最近采购价仍旧,不要反复删除询价或新建采购试图强行刷新。回PC核当前来源和实际采购审核节点,并把询价与当前价分别留证。跨币种或含税口径不同的金额也不能直接比较;人工修正按当前合法单位录入含税人民币价格,不应自行猜汇率或把未税金额直接填入。箱瓶例子仅解释单位折算;外币或未税价格先交财务核统一口径,不能假定本入口会自动转换。
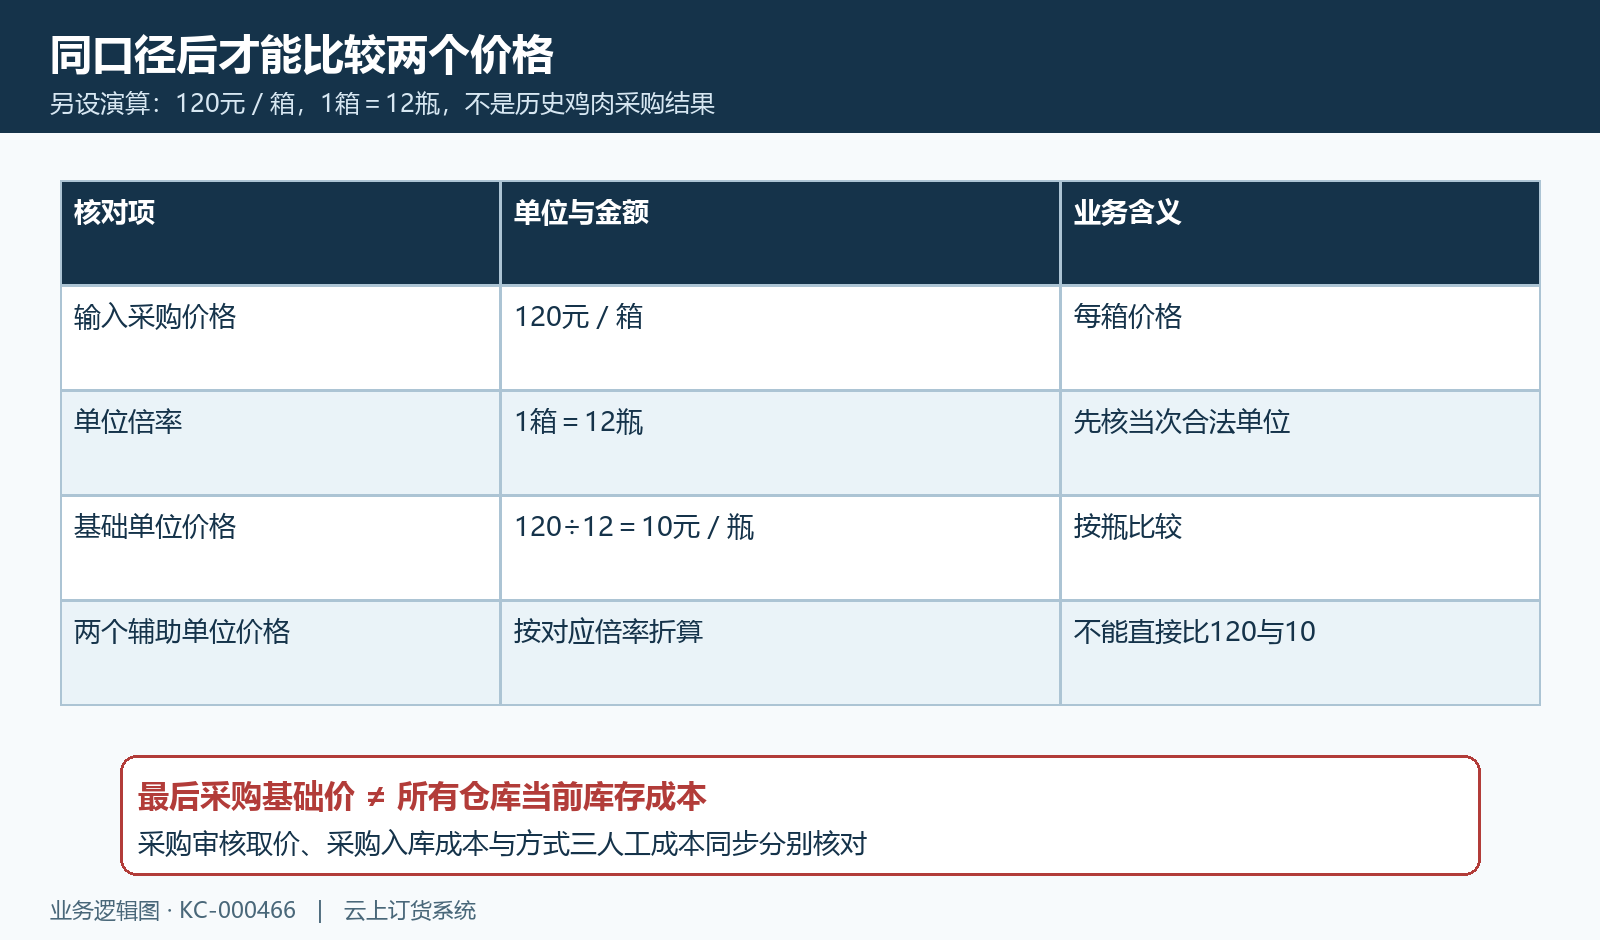
图7:箱瓶例子展示输入价、倍率与基础价的关系;这是另设演算,最后采购基础价与仓库库存成本仍须按各自节点核对。
当前值确需人工修正时,先预览并核保存结果
有业务依据需要修正当前最后采购价时,由有权限人员在具体规格行使用“修改最后采购价”。输入大于零的价格,选择商品合法单位,填写原因后查看影响预览。核修改前后值、基础单位折算、涨跌和成本处理范围,再确认保存。选择关联供应商只提供人工来源依据,不会凭空生成一张真实采购。变更流水与“查看采购价”中的采购、询价记录分别保留;当前流水列表直接显示来源、前后值、供方及说明,不按旧版教程寻找已撤下的详情或恢复行按钮。
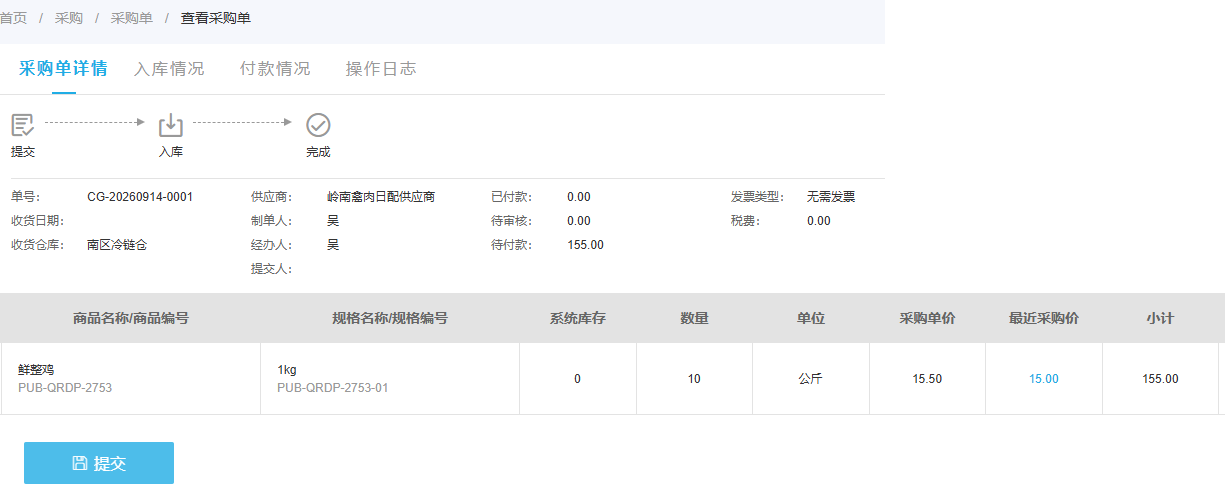
图8:历史保存后的CG-20260914-0001仍显示提交按钮,成交15.50与最近价15.00分列。保存采购单不能替代人工修正当前价,也不是审核更新证据。
成本范围方式一或二只修改最后采购价,库存成本保持原业务处理;方式三需同时具备库存成本调整和全部启用仓库数据权限,按修改后的基础单位价同步启用仓,包括零库存仓,禁用仓不处理。不要另填一个目标成本或把运费、优惠手工摊进本次人工基础价。保存成功后回查同规格当前值、来源与新增流水;有全仓同步时再核实际更新仓数、成本批次和逐仓结果。任一仓无权或同步失败,应按原错误处理整次操作,不能接受只改部分仓的结果。
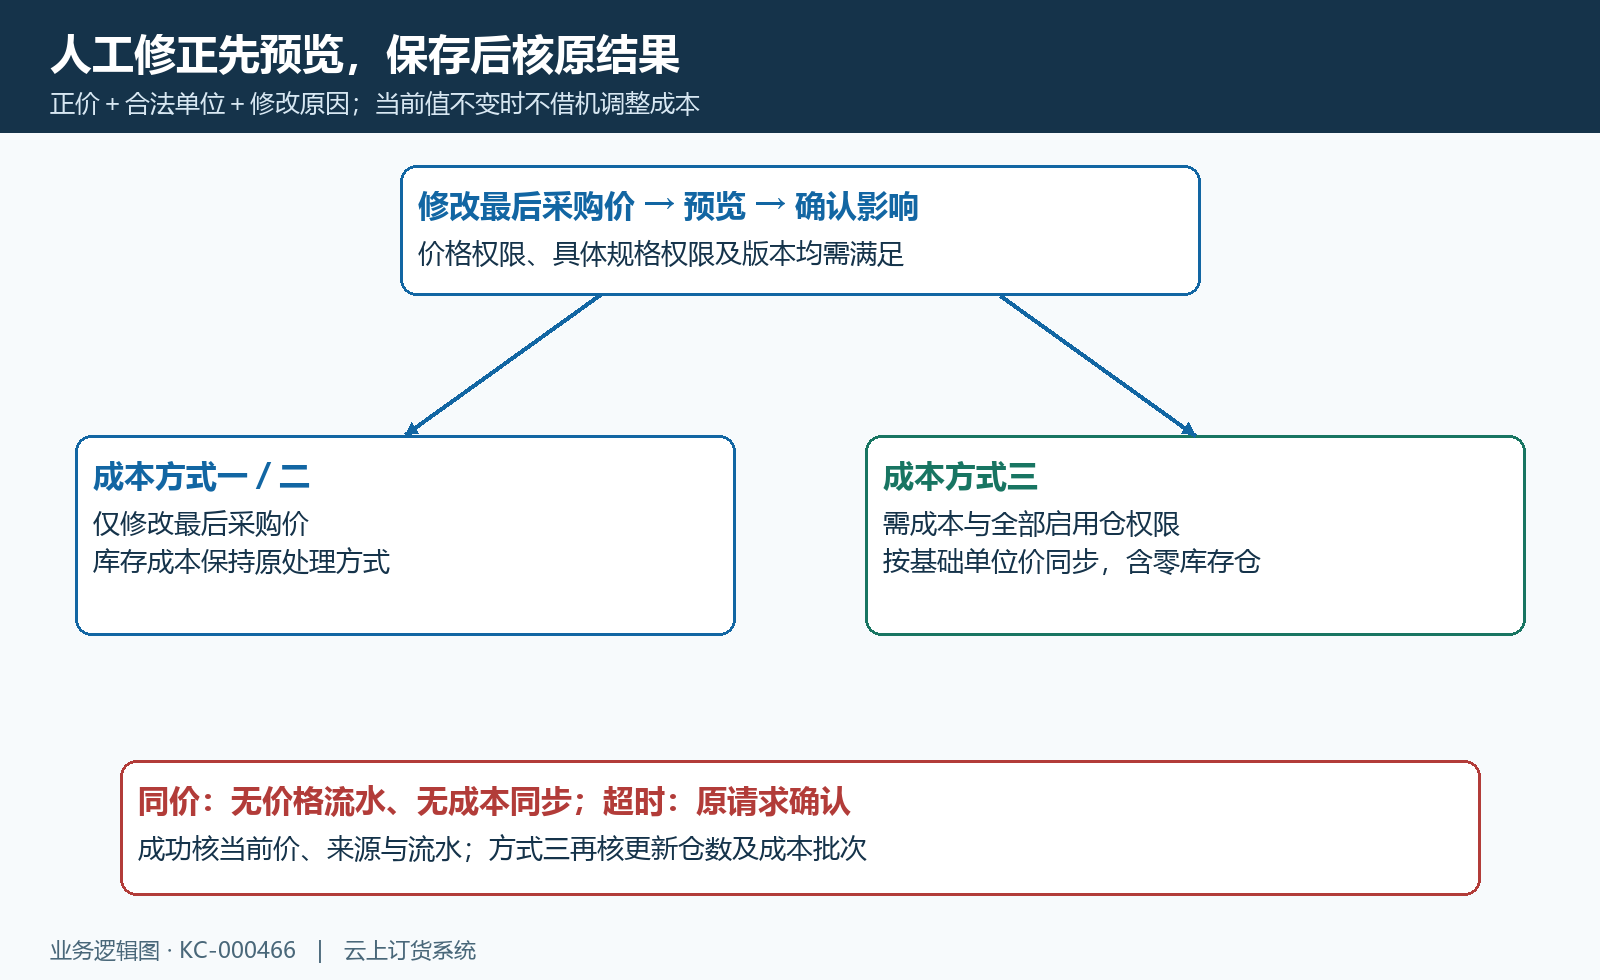
图9:人工修正先预览再确认;方式一二仅价格、方式三全启用仓成本同步,同价提交不借机调整成本,超时按原请求确认。
取价不一致按原结果排查,避免重复修改
价格仍旧时,先排除页面未刷新、父子规格选错、本次采购只保存未审核、当前来源为人工修正、单位倍率不同,以及原来源已失效等分支。未成功人工改价时先核原有采购及供方取价结果;人工后重算则按有效正价采购和审核时序核来源;重算不是任意输入新价格,也不直接把回算价同步成所有仓库存成本。没有合法来源时,不把“无”当零元正常成交,不为了补一个数随便增加零价采购。
同价保存提示价格未变化时,核确实没有新增价格流水,也没有调整库存成本;各仓成本有差异需由有权限人员单独核“仅重新同步成本”的资格和影响。预览失败先改正原输入或权限,版本冲突先重新读取当前值并预览。保存超时或结果无法确认时,按页面原请求确认处理结果,不另发一笔新修改。最终保留规格、来源单号或流水、单位、核对时间和脱敏错误提示;下次正常采购覆盖人工当前值后,人工历史仍是解释此前参考价的依据。
下一步学习
继续核对供应商报价与采购审核,再学习库存成本及单位维护。发生采购欠交时另核原采购、实际入库与财务交接,不用最后采购价的变化替代数量或付款结果。