先付款客户订单不能审核:实际收款与结算方式排查|云上订货系统
云上订货 · 更新于 2026-10-08
先用原订单号区分确认审核与收款动作
出现“当前客户结算方式为:先付,本单暂未完成付款,请先收款后再审核”时,先保留完整提示、操作时刻和原订单号,明确点击的是“订单审核”,还是“订单确认”、收款记录中的“确认”。这几种动作负责不同环节:订单确认核商品与订单内容,订单审核按当前财务及流程条件放行,收款单确认核有效款项。不能把一次订单确认成功当作收款已经审核,也不能把收款审核成功当作已经发货。
在PC管理端进入“订单—订货单”,用原单号定位,打开详情,核客户、订单来源、提交时间、当前节点、已收款、待审核和待收款。先查这笔原单是否仍有效,有转单、主子单或拆分关联时保存对应编号,不能拿同名客户另一笔订单的金额来解释本单拦截。订单审核入口可能随企业流程和岗位权限出现,看到按钮不代表款项条件已满足;点前先完成只读核查,避免反复确认造成下一岗位误接续。
保留的历史PC画面对应邻里便利店原订单,已收款零、待审核零、待收款二百八十八,货币为英镑,窗口写的是订单审核后可以出库发货的确认提示。它没有显示客户档案结算方式,也没有显示先付拒绝。图中原金额和节点仅用于认清字段及动作,不能宣称该客户当时为先付、当前已到账或本次审核通过。遇到具体拒绝仍以当前原单提示和本企业币种金额为准,核准记录空白也不能代替收款记录。
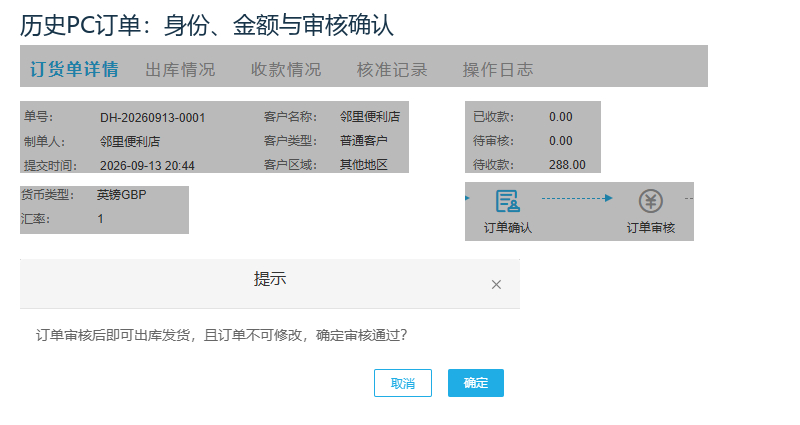
图1:历史PC订单字段与审核确认窗口,不含先付拒绝或客户结算方式,不证明本次审核成功。
核原客户结算方式与先付放行门槛
按订单详情对应的客户打开客户档案,核“结算方式”显示先付还是后付,同时用客户编号和所属企业确认身份。客户档案中的结算方式与收款时选择的现金、转账、线上渠道不是同一字段,客户选择某个付款按钮也不会自动变更先付约定。客户有不同合作账户、同名门店或不同企业归属时,先认原客户,不能用另一档案的后付状态解释当前订单。
先付客户在订单审核财务节点,需要本单收款状态已经完成;未完成会提示先收款再审核。订单确认与该节点分开,确认通过后仍可能停在待订单审核,不能把“上一节点已通过”作为这次必须放行的依据。判断满足这一项以后,还要核当前单据状态、拆单是否进行中以及相关岗位权限;收款完成只是付款条件,不保证其他条件全部满足,也不代表库存已出库或承诺已送达。
排查顺序是原客户结算方式、本单有效已确认收款、应付合计,再看其余提示。如果约定确为先付而款未收足,按真实到账和已有款项办理缺少环节,不为了让按钮通过临时改成后付,不关闭审核节点,也不复制一张新订单绕过限制。发现档案与真实合作约定不符时,由负责维护结算约定的人员核依据后处理,保存修改前后的业务原因;不能由排障人员猜测客户应该享有账期,或把授信余额当作同单收款。
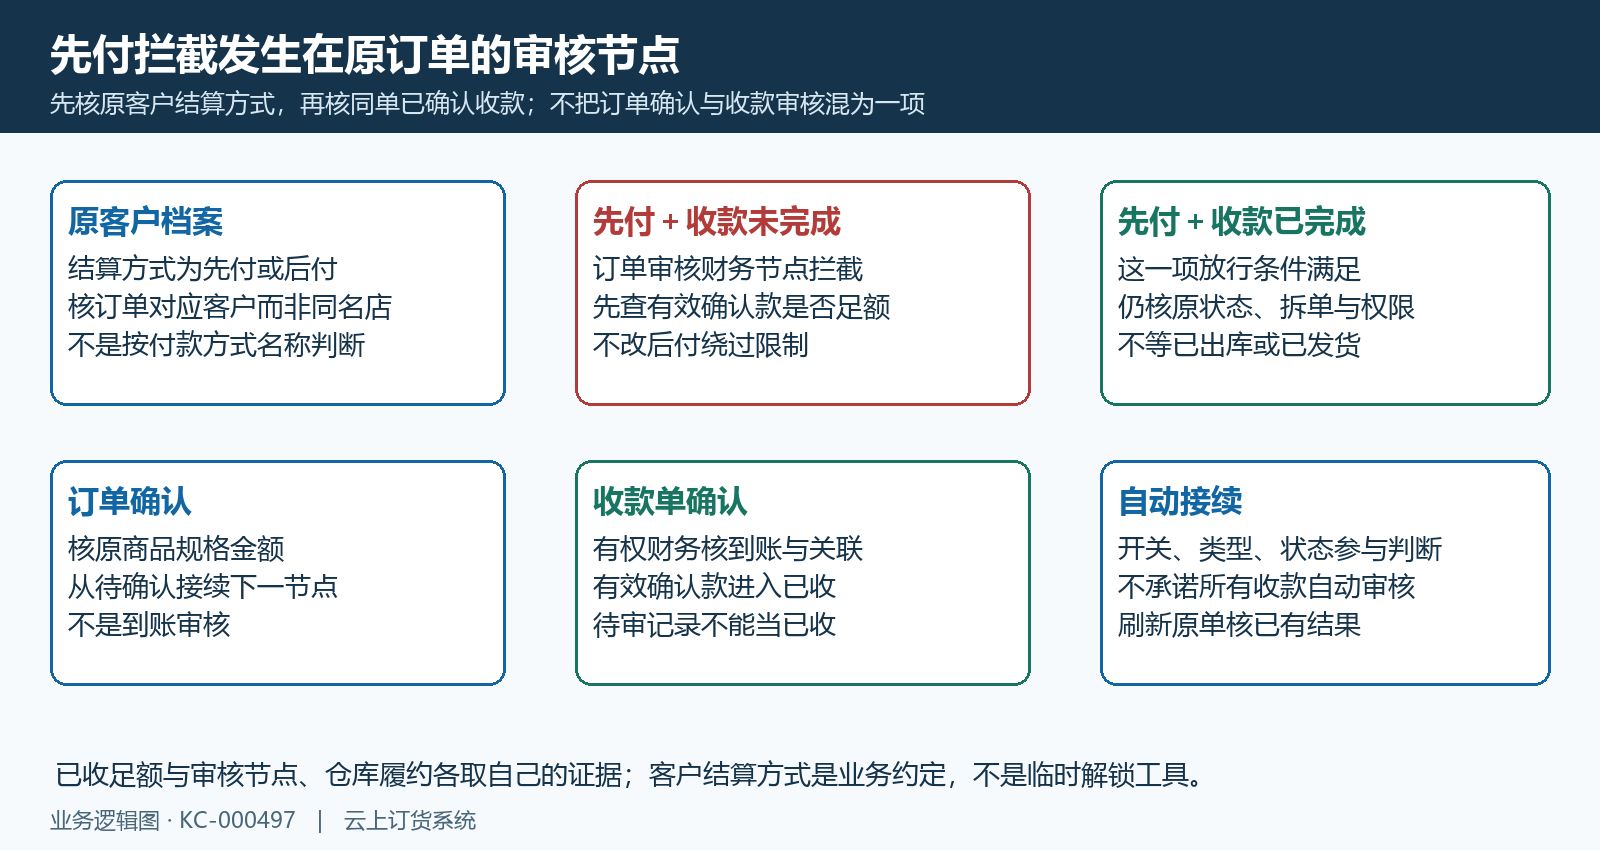
图2:原客户结算方式与本单收款状态共同核,订单确认和收款确认另分职责。
已收款待审核待收款与押金分别比较
订单详情上“已收款”是已经有效确认进入本单的收款,“待审核”是尚未确认的在收金额,“待收款”是应付合计减去已收和待审核后的非负余额。三项承担不同作用,尤其待审核款会占用可再收额度,但不能算入先付放行所需的已确认收款。页面待收款零,可能只是剩余金额全部处于待审核,并不意味着财务已经把所有款项确认完成。
以独立同币种例子说明:订单总额二百八十八,包装物押金十二,应付合计三百;已确认二百,另有一百待审核,待收款显示零。先付放行比较的是已确认二百与应付三百,仍有一百尚未有效确认。此时先核原待审核收款记录及实际到账,交有权人员处理原记录,不能又加一笔一百,更不能让客户再次支付已经实际付出的款项。确认成功后回同原单核已收、待审和收款状态,不能只看窗口关闭。
应付口径还要检查包装物押金,不能只用商品清单总额或销售金额判断是否已付完。按当前订单适用的运费、费用、优惠和包装物明细确认本单最终应付,币种与汇率另核,历史英镑二百八十八不等今天人民币账务。若无包装物押金则按本单实际零值处理,不凭此示例增加费用。实际页面没有对应字段或金额和记录不一致时保留差异,交负责人员核当前版本与数据,不手工改到“差额为零”掩盖未确认记录。
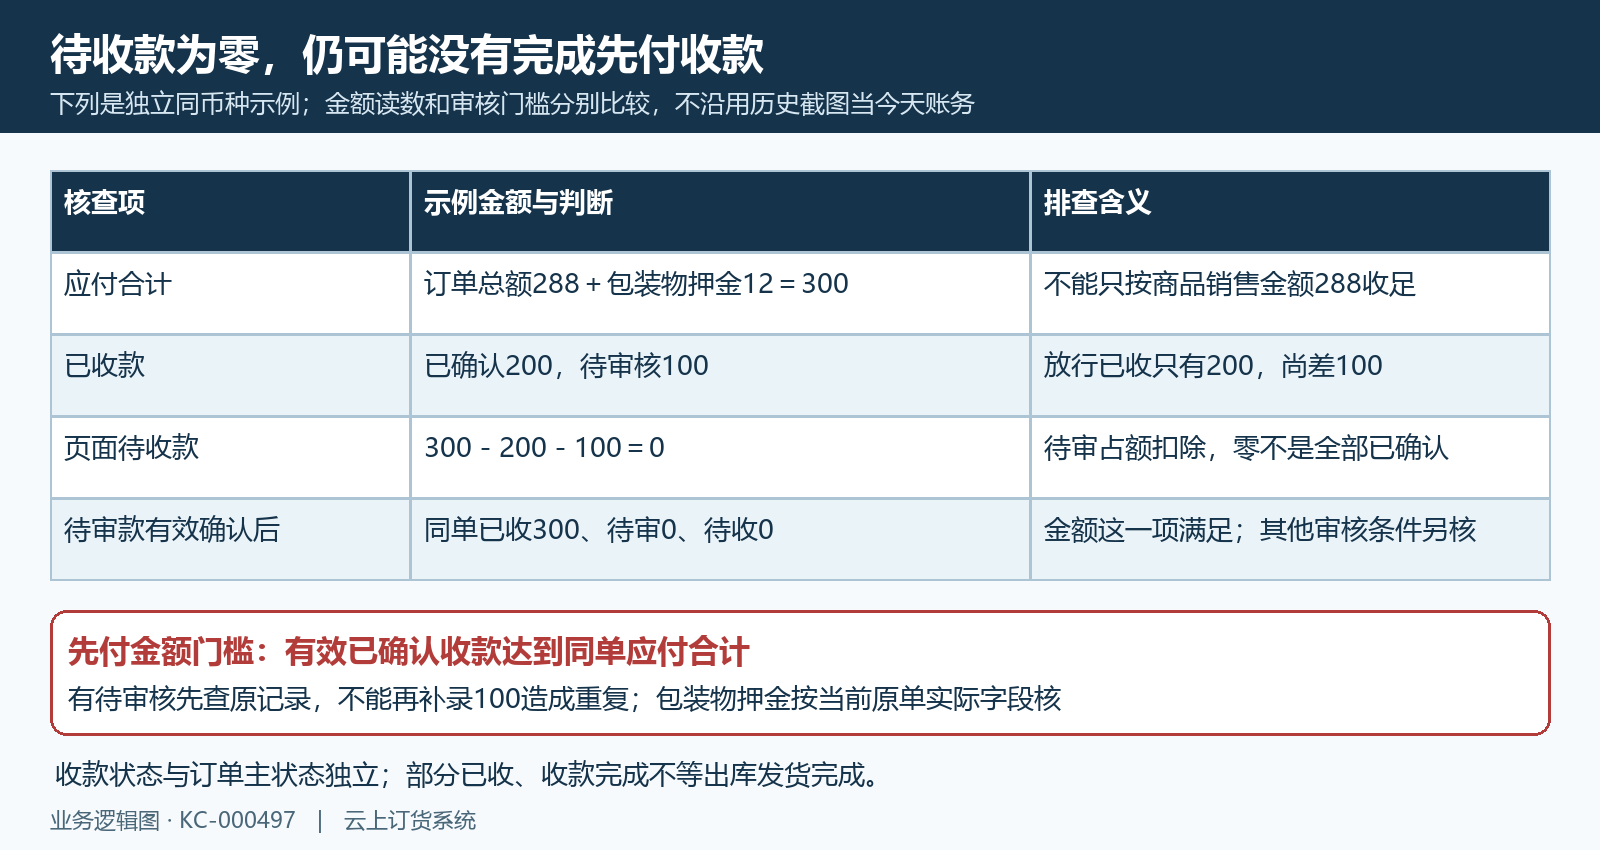
图3:独立同币种例子:待审一百占满待收额度仍不进入已收,应付押金单独核。
回原收款关联与分摊核实际款项
在原订单详情切换“收款情况”,读支付方式、收款账号、收款金额、时间、状态和备注,打开原记录核收款单号与关联订单。客户提供付款凭证后,由财务对本企业实际账户、币种、到账时间和金额核实,再看系统记录是否对应这笔原款。客户回执、聊天中的已付款或同客户余额都不能单独证明本单已有效收款,也不能据此再建立重复记录。
直接关联这张订货单的收款,核原单号和有效确认状态;一张款项核销多张订单时,核本单分摊的实际金额及分摊状态,而不是把整张收款总额都算到当前订单。界面有核销关联时,行内金额可能显示本单分配金额。款到企业但尚未分配给本单,交对应财务岗位核销;已关联但待审核,交有权审核人员核原记录;两种问题不能靠催客户补付款解决。
添加收款会影响真实资金和账务,只有实际缺失且已核到账的款项才按岗位流程登记。金额不得超过本单剩余可收额度,附件、收款人、账号、流水等按当前设置填;已有待审核占额时先处理原款,不强行再加。原收款被作废、退款或关联有变化时,刷新订单已收和收款状态,旧的成功截图不保证今天仍有效。金额不足、超额或账户不一致交财务核清,不通过改金额、删除关联、重新支付来制造看似满足的结果。
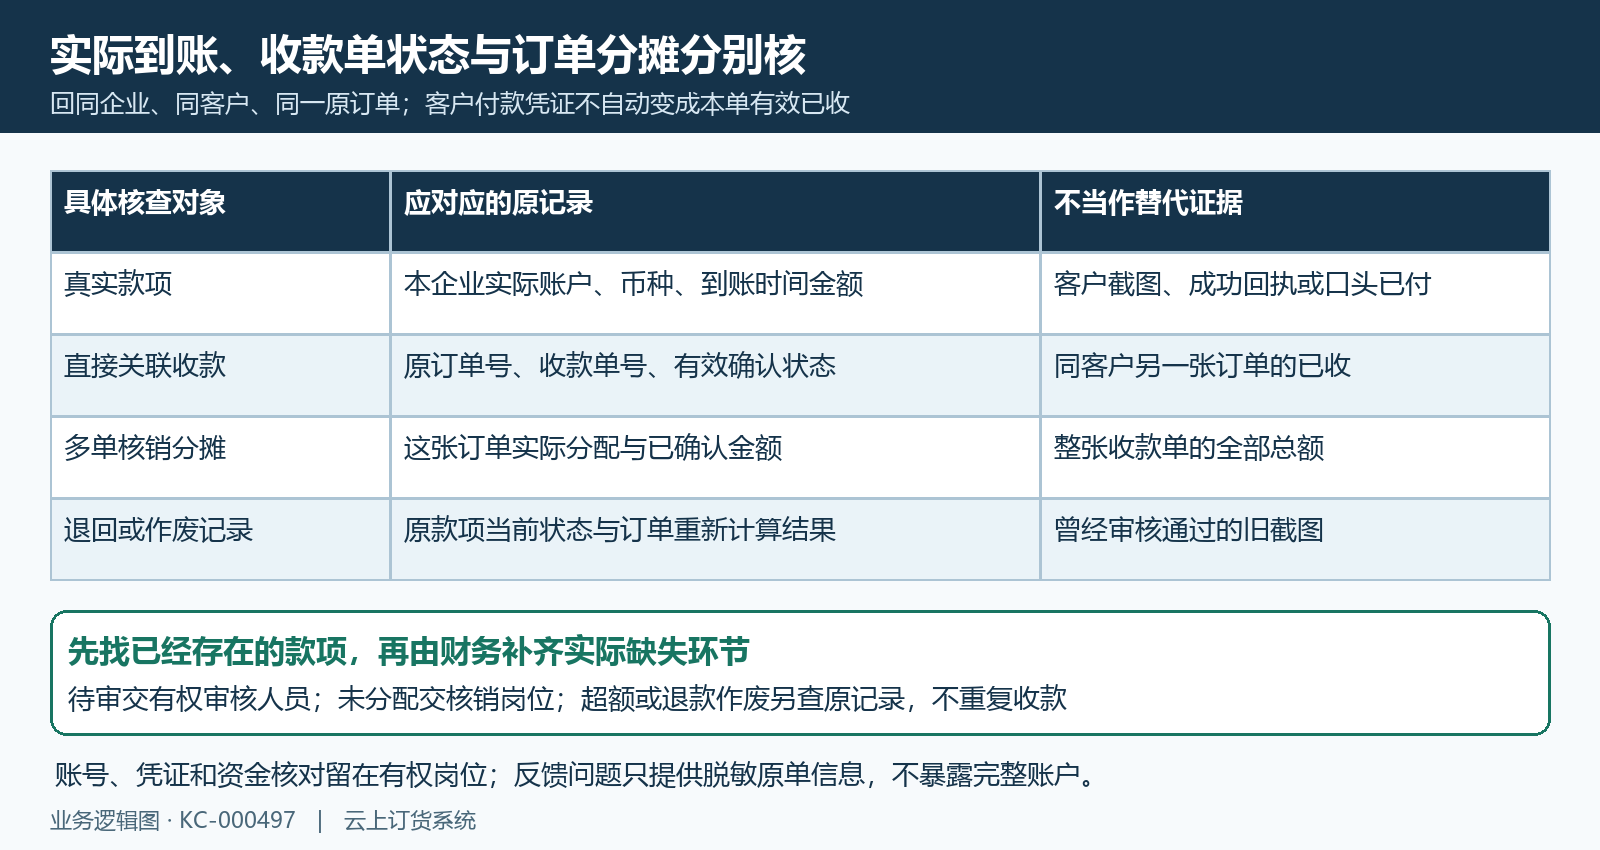
图4:付款凭据、已确认款与本单分摊另核,到账不自动等于本单已经完成收款。
手机管理待付款与客户付款反馈分别核
手机管理端可以回原订单详情核订单号、客户、状态、订单总额和收款情况,便于现场人员与PC财务指向同一笔业务。保留的历史手机图显示邻里便利店同一原单待订单审核,订单总额二百八十八英镑、待付款二百八十八,并有“收款”入口。它是手机管理端画面,不是客户手机商城,也没有展示先付报错、客户实际付款或款项审核完成。
现场人员转述客户已付款时,先区分客户侧原交易反馈与管理端原订单款项。客户订单号、付款时间、实际支付金额和支付方式应对应本企业原交易,由财务回款项记录核实际结果;管理端“收款”按钮是办理动作,不是已收到钱的凭据。客户商城与PC号码不一致、有商城转ERP原单关系时,先核已关联对象,不假设画面中的任意两个号码都能直接相等。
客户付款过程中没有得到反馈,先查原交易与原订单记录,再决定后续操作;付款已扣但本单未体现时保留原凭据和发生时刻,交负责款项同步或核销的人员处理,不让客户连续补付。现场无法查看完整财务数据时,交有权岗位核实际账户与有效状态,不将权限限制误报为未付款。处理后手机管理和PC均刷新同一原单,客户侧回原交易或订单核应展示的结果;暂未确认的到账、关联或显示差异保持待核,不用一次刷新替代财务确认。
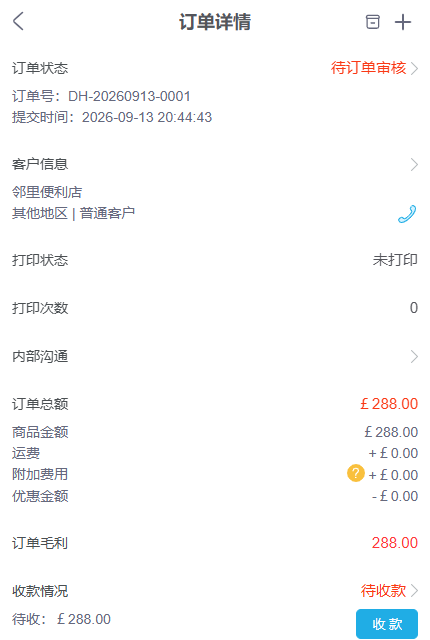
图5:历史手机管理端同原订单待付款,保留原币种,不当客户商城或当前到账证明。
按失败分支处理并回同单验下一节点
如果先付提示仍在,先刷新原客户和原单,比较有效已收与应付合计,再核待审记录、关联分摊和包装物押金。待收款为零且不能添加收款,可能是待审金额已经占满额度,不应先找管理员放开按钮。收款确认入口缺失还可能由记录不是待审状态、核销关联路径或岗位权限决定;设置要求制单人与审核人不同,制单人应交有权审核人员,不能更换账号代审。
提示收款单已审核时回原记录查已有结果;提示数据被修改时刷新最新金额、状态与修改时间后重新核对,不反复提交旧页面。超额或重复流水提示先找原款与分配结果,按财务真实差异处理,不改流水伪造第二笔款。订单拆单中、非审核节点或特殊报价未确认,则按对应原提示核主子单与报价,已付足不能替代这些条件。每项处理都保存原编号、最后有效动作、时间和未解决项,便于接续岗位找到相同对象。
收款确认后是否自动推进订单,还受企业自动审核设置、订单类型、当前节点和其他校验影响,不承诺全部自动进入待出库。操作报错后先查原收款、原订单及关联状态,不能仅凭账户余额判断整套流程全部成功,也不能重复收一笔款促使自动执行。最终回原单核有效已收、待审、收款完成状态和下一岗位待办,客户实际到账、仓库出库和发货结果另取证;仍不一致交脱敏单号、提示与时间,核当前部署差异,保留未覆盖结果。
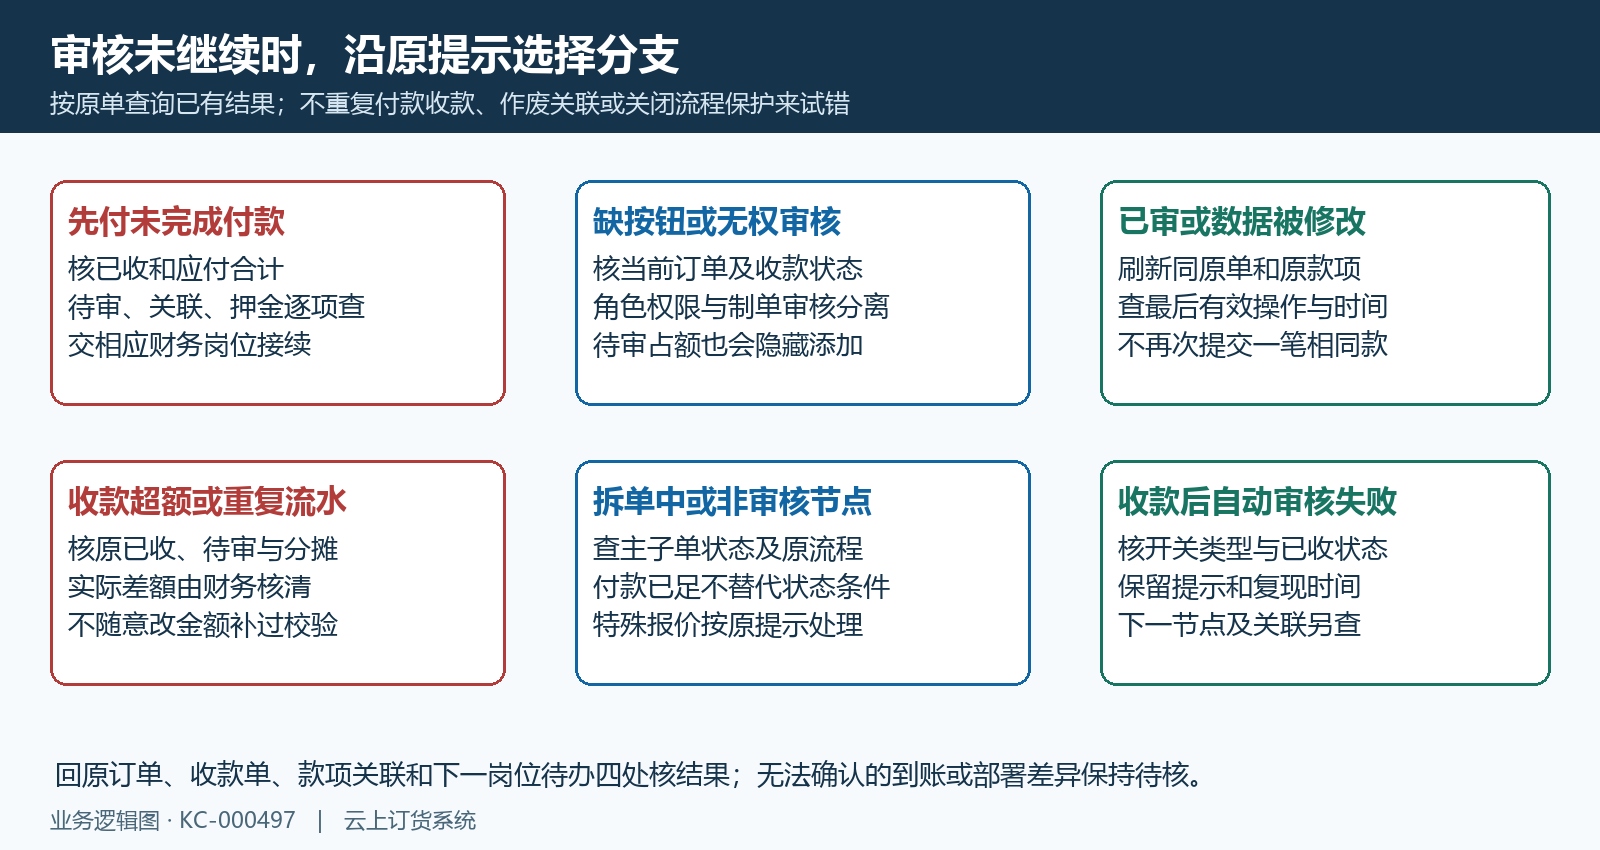
图6:逐项按原提示核已有款项和节点,处理后查同单下一岗位,不重复收款试错。
下一步学习
本篇完成后可继续学习[订单确认与审核](../客户下单/KC-000011)、收款单核销与[订单付款后仍待付款](../客户下单/KC-000012),分别核正常节点、真实款项分配与原支付结果回查。