开票金额超过可开金额:已开、退货和直送实收基数排查|云上订货系统
云上订货 · 更新于 2026-10-08
金额超限先找原入口和原关联,再核当前订单、有效占用、订退净额及申请余额。直送最终签收数量与银行收款分开,保存成功还需核原分配和票据状态。
先找金额超限的原入口,别用收款或库存替额度
开票金额超过可开金额,先记录提示发生在哪个入口:原订货单直接开票、客户批量申请开票,还是已有客户发票申请下添加记录。三者都可能显示金额,但关联对象和校验方式并不完全相同。先留原客户、订货或退货单号、申请号、本次应开与实际开票金额、当前状态和提示时间,再找对应业务。
图一保留历史客户发票列表的关联单据、应开票金额、实际开票金额和发票号码字段。原窄列表的列名显示不全,完整名称与金额要回详情和当前页面核对。这些列用于按原记录找依据,空列表不会证明客户没有开过票,更不会给出当前可开额度。打开对应记录时要核关联原单和状态,不把相同客户名称的另一张票混进本次计算。
提示金额大于关联业务当前可开,先查原金额及占用;提示票面商品可用库存不足,则另查商品、规格、票种和票面数量。客户实收款、预存款余额、商品售价或发票进项库存,都不能直接充当本次开票上限。一个客户已付款,也可能已有正在办理的票据占用;尚未收款的订单也不能仅凭应收余额决定可开多少。
系统图只说明对应历史字段,当前入口、岗位权限和保存结果应沿同客户同一原单核对,不能由旧画面认定已满足当前额度。失败提示不自动证明所有业务已回退,金额输入正确也不保证票种、关联对象、资料及状态全部满足。
图1:历史PC客户发票金额与原关联列,空清单不代当前额度。
已有完成与待审占用,按普通单笔和直送分别查
先按原订单查有效记录,不只看已经完成审核的金额。直送当前可开余额同时考虑有效待审及完成的开票占用:直接关联该订单的头记录,以及没有直接原订单的发票头所对应的有效分配明细,分别纳入。后一类不能因头记录没有原订单号就漏算,也不能把直接头金额和同一张票分配再次重复相加。
图二的直送条件例中,当前订单总额一千元,完成三百元、有效待审二百元,剩五百元。本次六百元超过这一余额,不能只扣三百后说还有七百。相应直送编辑校验会排除当前原记录自身再比较,但这一行为不能推广为所有普通单笔编辑都采用同一个排除逻辑。
普通单笔直接开票另有自己的检查:取原订货或退货总额,与该原单有效且非作废的直接开票头记录累计比较,再加本次金额。这个限定路径没有采用直送两种关联来源的完整汇总,不应把一句通用的已开加待审公式套到全部入口。页面金额与预期不符时,先核具体入口和原关联方式,再找差额。
有效待处理、已完成、作废和删除必须分别确认。作废票据的外部税务处理也不是本次金额校验自动完成的事。不要为了释放额度作废正确记录,更不要把待审记录当不存在;对原票确有更正需求,先由负责岗位确认允许状态、实际票据与原关联的处理。
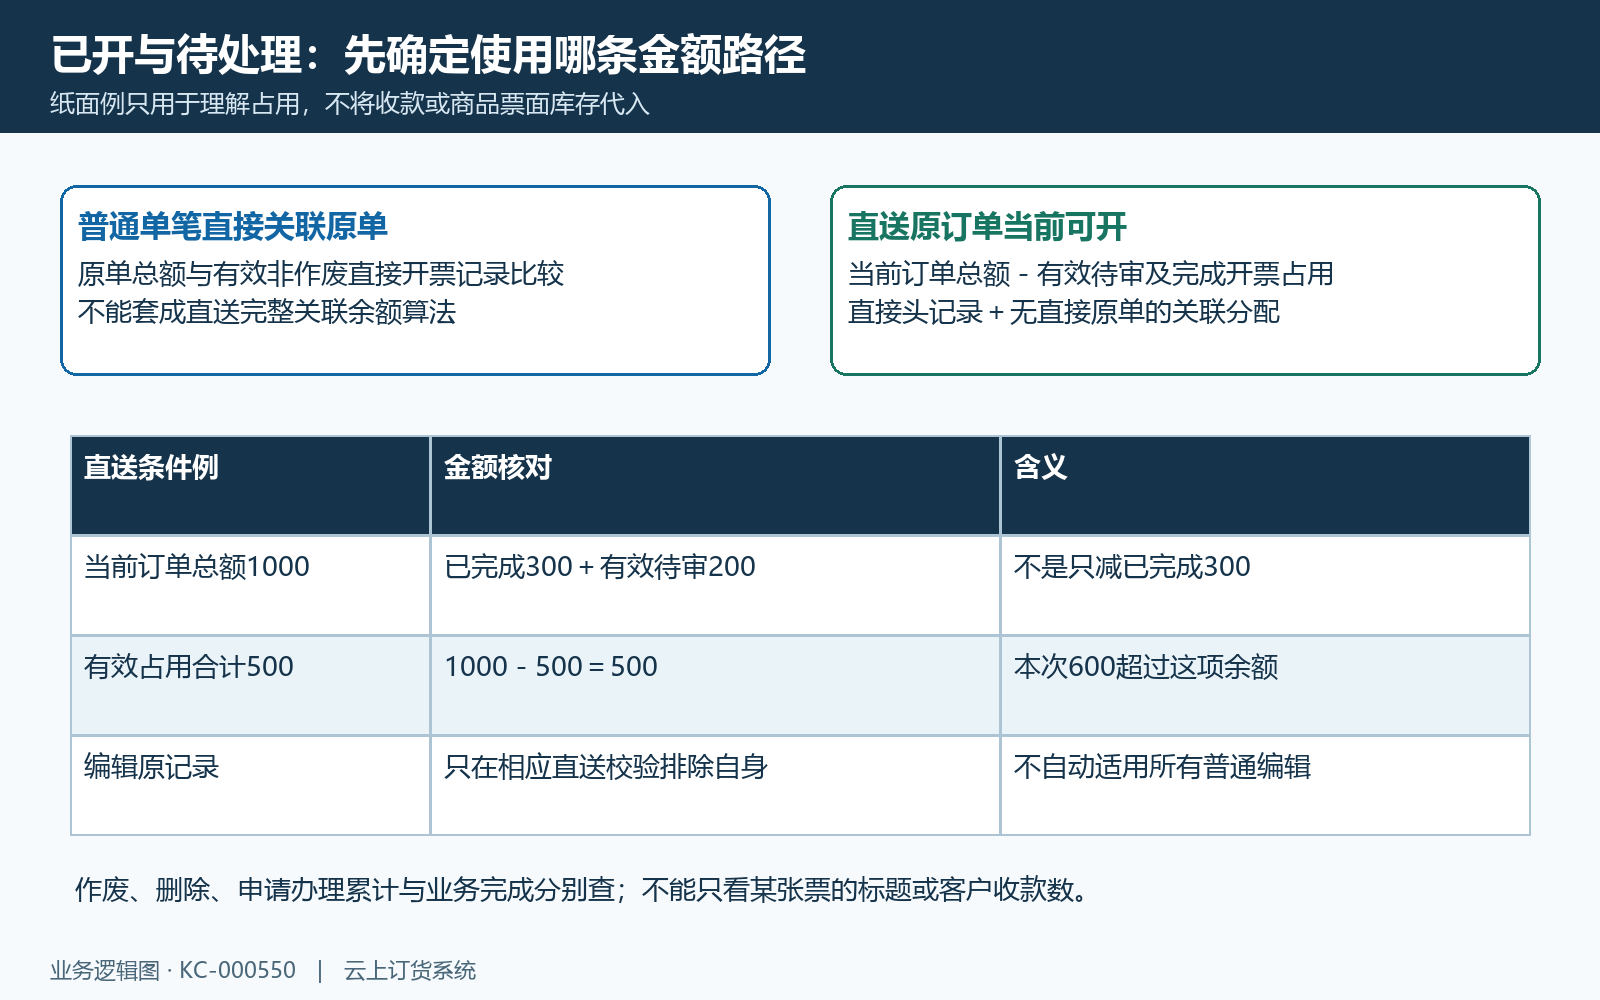
图2:普通直接原单与直送关联占用分开;直送条件例含待审。
批量按当前筛选重算订退净额,别拿退货总额重复扣
客户发票列表的批量新增进入申请开票页面,选择客户后按日期、开票类型、是否已完成及财务状态取得待开订货和退货。图三保留这些历史筛选字段,它说明清单范围怎样确定,不证明当时空清单可直接办理。尤其日期对应业务确认时间范围,不能拿另一个收款报表的收款日期合计代入。
本次应开按清单中的订货待开金额相加,再减退货待开金额。这里使用各原业务当前待开数,而不是所有订货总额减所有退货总额。举例当前订货待开七百、退货待开一百五十,净额五百五十;退货原总额若二百但已处理五十,再扣二百就重复扣掉已处理部分。计算前先看原退货对应的处理状态。
页面对负净额显示零,并把净额保留两位小数;本次实际开票需大于零且不能超过本次应开,等于应开这一数值边界可以通过前端金额检查。净额为零、没有符合条件的业务或票种不一致时,先核选单及状态,不改日期或票种去拼一个想要的金额。
按客户时间范围的普通批量保存还会重新取得业务清单,比较本次应开与当时订退净额是否一致。出现本次应开票金额有误、请重新选择单据,意味着原清单或金额需要重取,不是只把实际金额减小就能过。失败后页面也有重新取清单的分支,仍应核原结果,不能盲目重复新增。
图3:历史PC批量业务归集日期、票种、完成与财务条件。
直送实收基数是货物最终数量,先看原单重算结果
供应商直送订单的最终签收数量可能与原计划不同,但数量变化不是任意状态都允许。客户确认直送收货时,已收货的同数量再次确认可返回已有结果,改成不同最终数量则被拒绝;尚未发货也不能确认收货。先看原直送采购单、对应销售明细及当前履约状态,再讨论基数为何不同。
图四用没有其他费用与优惠的纸面例说明:原计划十件、每件一百元,原金额一千;符合条件的最终数量改为八件并成功重算后,订单基数为八百。这里的实收指货物最终签收数量,不是银行到账八百。实际原单还有运费、附加费、优惠和含税方式,必须看重算后的当前订单总额,不能只乘商品价就替整单。
数量变化前会检查相关退货退款活动、销售收款或在途收款、采购付款或在途付款,以及开票、发票申请或催收、封账等活动;这些条件可能阻止改量。已存在开票活动后不能假设仍能随意降低签收数量。因此旧画面的计划金额与后来开票金额不符,应沿原数量变更和金额结果确认,不能据此认定可以先开票再自动改量。
开票直送余额读取当前原销售订单总额,扣相应有效占用;这个限定计算本身没有再把全部退货表统一减一遍。直送退货的真实票据处理和批量退货待开口径另查,不把两种规则重叠扣款。原关联不存在、企业归属不一致或状态已变化时,先处理原业务,不能挪用其他客户或订单补额度。
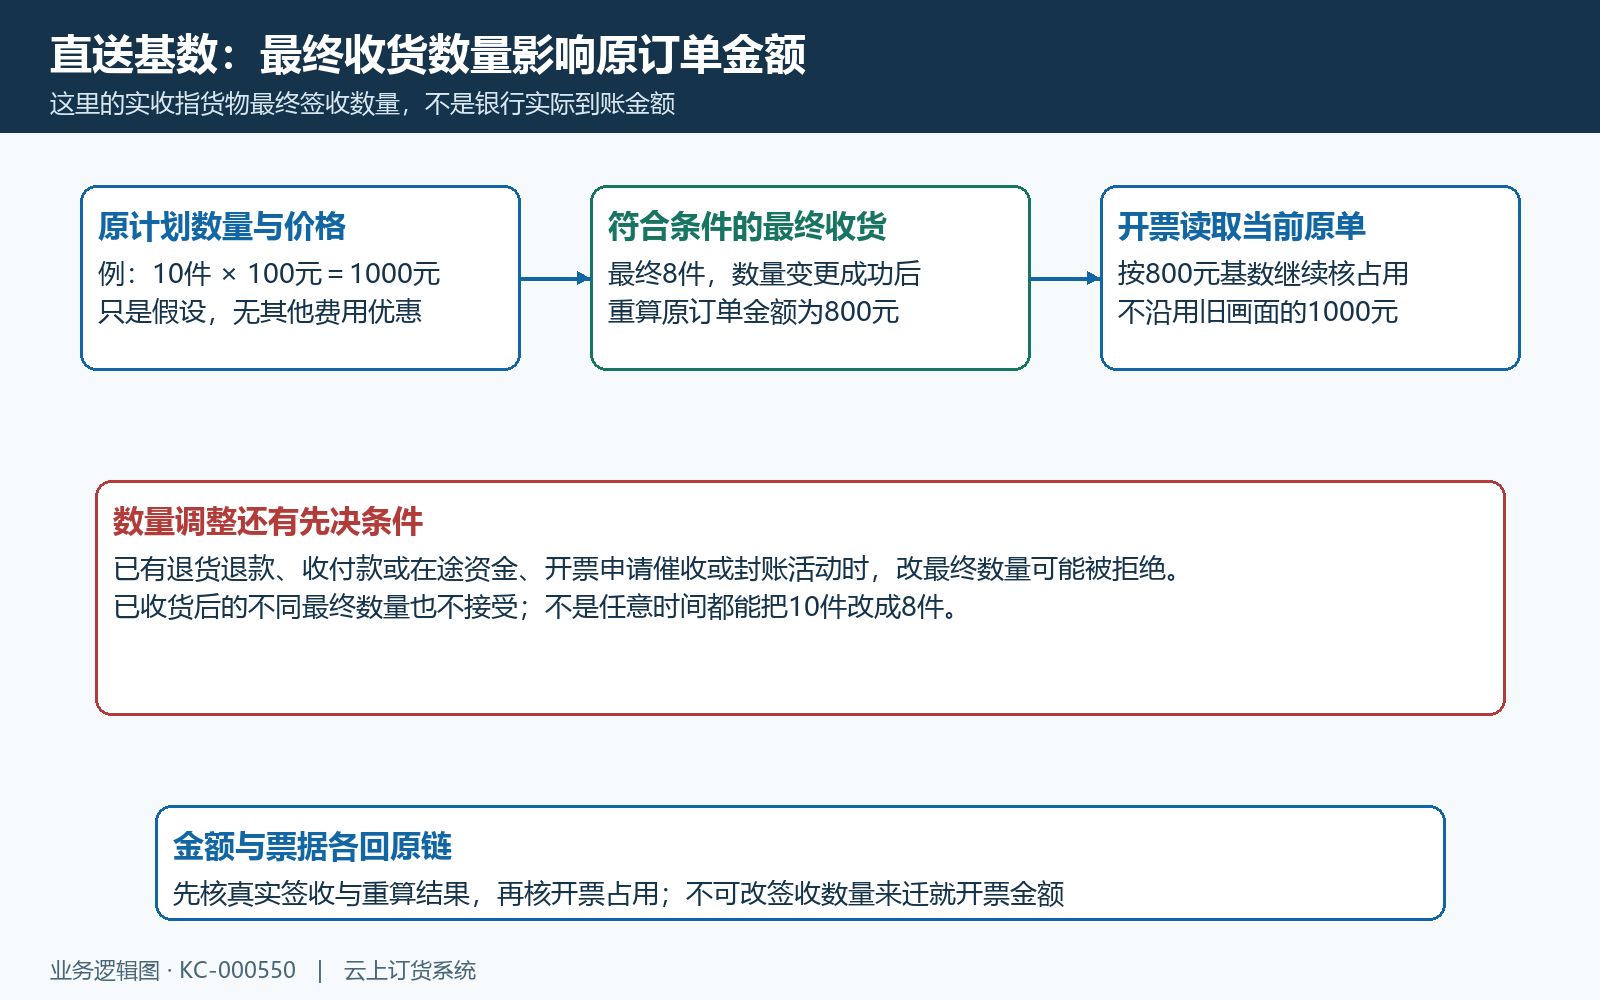
图4:直送数量成功调整会重算原单,但已有业务活动可能阻断改量。
直送批量既查合计也查逐单分配,改绑不补额度
关联直送的批量办理会先识别所选订货单是否真的存在有效直送采购关联。直送与普通订货单不能混在同一批次开票,不能仅靠页面备注写直送就当作已进入同一规则。所选原订单及其有效归属需要核,缺单、错误关联或旧清单都可能使提交失败。
图五中甲订单当前剩三百、乙订单剩五百,整批可用八百。本次分给甲四百、乙三百,合计七百虽然没有超过八百,但甲超出自己的三百仍会被拒绝。提交明细中同一原订单的金额会归集合计后逐单比较,不通过拆成两行各两百来绕过甲的限制。
直送校验还比较本次关联销售订单提交总额与整体余额,不能只查其中一张,也不能只查发票头实际金额。含退货的业务更需要看原分配及对应规则,不把净票面数字当每张销售单都已满足。出现某订货单金额大于当前可开额度时,先回该原单看有效占用和当前基数。
已有直送关联的销售发票编辑不能改绑到另一张订货单,相关批量直送记录不支持直接编辑。确需重新办理,应由负责岗位先核原记录、实际票据与允许的作废或重新开票流程,再选正确原单;不能承诺点击编辑会释放原额度,也不能把乙的未开金额移给甲。
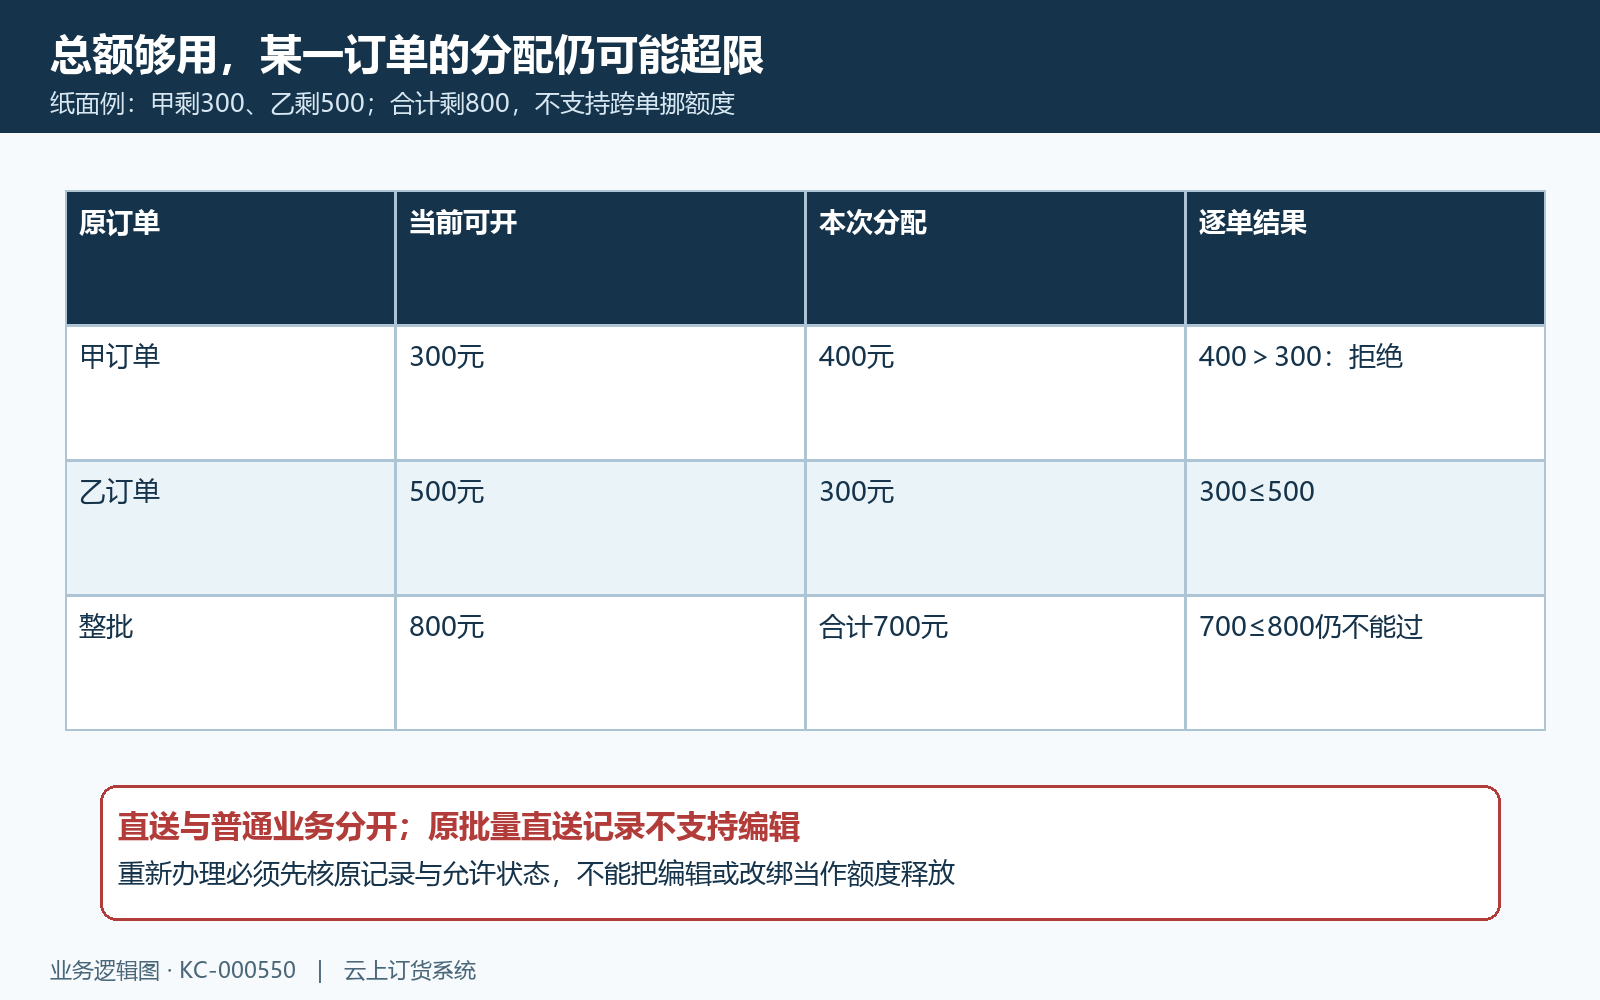
图5:整批700未超800,甲分配400仍超过甲的300元余额。
申请总额、办理累计和订单余额分别看,取小值
客户发票申请单与在其下新增的实际发票记录是两个对象。新建申请保存了关联原业务和申请金额,不能由申请成功推定已经生成实际票据或全部审核。直送申请会检查当前关联订单余额,并要求申请金额为正且不超过该余额;混有普通订货单时会要求分开申请。
在已有直送申请下添加开票记录时,还要看申请自己的余额:申请金额减已办理金额,再减在途金额,并与所关联直送订单当前可开余额取较小值。图六申请一千、已办理六百、在途一百,申请剩三百;若订单余额只有二百五十,本次二百八十仍超限,不能只看申请剩三百。
申请的已办理字段会随实际发票记录保存累加,编辑相应旧记录时有减原金额再加新金额的处理。这个办理累计不是所有记录已完成审核的承诺,不能把申请状态完成直接解释成税务机关已经开具或客户已经收到发票。仍须回对应开票记录核状态和金额。
原申请编辑也有限制:关联直送申请编辑时,提交非空的关联订货或退货字段即会被拒绝,不只是换成另一张原单才受限。即使仍选原单,也不能据此保证该编辑可保存。普通申请不能保证与直送采用相同保存上限,不能推定所有入口均有相同超额保护。前端仍会核本次金额是否为空、是否大于零、是否超过显示待开,并要求日期;提示与余额矛盾时保留原申请和关联依据交岗位核同数据。
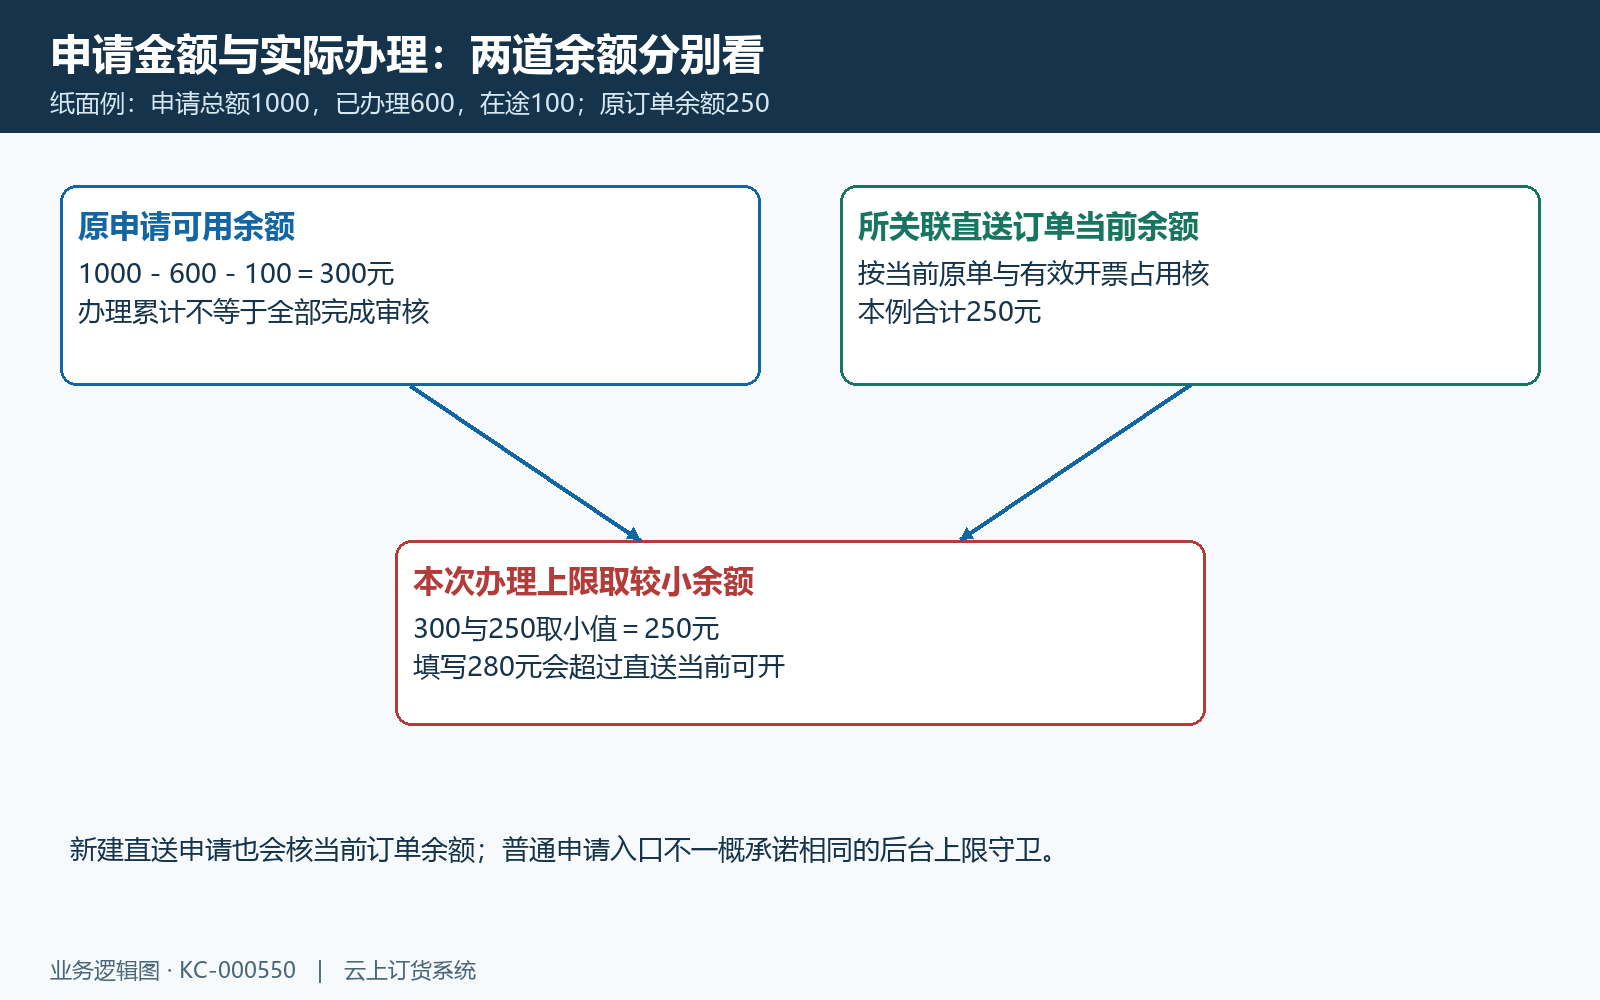
图6:直送申请余额300与原订单余额250,本次上限取250。
资料继续按原业务填,少开还要核分配与封账
刷新清单后,继续核本次应开、实际金额、发票抬头、纳税人识别号、日期、内容明细、发票类型和附件。图七保留历史日期与内容明细必填区域,图中字段仅用于定位,不能证明资料已被税务认证。批量表单也会检查选择的单据票种与本次票种一致,资料完整不会自动解除原金额超限。
本次实际金额小于应开时,不要只看头记录新增成功。批量保存先把退货待开加入本次实际金额形成销售分配池,再按原明细顺序分配到销售订单;不足覆盖的一行取剩余金额,后续可能为零,并标为强制完成。记录完成时对应原单可能进入发票强制完成处理,余额展示不一定继续等于原应开减本次实际。
因此本次少开不是可以无条件继续分次开票的承诺。要先确认企业实际业务是否允许按此方式结清,备注应说明真实差额原因;不能为了通过校验随意降低实际金额,再把被封账的订单解释为全部按原金额开票。订单或退货若已有强制完成标记,其待开金额可能显示零,要连原记录和备注一起核。
分配过程中销售记录与退货记录各有金额和原单关联,本次净票面合计不能代每行金额。实际资料、电子附件、系统开票状态和外部合法票据分别确认;如有原票红冲、更正或其他处理需求,按企业负责岗位的实际流程办理,不靠修改备注改变原税务结果。
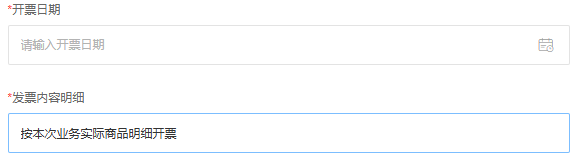
图7:历史PC日期和内容明细字段;资料不替金额与原分配检查。
失败留原链,保存后核原记录再决定继续办理
出现原业务可开金额变化、数据已修改、直送与普通需分开或本次应开有误时,按原提示定位。图八先留原客户、原单和申请、金额及时间,再查有没有已生成的开票记录,最后重取当前额度。请求无反馈和明确失败不是同一个结果,先查询原记录,不用反复点击制造重复办理。
刷新后按同一客户和同一业务范围比较当前总额、待开、有效占用及退货待开。原基数变了就查数量与金额重算;占用多了就查待审或完成记录;范围少了就查日期、票种、完成和财务条件;原单已封账就查原分配及原因。不要只提供一张合计截图,也不要取消正确票据来凑额度。
允许继续时,再按新清单与正确原关联填写,保存后回客户发票记录核本次单号、应开与实际金额、关联单据和状态。审核开关会使新增记录进入不同状态,不能仅由新增成功推定完成;申请办理累计也需和关联实际记录分别核,不以某个汇总数字代所有审核结果。
最终核验还应覆盖岗位权限、实际票据和当前部署的同数据结果。系统记录完成不代表税务实际开具已确认,也不代表发票已寄出、客户已收到或退货退款到账。只有原业务、当前额度、原分配与票据状态都解释清楚,才决定下一次办理;没有额度或原因未明时停止新增,交相关业务岗位沿原链处理。
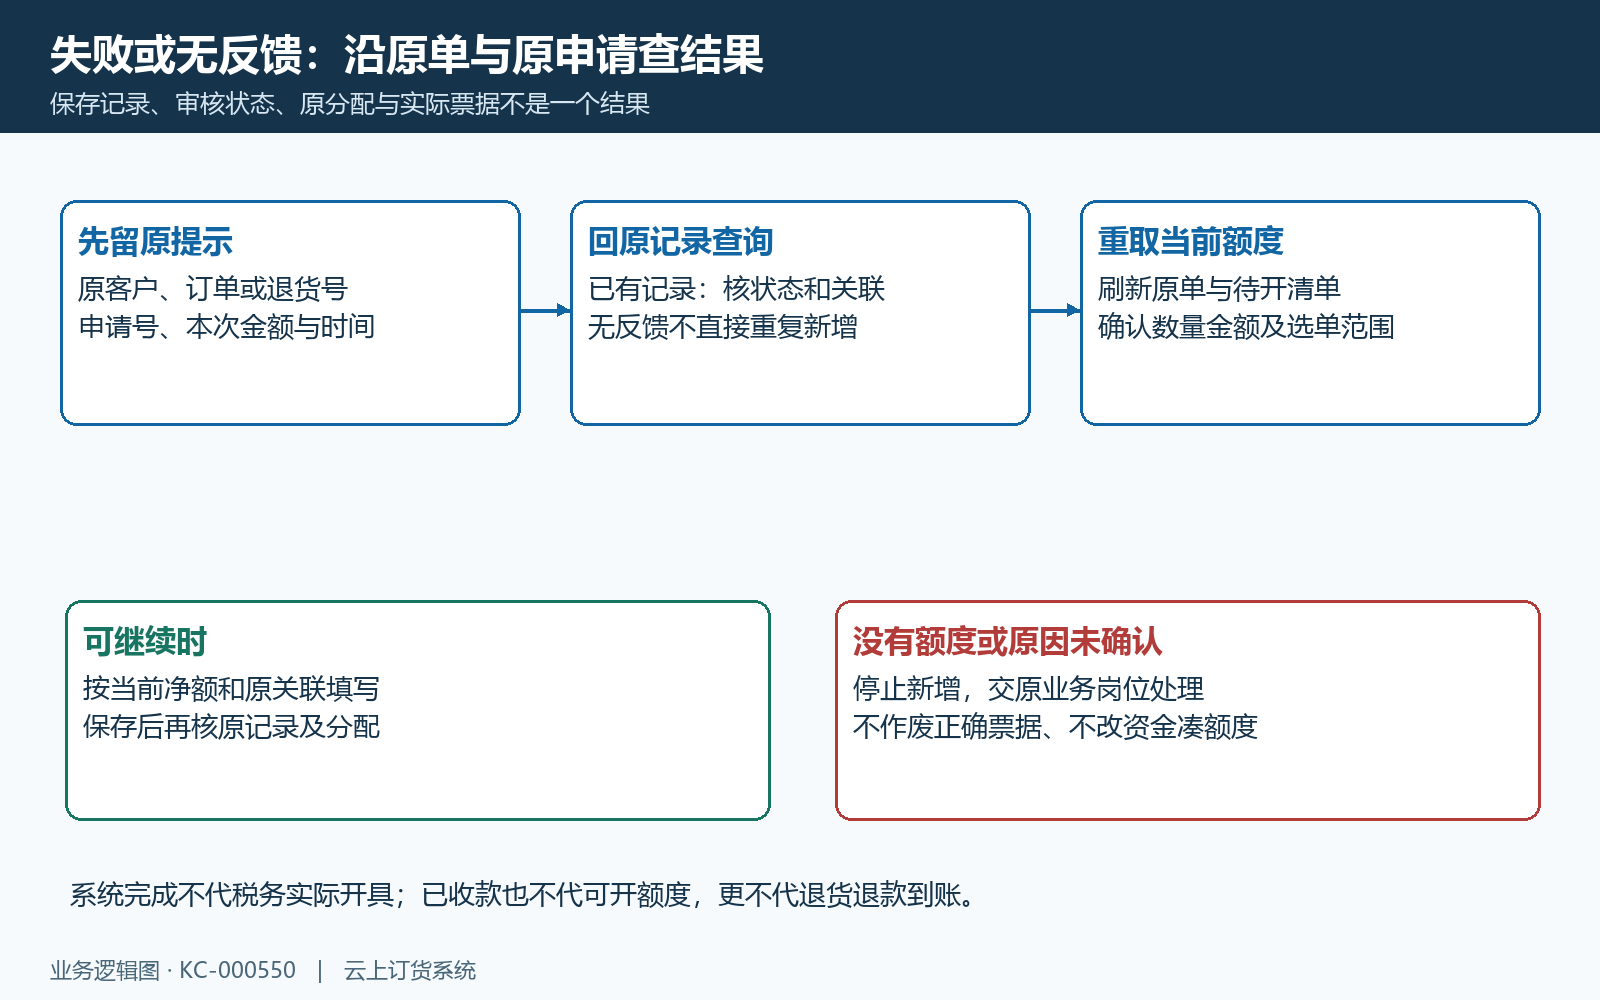
图8:额度失败或无反馈先查原结果,保存与审核及外部票据分别核。