包装物可回收或可退押金不足:在手占用与历史批次核查|云上订货系统
云上订货 · 更新于 2026-10-08
回收受阻先分提交可回收量、仓库本次余量和退押原批数量金额,再核当前在手与押金占用。页面估退、零押金及累计退款各有口径,沿原结果接续,避免重复确认或人工补款。
先记录失败节点,别把商品库存当可回收量
“可回收数量不足”和“可退押金余额不足”发生在不同节点,处理也不同。提交回收单时先检查客户在手扣预留后的数量;仓库确认时还检查原单剩余待处理量、当前在手、原批次剩余数量及可退金额。先记完整提示、发生时间、原回收编号和包装物名称单位,不把所有不足都归成仓库没库存。
管理端包装物押金模块中,“客户在手”查客户对应包装物数量和押金占用,“回收单”查原申请及提交状态,“仓库确认”查本次合格、异常和剩余待确认。手机商城“我的包装物”可供客户核本人在手和押金流水,客户不能直接承担员工端的仓库确认。图一按发生节点分流,先到正确原业务核查,再由有权限的岗位接续。
普通商品库存中的系统库存、可用库存、采购中或“可用库存初始化”,不是客户包装物的在手和回收预留。商品库存以商品规格及公斤等商品单位核数量,其他入库记录说明商品入库来源,均不证明某客户的包装物回收预留和原退押批次;不能由这些库存数字判断客户退押额度,也不能操作商品库存初始化来消除客户包装物预留。
销售核同一客户和原发出来源,仓库核实物及本次处理量,财务核原批退款和预存款记录。先确认客户与包装物没有选错、单位没有把箱桶筐混用,再查失败阶段。下文数字为排查说明示例,不能证明当前企业回收、退押或账户变动已完成;权限与同数据结果以本企业原记录为准。
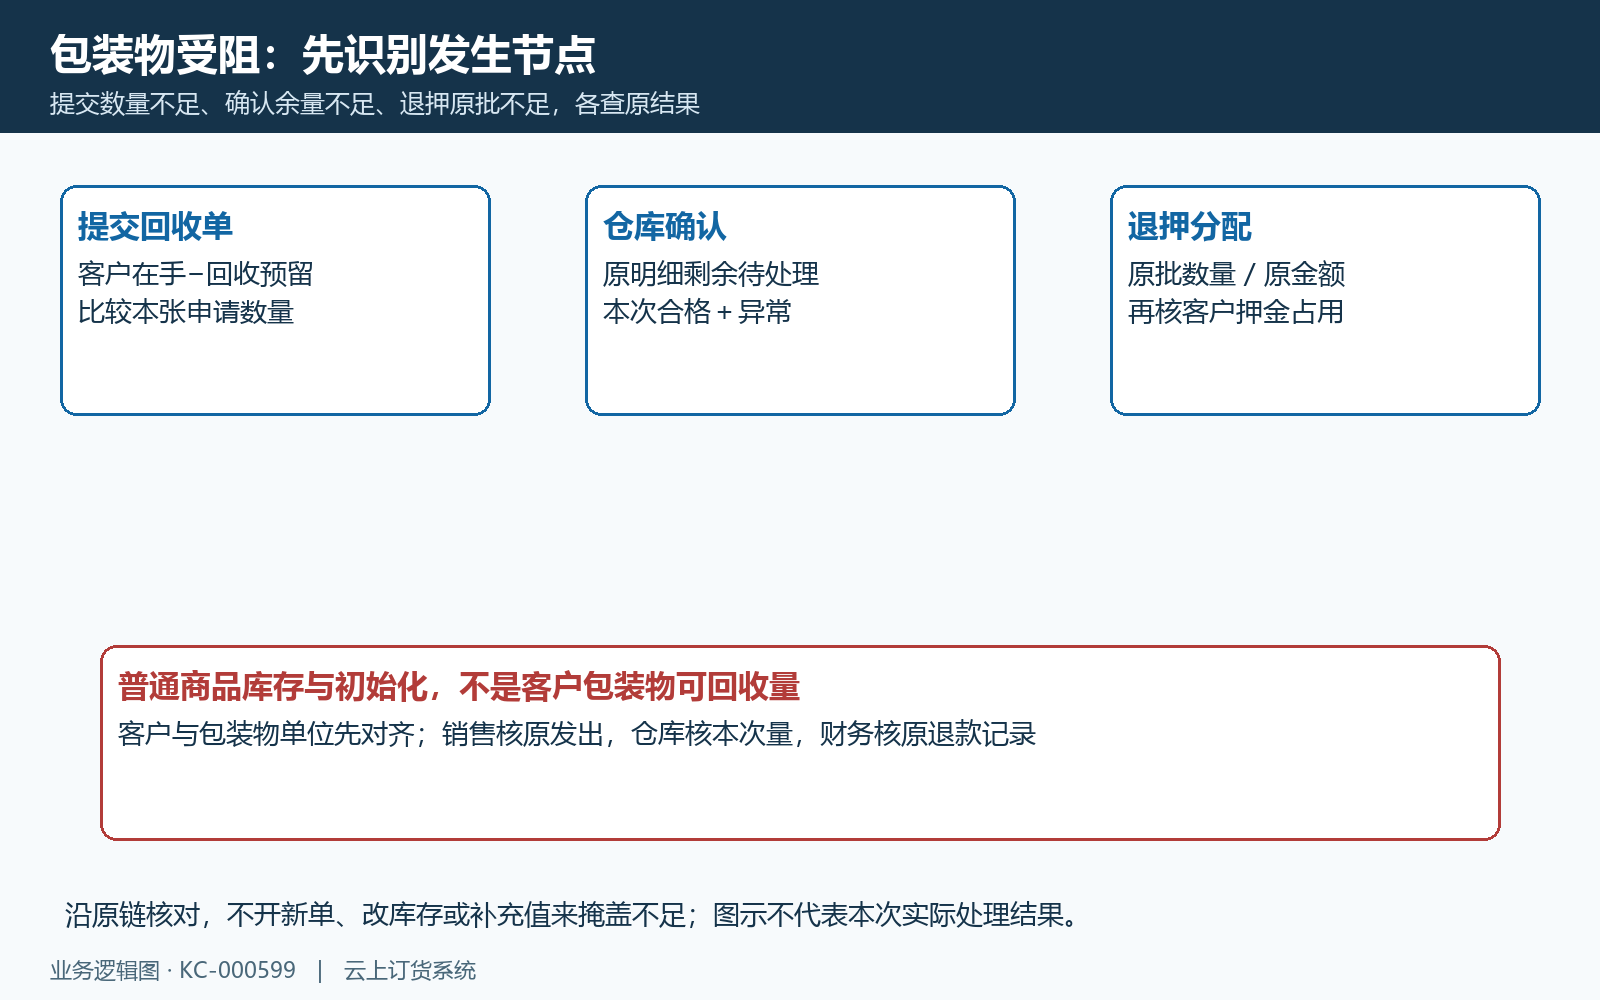
图1:包装物回收与退押受阻按发生节点分流。节点示意,示例不代当前业务结果。
提交不足,先查在手减去已有预留
独立例是客户在手八个筐,其中另一张待仓库确认单已预留五个,本张草稿申请四个。可继续申报只有八减五等于三个,因此这张四个申请会被拒绝;仓库现场看到四个筐也不能证明系统允许再提交四个。图二保留八、五、四、三的关系,指出被占用的是已有未完成回收申请。
提交按当前客户同包装物的在手与预留核申请量,申请不能超过在手减预留的余量。保存一张草稿没有预占,成功提交才将明细申请量记为预留,不能把若干尚未提交草稿都加到已占用量,也不能漏掉已提交或部分确认原单的剩余预留。
遇到该提示,先查原回收单列表里当前客户、同一种包装物的待确认及部分确认记录,核已处理和仍未处理量。旧页面可能尚未刷新,另一个岗位可能已经提交或确认;重新取原状态和客户在手后再判断,不在不同窗口连点提交,也不要为了腾出额度直接删除记录或清预留。
客户在手数量不足还可能是选错客户、选错包装物、原发出尚未登记或实际已合格回收。先对齐原订单、原出库与准确包装物,不用普通商品件数替代在手。无法解释预留与原回收记录时,保存脱敏编号和差额交授权维护核原链;本篇不提供擅自释放历史预留或恢复单据的操作承诺。
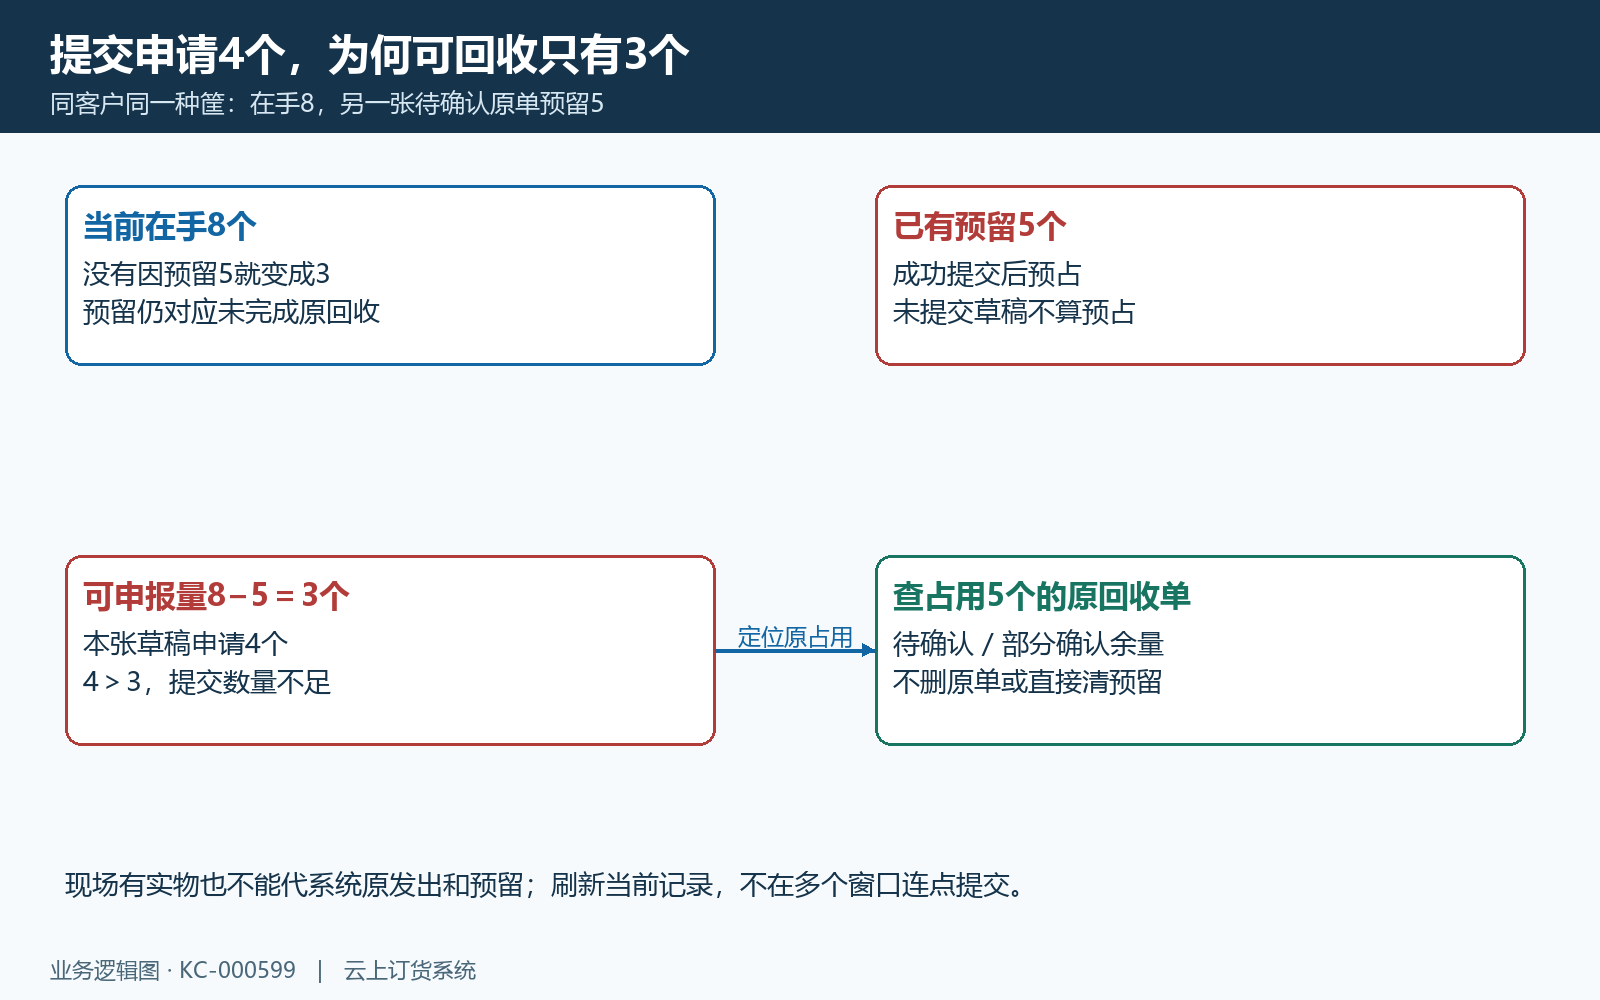
图2:客户在手扣待确认预留后的提交上限。数量上限示例,不代当前业务结果。
确认不足,还要区分原明细余量与当前在手
原回收单申请五个,先前已合格确认两个、异常确认一个,原明细剩余待处理为五减二减一等于两个。本次填写合格两个、异常一个,总共三个,就超过原单余量,即使客户当前还有六个筐也不能通过。图三把原申请、累计处理、本次处理和客户在手分开,不能把“还有在手”当可重复确认原申请的理由。
确认表中的合格和异常表示本次处理量,不是把累计结果再填一次。实际只剩两个时,按本次实际验收填写合格、异常及原因;两项之和不超过余量,合格还不能超过客户当前在手。少填处理量形成部分确认,未处理部分继续保留;不能为了让单据看起来完成,把剩余实物尚未核验的部分也填合格。
确认须核原单当前状态及最新明细余量,旧页面修改时间不能代替实际数量核查。有人已经确认导致余量变化时,刷新原单实际累计量,再重新核本次输入。草稿编辑保存中的原信息核对是另一动作;提交以当前草稿状态防重复,不能把“版本已变化”一概写成仓库确认拒绝的依据。
处理合格加异常会释放对应预留,客户在手只减少合格量。例如在手八、预留五,本次合格二异常一,预留剩二、在手六,可继续申报为四。异常实际收到进入企业包装物损坏量,合格进入可用量;异常不直接作为合格退押数量,也不能靠把异常改为合格扩大退款。
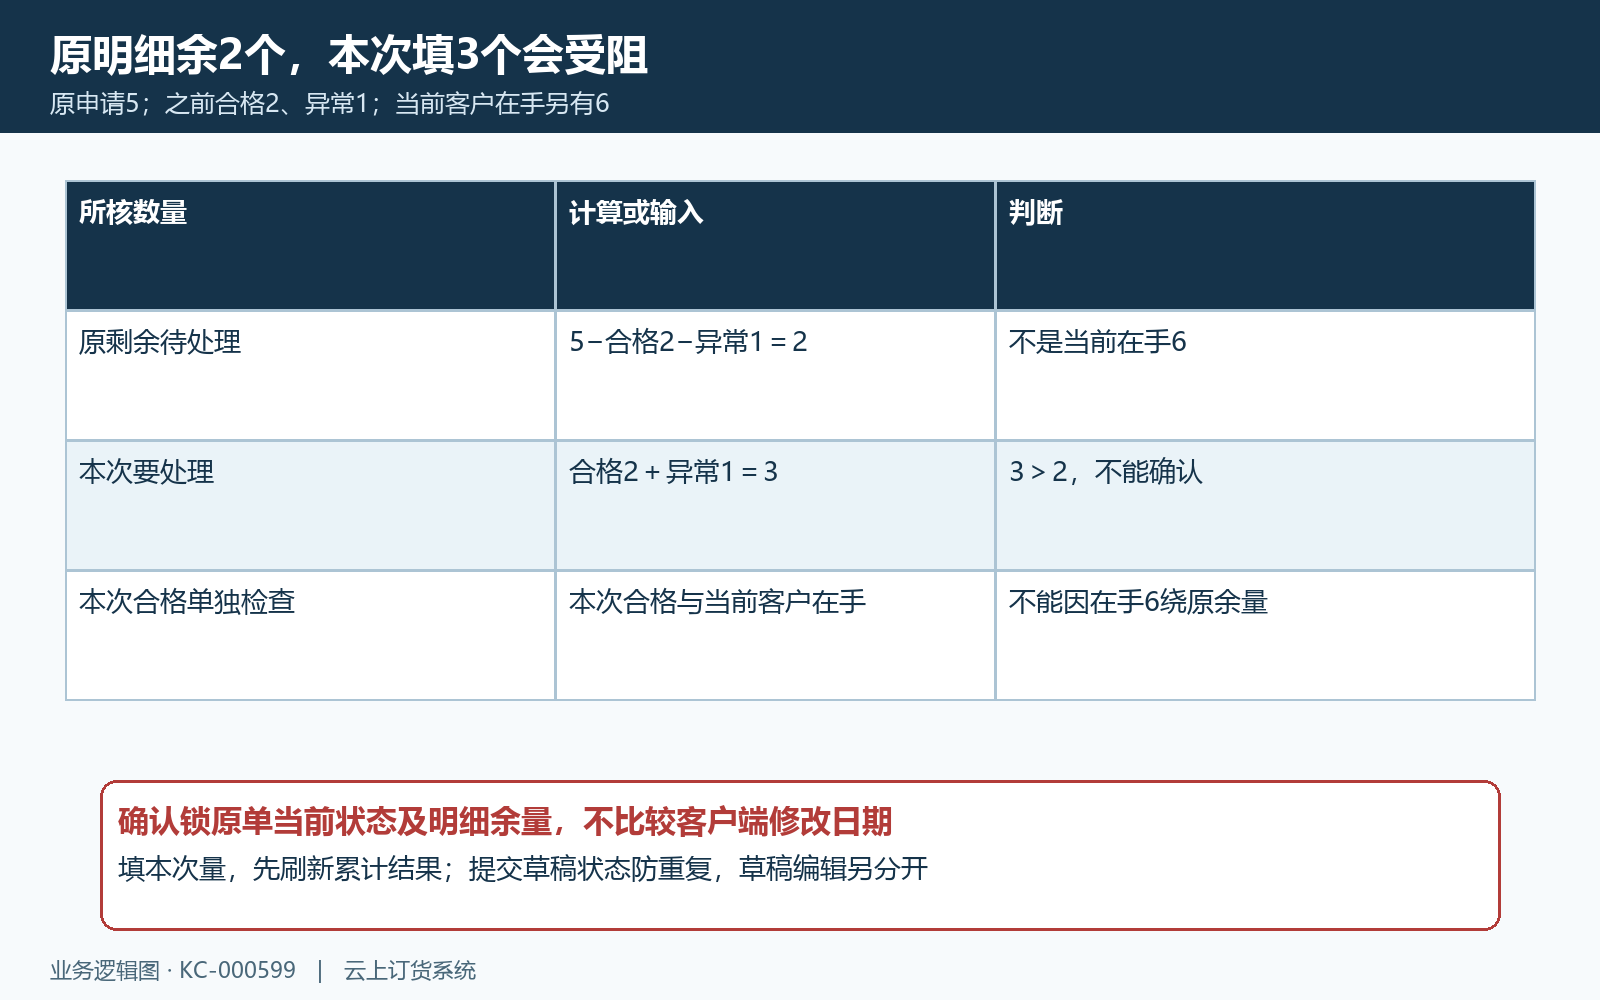
图3:本次处理量不能超过原回收明细余量。余量示例,不代当前业务结果。
有数量还需有原批次,退款也受两种金额限制
客户在手足够,只说明数量条件可能成立,不代表退押金额条件都已满足。需要正退款时,要查同客户、同包装物的有效原发出批次,批次必须还有剩余数量。分配按发出时间、批次编号从早到晚取量,每批退款按取量乘原批单价,再受该批剩余金额封顶;最终分配退款还不能超过客户当前押金占用。
图四用单独示例:原批剩两只、原价二十元、剩余可退金额仅十五元,本次合格一只,原价计算二十,实际该批分配只取十五;不是重新把原批金额补到二十。若客户当前占用只有十元,分配十五又超过占用,会触发可退押金不足,需要核客户汇总占用与原批金额为何不一致,不能把本次申请退额直接改成十元绕过。
剩余数量和金额是不同限制。批次还有两只但金额零,不代表按当前默认价再退两只的钱;客户占用仍正但有效原批剩余数量不够覆盖本次合格量,会提示缺少可追溯押金批次,不能按当前价格猜退款。核原发出、前次回收分配及批次状态,不在当前档案新加一批虚构历史。
批次取量会同步减少剩余数量和金额,数量用尽后不再参与后续退款。已退过的批次不能因为普通客户资金又充值而重新获得可退额。这里也不以“占用除以在手”等于一个平均价替代原批分配;不同原价、部分分配和尾差都要回到原批与原回收记录说明。
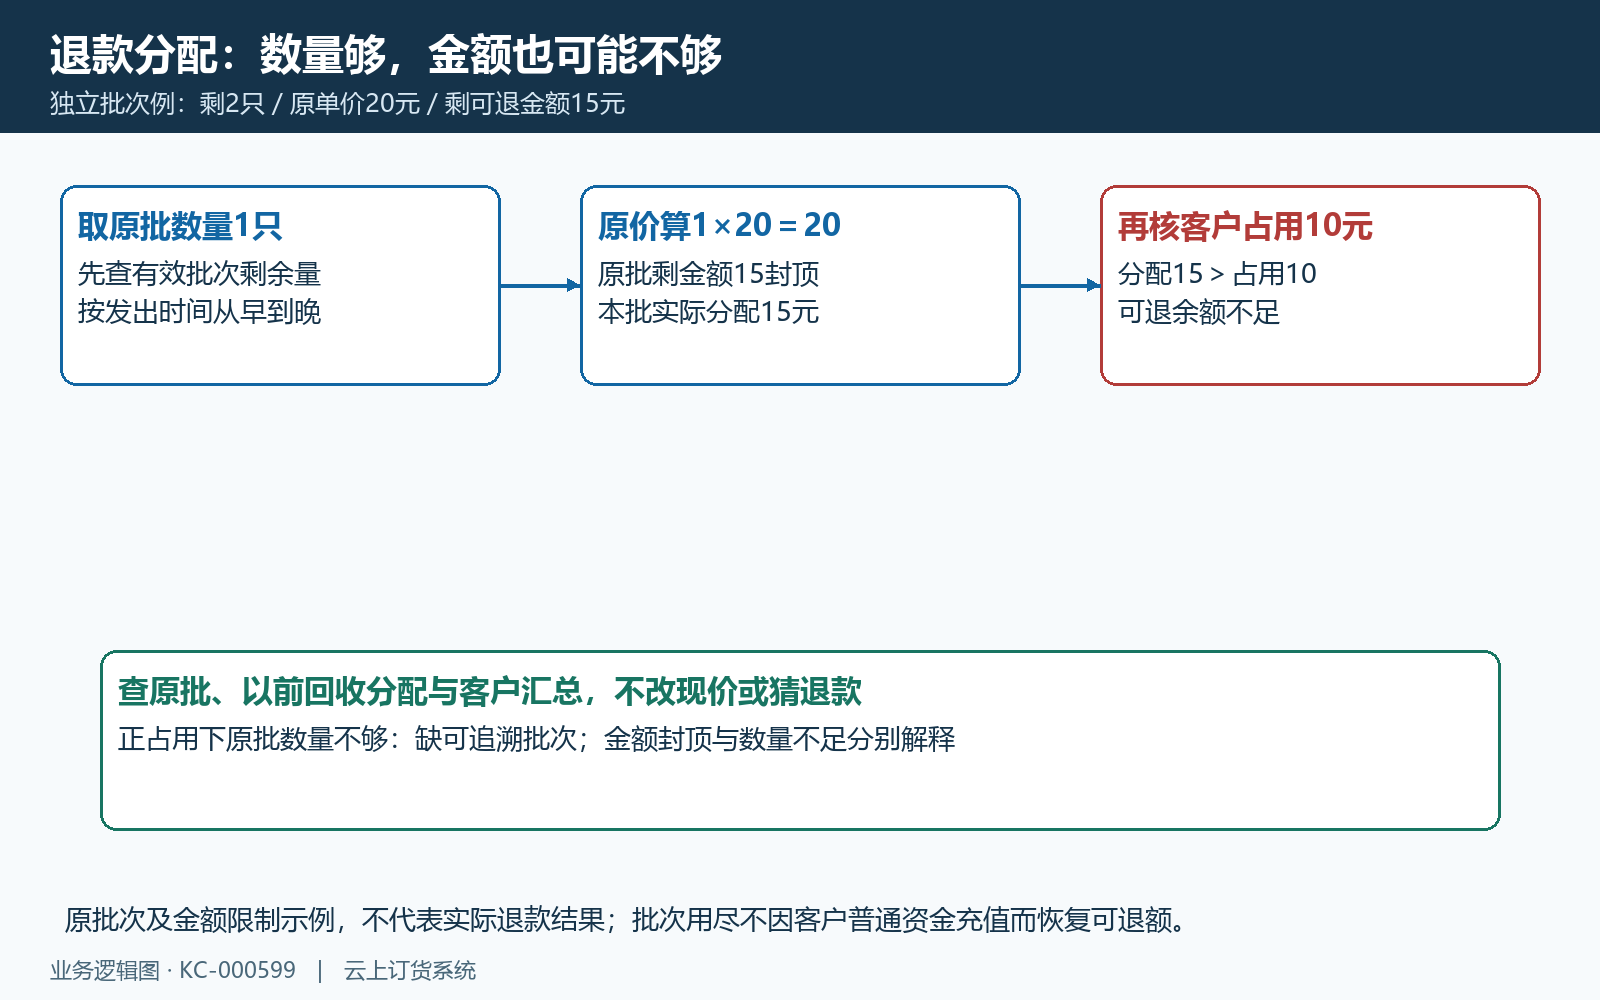
图4:原批数量剩余金额及客户占用三层检查。金额限制示例,不代当前业务结果。
页面估退金额不是原批次最终可退额
回收草稿保存时取包装物当前资料的默认押金单价快照,前端确认页按本次合格量乘这个快照估算退款。实际确认却按原发出批次的历史单价与剩余金额分配,不拿草稿默认价快照直接作为最终退款依据。图五说明默认价、草稿估算、原批和实际金额不是同一层数据。
例如原较早批次剩两个,单价二十元、金额四十元;后来默认价改三十元,创建回收草稿申请两个,页面估算六十元。合格两个且原批与客户占用都足够时,实际分配四十元。少二十元并不自动意味着系统漏退,也不能依据估算六十元另外人工补充值二十。
商品规则有覆盖价时,原发出批次还可能与默认价不同;原订单保存押金总额及已分配金额也限制发出分配。即使原批显示单价二十,也需看原剩余可退金额,不能只乘数量。改变当前默认价、商品覆盖价或新增规则都不应当成修复历史退押的方法。
确认完成后看原回收单的实际累计退款、累计合格异常和退款状态,再核原批分配及对应预存款记录。成功提示使用原回收单累计退款总额,分批确认时不能把这个总额每次都当本次新入预存款金额再相加。另一个分批回收例是先前退四十、本次退二十,原单累计六十,应查本次关联记录二十,而非再认六十到账。
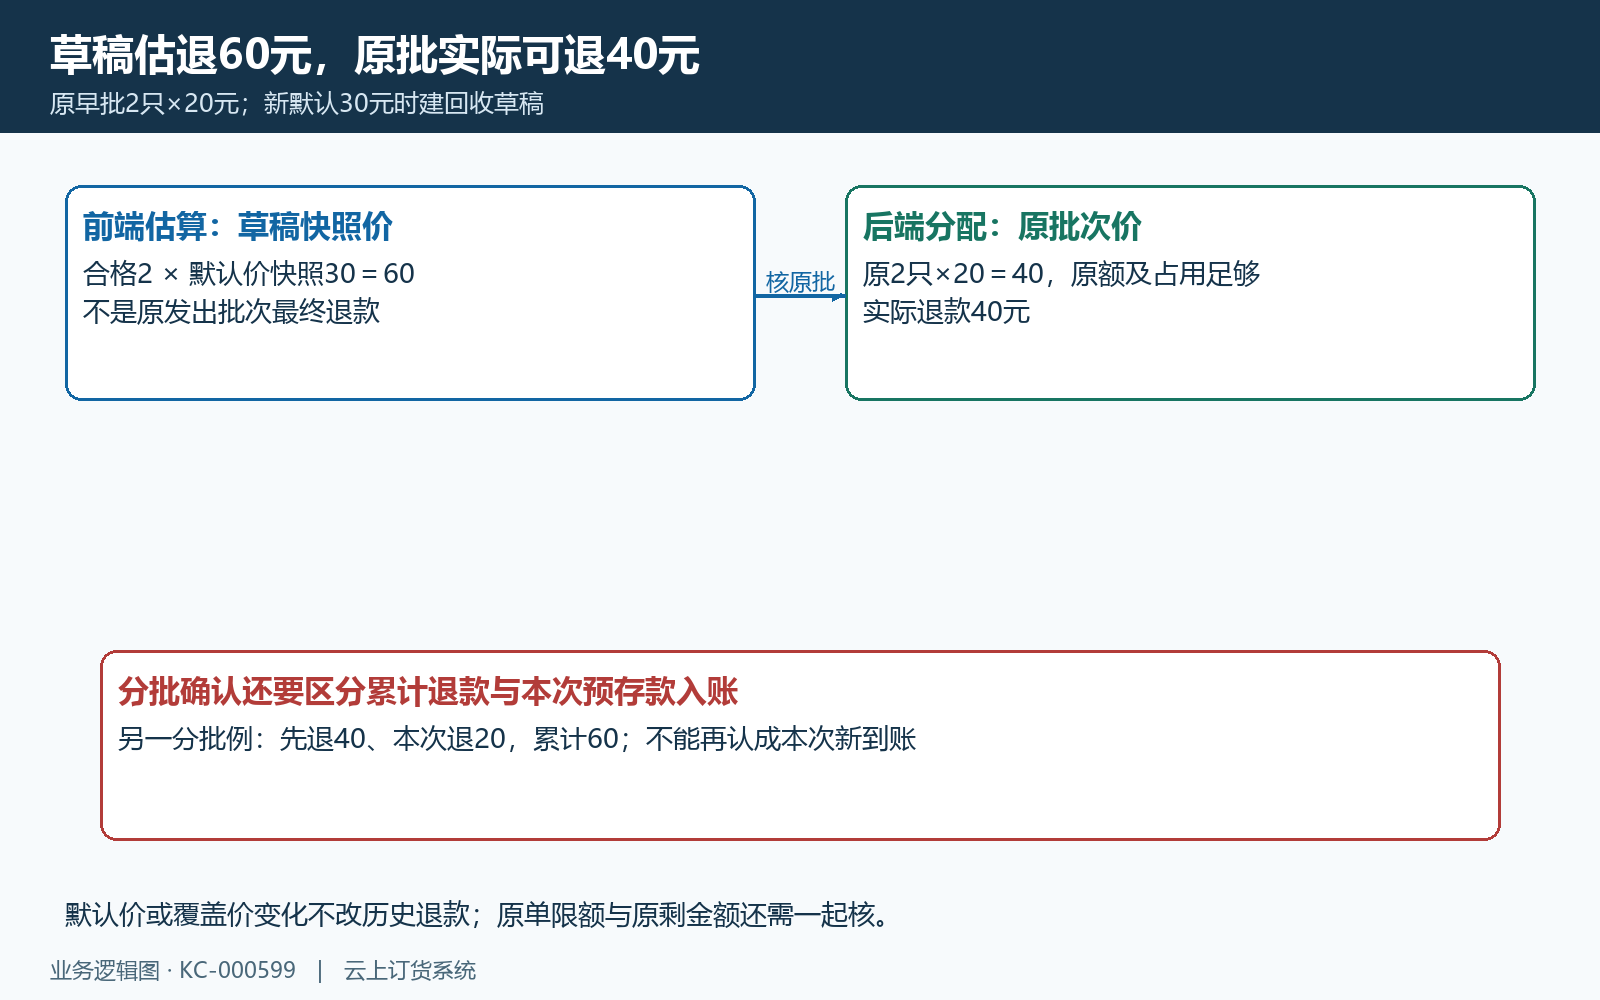
图5:草稿估退与原发出批次实际退款比较。参考与实际金额示例,不代当前业务结果。
零押金、缺批次和异常实物,是不同分支
客户在手三只但押金占用为零,合格回收一只,并不必然产生正退款。合格量为零或当前占用为零时可能没有本次退款分配,不能与有正占用时缺少可追溯原批的情况混为一谈。因此不能承诺所有在手都有等额押金,也不能只因没查到正退款就判缺少批次,图六专门把这个分支与正占用缺批分开。
合格回收可以更新在手数量和企业可用库存,即使没有正退款;只有正退款才新增包装物押金退款类型的预存款入账。回收明细中的已退数量随合格量累加,不能看到“已退数量”就推断这些数量都有按当前价付钱。检查原实际退款金额和原资金记录才知道发生了多少款项变化。
若占用为零但疑似原批还有金额,或占用为正却没有足够有效剩余批次,需要分别交接其真实原链;零占用没有退款不能证明原批已经完整消耗,也不能把它当作历史迁移数据一致性已通过。不要通过临时增加占用让系统进入退款分支,再人为制造一笔退押结果。
本次只有异常数量时需填原因,并如实选择异常实物是否已收到。异常处理释放其对应预留,实际收到可入企业损坏量,不减少客户在手、不作为合格退押量。整单全处理但没有合格数量与部分处理有不同状态,不能用一个“已完成”词同时替代数量已核、存在正退款、预存已入和银行已到账。
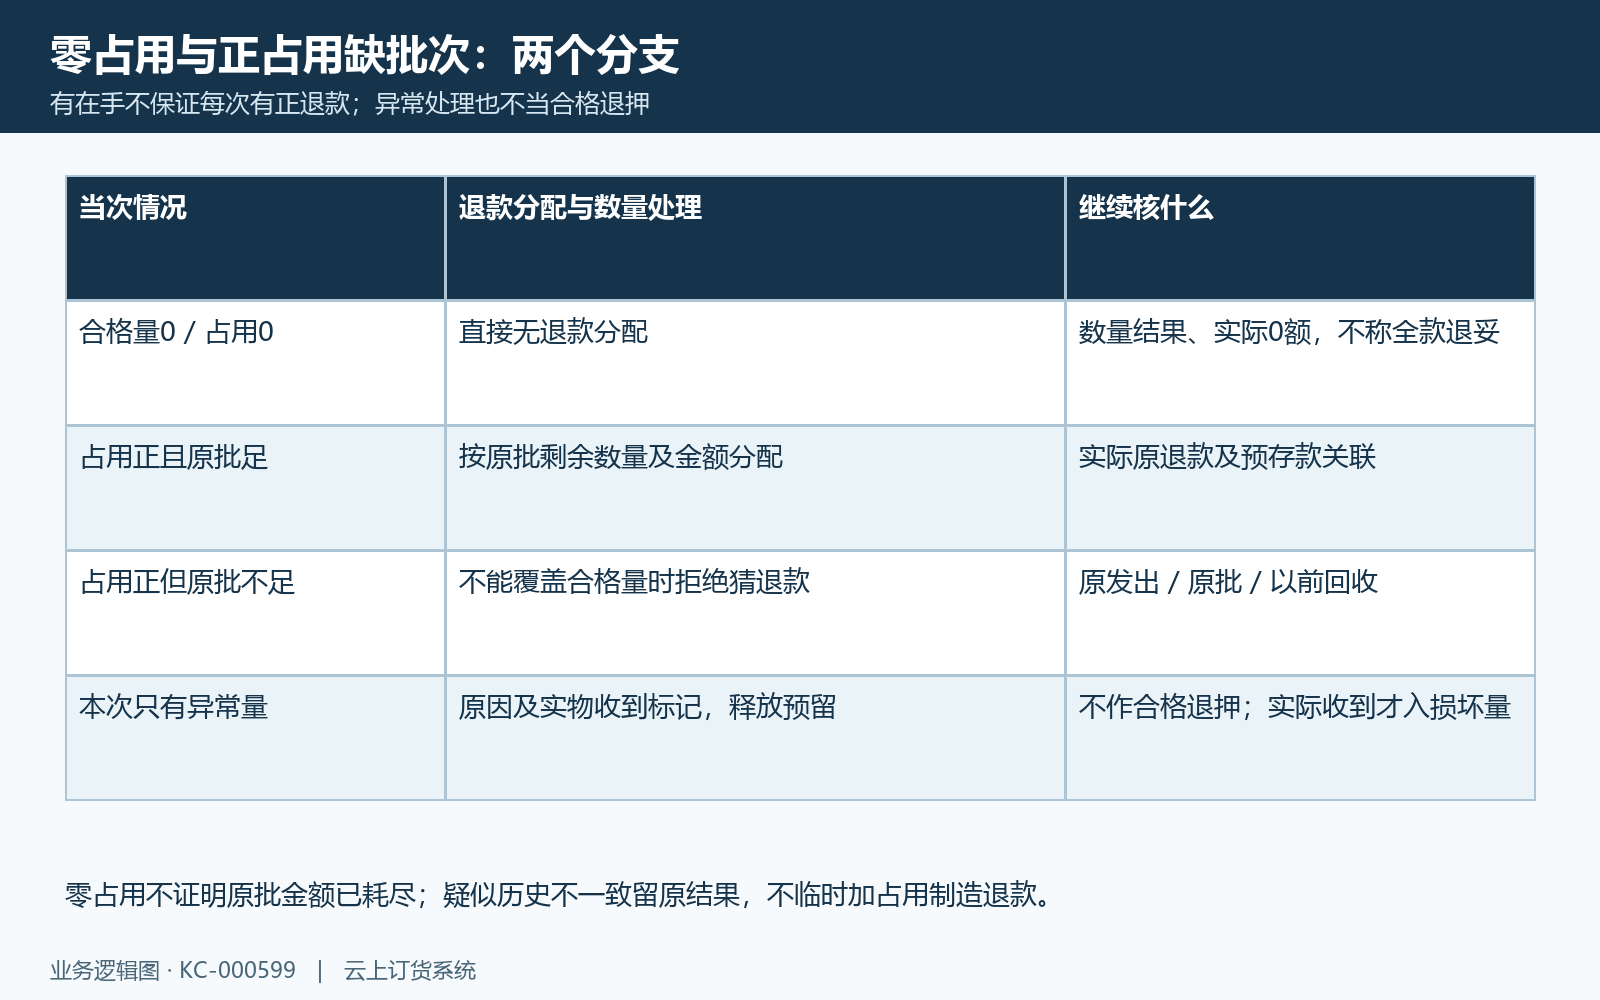
图6:零占用分支与缺少原批次分支区分。零占用与缺批次示意,不代当前业务结果。
先排资料与权限错误,再处理真正的余额不足
申请数量必须为正,同一种包装物不能在同单重复添加,包装物要有效且属于当前企业。草稿数量按包装物自身精度检查:整数筐不能填零点五个;允许两位小数的数量也不能保留三位非零小数。客户和回收仓库必须存在且在当前企业,仓库不能已经停用。这些资料失败先改正确原草稿,不能当客户可退押金不足。
仓库确认合格与异常都不能负数,最多四位小数,并检查合计不超过原明细余量。至少有一项本次处理量;异常为正必须有原因,异常实物入库标记只有收到或未收到。草稿按档案精度与仓库确认最多四位小数是两处规则,不能把后者扩大解释为整数筐在仓库确认就一定允许任何小数。
回收创建查询提交要求应用和员工身份,仓库确认还核指定回收仓库权限。只有待确认或部分确认原单可以确认;已经全部处理、原单不存在或不属本企业不能继续用旧弹窗。历史已提交回收可能允许在应用关闭后按原状态收尾,但不保证当前菜单在关闭后仍可访问,也不绕过员工及仓库权限。
如果提示客户在手记录不存在,核准确客户与包装物和原发出登记,不直接在现场增一条余额。保存时可编辑的草稿与已提交不能编辑的原单分开,单号、已验收量和退款金额不能由草稿请求覆盖。先留下具体提示及正确所属企业,授权岗位据原结果处理,不用修改账号权限或包装物状态掩盖来源问题。
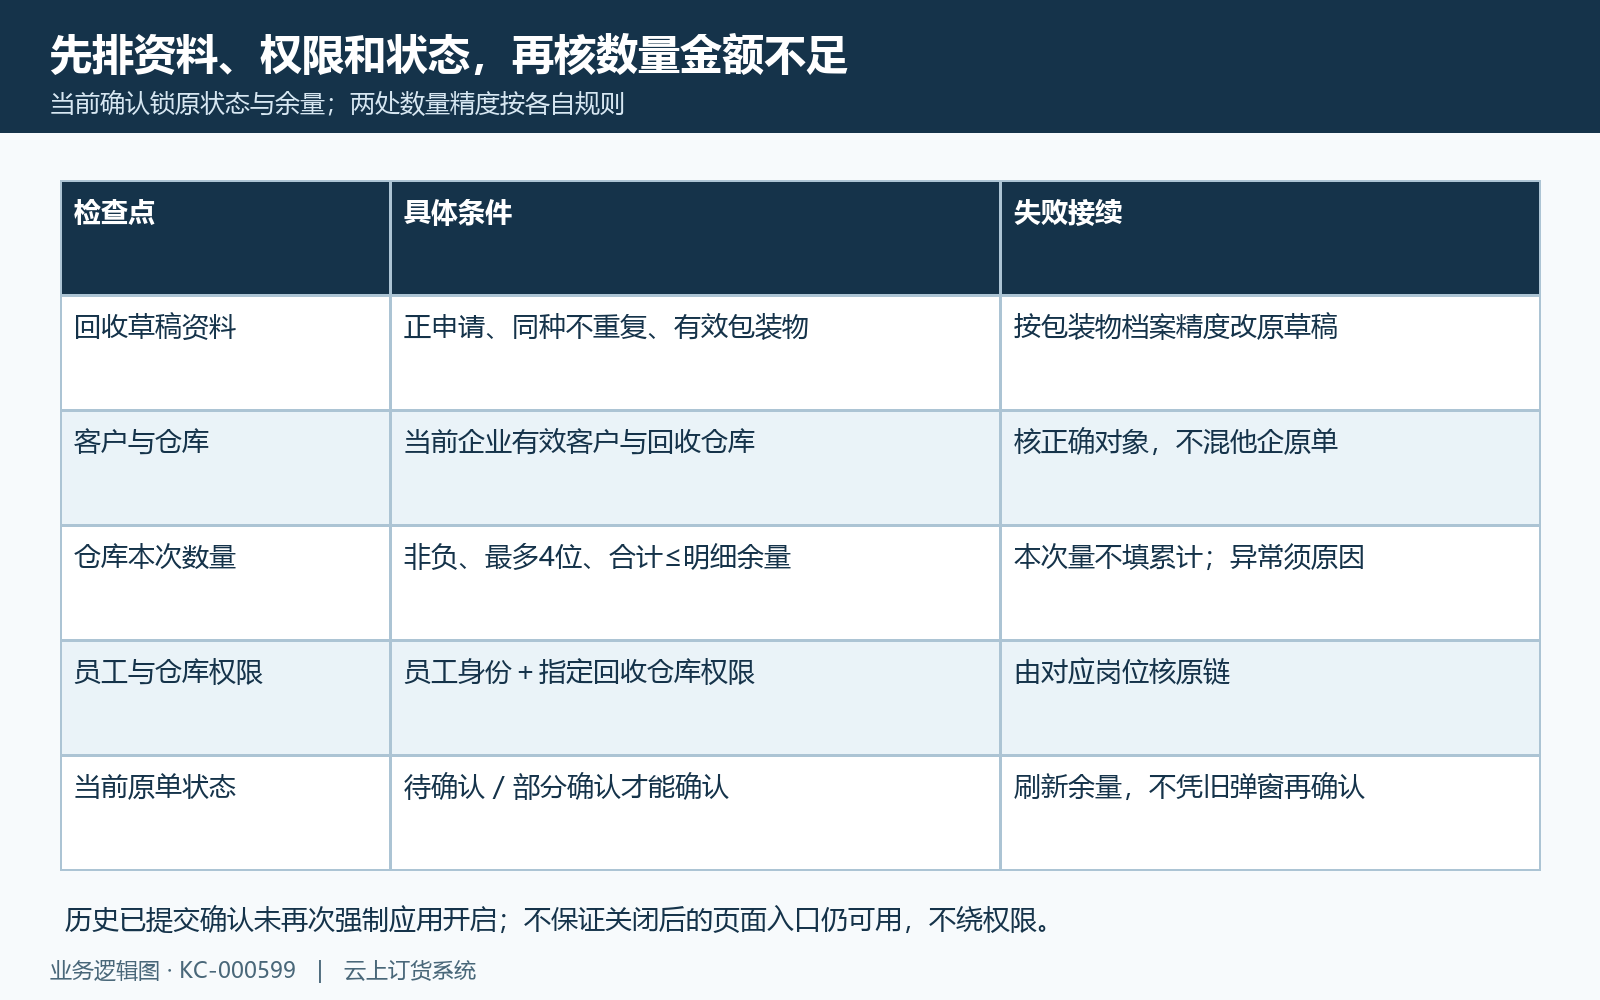
图7:回收资料权限状态及数量精度条件。资料条件示意,不代当前业务结果。
结果未知先追原链,别重复确认或人工补款
点确认后无反馈时,先查原回收当前状态、累计合格异常、剩余量及累计退款,不能重新把同一批数量确认一遍。再查本次原批分配和关联预存款记录:包装物正退款入客户预存款,类型为包装物押金退款,来源包含原回收关联。只看手机押金流水一页或客户总余额变化,不足以识别这一次究竟成功多少。
正退款会减少客户押金占用并增加预存款,不自动生成银行付款流水。手机退还押金显示正号是客户资金视角,包装物占用却减少;后续订货扣预存款也不再次减少包装物在手。财务查同客户原入账及其他充值扣款,不能把账户余额已被新单使用当退押没有执行,更不能因此补充一笔人工充值。
交接至少带原回收号、准确包装物及单位、原申请与本次合格异常、提示时间、当前在手预留占用、原批剩余数量金额和本次预存款记录。数量不足交销售仓库查原发出与预留;原批或汇总金额不一致交授权维护核历史;预存款差异交财务核各笔资金去向。图八把这些证据对应到发生阶段,不用“全部系统故障”一句代替原结果。
数量金额条件及状态限制不能保证任何失败均无下游记录。保留原单和提示,先查同一链的实际状态、数量、原批余量及预存款,再决定授权更正;不删除重建,不擅自释放预留或重放退款和银行回调。历史图与算例只能说明对应口径,不能代替当前同数据处理结果。
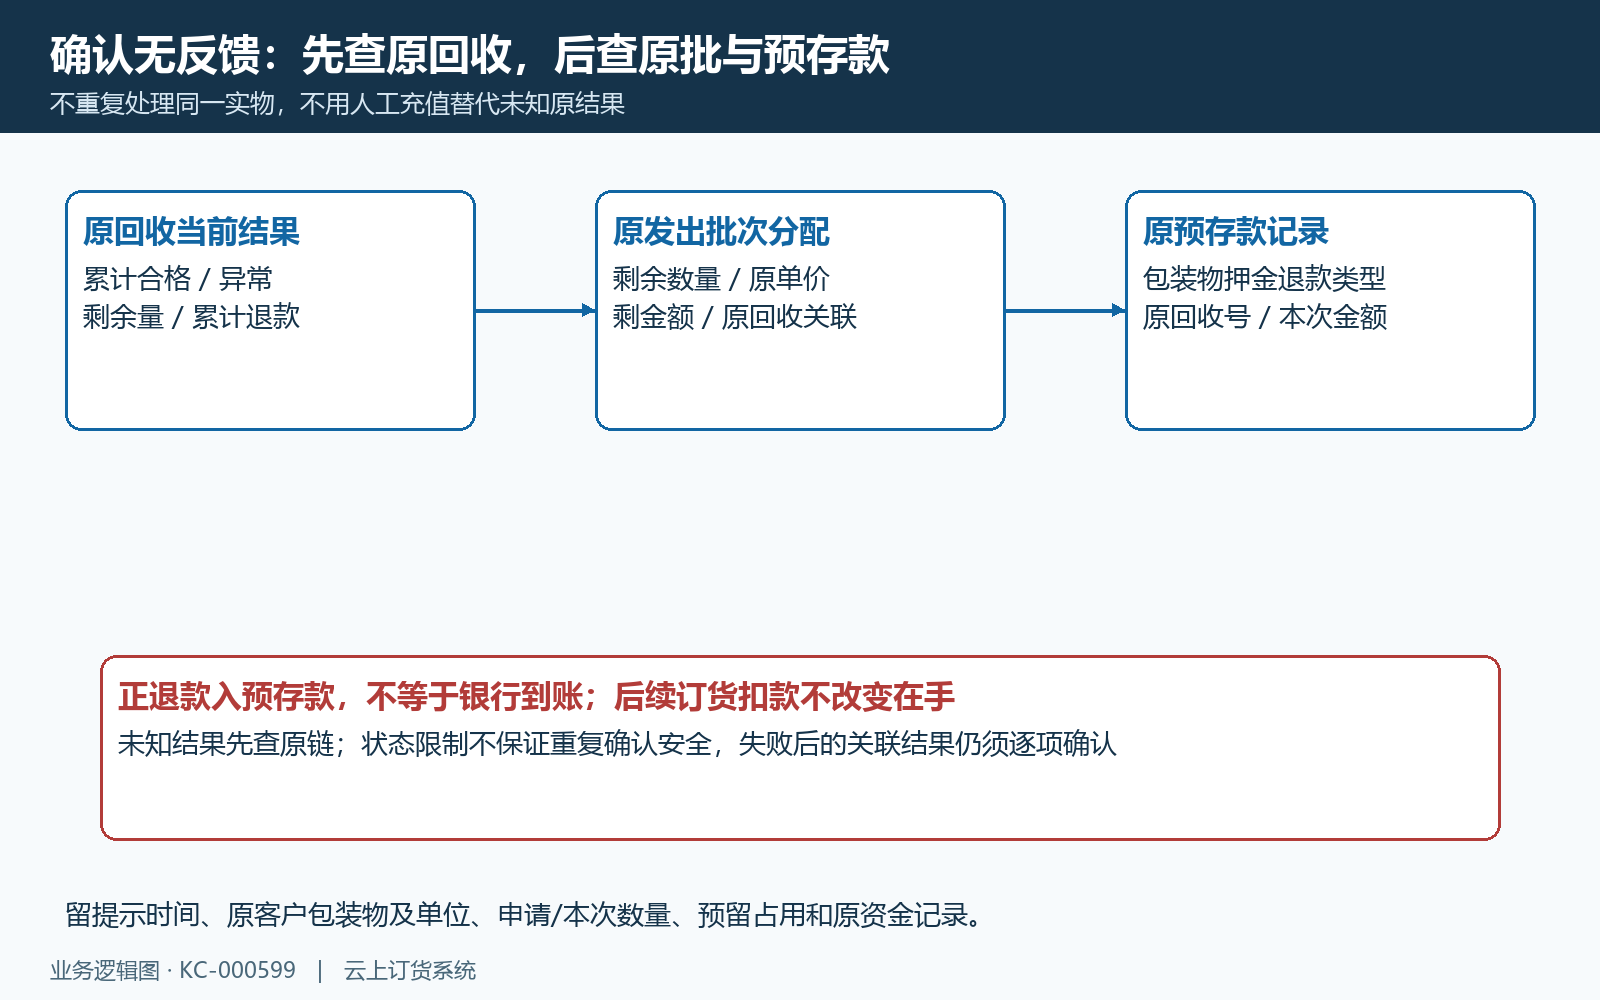
图8:结果未知按原回收数量与预存款记录核对。核查关系示意,不代当前业务结果。
下一步学习
核整体在手及押金往来、分批验收或回收单预留规则,可继续看客户包装物往来核对:在手数量、押金余额与历史流水、包装物回收验收:分批确认、异常实物与结果核对和包装物回收单处理:登记客户归还、提交与跟踪确认。