订单金额核对:优惠、运费与附加服务|云上订货系统
云上订货 · 更新于 2026-10-08
核对订单金额,要能解释“这次订了什么、按什么单位和价格计费、哪些优惠实际生效、还收哪些费用、现在究竟应付多少”。商品清单是计算起点,确认页底部金额是本次提交前的汇总;原订单总额、付款记录与待付金额是提交后的另一组结果。不能看到一个红色总价就跳过组成项,也不能拿历史截图里的优惠或零运费要求今天所有订单照算。
从原商品的规格、订货单位和成交单价开始
进入供应商原手机商城,核对店铺与登录客户,再打开本次购物车和确认订单的商品清单。先认商品编号、完整规格、订货单位和数量,最后看对应成交单价与小计。不同客户、规格或单位可能对应不同价格;搜索列表里的起价、零售价、上一张订单的单价,都不能直接替代当前清单行。换过规格或单位后,要重新核价格数字,不能把原来的单价乘上新单位的数量。
历史选购窗口显示原味奶的250ml规格、编号RYN250、箱装24瓶和144元每箱。若本次真实清单是该规格两箱,按这个单价计算商品金额才是288元;这里的“两箱”不是“两瓶”,不能再把每箱144元乘24后算一次。截图窗口同时显示缺货、数量零,它只用于识别单位与价格,不能证明两箱已选中或可以订购。实际下单仍需满足当前库存、起订和限购提示,并在购物车回查保存的数量。
商品清单汇总的“几种商品、几件”也不能替代逐行单位。混合一箱饮料与一瓶样品时,不能把汇总两件统一理解为两箱,更不能据此推算重量或所有按量收费项。若手工计算与页面小计不符,先看是否选到另一规格、换购价、客户价或单位,查清原行后再继续;不要用备注补写一个价格来代替系统实际计费。
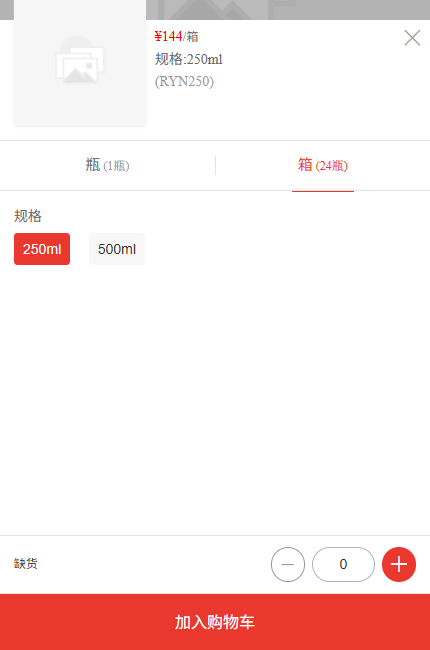
图1:历史选购示例为250ml、RYN250、箱24瓶、144元每箱,同时提示缺货、数量零;当前可订数量与实际购物车须另核。
商品总价与最终应付逐项勾稽
在确认页依次查看商品总价、促销减免、实际选中的优惠、收货运费和附加费用。有税费、包装押金或其他已选商品费用时,也要分别纳入对应核对;没显示的项目不要自行补造。商品总价旁“不含收货与退货运费”的说明尤其要看清,它不是包含所有交付成本的最终金额。赠品的零单价、活动减免和券抵扣也要按实际展示分别辨认,不能把同一次优惠从商品小计扣过之后再手工扣一次。
可以建立一张本单核对记录:各行商品小计,页面显示的促销与券抵扣,每项增加费用,最后应付。教学例子中商品金额200元、促销减免20元、选中券抵扣10元、运费8元、附加费用5元,没有其他项目时,应付是183元。这个例子仅解释加减方向,不代表任何店铺当前活动,也不保证每类优惠能同时用;如页面因互斥只允许一种,就只计实际选中的那项。
商品数量、配送地址、服务选项改变后,核对记录要随当前确认页重新计算。原来的免运门槛、券资格或按数量收取的服务费可能一起改变;不能只修改手工总价而保留原费用结论。底部金额与分项勾不上时,先停止提交,记录哪个项目产生差额,再核当前选择和商家规则。
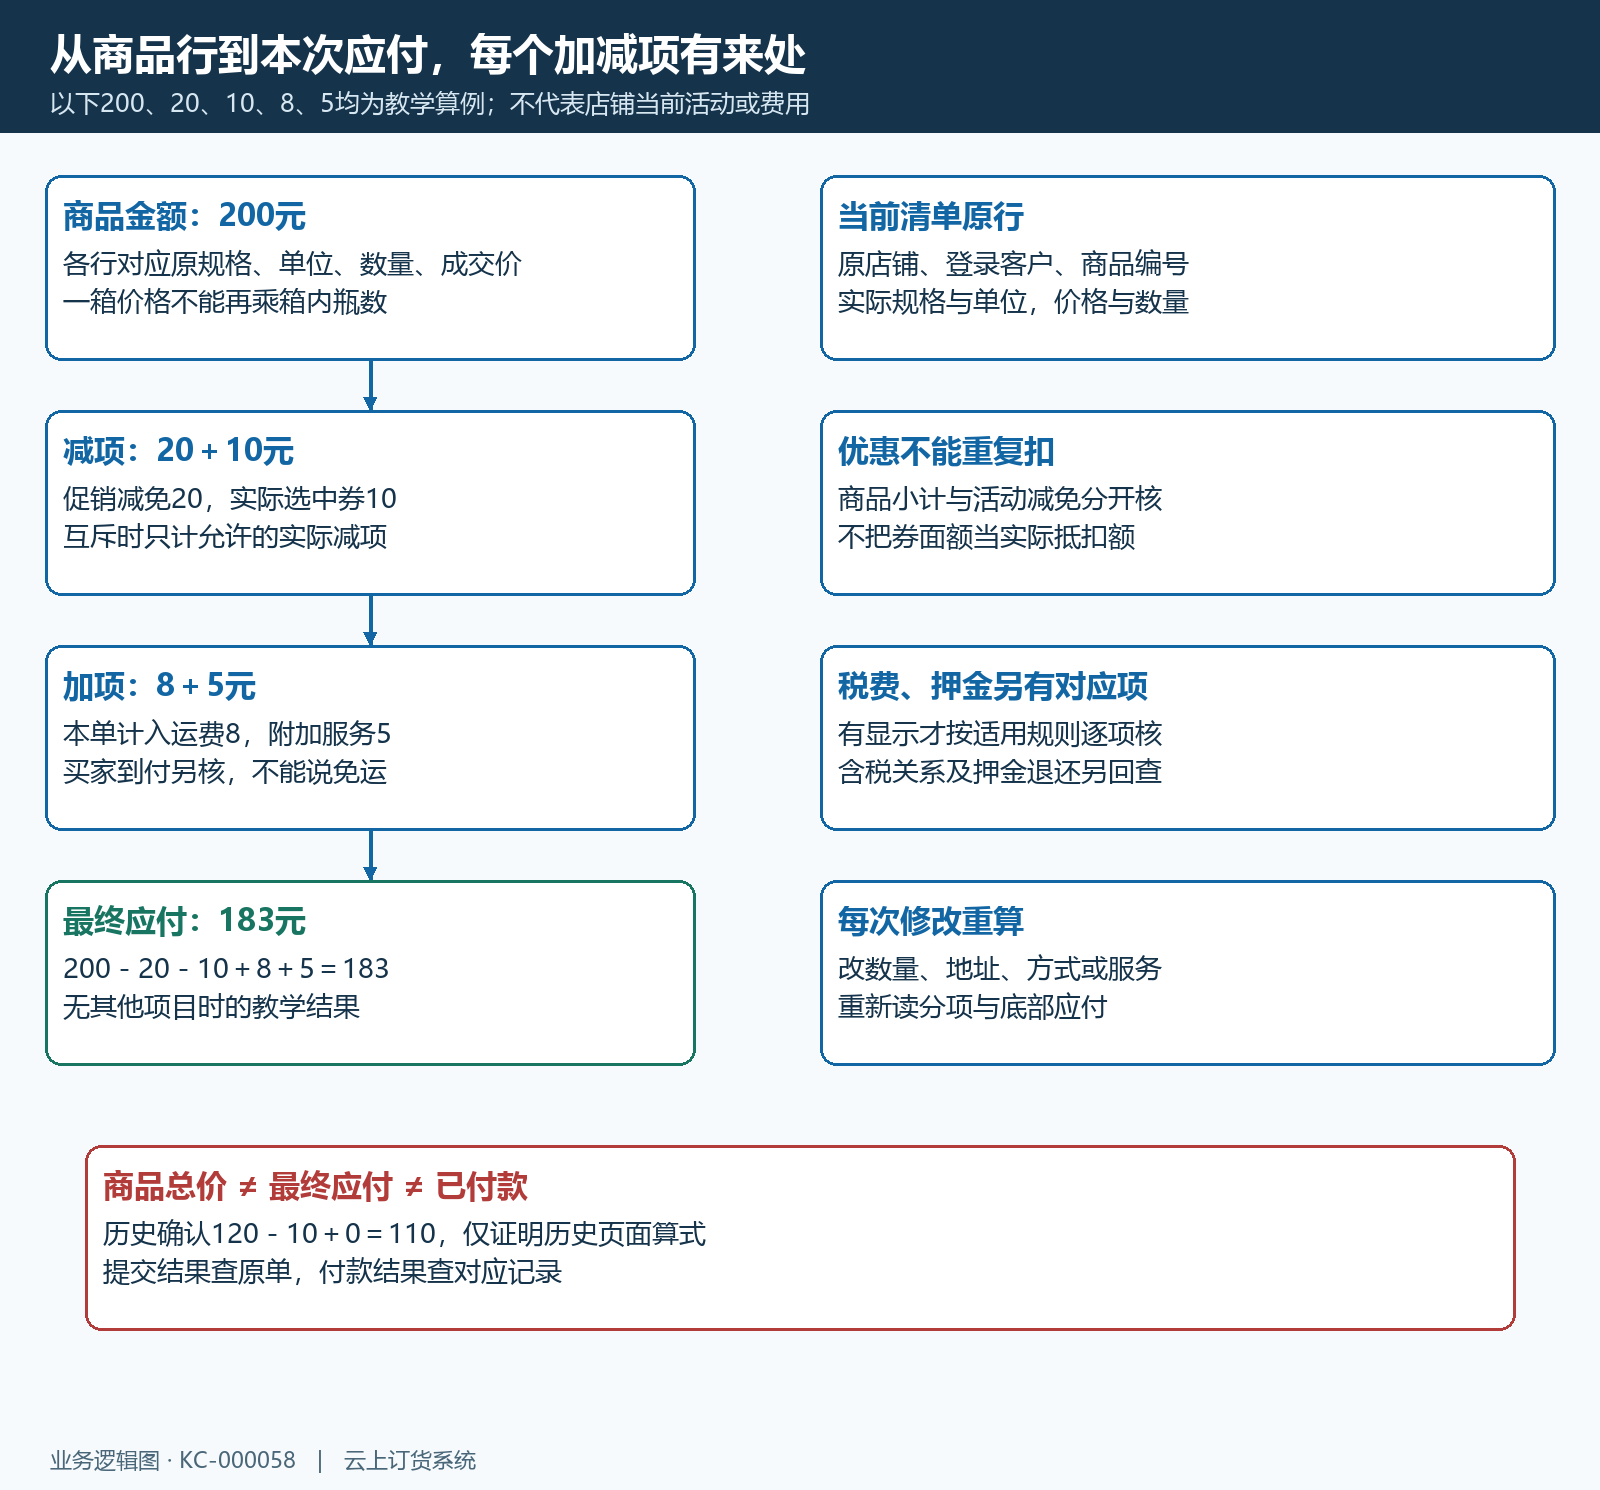
图2:教学算例将商品、减项、加项与183元应付分层,另列按当前页面核对的税费、押金和活动边界。
历史手机确认页显示商品总价120元、优惠券抵扣10元、收货运费零和订单金额110元。这几个数字能对应同一页的计算,但不能证明订单已经提交,更不能证明付款完成。它与后文288元的历史原单是两份独立参考,不能把两张图当同一订单的前后状态。核本次业务时,以当前清单和同一原单编码连接结果。
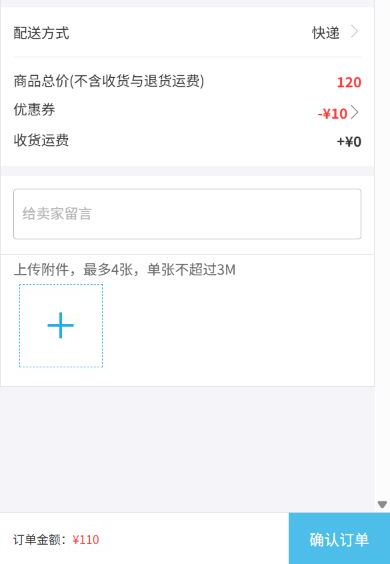
图3:历史确认示例为商品120元、券抵扣10元、运费零、订单110元;确认订单按钮仍在,不表示原订单已生成或款项已付。
优惠券与代金券核资格、范围及实际抵扣
进入本单优惠选择,分别查看可用和不可用列表,以及不可用原因。券已领取,不等于这张订单能使用:有效期、使用开始时间、参与商品或规格、金额门槛都可能影响结果。商品券需要用参与规格的金额核门槛,不能把不参与商品的金额、运费或附加服务费一起算作该券满足条件的证据。同名商品下另一规格不在范围内时,也不能靠商品名称相同推断可抵扣。
例如教学券要求指定规格满100元,本单该规格只有80元,另外有其他商品50元;即使商品合计130元,也不能据此认定该商品券已满足指定范围门槛。若确有业务需求,再按真实数量调整参与商品,并核库存与本单新金额;不能为了显示可用而虚增订货数量,最终又要求商家按原数量交货。过期、尚未到时间或范围不符时,按实际原因换券或不使用。
代金券还要看可用商品范围、剩余余额和本次实际抵扣金额,余额100元不代表本单必定抵扣100元。不能抵扣的商品、已发生的活动减免及剩余券额,会共同限制本次抵扣。选择优惠券或代金券后,回读另一项是否被清空与底部金额;当前选择有互斥规则时,不得把两项都记入手工减项。部分企业的预存余额使用规则还会影响券入口,应核当前店铺实际提示,不承诺所有账户都显示相同选项。
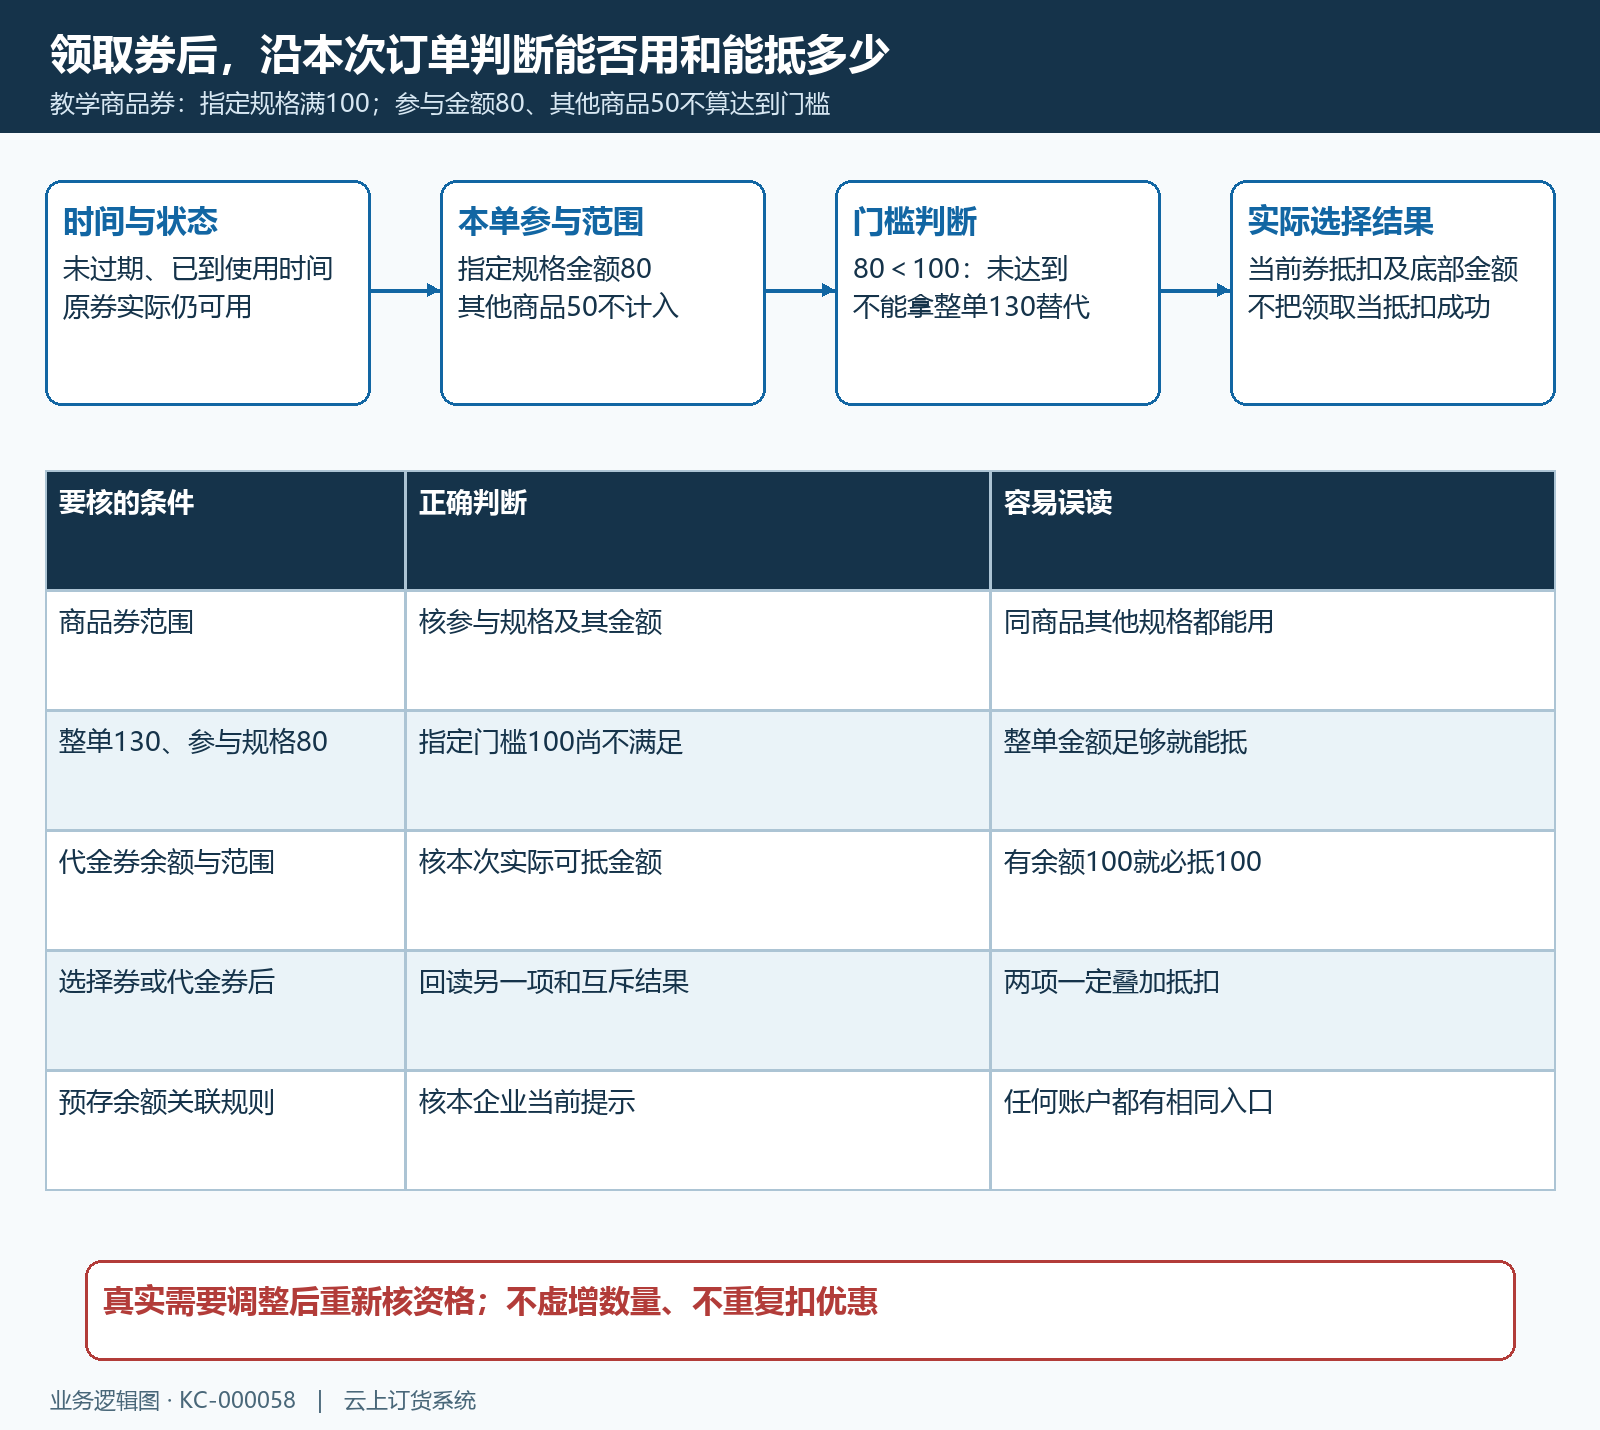
图4:从有效时间、参与规格金额到券余额和互斥逐层判断;130元整单金额不能代指定规格80元已达100元门槛。
换地址、换配送后重核运费,到付与免运分开
运费需与本单实际收货地址、配送方式、商品数量和规则一起核。地址从甲门店换成乙门店后,即使两店同城,也可能切换配送范围或收费档位;商品数量改变后,重量、体积、数量档位和免运门槛也可能变化。先核页面可用方式与实际所选项,再看费用明细或提示。系统自动选中方式时仍需回读,不应解释为任何条件下都替客户找到了最低总成本。
“收货运费零”只说明当前页面没有将这项运费计入应付。若显示“买家自付运费”,属于另行承担运费的安排,不能对采购人员说免费配送。应向商家确认承运方式、到付费用由谁承担及费用依据,再决定是否继续。需要比较两个方式时,分别核相同商品和地址下的本单金额,加上明确需另付的交付费用,不能只比较商城底部数字。
附加服务核名称、选项、单位与计费基数
有附加服务选项时,先看服务名称、当前默认选项及是否实际需要,再打开附加费用说明。按次计费、按数量计费和按商品金额比例计费,是不同算法:按次收5元,不能再乘每行数量;按数量收2元,则要核当前计费数量及各行订货单位;按商品金额百分比收取,则应核基数和比例,不能擅自改成优惠后应付或包含运费的总额。
教学例子中商品金额200元,某项服务按次5元、另一项按当前计费数量三件每件2元、比例项按商品金额1%,对应分别是5元、6元和2元。例子只说明三种算法,不表示店铺一定同时启用这些服务。混合单位订单尤其要向商家核计费数量口径;不能把三箱商品先折成72瓶,再认定按量费必收72次。选项切换后重新打开明细,核各项合计与最终应付,服务名称相同也可能有不同收费选项。
税费与包装押金有独立项目时,核对应适用条件、金额和包含关系。含税价格不能重复加同一税额,押金也不能自行从商品金额中扣掉;押金日后是否可退、实际退还多少,应沿对应包装交回与处理结果核。未显示这些项目或未启用相关服务时,不应照搬教学算例强加费用。
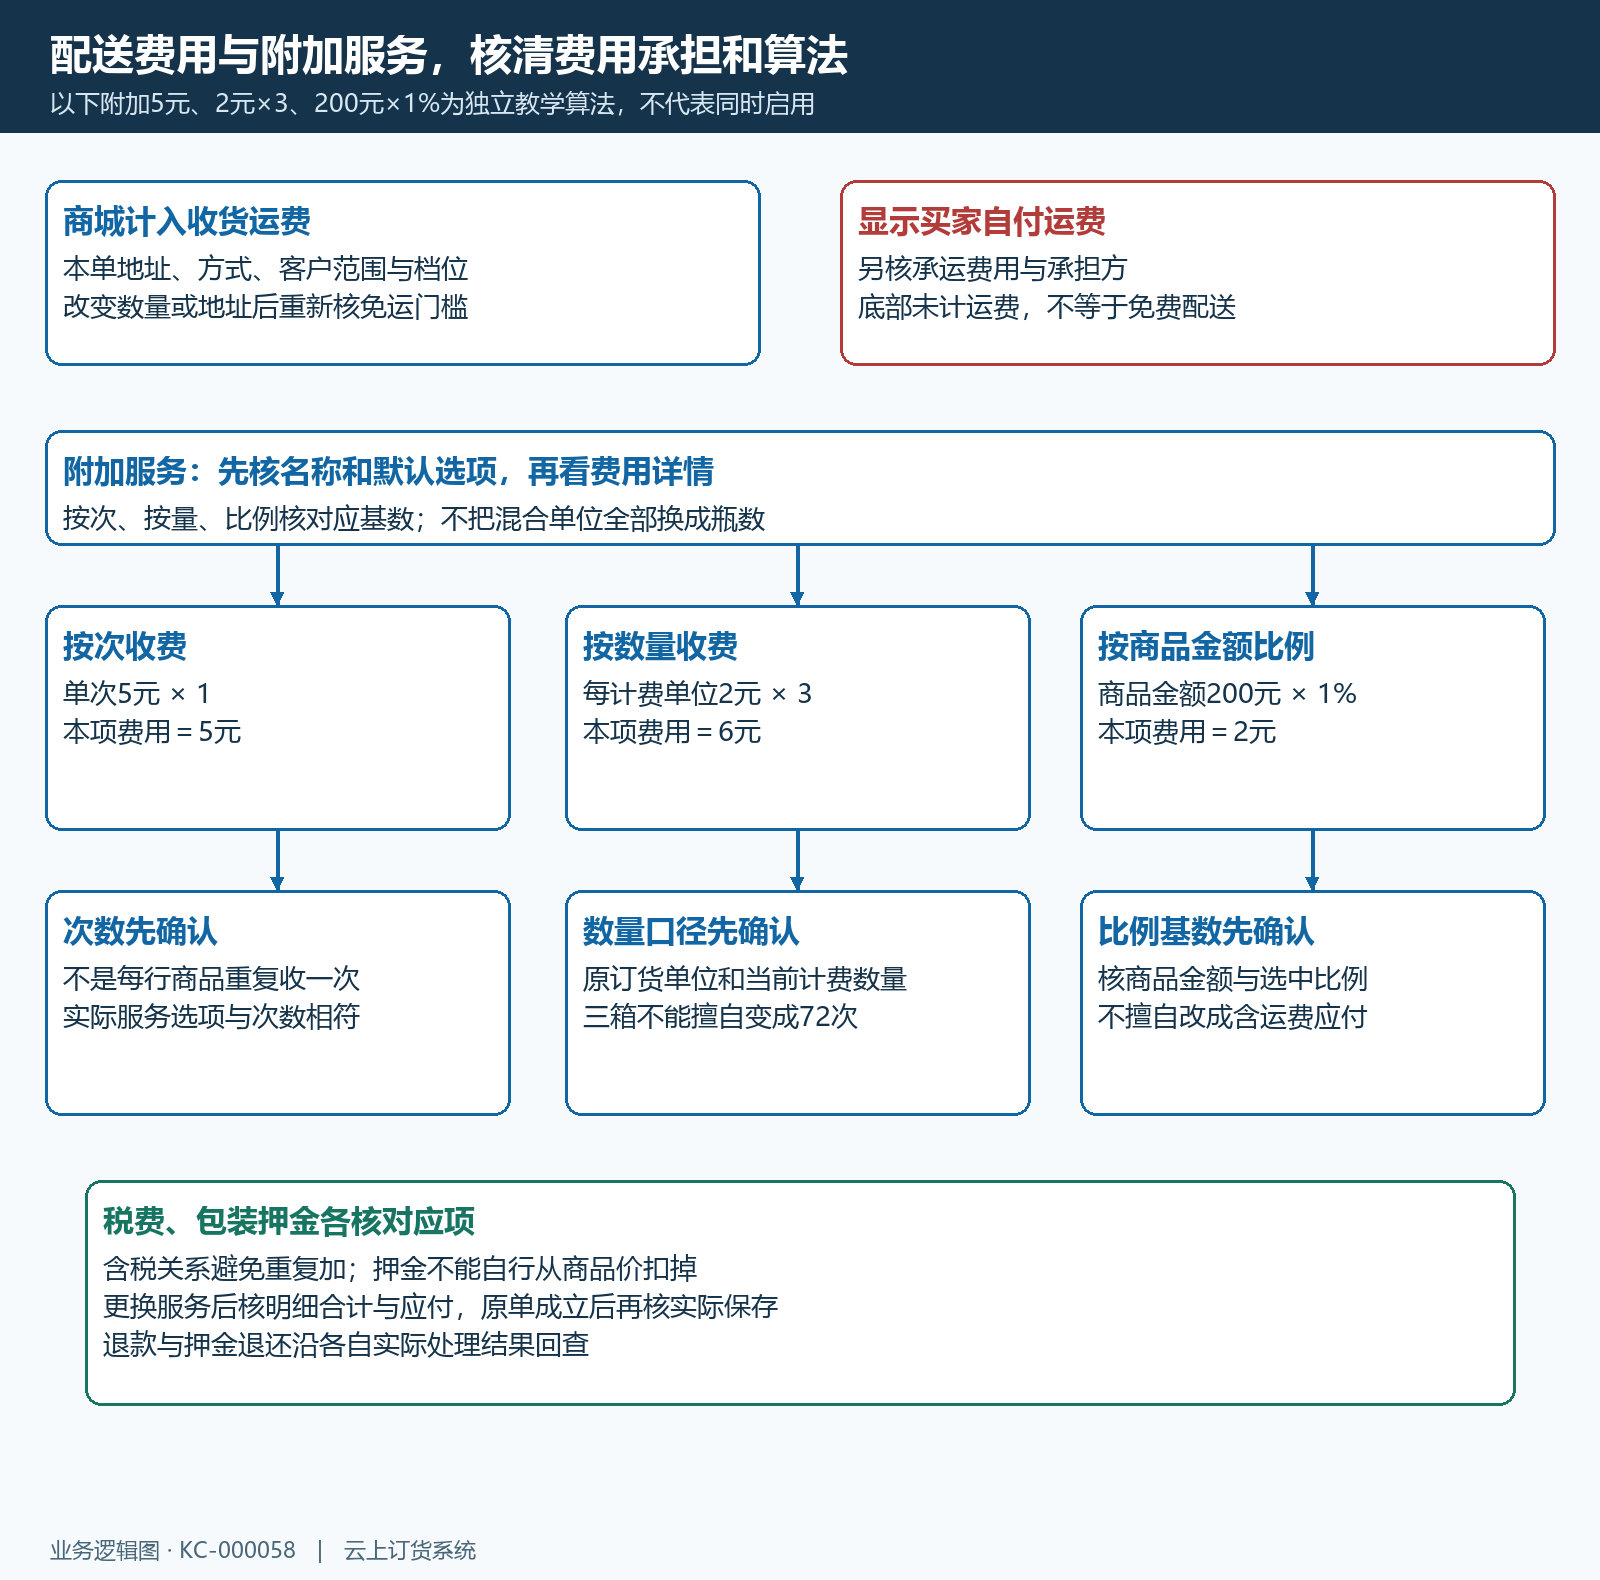
图5:运费先区分本单计入与买家到付,附加服务分别解释按次、按数量与按商品金额比例的基数,教学金额不当现行收费表。
提交后核同一原单,总额不代已付或待付
提交前最后读商品行、优惠、配送、附加费用与应付;提交后记录原订单编码,在原账号订单详情回查实际保存结果。历史原单显示商品总额288元、运费零、附加费用零、订单总额288元,同时显示待付款、待付288元和待确认。它能证明当时那张原单的费用与状态,不能证明当前业务也已付款,或商家已确认交付。订单总额与付款状态必须分别阅读。
付款后,应核对应原单的实际付款记录、金额和待付结果,不能把一次支付按钮点击或转账截图当自动入账。部分付款、处理中款项、退单和退款,会使订单总额、已收、待收及退款记录存在不同数值;应按各字段含义解释,不能一律要求它们相等。商城原单详情与商家核单时,要提供同一编码、商品规格单位及对应付款记录,避免拿另一个客户或另一次订单的金额比较。
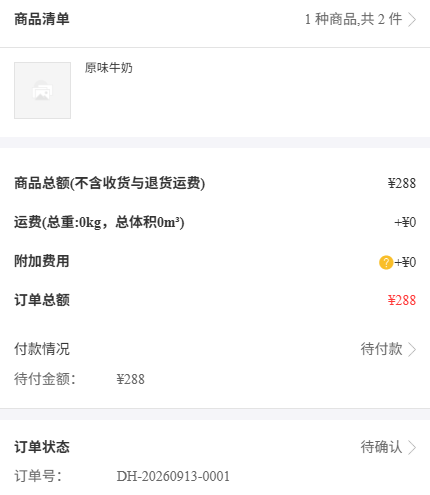
图6:历史原订单示例的商品和总额为288元,运费、附加费均零,仍待付款;它与110元确认页是独立记录,实际核款须按原订单编码。
出现差额时按组成项定位:商品行差额查规格、单位、数量、成交价与变更;优惠差额查实际选中券和参与范围;交付差额查地址、方式和是否到付;服务差额查所选项与基数。若商家接单后有价格或费用调整,核原单实际结果与对应记录,并确认调整原因,再核付款。不要先凑一个总价让各项看似相等,也不要取消重下或再次付款来测试未知结果。
提交或支付返回不明确时,先查原订单和对应交易结果。确实需要取消、重建或补款,应由商家按原单状态确认处理方式,防止双有效订单、重复抵扣或重复付款。整改完成的标准是同一原单的商品、费用和款项各有对应结果,客户能解释差额来源,而不是总价数字恰好看起来正确。
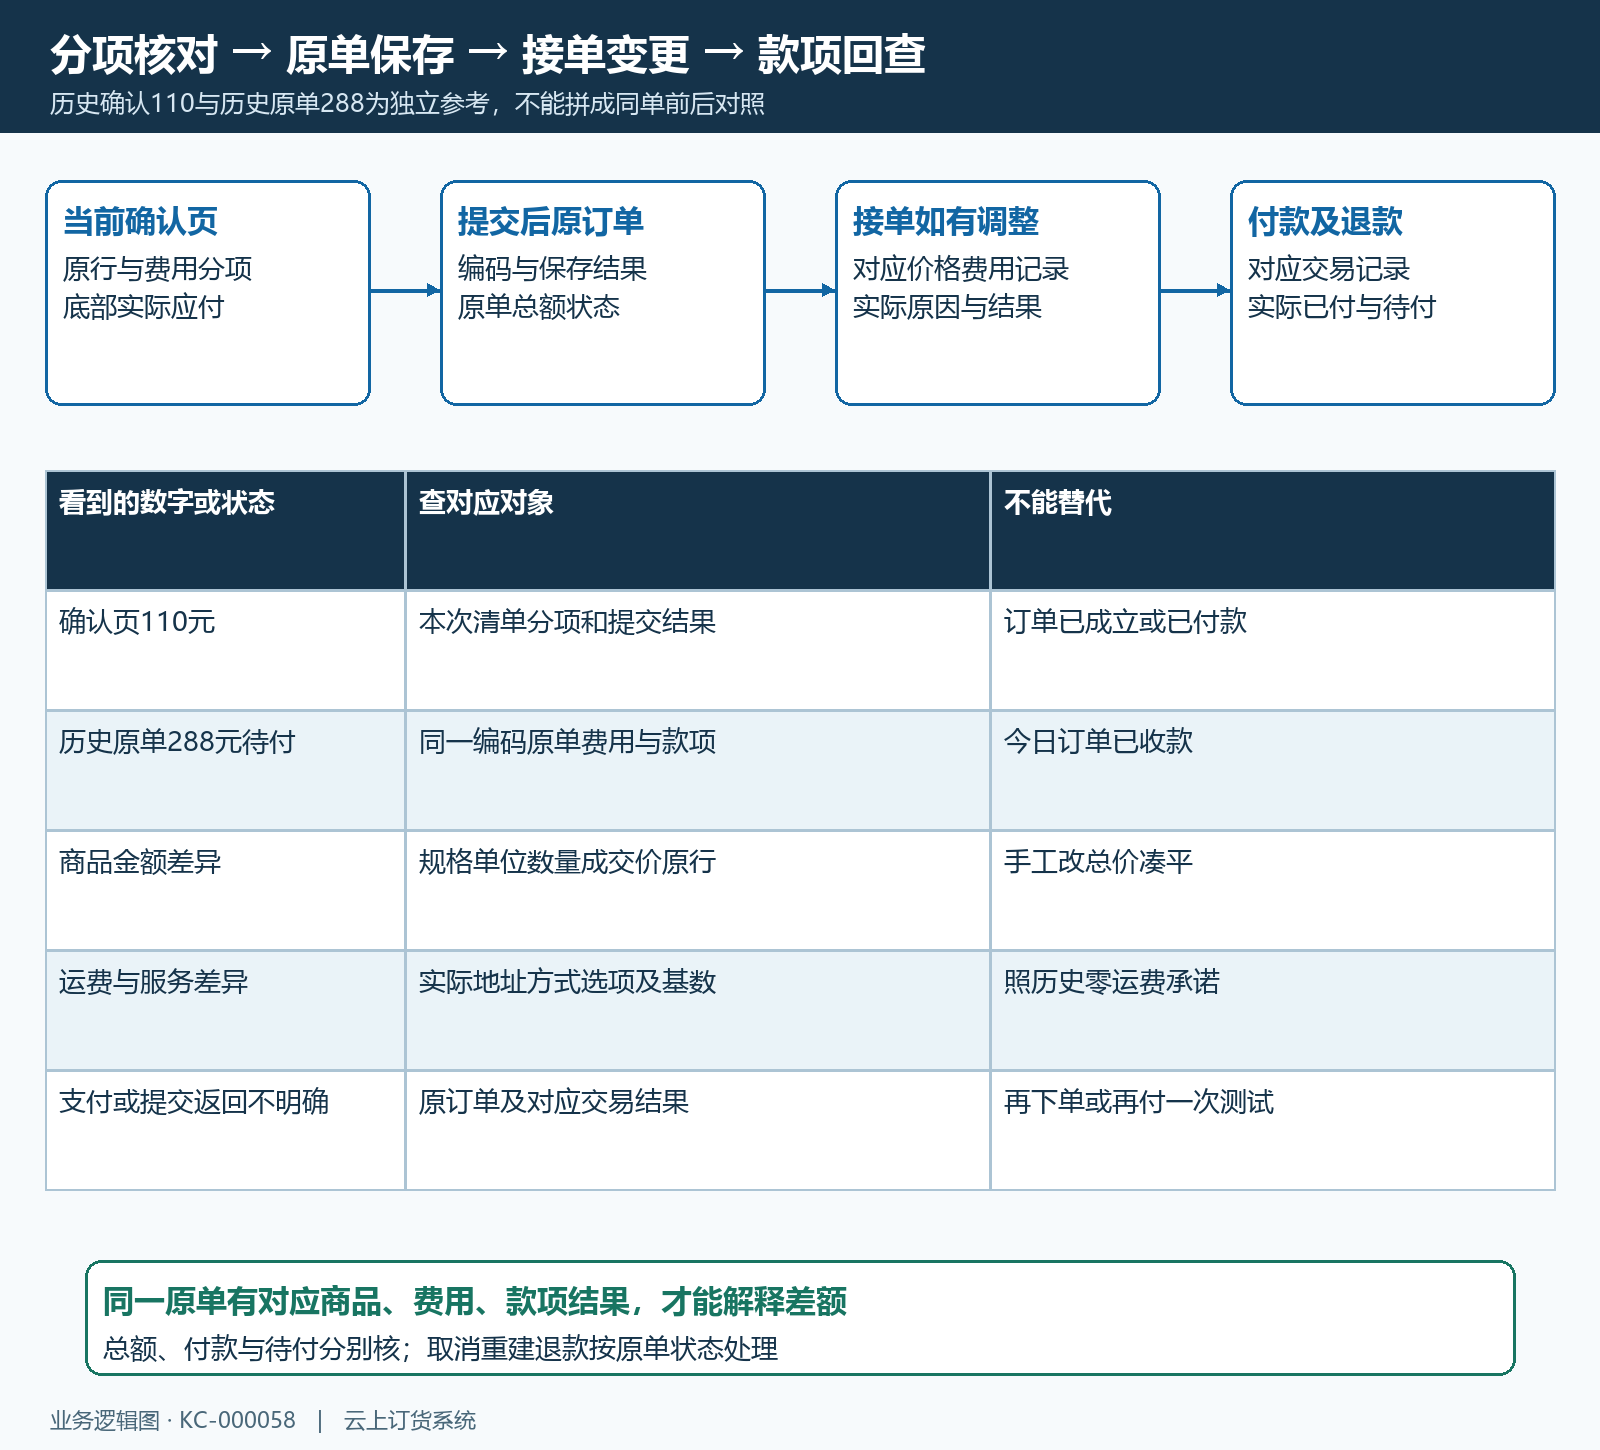
图7:当前确认金额、原单保存、商家接单调整与实际付款依次核;未知结果先回查,差额回到原行和对应费用记录。
下一步学习
本篇完成后可继续学习收货地址与配送要求、活动优惠券及订单状态查询,把本单费用核对接到真实交付、优惠资格和原单处理结果。