生鲜称重结算:实际重量、实收重量与金额差异|云上订货系统
云上订货 · 更新于 2026-10-04
先核生鲜设置和商品的计价前提
生鲜称重结算要回答三件事:订货时预估了多少重量,出库与收货分别确认多少重量,最终订单金额与已收款差多少。先固定原订货单号、客户、商品规格、单位和履约状态,再看设置及金额。预估重量、实称重量和实收重量属于不同环节,有一项数值不等于其他项已经确认,更不能把待收金额直接称为重量差价。
PC管理端进入应用中的生鲜专版,打开应用设置,先核实际称重方式是订货单编辑录入,还是出库单拣货录入。再分别核实际重量变化后小计金额重新计算、手工录入实收重量、实收重量变化重新计算小计,以及多退少补或重量不足退差价结算策略。设置项在选择后保存并刷新,应检查返回结果及重新显示的值,不能以选项瞬间变色认定设置已保存。
商品编辑中另核按重量计价是否开启,并核规格行的重量与误差阈值。误差阈值显示为克,订单实称与实收输入显示为公斤。有规格重量的商品并不必然参加金额重算;本单明细还要符合重量计价口径,且对应重算开关开启。没有重量的商品不要强填一个实称数来改变金额,页面会提示没有重量的商品无需输入重量。
原单应保留原价、预估重量、原金额和本单结算策略。已有明细与新加入商品的计价判断存在不同取值,不能认为改了当前商品开关或应用策略,所有历史明细都会立即同样改变。误差阈值也需核当前规格配置。入口或字段未出现时,先查应用状态、选定录入方式和单据状态,记录当前结果;不要靠反复启停应用或改真实订单验证入口。
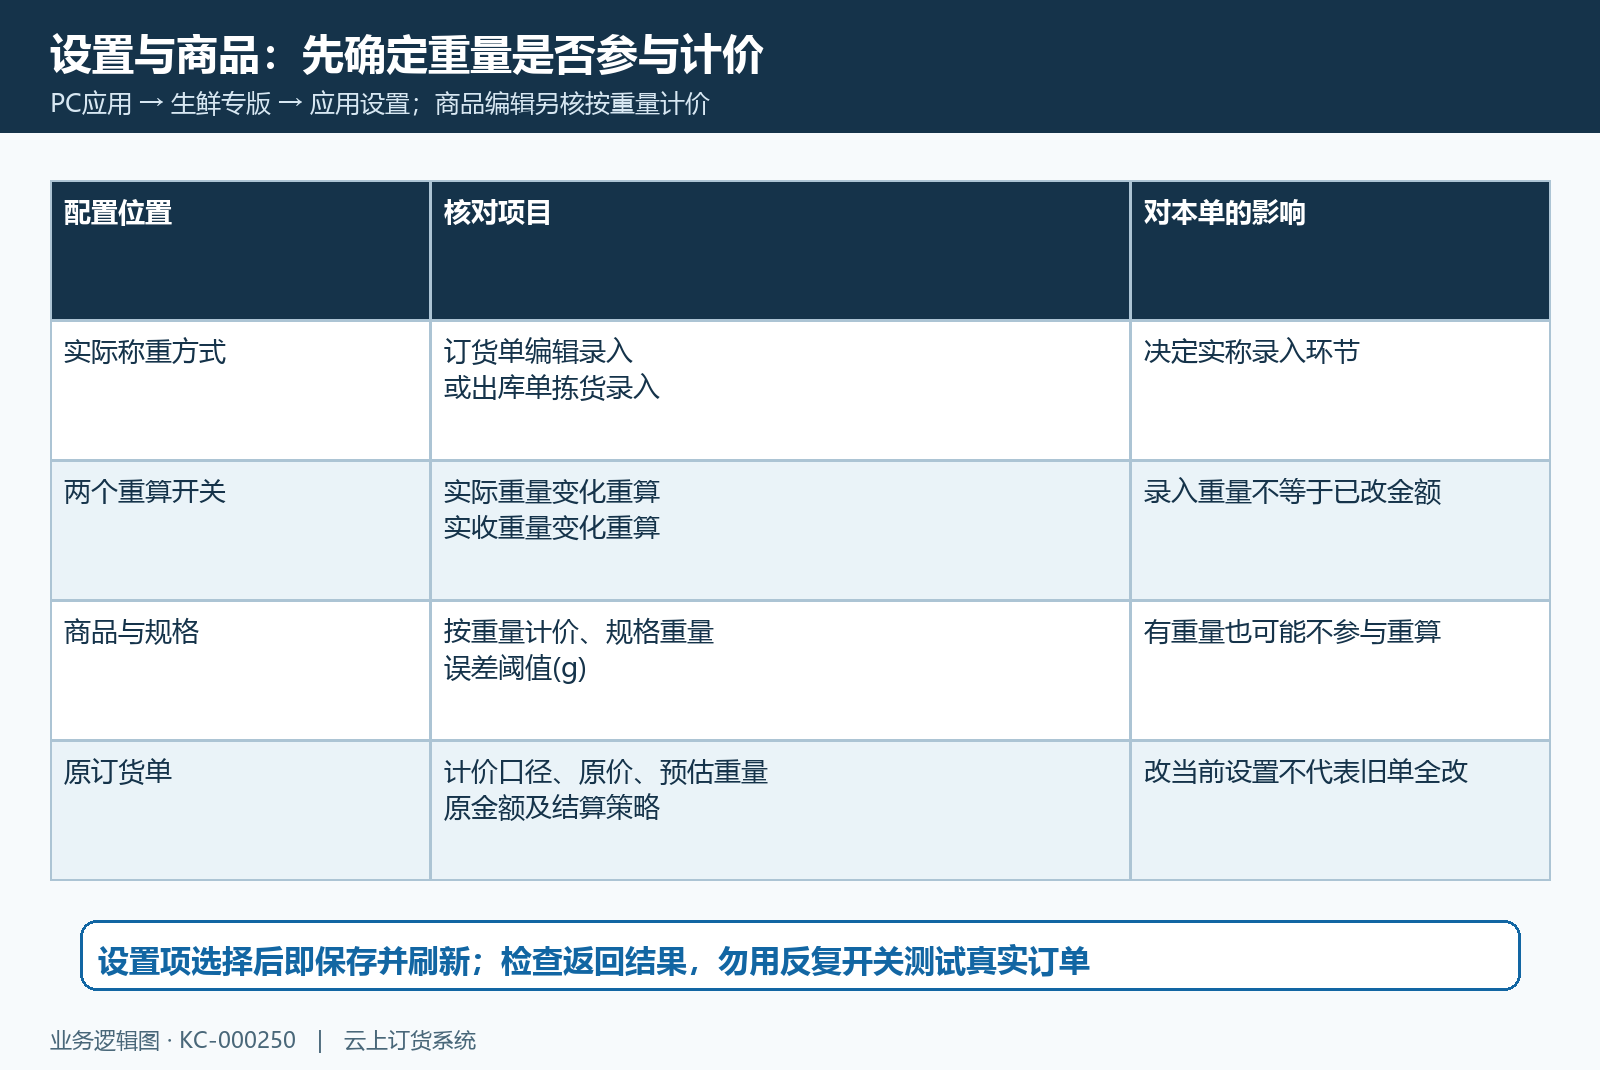
图1:录入方式、两个重算开关与商品计价分别核;当前配置变化不等于旧单全部重算。
区分预估实称实收的录入环节
预估重量用于建立本次订货的计算基准,按数量与本单单位对应的商品重量计算。例如订两份,每份五公斤,预估合计十公斤;不能看到两份就填两公斤,也不能用基础单位的重量直接解释另一种销售单位。先核订单规格、单位和数量,再核预估数。该算例只是说明关系,实际单位换算和重量以原单显示及商品配置为准。
选择订货单编辑录入时,在订单编辑环节核实称重量及小计,保存后重新打开原单查看。编辑数量可能重新带出预估重量,并把实称重量重新按数量计算,因此已经称过的值也要再核,不能改完数量就沿用刚才的称量结论。实称改变是否重算,还受应用、计价口径、重算开关、阈值和已收金额条件影响,输入框数字改变不等于最终金额已经改变。
选择出库单拣货录入时,在订货单详情的待确认出库清单查看实称重量公斤列。有重量的行填写大于零的数值,离开输入框会提交保存,返回成功后刷新该清单核值,再进行出库确认。未填或不大于零会阻止相应页面操作,并提示填写实称重量。多张出库清单逐张核对,不能在第一张填整单重量,然后把后续各张重复填相同数。
开启手工录入实收重量后,在待收货清单核实收重量公斤列,填写收货确认的数值,离开输入框保存,再核收货结果。有重量行未填或不大于零时会提示填写实收重量。实收不能直接复制预估或实称来补齐必填项,应反映收货实际核对结果;缺少依据就留待核。此处说明手工录入路径,不表示已经接入电子秤自动采集,也不把所有其他履约入口都视为相同的校验。
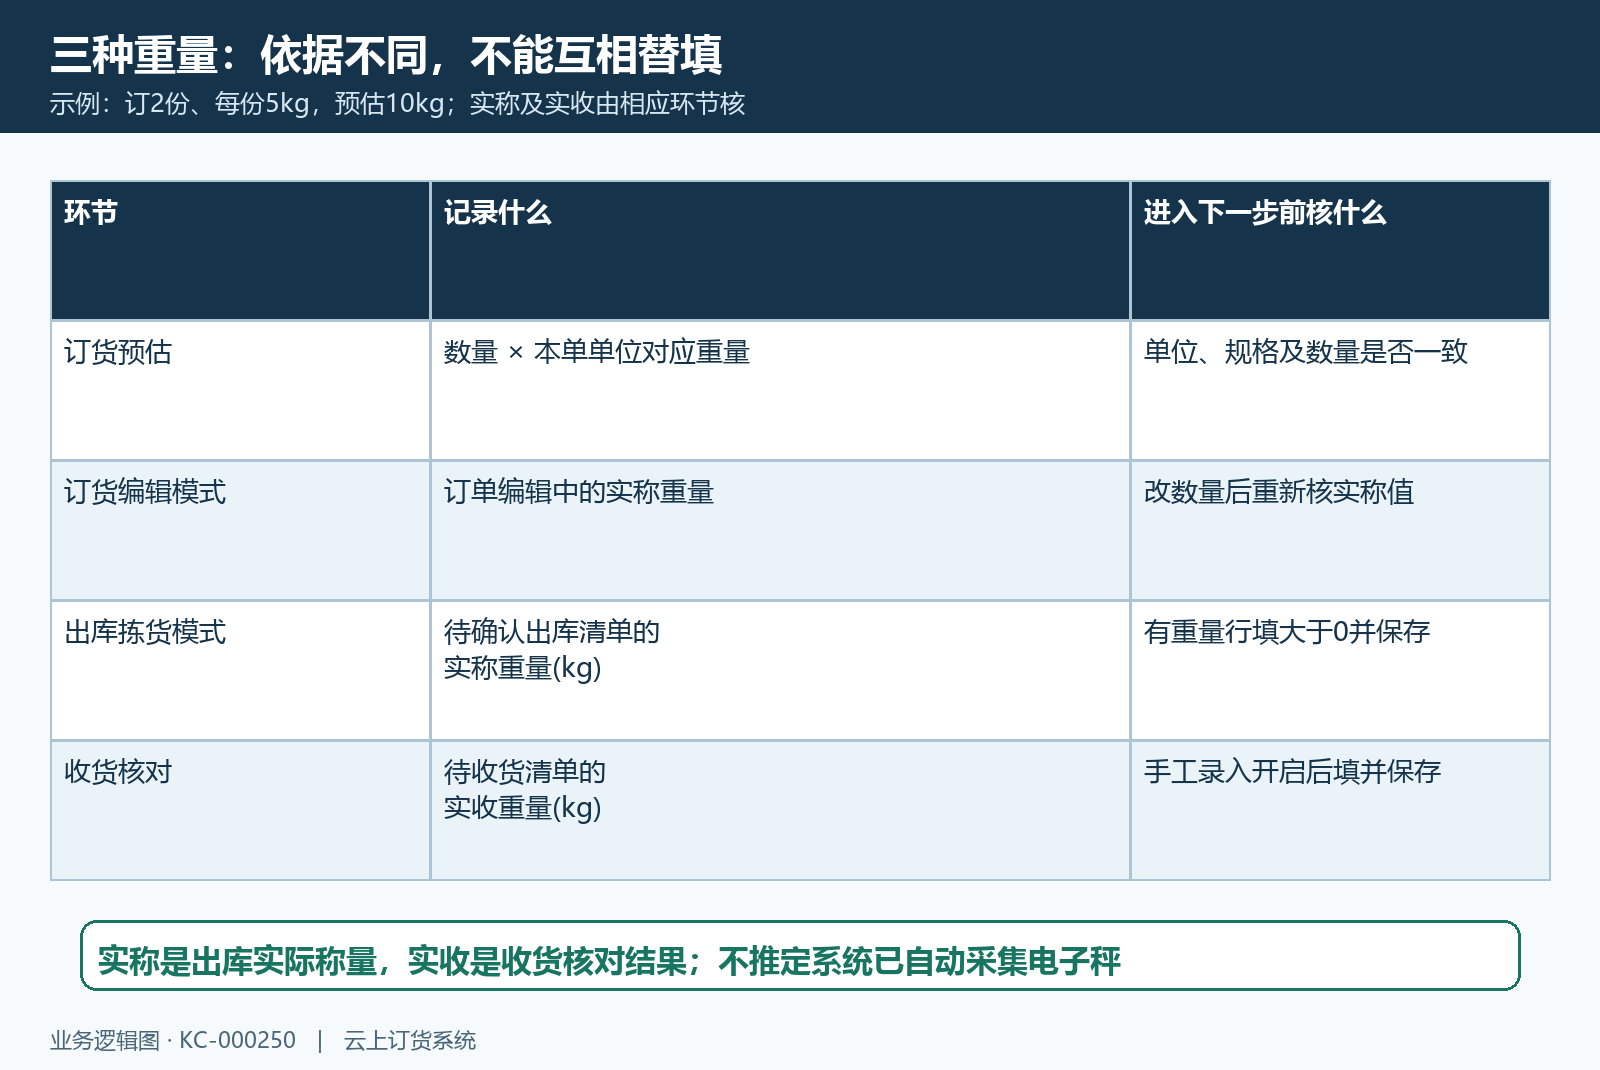
图2:预估、实称和实收按对应环节保存;数量变化后重新核称量值。
用误差阈值和原价比例解释重算
先统一误差单位,再判断是否需要调整价格。阈值一百克对应零点一公斤,比较的是实际重量与预估重量的绝对差。预估十公斤、实称九点九公斤时差零点一公斤,恰好等于阈值也属于阈值以内,相关重算分支保留原价。阈值为空、零或负值不能解释为允许任意重量差,也不能把一百克误当成一百公斤。
超过阈值且满足重算条件时,按实际重量除以预估重量,再乘原单原价计算新单价,然后用数量与新单价核商品小计。例如两份原价每份一百元,预估十公斤,实称九公斤,比例为九除十,新单价为九十元,商品小计一百八十元。不能直接用九公斤乘每份一百元得出九百元,那把重量与销售单位的价格混用了。
实收重算也是拿实收重量与原预估重量、原价核比例,不是把上次实称重算后的单价再按另一比例重复折减。本例实收八点八公斤时,满足条件的商品行按八点八除十乘原价一百,得每份八十八元、两份一百七十六元。编辑与仓库回算的中间比例处理存在差别,应以保存后的单价精度和金额为准,不用手算未舍入小数否定最终结果。
商品小计只是订单金额的一部分,折扣、费用和其他商品仍需核原单,不能用这一行少二十元就断言整单必退二十元。重量不足退差价策略在已有收款的相应分支,还会判断重算后订单金额是否超过已收金额;超过时可能保留价格。因此重量变大而单价未变,不一定是保存失败,先核本单策略及条件,再核实称是否保存、重算是否执行,避免手工强改价绕过规则。
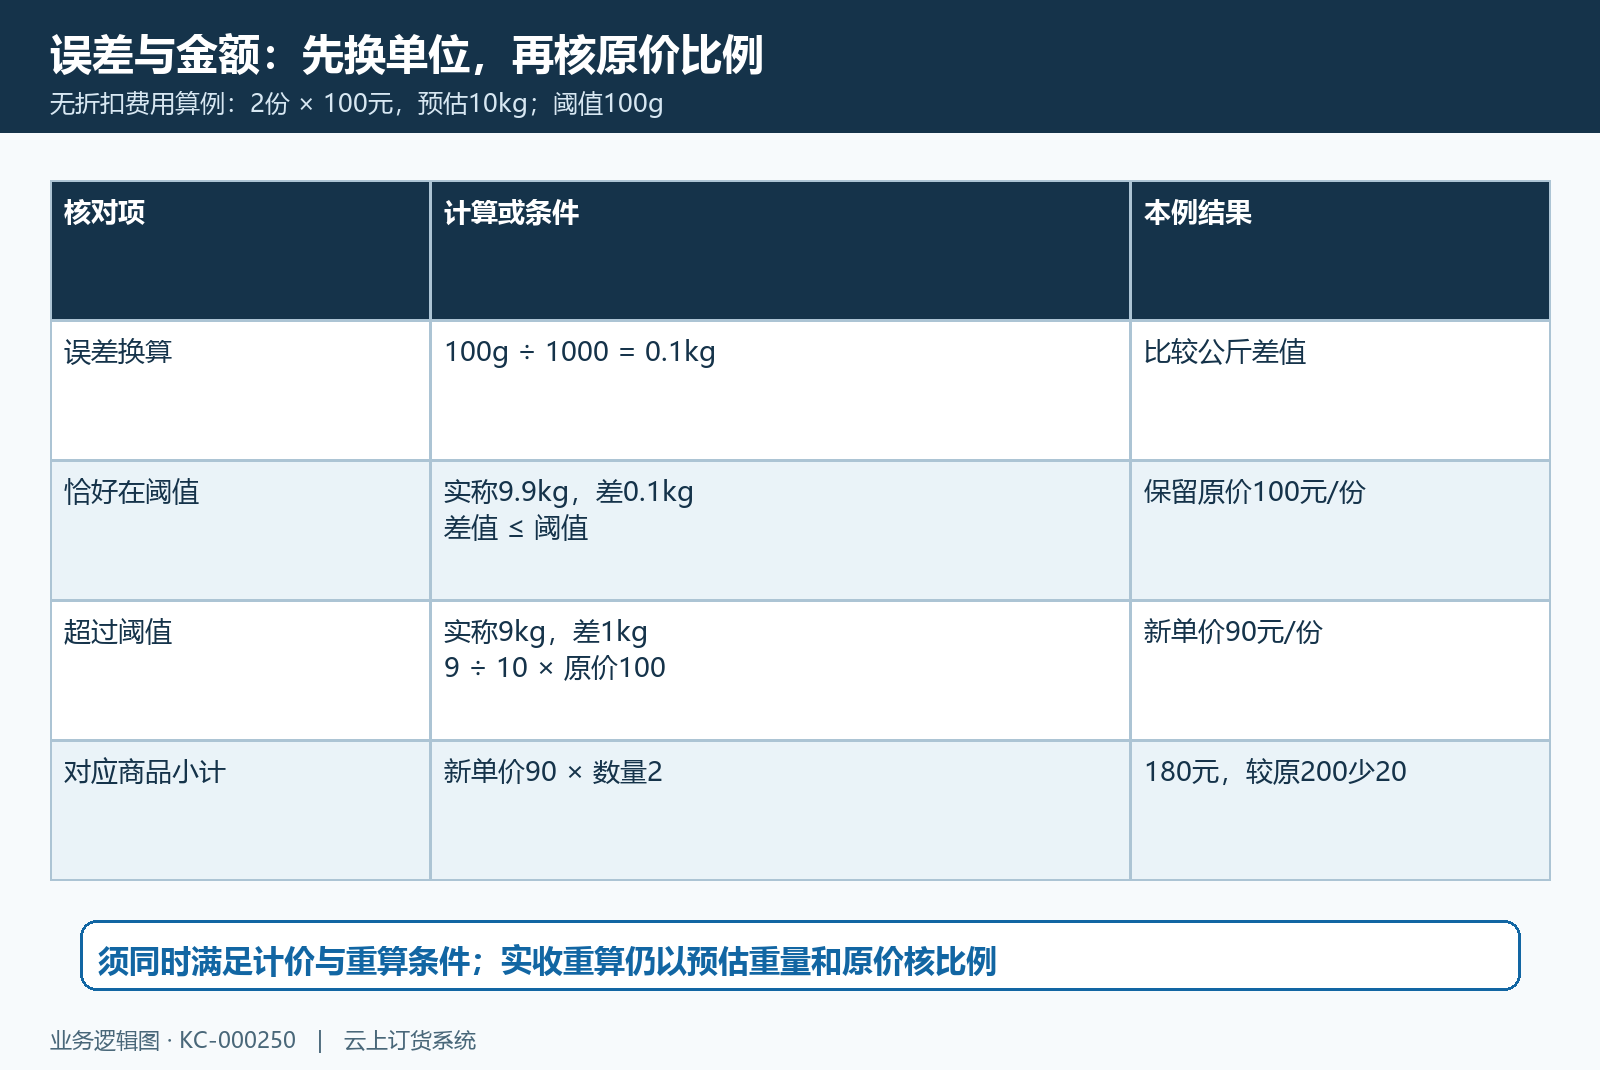
图3:克转公斤后比较绝对差,阈值相等保留原价;超阈值再按原价比例核小计。
沿拆分出库和收货状态核汇总结果
拆分出库时,清单记录的是本次重量,原订货单明细要沿关联关系核各张清单合计。例如同一明细分两张出库,实称分别四点八与四点二公斤,合计九公斤;实收分别四点七与四点一公斤,合计八点八公斤。不能用某一张重量代表整单,也不能把实称合计与实收合计相加成为最终重量。不同商品、规格和原明细各自核对。
仓库履约的相关回算在全部出库进入待发货,以及全部收货进入完成等状态分支处理。它按原订单明细汇总关联清单重量,排除作废出库及赠品行,再依据计价与重算条件核价格,并更新订单金额和收款状态。录入并保存一个清单重量只是第一步,应继续核原明细重量、订单总金额、已收金额和履约状态,不能把离开输入框的成功提示当作整个结算已经完成。
部分出库、部分发货或部分收货时,先保留每张清单号与数量,不急着用最终完成口径催收或退款。无出库单的直送另有跳过仓库称重回算的路径,本节拆分出库关系不能直接套用。赠品有实物重量也不等于参加普通货款重算;已作废清单应核其状态及后续正确清单,而不是在计算中重复增加一次重量。
如果降低后的金额触发当前订单金额低于已收款金额提示,先查有效收款笔数和线上收款类型。相关仓库回算对多笔有效收款或非线上收款存在限制,不能仅开启生鲜应用就承诺所有收款方式均可降价退款。保存、出库或收货失败时保留原单、清单、重量、已收金额、操作时间与原提示,重新查询原结果;没有确认已成功的操作不要继续发起差额处理。
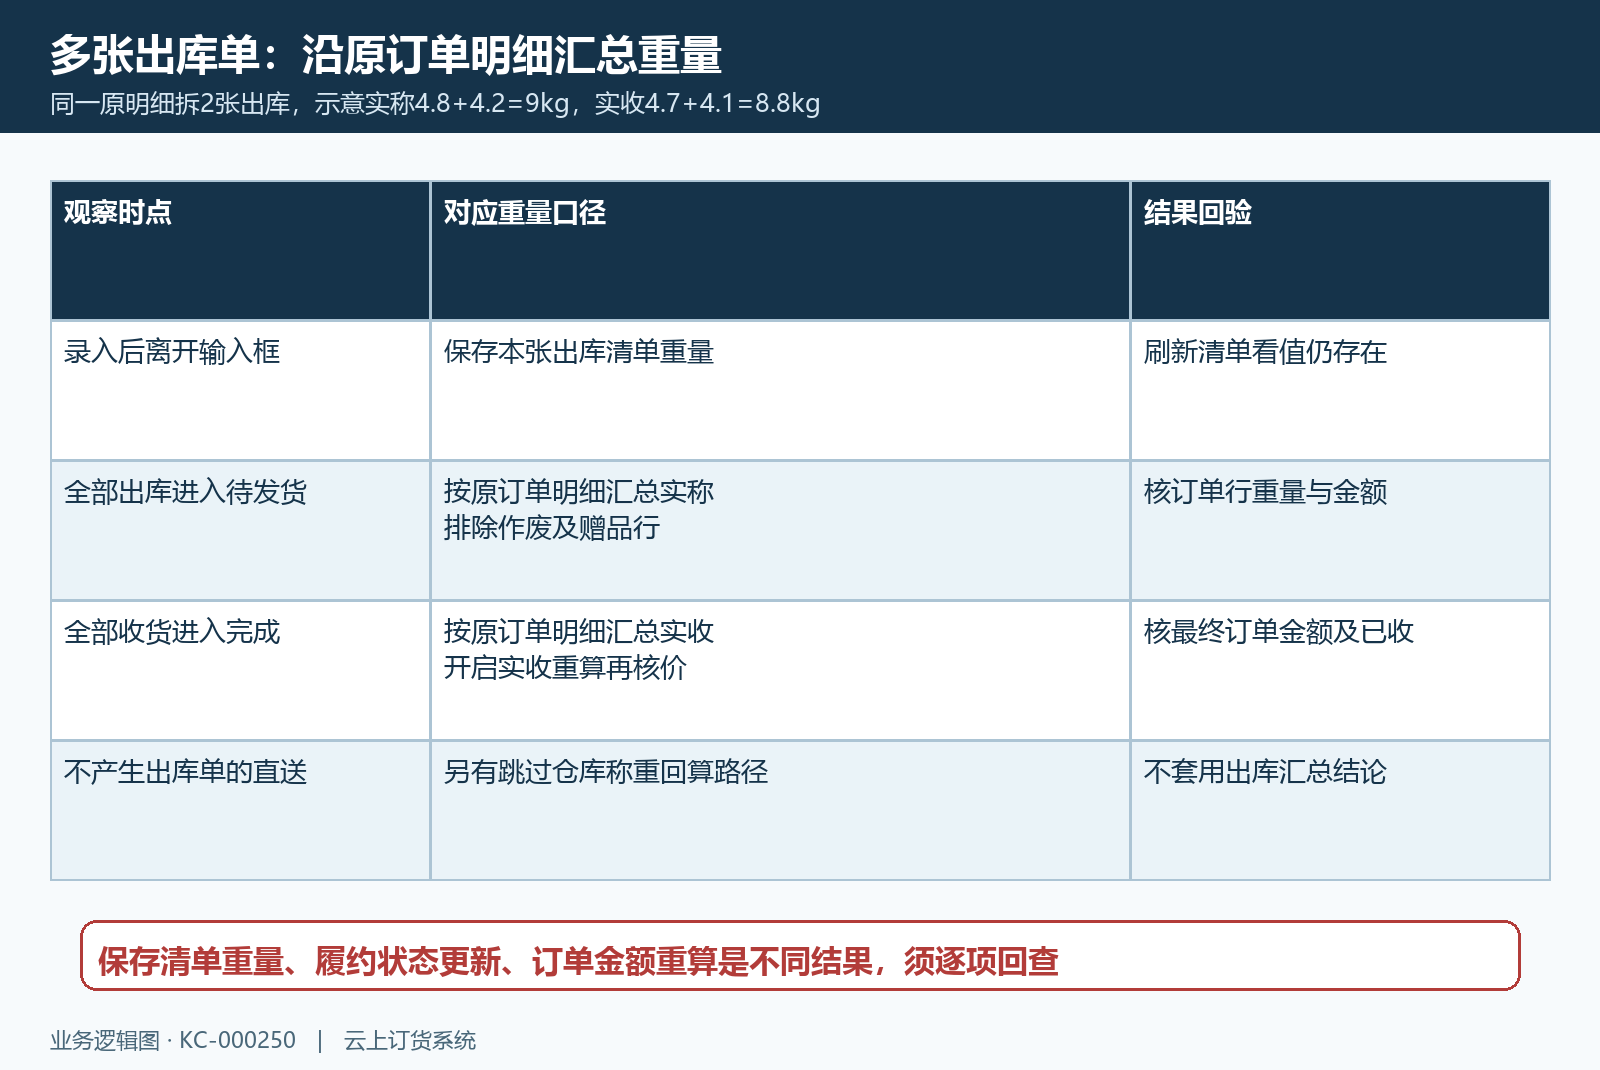
图4:清单重量保存与订单履约回算分开核,拆分清单沿原明细合计。
从最终订单金额核退款补款或承担
计算差额前,要确认原订单已完成,最终重量与金额已经保存,已收款金额也来自该订单的有效收款。差异金额为订单金额减去已收金额,退款显示负数,补款显示正数。例如已收二百元,最终订单一百八十元,差异负二十元,对应退款二十元;最终订单二百二十元、已收二百元,差异正二十元,对应需要进一步判断的正差。
多退少补策略下,正差按补款方向处理。重量不足退差价策略下,正差会记录商家承担金额及相应类型,不应把该记录按普通客户补款直接催收;但某些重量重算分支已经可能保留原价格,未必最终留下这个正差。应先看实际保存的订单金额,再判断差异类型,不把演示算例当作每张单必然出现的结果。
PC订货单列表在生鲜应用开启、订单已完成时提供退款或补款操作。确认前核原单号,已有有效差异记录时不能重复发起,应转查原记录;未完成订单、未配置重量结算策略、订单金额为空、已收金额为零或无差额,均有相应阻止提示。仅订单金额与已收相等时无需发起,不用虚改一个金额让记录生成。
退款分支还校验有效收款只有一笔且支付方式为汇付,不能把普通线下款或多笔款都当作支持自动退款。发起会建立差异记录,退款再进入支付处理,操作成功不等于款已退到客户账户。补款与商家承担记录也不会凭一次点击自动补入现金;需要沿该原单核实际款项、最终金额和处理状态,不能用客户总余额代替本单已收数。
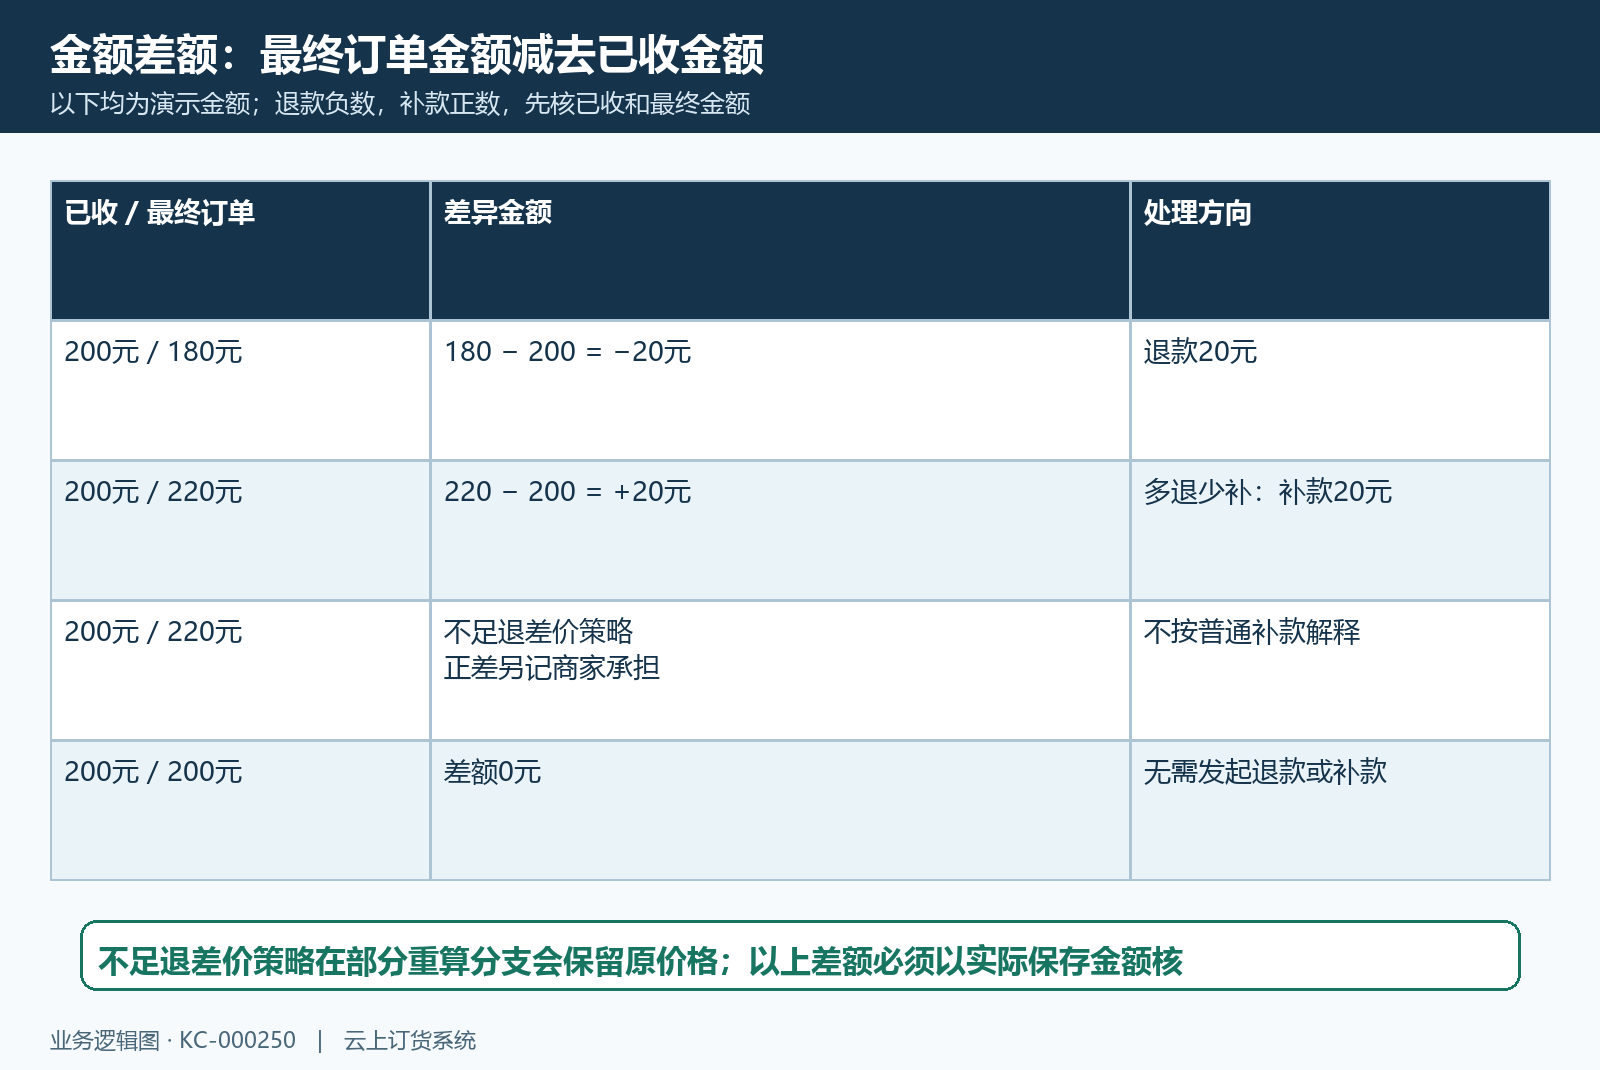
图5:差异金额为最终订单金额减已收,退款负数,正差另核补款或商家承担。
在差异记录中处理失败并回验原款
进入订单的差异记录,先用原订货单号定位,并核客户及创建时间范围。列表默认近一个月,旧记录未出现时先放宽日期,再核结算策略、处理类型和处理状态筛选。记录展示订单号、客户、策略、差异金额、支付退款流水号、重试次数、失败原因、处理备注、创建人及完成时间。订单号可按可访问权限回原单,不将另一客户同金额记录拿来说明本次退款。
自动退款失败且属于退款类型时,可以重新发起退款,或在实际线下退款已完成后确认已线下退款。重试前核失败原因与支付流水,避免款已退而仍按旧页面继续重试。确认线下退款只是登记记录的处理完成,不执行银行转账,也不替代线下退款凭据;必须先有实际退款依据,再登记备注与处理结果。
补款或商家承担类型的未完成记录有确认补款完成操作,但仍会校验当前订单已收金额不小于订单金额。商家承担不是点击这个按钮就能跳过该校验;若承担记录尚有金额未覆盖,不应为通过校验捏造客户收款,应保留记录、责任金额和提示交负责结算人员核处理依据。已经完成或失败等不符合条件的记录,不能靠重复点击同一操作强行完成。
处理备注最多五百字,宜写明原单与清单、重量依据、最终金额、实际退款或补款凭据、处理时间及未解决事项。请求失败或结果不明时,刷新原订单和差异记录,核已收、金额、类型、状态、流水与重试次数,再决定下一步。最终逐项对齐重量来源、商品单价、小计、订单总金额、已收及实际资金结果;显示完成而没有到账依据时,仍应保留款项待核,不能宣称结算已全部完成。
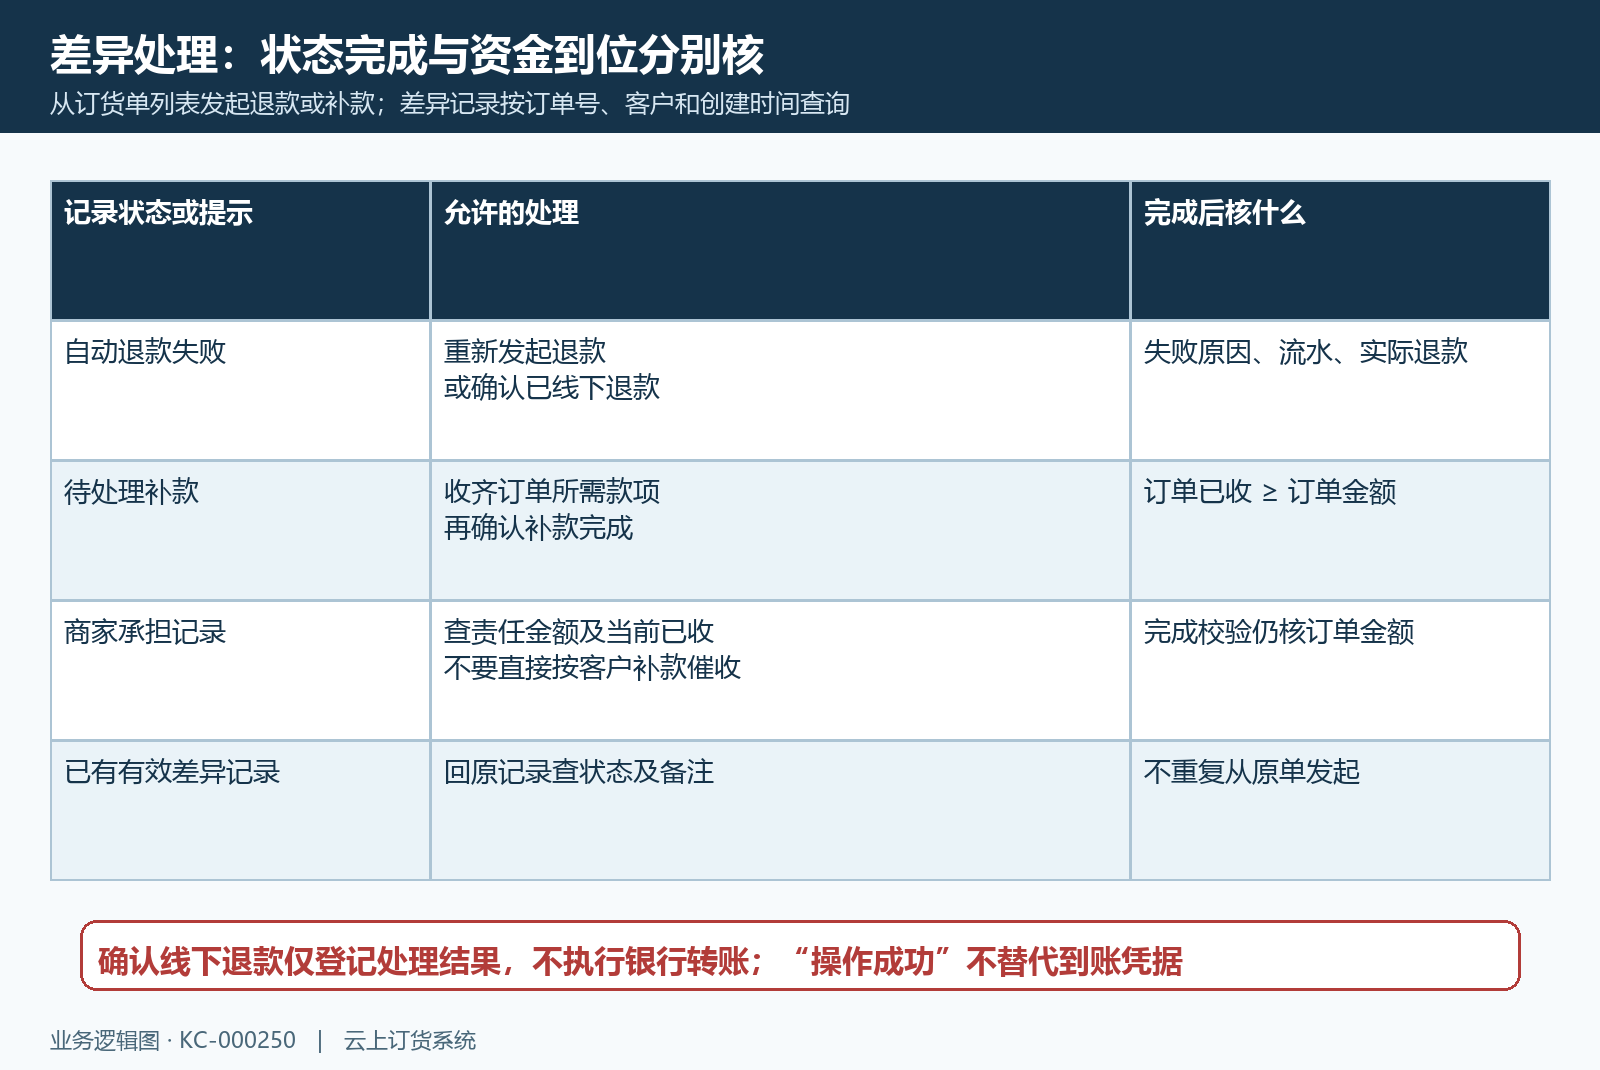
图6:失败退款、补款和商家承担按状态处理,记录完成仍须核实际资金依据。
下一步学习
继续核客户往来与原收付款记录,再查资金账户余额、流水与业务记录。