销售利润核对:成本、毛利与业务明细|云上订货系统
云上订货 · 更新于 2026-10-08
销售额高、收款多、毛利率高,分别回答不同的问题。核销售利润时,先固定企业、期间和统计对象,再把销售收入、销售成本与关联退货接到同一原订单。销售毛利页面用于观察交易收入扣除商品成本后的结果;要判断经营利润,还需要继续核费用、库存和往来。
1 先固定期间、统计状态与下单方式
管理端可从报表进入销售毛利,选择“按订单”“按商品”或“毛利明细”。进入后先看实际开始、结束时间,再选本周、本月等期间或自定义范围。不能仅凭按钮颜色判断日期完整,跨月核对还要记录具体起止时点。历史页面选中本月,管理页面的初始化查询也存在按今日发起的路径;核数应以查询成功后回显的期间为准。
在“应用—报表设置”核销售订单纳入统计的状态和时间字段。页面说明给出的常见口径是单据提交时间、通过财务审核后计入,但企业可以配置状态和按提交或完成时间统计。因此,同一张订单的提交日、财务审核日、完成日不能任意互换。已作废单据、停用客户以及当前账号的数据范围,也会影响可见结果。
按订单可切换按客户、客户类型、客户区域、所属员工统计,并可选下单方式。选择“代客下单”表示筛选条件,不能把该结果称为全部订单。切到商品或毛利明细后,应再次核范围,不能默认原渠道条件完整沿用。当前岗位看不到入口、查不到对象时,先核菜单与数据权限,再交有职责的管理员检查。

图1:历史管理端期间按钮,本月为当时选中项。本图未展示完整日期,须回实际查询条件核起止时点。
2 用原订单还原销售收入的计算方式
销售收入并不固定等于商品售价之和,也不固定等于实际收款。企业销售设置决定原订单收入基数:一种方式从订单总额扣商品税费、配送费用和附加费用;一种直接取订单总额;还有一种只扣配送费用。再从该基数减去原订单累计退货金额,形成净销售收入。核一笔差额时,应先把原订单总额、商品税费、配送费用和附加费用逐项列出,而不是看到少几十元就认定漏统计。
配送费用还受核算方式影响,可能取订单保存的配送费用,也可能取出库形成的配送费用。订单显示运费与报表用于扣除的运费不一致时,先接到原配送记录。查看设置用于解释当前结果;为使某个数字对上而临时切换收入方式,会改变比较基础,不能替代核原记录。
多币种订单还要核原订单交易币和保存汇率。单笔明细中的订单金额、税费、配送费和收入存在按单据汇率折算的过程,成本来源则要按自身账面口径核。分组金额或毛利率与原单不符时,先缩小到同一客户、单笔订单及同币种范围,不直接把不同币种原金额相加,也不承诺所有分组的折算结果天然与逐单求和一致。
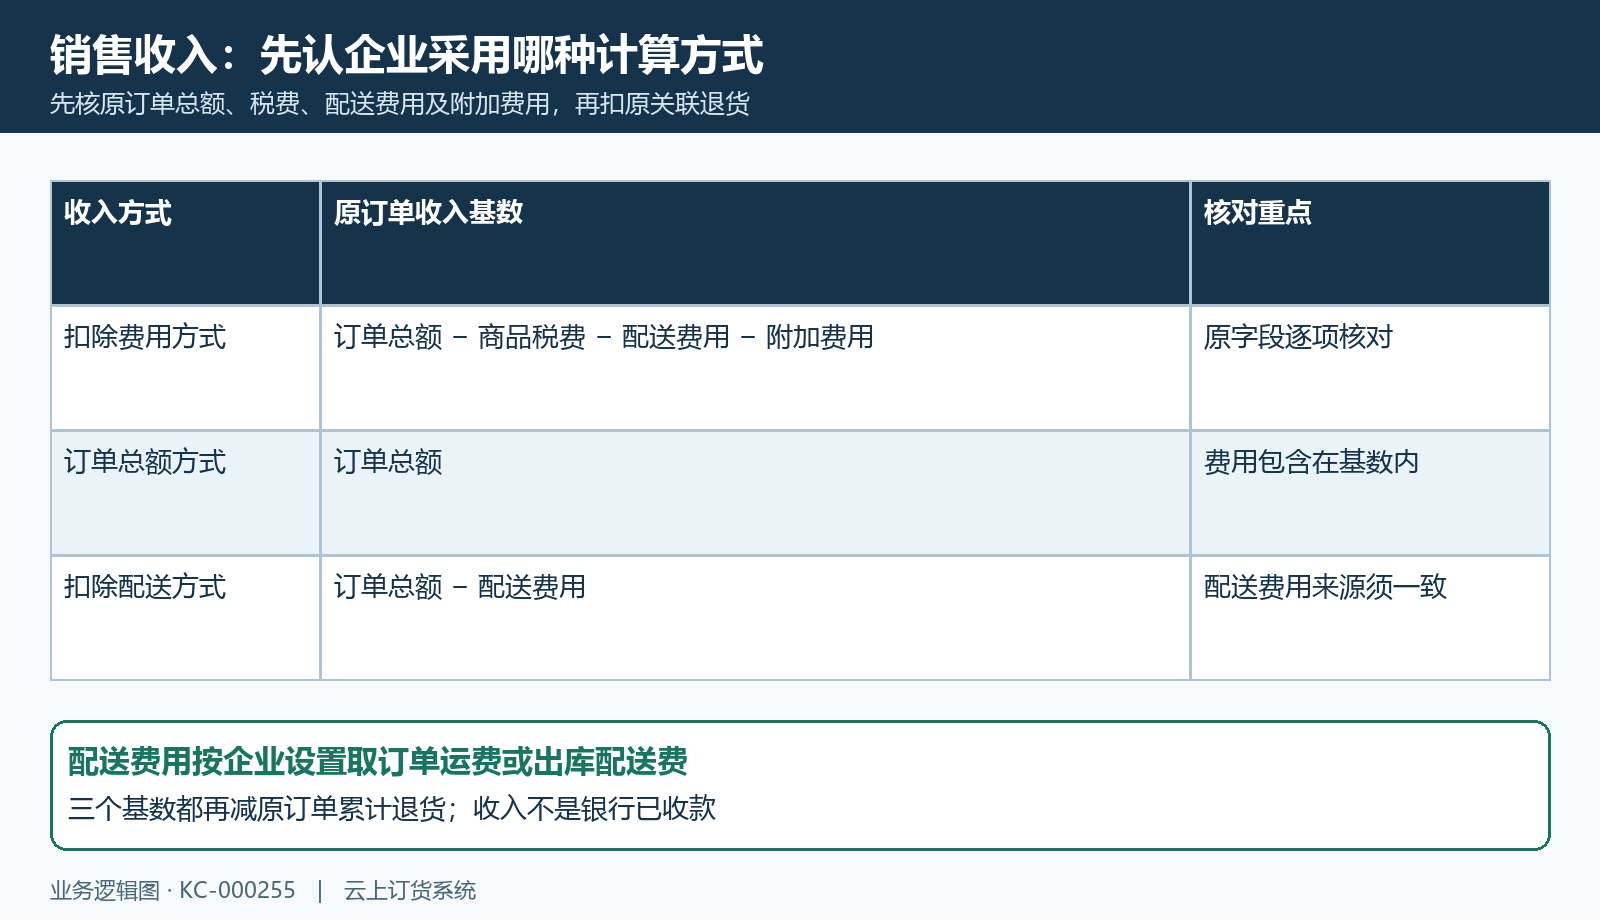
图2:销售收入基数的三种计算方式。扣除费用方式还含附加费用,配送费用须核企业采用的实际来源。
3 退货沿原订单累计,跨期先核日期对象
销售收入卡片与退货金额卡片分别显示净收入和退货累计,不应再把退货金额从净收入扣第二遍。历史图收入为1680、退货为0,只能说明该画面当时没有显示退货金额;它不能证明其他期间没有退货,也不能证明相应退款是否到账。
退货会沿关联原订单更新金额和成本累计。假设原订单一月提交、二月发生关联退货,采用原订单提交日期筛选时,重查一月可能看到原单净收入发生变化。二月退货创建日并不自动让原订单进入二月销售毛利。核跨期变化应同时保留原订单号、原订单统计日期、退货单号、退货状态和累计更新后的金额,区分“本期新发生退货”与“本期原订单已含的退货”。
退货保存、完成、退款、作废不是同一个结果。普通关联处理存在增加原单退货累计、作废回退累计的路径;仍应回查有效退货及原单当前累计,不能仅凭点击成功认定所有明细同步。无关联原订单的退货不能凭客户名称硬配进某张订单,已作废退货也不能继续当有效成本扣减依据。
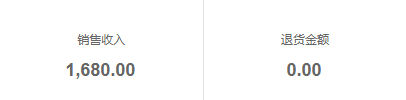
图3:历史收入1680、退货金额0两卡,用于识别字段,不代表本次交易或当前统计结果。
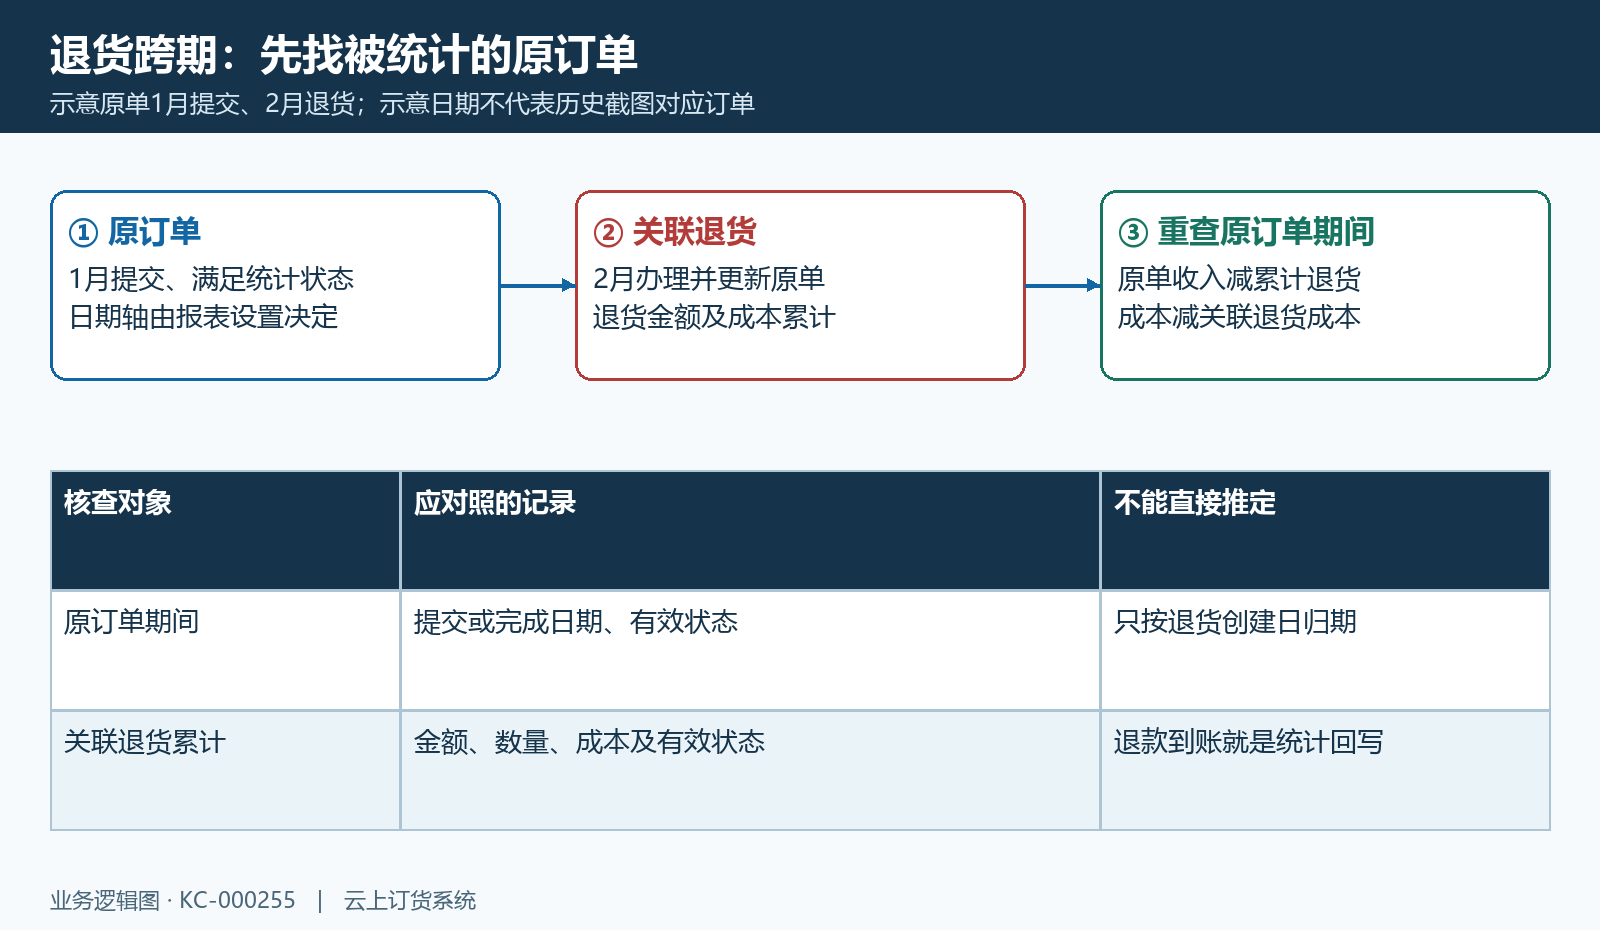
图4:跨期退货沿原关联订单核累计,原订单统计日期与退货办理日期分别检查。
4 销售成本先查仓库规格和实际出库
销售成本是订单商品成本扣退货成本后的结果。它与商品档案的销售价、采购报价、一次付款金额都不等同。普通规格的下单成本来源涉及对应仓库库存成本,未形成库存成本的来源可能按零处理;联营规格另有供货价来源,不能把普通仓库规则直接推广过去。历史图销售成本、退货成本均为0,首先需要检查成本来源是否具备,而非宣布这笔销售没有真实成本。
商品发货完成后存在根据实际出库重算订单成本的路径:先查有效出库记录对应仓库和规格的成本,形成商品及单位的出库成本单价,再更新相应订单明细成本。对应明细还按订单数量参与金额计算,部分出库不能只用一条出库金额代替整张订单成本。套餐展示行与实际组成明细也要区分,不能重复计算父项及组成项;赠品售价为零仍可能发生商品成本。
该重算有实际关联条件。没有有效出库记录、强制完成、联营订单等情况不能仅凭“已完成”断定全部成本已重算。核成本异常应对原订单明细、仓库规格、出库记录、单位数量以及关联退货成本逐项接续。后来调整库存成本不等于所有历史订单即时回改,应重新查原单保存成本及完成处理结果。
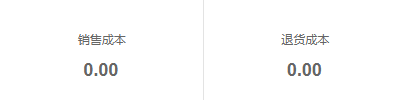
图5:历史销售成本、退货成本两卡均为0。零值需要查原成本来源,不能证明实际经营无成本。
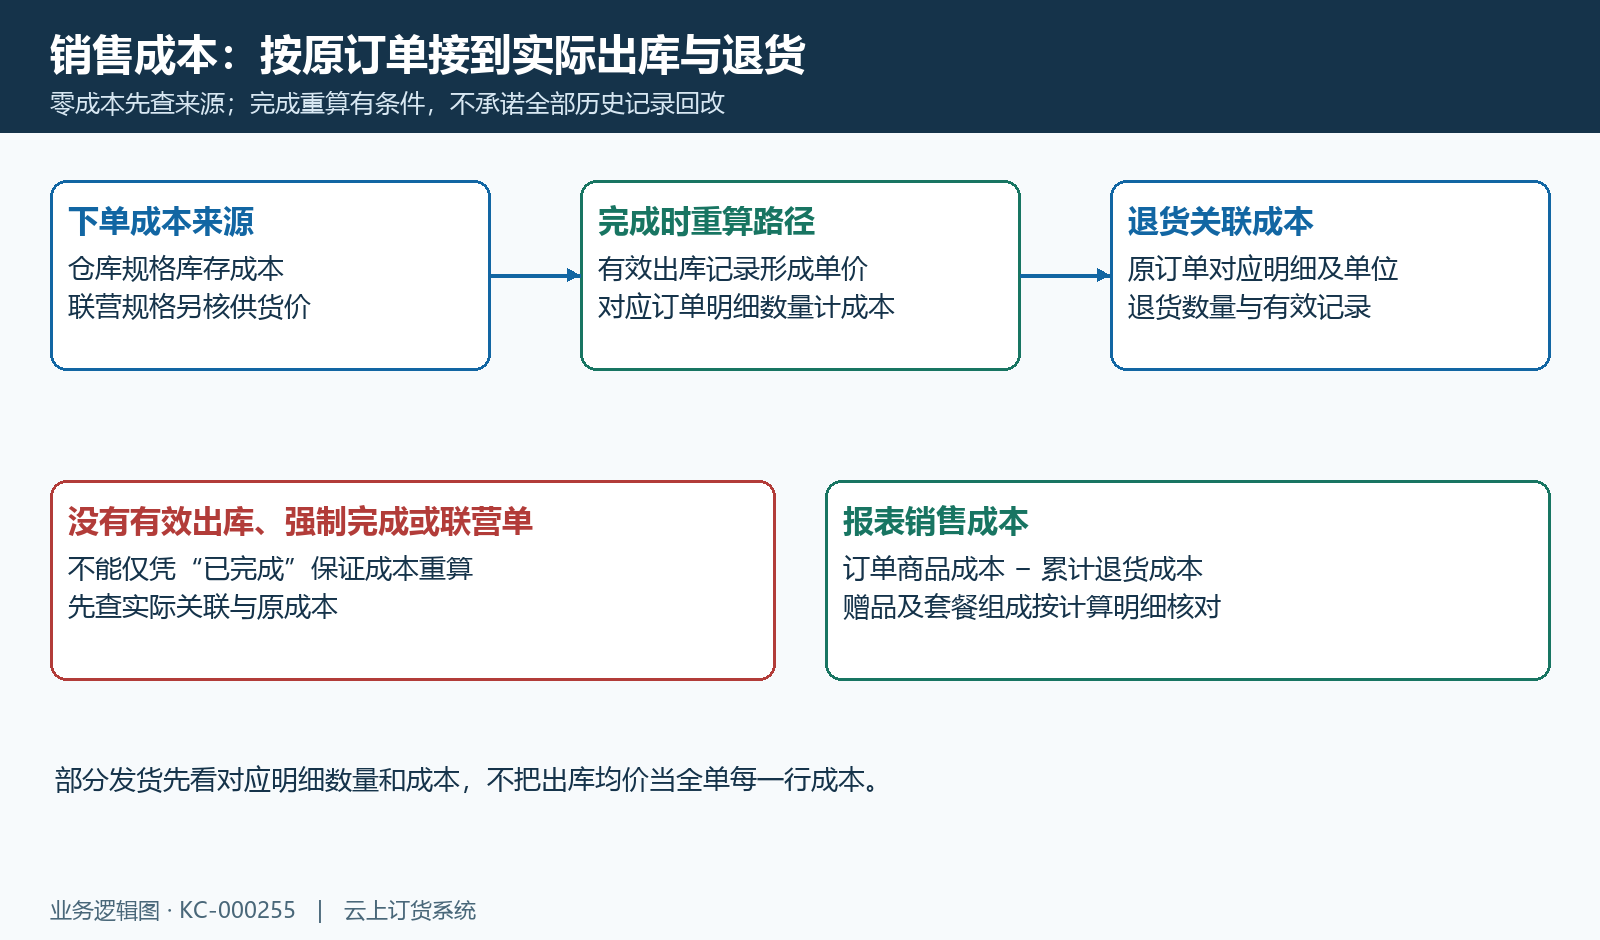
图6:成本从原订单接到实际出库与关联退货;没有有效出库等分支须核原值,不能承诺一律回改。
5 毛利和毛利率分别核金额与分母
毛利按销售收入减销售成本理解;毛利率按毛利除以销售收入再乘百分之百理解。先用同一笔订单的净收入和净成本还原毛利金额,再核比例。退货已经在收入与成本中扣过,不应在毛利计算中再扣退货金额或成本。历史收入1680、销售成本0,对应毛利1680和毛利率100%,这组显示不证明商品没有进货成本,需承接上一章的成本检查。
汇总毛利率应结合汇总收入和毛利核,不能对不同客户或订单的毛利率简单平均。例如两单收入分别为100和900、毛利分别为50和90,合计收入1000、毛利140,对应14%,并非把50%和10%平均得到30%。这是比例解释算例,真实结果仍须统一对象、期间、币种和原数据。
收入为零时,毛利率没有通常的有效分母;页面把空值显示为0并不等于这笔业务盈利为零。收入为负、成本为负或毛利为负时,也不要只按百分比排序判断好坏。先读原收入、退货累计与成本,识别全额退货、成本缺失或范围差异。多币种分组率与单笔率有差异时,保留两边原值继续核,不能用自行改销售价消除差额。
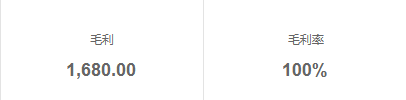
图7:历史毛利1680、毛利率100%局部,须结合收入与成本来源解读,不能代替真实利润结论。
6 订单、商品和毛利明细核同一对象范围
按订单分组能先找客户、客户类型、客户区域或员工的交易毛利;按商品则进一步看规格、商品、分类或品牌。规格编号、单位与商品名称应一起核,不能只凭同名商品配成本。客户类型和区域涉及当前客户资料,订单所属员工又可能取原订单保存的业务归属;归属资料变动后,应核具体原单与当前资料,不把分组名称当永久历史快照。
商品统计使用计算明细,赠品和套餐组成项可能计入。数量还涉及基本单位换算及已退数量;商品净数量必须为正的分组条件会影响能否出现一行。因此全退、净数量为零的商品未出现,不等于原订单或原退货不存在。缺有效商品、规格、分类品牌或客户资料,也可能使该对象不能按预期聚合。
订单收入受企业收入方式影响,商品收入又按商品明细的价、数量、含税处理与已退金额计算,运费和附加费用不应强摊为每个规格收入。不能要求每种分组的商品收入、退货卡片都直接等于订单汇总。切到按商品后若退货卡片仍沿用上一查询显示,先刷新并回查原明细;以商品净收入和原退货逐项核,避免把旧卡片当当前返回结果。
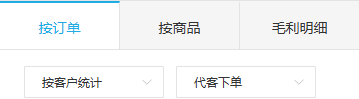
图8:历史管理端三个统计入口,图中客户分组和代客下单属于按订单条件。切换对象后须重核范围。
7 下钻、手机查询和导出都回查原结果
从汇总对象打开毛利详情后,先重新核日期,再核客户、客户类型、区域、所属员工和制单人。普通对象跳转并不保证带入原期间,存在详情默认本月的路径;下单方式也不能假定跟随到明细。汇总查某一周或某渠道而详情变成本月全部来源时,金额不一致应先校正比较范围。通过单号打开原订货单详情,进一步核金额、税费、配送费、成本和退货关联。
手机历史图可见销售毛利的订单、商品切换、按客户统计和近7天选择,六项指标为0。它可帮助识别手机字段,却不能证明当前企业开通入口、当前岗位可见成本,或手机与管理端正在同一期间。同一员工跨端核对时,先确认企业身份和统计区间,再核数据范围;手机近7天与管理端本月不能直接比较。
导出按当前统计对象走对应的客户、商品或毛利详情路径。导出查询可能获取符合条件的多页记录,不能把文件总额只与屏幕当前十行相加对比。收到文件后核表名、期间、行数、单号和字段,再选一笔原单复算。查询报错、加载未完成或无返回时,旧列表可能仍留在页面;记录原反馈并重新查询,不把旧卡片或“导出成功”当本次数据核对完成。
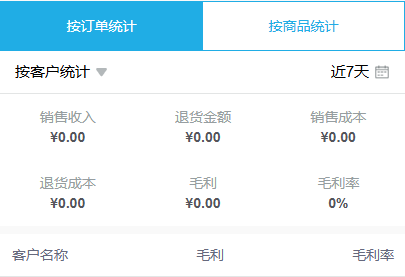
图9:历史手机毛利界面,近7天及六项零值可见;当前手机入口、身份和权限须另核。
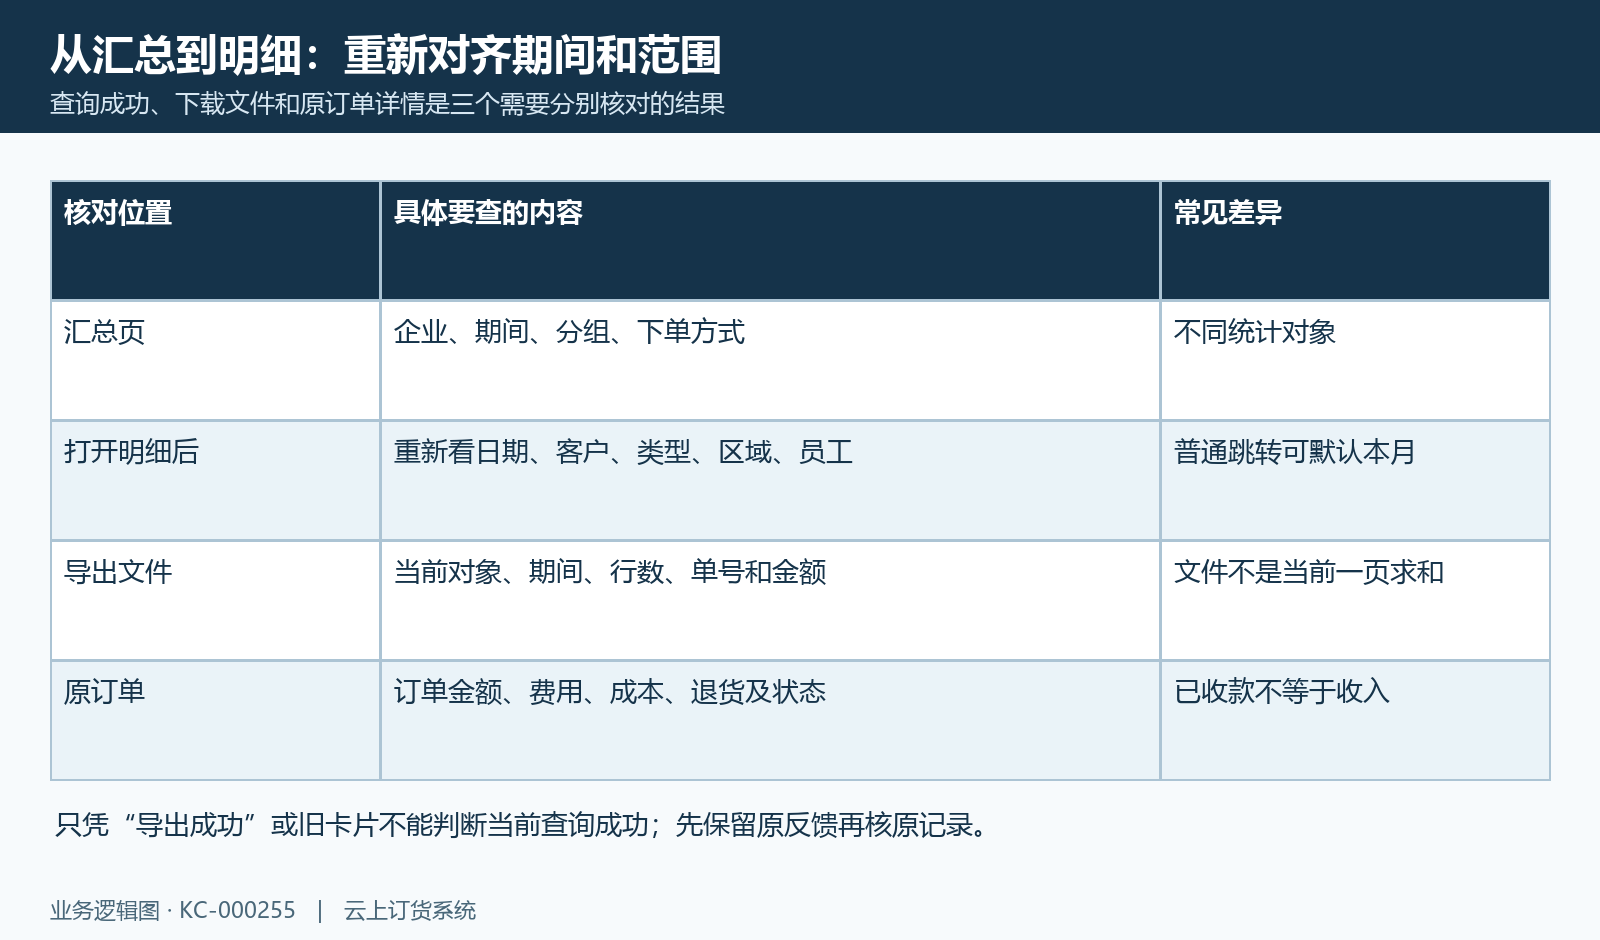
图10:汇总、详情、导出文件和原订单四处分别核期间、对象与原金额,跳转不代替范围核对。
8 把毛利差额交给对应业务记录处理
核完毛利后,将差额分到具体来源:收入基数差看销售设置与原订单费用;退货差看关联、有效状态及累计;成本差看仓库规格、出库与原订单明细;分组差看客户资料、员工归属、商品规格及期间。把原单号、比较范围、两边金额和原反馈交给负责岗位,才能判断是资料补齐、原业务处理未完成,还是统计需要进一步核查。
销售毛利与经营利润也要分开读。经营报表中的订单金额、已收、待收,是交易金额和收款进度的不同项目;已收款不会自动成为毛利,待收款也不自动表示销售亏损。经营利润还可能涉及采购、费用、库存和往来,不能把销售毛利卡片当整个企业当期净利润,更不能把系统收款状态当银行实际到账证据。
完成核对的依据是能回到同一原订单,说明收入基数、有效退货、成本来源和毛利金额各自为什么成立。需要调整原业务时按实际状态与职责处理并回查结果,不用重复制单、改日期或临时改统计方式掩盖差额。下一期间复查保留同样的范围,避免把成本补录或退货回写引起的历史变化解释成新销售增长。
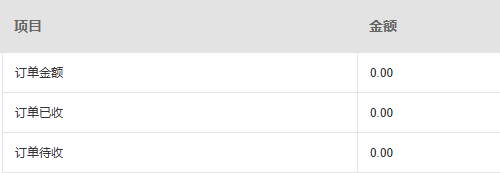
图11:历史经营报表的订单金额、已收、待收项目及金额。费用、库存等其余项目须回同范围经营报表及原记录另核。
下一步学习
- 商品销售报表:按规格、商品、分类或品牌分析销量|云上订货系统
- 经营利润分析:合并销售、采购、费用、库存与往来判断利润|云上订货系统