经营利润分析:预计利润、库存资金与往来范围核对|云上订货系统
云上订货 · 更新于 2026-10-08
预计利润为什么与资金余额、销售毛利或所有者权益不同?先固定经营利润的期间,再拆开订单成本、费用类别、库存资金与原单待款,按各自真实日期和状态追原业务,才能解释表上结果。
1. 进入经营利润,分清四个汇总与本次期间
PC管理端进入“报表→经营利润”,默认本月,可切本周、上周、上月或选择日期。先记录开始和结束日,再区分资金账户余额汇总、库存结余金额、所有者权益与利润预计。四个数字分别回答资金、库存、组合往来与经营预计的问题;没有哪一个能单独证明银行到账、实物盘点一致或企业真实净利润。
下方按订货、采购、仓库、收入、支出、资金账户及往来项目集中看金额。先找需要解释的行,不要把全部行再相加当利润。采购与库存会帮助解释资金占用,却不直接与每个收入项目一起进入利润公式。这里没有按客户、供应商或指定账户缩小的控件,企业范围不能误当某个客户或某家供应商的利润。
历史PC关键区展示入口和期间,手机旧图另保四汇总字段;旧零值只证明当时画面位置,不说明本次企业无交易。当前岗位入口、可见范围与同数据返回仍需核实。当前结果应沿同一原业务核对,历史画面仅作旧字段参考;需要关账或判断资金是否足够支付时,还应查各资金账户、库存和未结往来,不能直接把“所有者权益”拿来安排付款。
图1:历史PC经营利润入口与期间关键区;手机另保四汇总,旧值不代当前结果。
2. 期间按原提交与收支确认核,不套日期说明
选择同一期间并不意味着各业务都使用同一种日期。该项销售订单和销售退货按原单提交时间归入期间,采购和采购退货也按提交时间;收入及支出类别按收支审核确认时间。页面统计说明中的订单确认、采购审核、收支完成等简短标签,不能代替这些实际原记录时间,跨月审核的原单尤其应保留提交与审核两天分别核。
销售与销售退货的计入状态包括待财务审核及其后续阶段,不能笼统说“全部审核完成后才计入”。采购取待入库、部分入库及完成,采购退货另包含待财务审核;待提交、作废或失效资料不与这些范围混算。收入支出类别则要求有效且已完成。订单尚未发货也可能进入订单金额,采购尚未全部入库也可能进入采购金额,报表出现不等于货物或款项已经完成。
自选日期按首日零时至末日末秒核,快捷期间需以返回的实际起止为准。后来完成补收款、退款或作废原单,再查上月时已收、待收和计入范围可能改变。日期选上月不会自动冻结原单余额,更不能让所有类别成为上月末不可变化的快照。对不上时先保原单号、状态、提交日、审核确认日和查询时点,避免只改期间去追求与另一张报表同额。
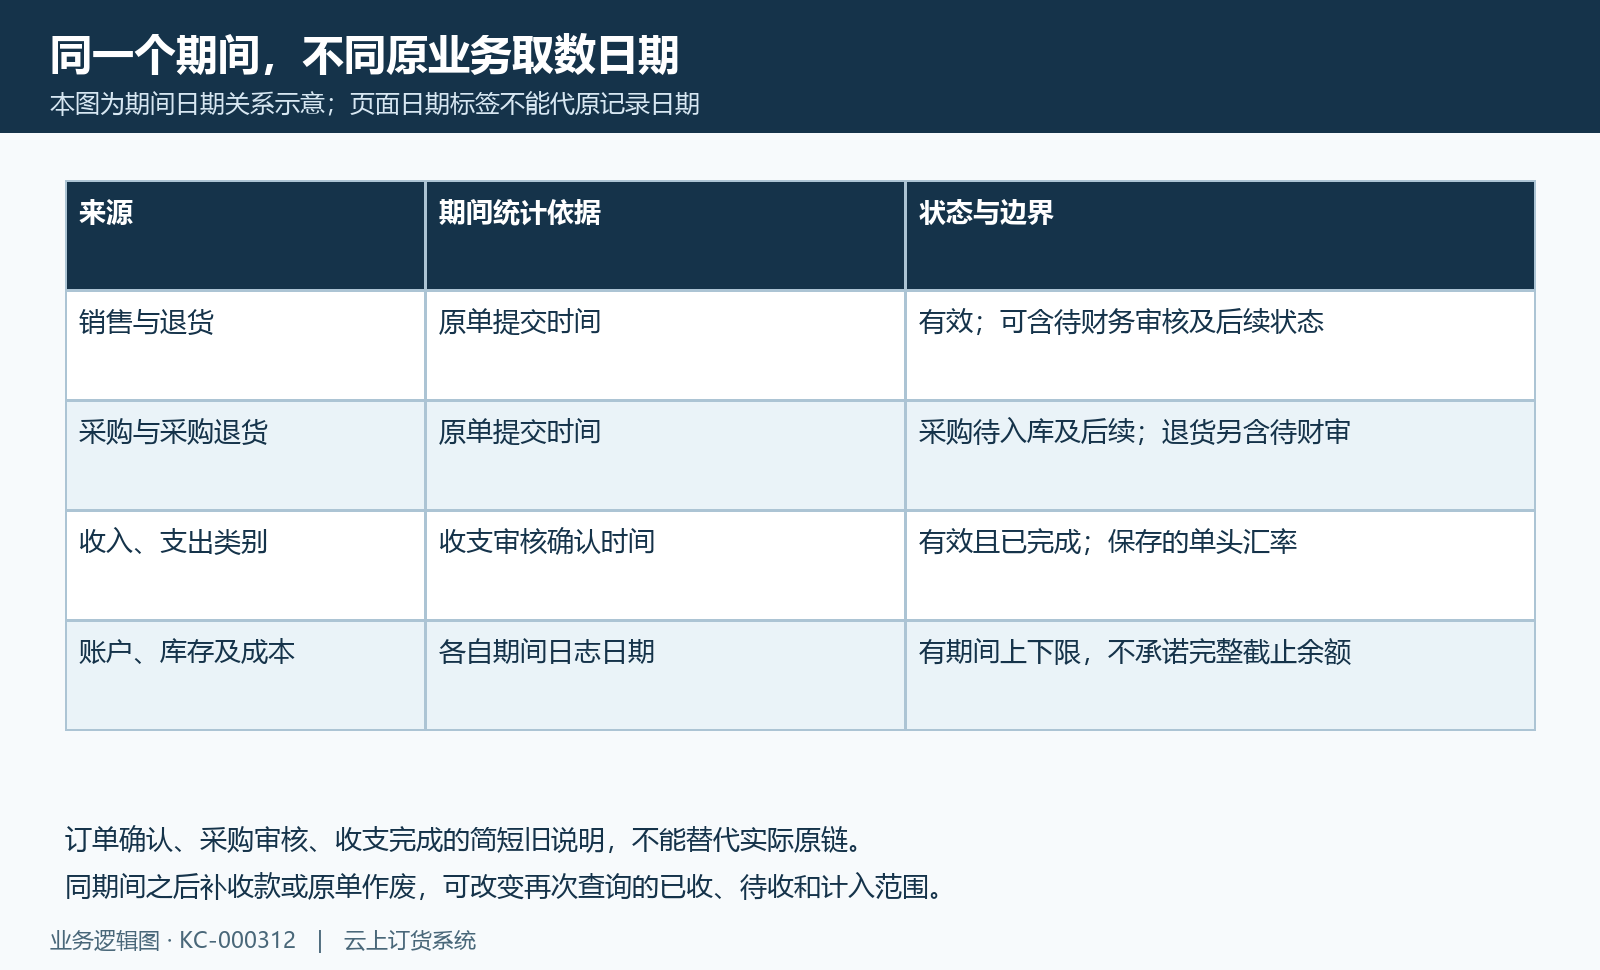
图2:销售采购按原提交、收支按审核确认,余额日志另核期间,不套统一日期标签。
3. 订单收付、发货金额与保存成本逐项追原单
订货区域先看订单金额、订单已收与订单待收。待收来自计入期间原订单金额减已收,已收是原订单保存的当前累计,不能把它直接当本期银行实际流入。跨月收款会改变这些原单的已收和待收,而资金流量页按其自身日志日期取数;两页期间相同仍可能有合理差异,应回原收款与核销记录查清。
已发货和未发货金额按原明细已发数量占订购数量的比例分摊金额,考虑明细保存的小计以及运费、附加额、税额、优惠等组成。该分摊取普通商品及套餐展示明细的相关范围,不能随意把赠品、套餐拆分明细全部再次相加。它不是逐笔到账,也不能拿发货金额替换预计利润中的原订单金额;运费另列也不意味着在利润公式再加一次。
销售成本取订单保存的商品库存成本抵扣保存的退货成本。采购付款不代这份成本,当前商品档案成本也不能直接回填历史原单。先核规格、原数量单位、成本保存及退货抵扣是否完整,成本偏低可能使预计利润偏高,而不说明货物免费取得。历史图展示订单额、收付、发货和成本字段,退货各行须回对应原单核对,图中未显示的资料不能认定已经取得结果。
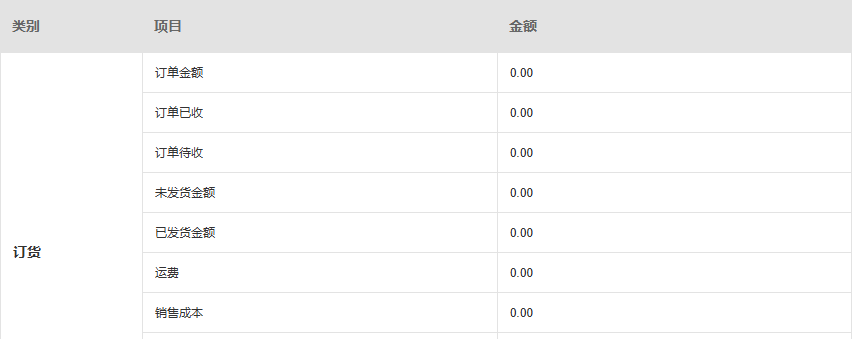
图3:历史订单额、收付、发货、运费和销售成本真实字段;不含完整退货行。
4. 预计利润核三项公式,退货单列不重复推算
该项预计利润取计入范围的订单金额,减保存的销售净成本,再减完成支出中参与计算的费用。参与费用是支出类别合计扣除既定采购支出和资金归集类别,不能把收入类别汇总再加到订单金额上,也不能把所有者权益组合另加进利润。先核三项来源,再判断某一笔应怎样影响本页结果。
纸面例设同一币种订单金额一千、保存销售成本五百、保存退货成本五十,净成本四百五十;完成支出三百,其中既定采购二百、归集五十,参与费用五十。因此利润预计为一千减四百五十减五十,结果五百。这个算例只说明本页公式与输入来源,不保证企业所有优惠、退货和真实交付已经完整核过,也不代标准财务利润。
销售退货金额、退货已退及退货待退在页面单列。该项公式没有再次直接减这列退货金额,不能看见另列退货一百就把上例擅自改成四百。要核原订单金额有没有真实变更、退货成本如何保存抵扣、退货款项是否完成,分别解释差异。退款金额不等于成本抵扣,退货已退也不自动证明银行已入账;缺原链时先保两类原结果,不靠重复扣减使利润接近预想值。
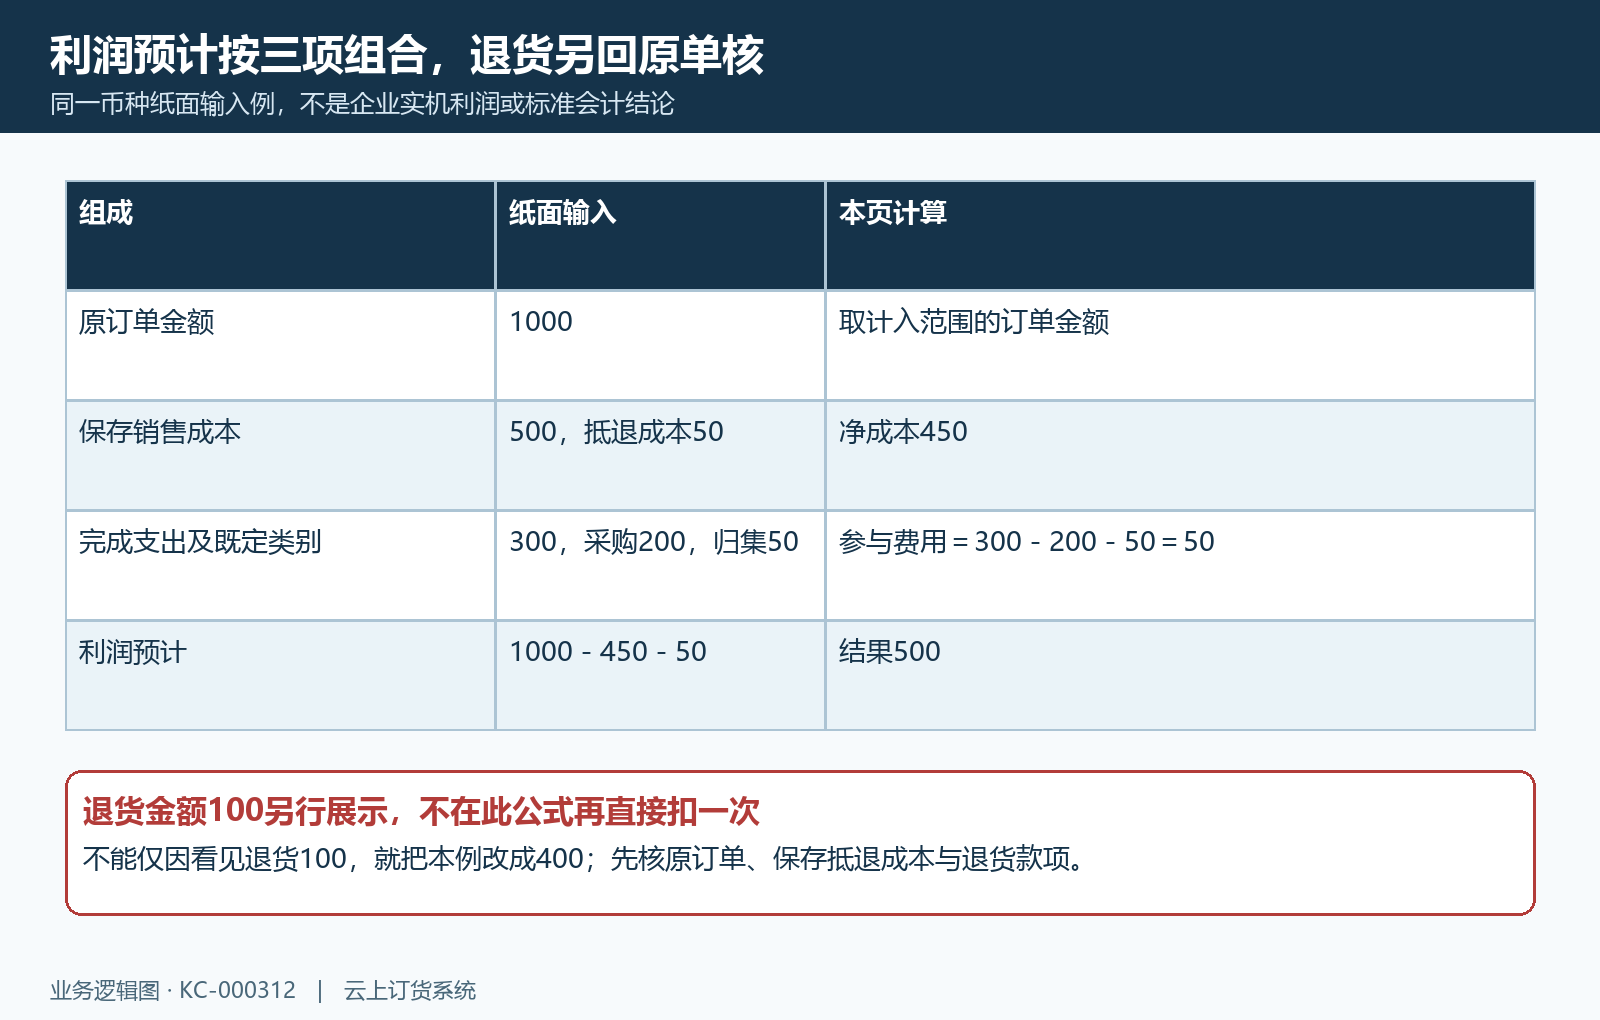
图4:纸面公式1000减450减50得500,另列退货100不在此公式再直接扣一次。
5. 采购、完成支出及费用类别防止重复计入
采购区域看采购金额、采购已付、采购待付,再看采购退货金额、已收和待收。待款取计入期间原单金额与原已付或已收的差额,关注的是这些原采购业务现在还欠多少,不是所有供应商截至期末的完整账龄。期前采购单、本期才付的款项,可能不在本期采购单汇总,却在资金或收支页出现,应按原关联分开核。
期间采购一千但只售出部分时,不能直接把一千全扣为本期销售成本;未销售货物留在库存,已销售成本沿原订单保存记录查。利润公式排除的是系统既定采购支出与资金归集对应类别,按业务名称新增一个同名类别,不保证自动得到相同排除规则。费用分类错时先核原类别和原收支记录,不能只改名称就宣称利润修正。
收入和支出类别要求当前有效类别、有效已完成收支,金额按该收支单保存汇率折算;失效类别的旧业务需另回原记录核,类别不展示不等于原款项消失。类别合计取原收支金额,没有把所有单独手续费字段再次统一加进总额的承诺。手续费若另生成完成支出,要核实际类别和原单;转账、资金归集与采购付款不能同时作为销售收入、商品成本和经营费用重复计算。
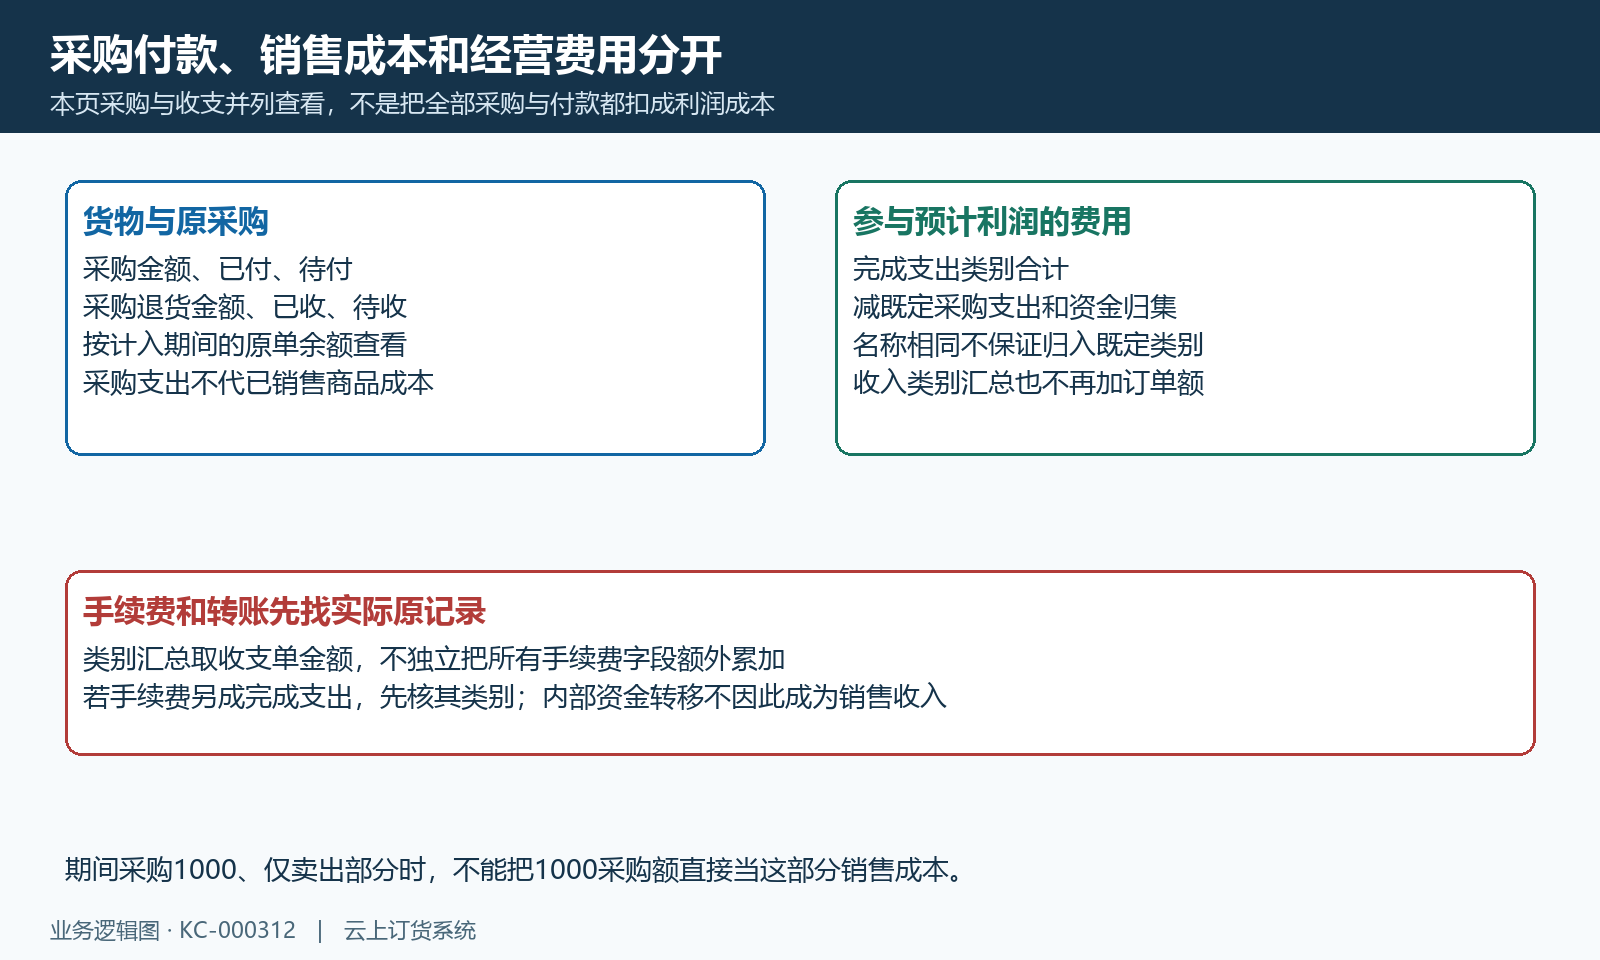
图5:原采购待款与完成费用类别分开;既定采购及归集排除,手续费查原记录。
6. 账户与库存核期间日志,不把零值当清账
资金账户余额汇总关联有效账户在所选期间创建的日志,取日志余额按当前币种汇率折算。该项有开始和结束限制,并非无条件从所有期前记录取截止余额。纸面账户期前余额五百,本期没有日志,本页可显示零,不能据此认定账户已清账或真实可用资金为零;应另回账户原流水核期前余额和本期变化。
库存结余金额分别找期间库存日期记录及期间创建的成本记录,再将库存数量候选与成本候选相乘汇总。它也不是从截止前所有历史记录完整恢复库存。有期前货物但期间缺数量记录或缺成本记录,汇总可为零;零金额不证明没有实物,也不证明成本为零。有效仓库、商品和规格范围同样影响候选,停用隐藏不能直接解释为库存已经销清。
结束日相同、开始日不同,账户和库存候选可能变化,所以“截止”简短说明不能代完整快照保证。库存与账户选取具体记录及同数据结果要回原日志确认,不能只依据按日期排序就承诺已稳定选到最后一条。余额使用当前汇率、订单和收支多取保存汇率,历史期间再查也不保证一直同额。先保原币、汇率来源、日志日期、余额及成本,再解释与仓库或资金页的差异。
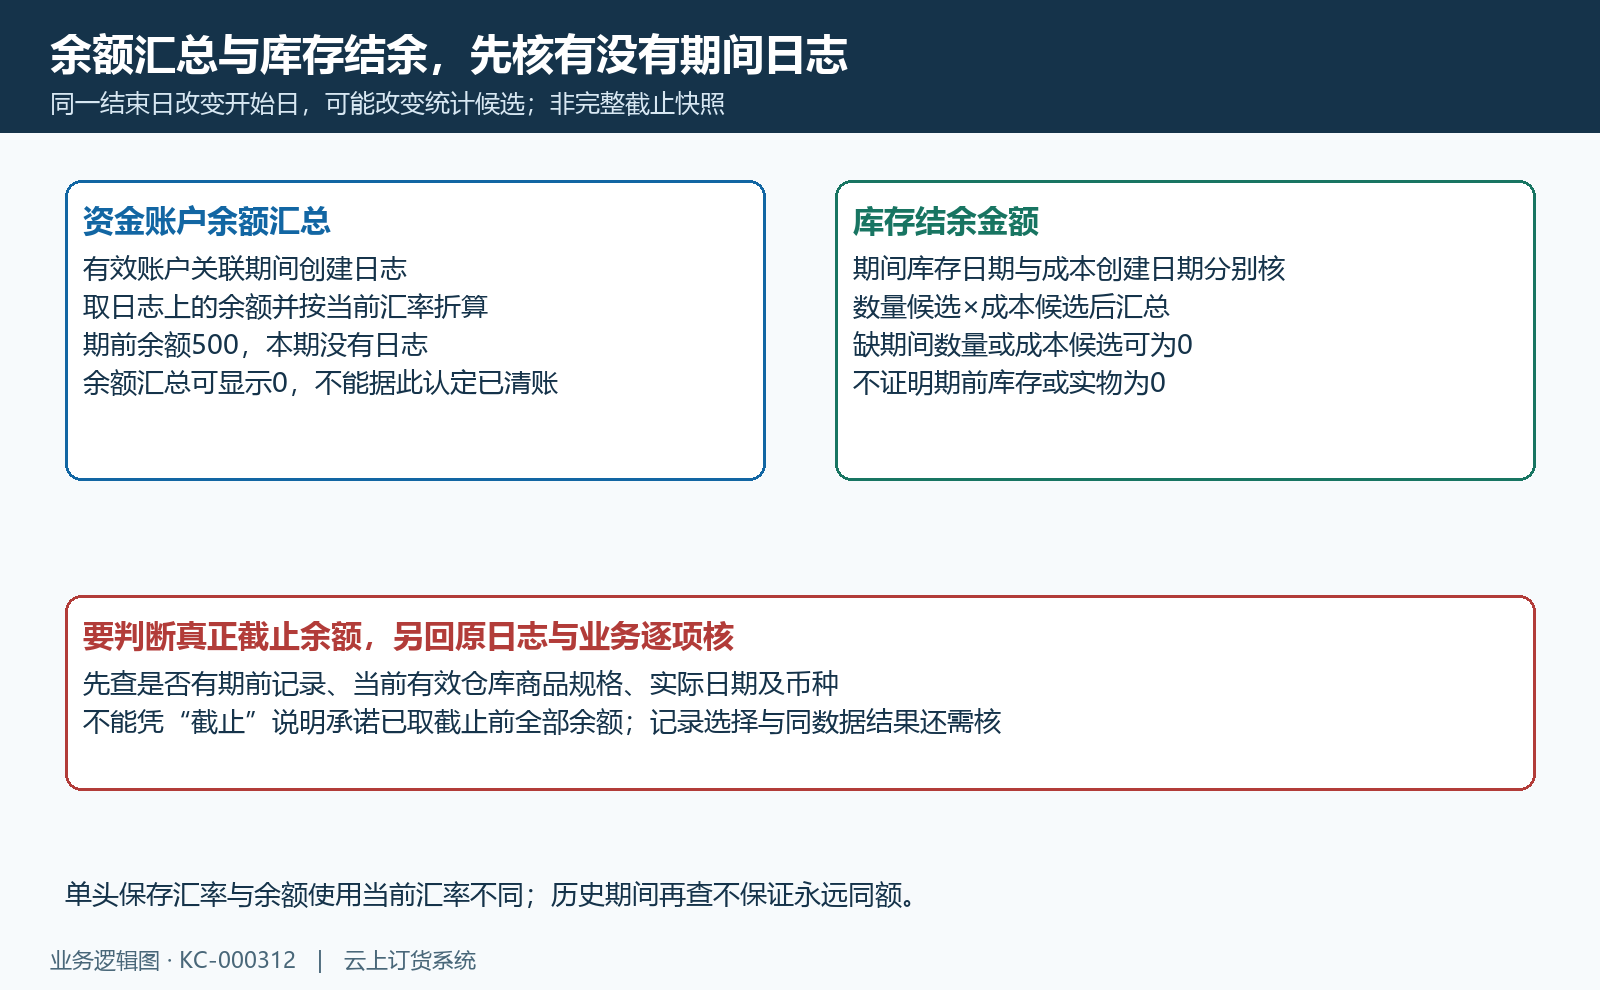
图6:期前余额500而本期无日志可显示0;期间库存与成本缺候选不证实物为0。
7. 所有者权益组合与预付款返利待款分别核
所有者权益按本页组合查看:库存结余加资金账户余额、加供应商预付款,减客户预存款与返利余额,再加订单待收减销售退货待退,最后减采购待付,加采购退货待收。它与预计利润有不同组成,不能把两者当同一个结果,更不能只看资金账户余额就认定所有者权益已完整。
同一币种纸面例,库存三百、账户二百、供应商预付款一百,客户预存款八十与返利二十,订单待收一百五十、销售退货待退三十,采购待付一百二十、采购退货待收二十。组合为六百减一百加一百二十减一百,得到五百二十。这个组合值不是前例预计利润五百;供应商预付款也不是当期费用,客户预存款和返利不在该项直接作为销售收入。
预付款、预存款和返利取结束日之前的有效记录候选,按原记录编号与相关客户供应商余额核;它们没有与账户库存相同的开始日下限。原往来又是期间选中单据的当前待款,多种范围混合,不能宣称这是完整资产负债表或标准真实净资产。后补、倒填日期、当前汇率变动或客户供应商失效都要回原记录说明;原编号较大也不自动代表业务日期最晚。
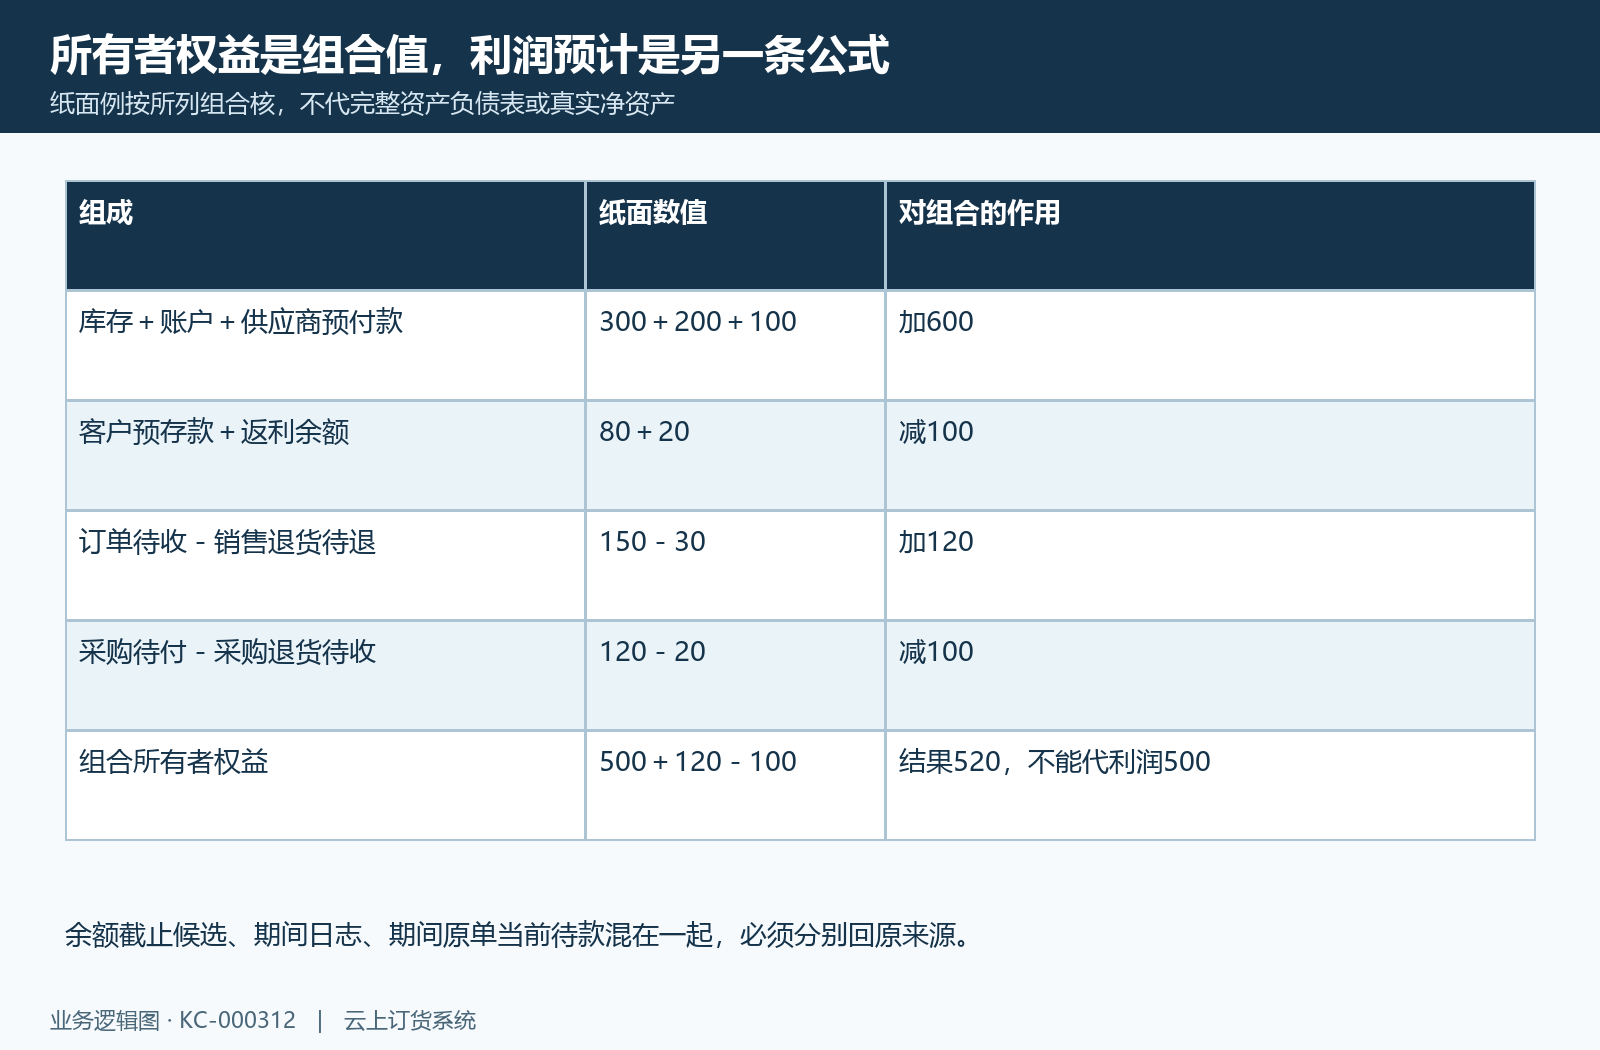
图7:纸面所有者权益组合520,与预计利润500不同;各余额和待款范围分别核。
8. 手机接续、空白旧结果与异常原链完成核对
手机管理端经营利润可接续看今日、本周、上周、本月和上月等快捷期间,PC另有自选日期。两端先统一实际起止、岗位范围和查询时点,再比同一项目;手机简短费用说明只写减采购,不能据此漏掉实际计算的既定资金归集排除。历史手机图保标题、四汇总和订退项目,不证明当前岗位已成功获取当前同范围数据。
手机整块明细展示还受各列表内容条件影响,仓库、收入、支出、账户各列表仅一项时,也可能有数据却不显示整块表。首次加载空白、成功无明细、顶部零值与切换期间失败需分清。查询仅成功时更新内容,失败不保证清掉旧结果;标签变为上月而金额仍是旧结果时,不能拿它作上月盈亏结论,先核查询反馈和实际回显。
本页PC和手机不能保证提供直接跳原单或导出入口,查异常要另回订单、退货、采购、收支、库存和账户业务入口。保存本次期间、原状态、金额组成、成本、类别、汇率、期间日志与未结往来,再用相同范围复查。销售核原订单和抵退成本,采购核原采购及退货款,资金核完成收支和余额日志,仓库核数量成本;不能改真实业务凑平,也不以一项汇总自动决定可付款或真实盈利。
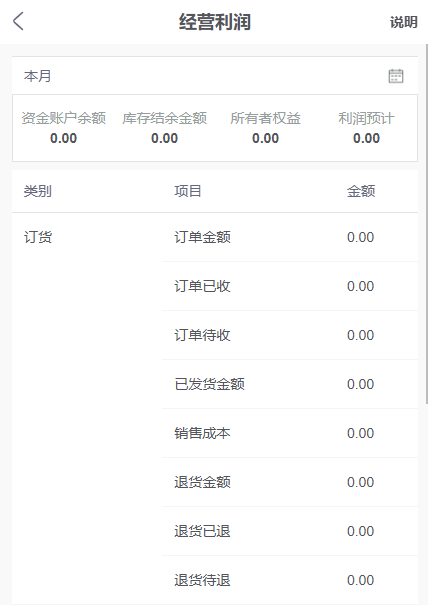
图8:历史手机本月、四汇总及订退字段;未显示明细和当前加载结果分别核。
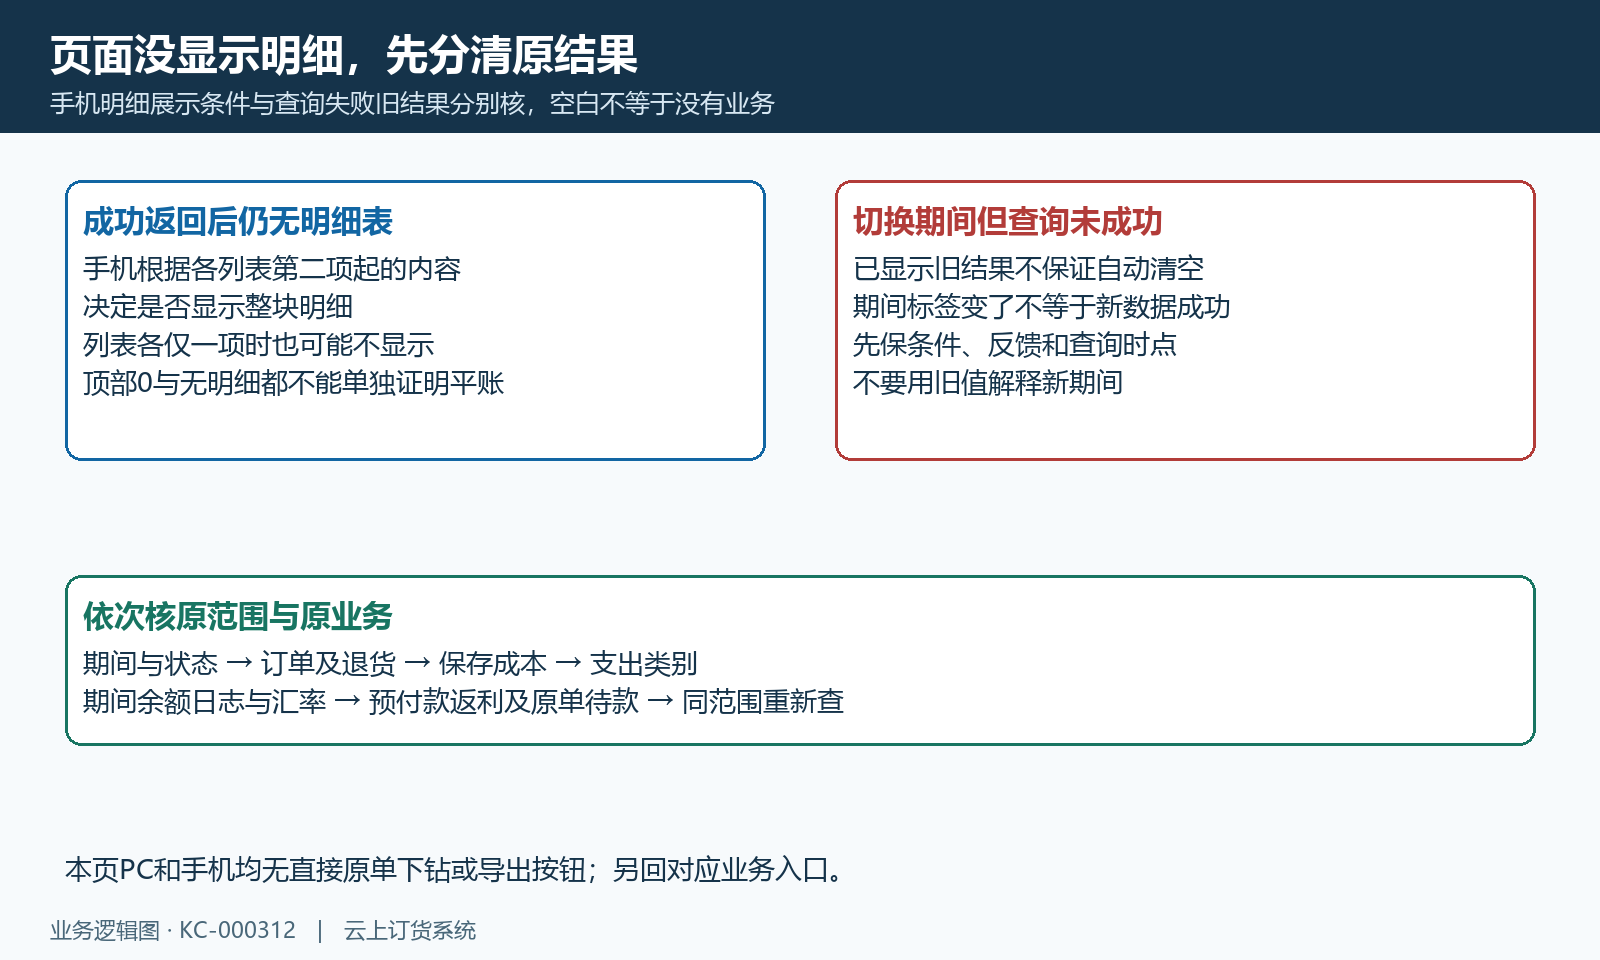
图9:手机明细展示条件、查询失败旧结果与原链回查顺序,空白不代无业务。
下一步学习
销售利润核对:成本、毛利与业务明细、利润表:查看期间收入、成本、费用与利润构成、资金流量统计:查看账户资金流入、流出与期间变化。