包装物退押金核对:历史批次退价与预存款入账|云上订货系统
云上订货 · 更新于 2026-10-08
包装物退押核对要把实际合格回收量、历史发出批次和客户预存款入账连起来。回收单参考金额、今天默认单价和订单展示金额都不能单独证明应退多少;“已退预存款”也不代表钱已回到银行卡或原支付账户。图中数字是数量与金额关系的说明示例,不能证明当前企业已完成回收或入账;实际结果以同一原回收单和客户预存款记录为准。
从原回收单核客户、包装物与本次验收入口
PC管理端进入“应用→包装物与押金”,先在“回收单”按原编号查客户、回收仓库、包装物明细、申请数量、合格数量、异常数量、退款金额和状态;需要处理本次验收时进入“仓库确认”。当前待仓库确认或部分确认的单据才进入这条确认路径,员工身份与该回收仓库操作权限仍需满足。不能凭客户口头说已归还,就绕过原回收明细直接给一笔预存款充值。
同一客户可能同时持有多种周转筐、桶或托盘,同名包装物也可能编码和单位不同。核退押必须固定当前企业、客户和包装物编码,并回查该对象的客户在手数量与押金占用。客户预存款余额是另一份资金余额,不能拿它替代押金占用,也不能把另一种包装物的剩余押金补到本行。回收仓库用于确认归属,不是选择一个仓库就自动选择该仓发出的高价批次。
仓库确认区按行显示申请、已处理、剩余、本次合格、本次异常、异常实物入库和异常原因。“本次”两项都是这一轮新增处理量,不能把累计合格数再次输入。准备确认前由仓库说明实物合格与异常,财务核原价、原批和占用来源;成功后双方各回查自己的数量与入账,不将一条确认消息代替整条退押链。
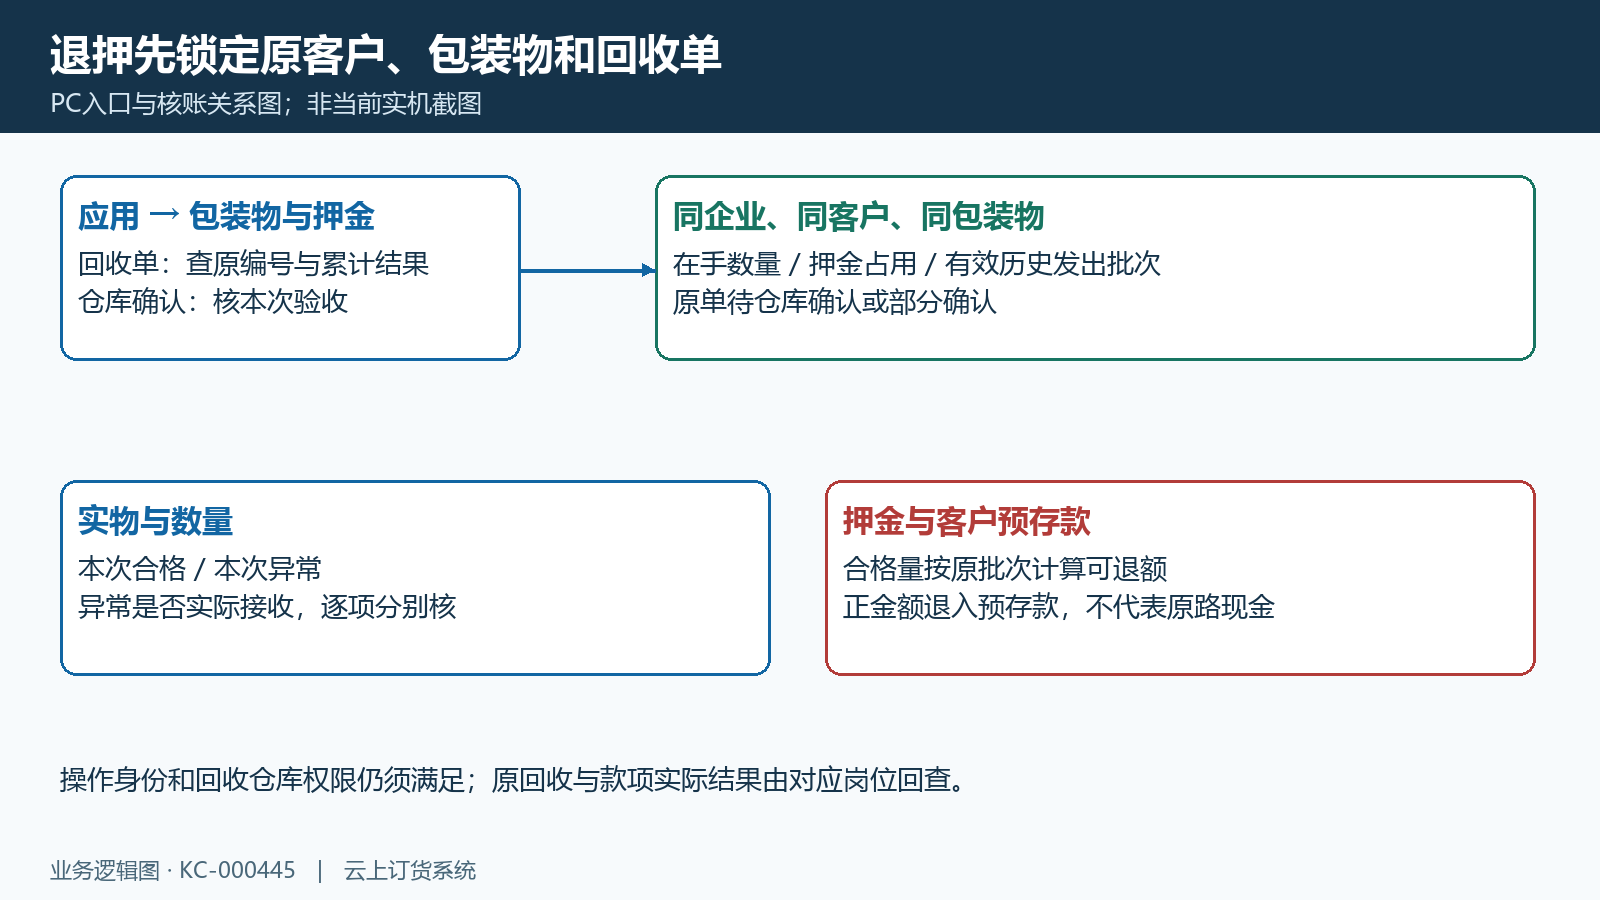
图1:同企业、客户、包装物与原回收单确定退押对象,实际验收和预存款结果分别核,示意不代当前业务结果。
区分当前默认价、回收参考价与原发出批次价
退押涉及三种不同记录:包装物档案的当前默认单价,回收草稿保存的参考单价,以及历史实际发出批次中的原押金单价。回收草稿会保存当时档案默认价,确认页面按本次合格量乘该快照显示参考退款;最终退额则按客户历史发放批次计算。修改今天默认价既不能改写已发批次原价,也不能让某次旧发出自动按新价补收或补退。
原发出批次会记录客户、包装物、原订单与明细、发出时间、发出数量、原单价、当时分配押金额及剩余数量、剩余金额。退押应核批次剩余口径,而不是只拿原发出数量乘原价。此前已有合格回收退款,或者该批发出时可分配订单押金额不足,都会使剩余可退额小于“剩余数量乘单价”的候选值。
订单上存的押金总额还会限制发出批次的分配。原批记录有十元单价、发出四只,但当时只分配二十元,这一批可退额不能凭四只乘十就推成四十。批次分配和押金占用是业务账记录,也不能单独证明银行卡已实收同样金额。涉及原收款争议时,财务仍需回订单收款与支付结果,不以退押参考额反推原付款成功。
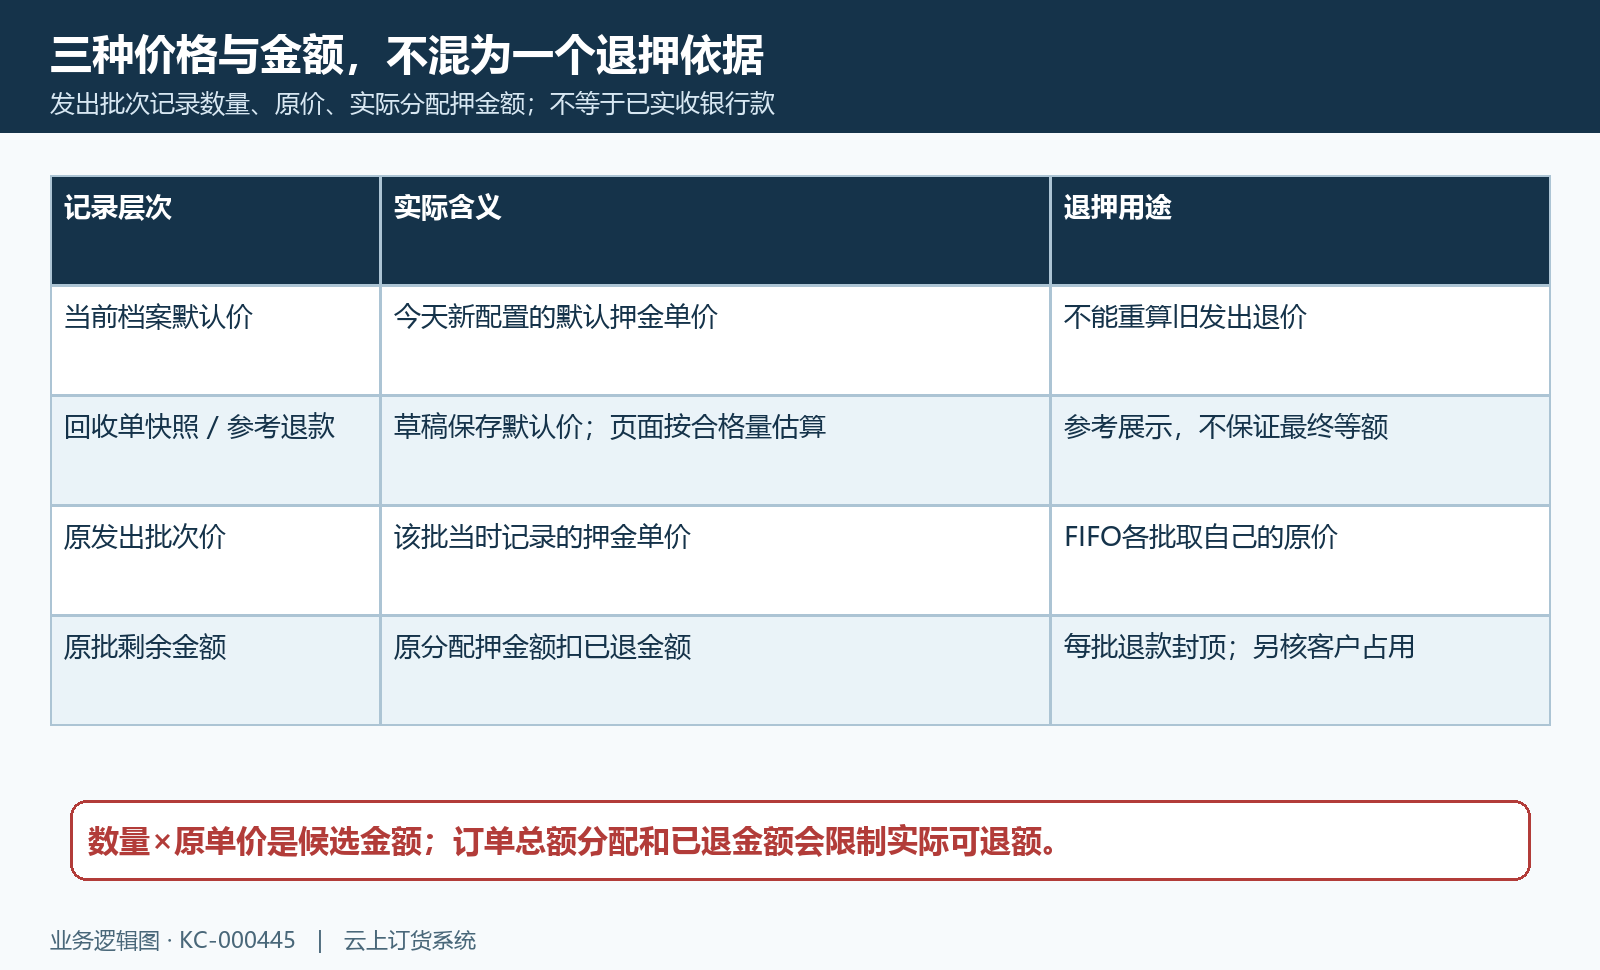
图2:当前默认价和回收快照用于各自场景,历史退押按原批单价和剩余金额核,不以订单展示替代原收款证据。
按历史发出先后逐批取量,每批受余款上限限制
退押从同客户、同包装物的有效且仍有剩余数量的批次开始,按发出时间先后、同时间再按批次编号先后处理。每批先取本次尚未分配的合格量与本批剩余量中的较小值,再按本批原单价算候选退款,受本批剩余金额封顶。一个回收单可以跨越多批原发出,不能自行选择后发的高价批次先退,也不能把同包装物不同批次揉成一个平均价格。
假设较早的甲批剩六只、原价五元、余款三十元;后发乙批剩四只、原价十元、余款二十元。本次合格九只,先取甲批六只退三十,再取乙批三只,候选三十却只能退该批余款二十。本次合计退五十元,甲批余量余款归零,乙批余量一只、余款零。今天默认价或回收快照即使为十二元,也不能按九只乘十二退一百零八元。
批次余量和余款分别减少,数量取完的批次不继续作为有效剩余批参与下一轮。批次数量尚有余额而余款已零,不代表还欠一份按原价或今天默认价补退的钱;要核原分配与此前退款,不靠改默认价补齐。本次处理记录应保留取了哪个批次、多少数量、原单价、实际金额及所归属的回收明细,便于下一轮从真实剩余结果继续核。
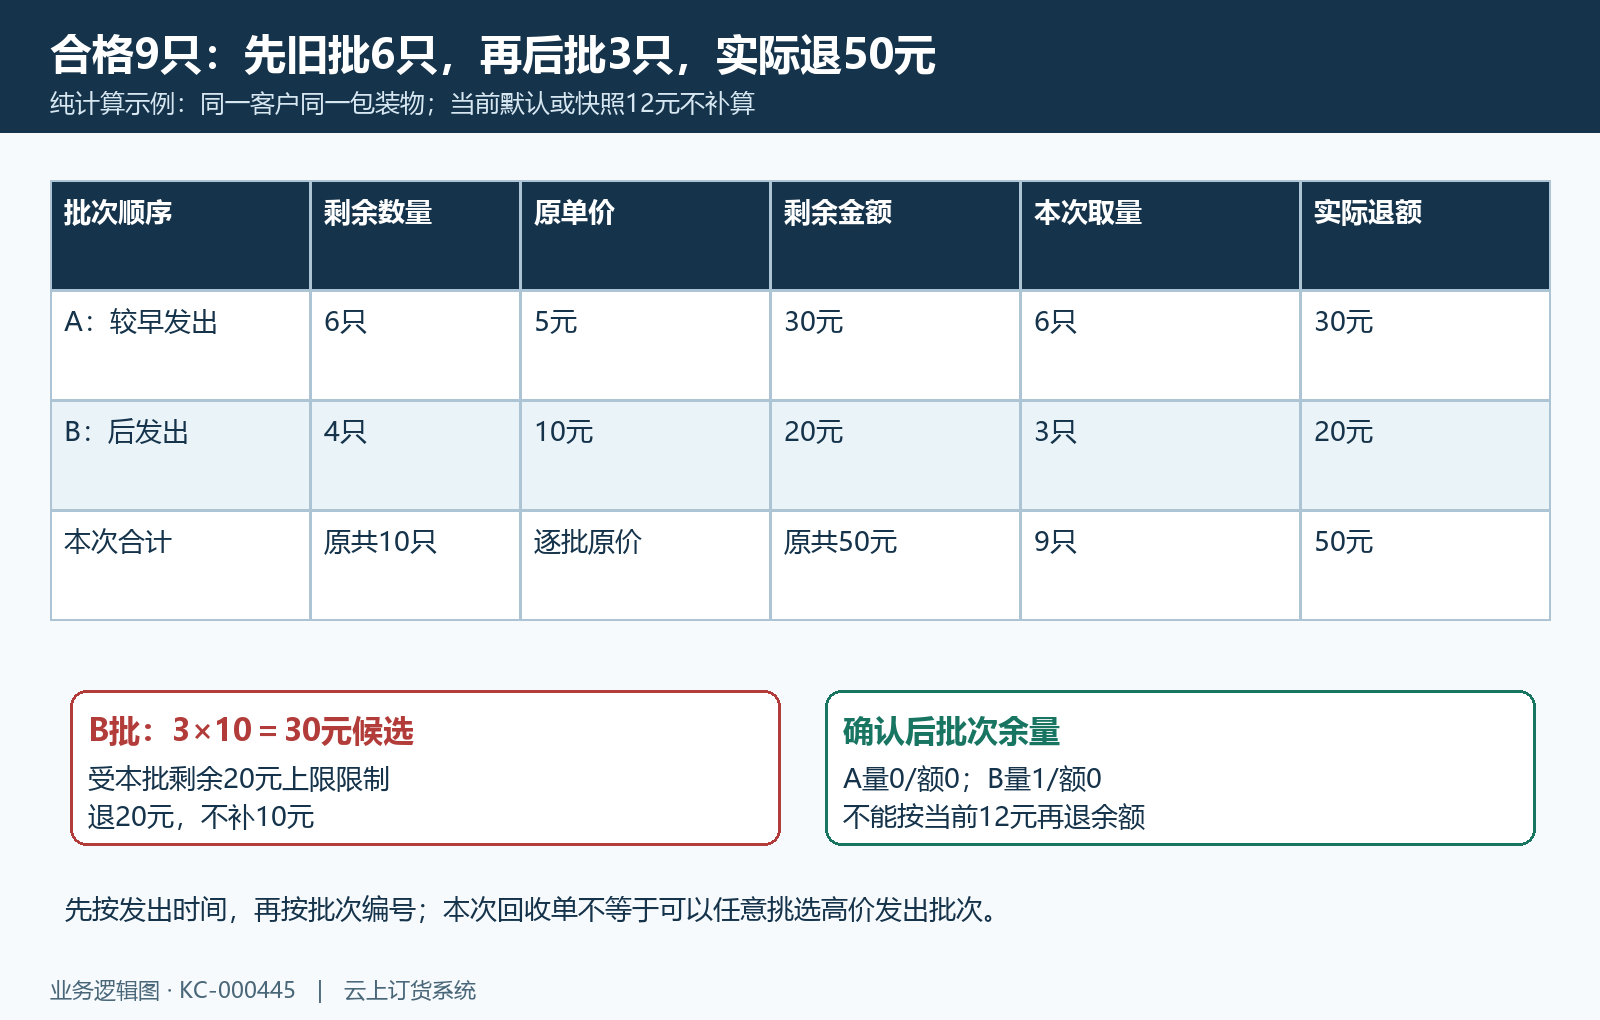
图3:甲批六只退三十,乙批三只候选三十封顶二十,合格九只实际退五十;剩余数量与剩余金额分别查。
合格量才参与退押,异常与零占用不能猜退款
仓库确认的合格数量与异常数量都不能为负,最多保留四位小数,合计不能超过本行剩余待确认量。有异常时必须说明原因,并明确异常实物是否实际接收。申请五只,本次合格三、异常二,处理进度可以覆盖五只,但参加历史批次退款计算的只有合格三只。不能将“已处理五只”解释为“已退五只押金”。
合格数量扣减客户在手,并按实际退额减少该包装物押金占用;异常数量在这一验收路径下不作为合格量扣减客户在手或退款。异常实物确已接收,会增加企业实有与异常数量,未实收则不直接增加企业实物库存。它与可退押金仍是两个判断,不因勾选异常实物入库就自动获得退价。异常后续维修、报废或争议结算,需要沿企业实际支持的原业务处理,不将原异常记录改成虚假合格。
若该客户该包装物押金占用为零,本次可能不产生退额,合格回收仍按原验收条件处理数量,不按今天单价制造退款。该零占用分支没有继续执行有押金额时的批次分配消耗,不能承诺它会同步更新所有历史批次余量。占用为正而可追溯有效批次余量不足,则提示不能按当前价格猜测退款;应查原批缺失或原数据迁移情况,不能临时添造批次来通过。
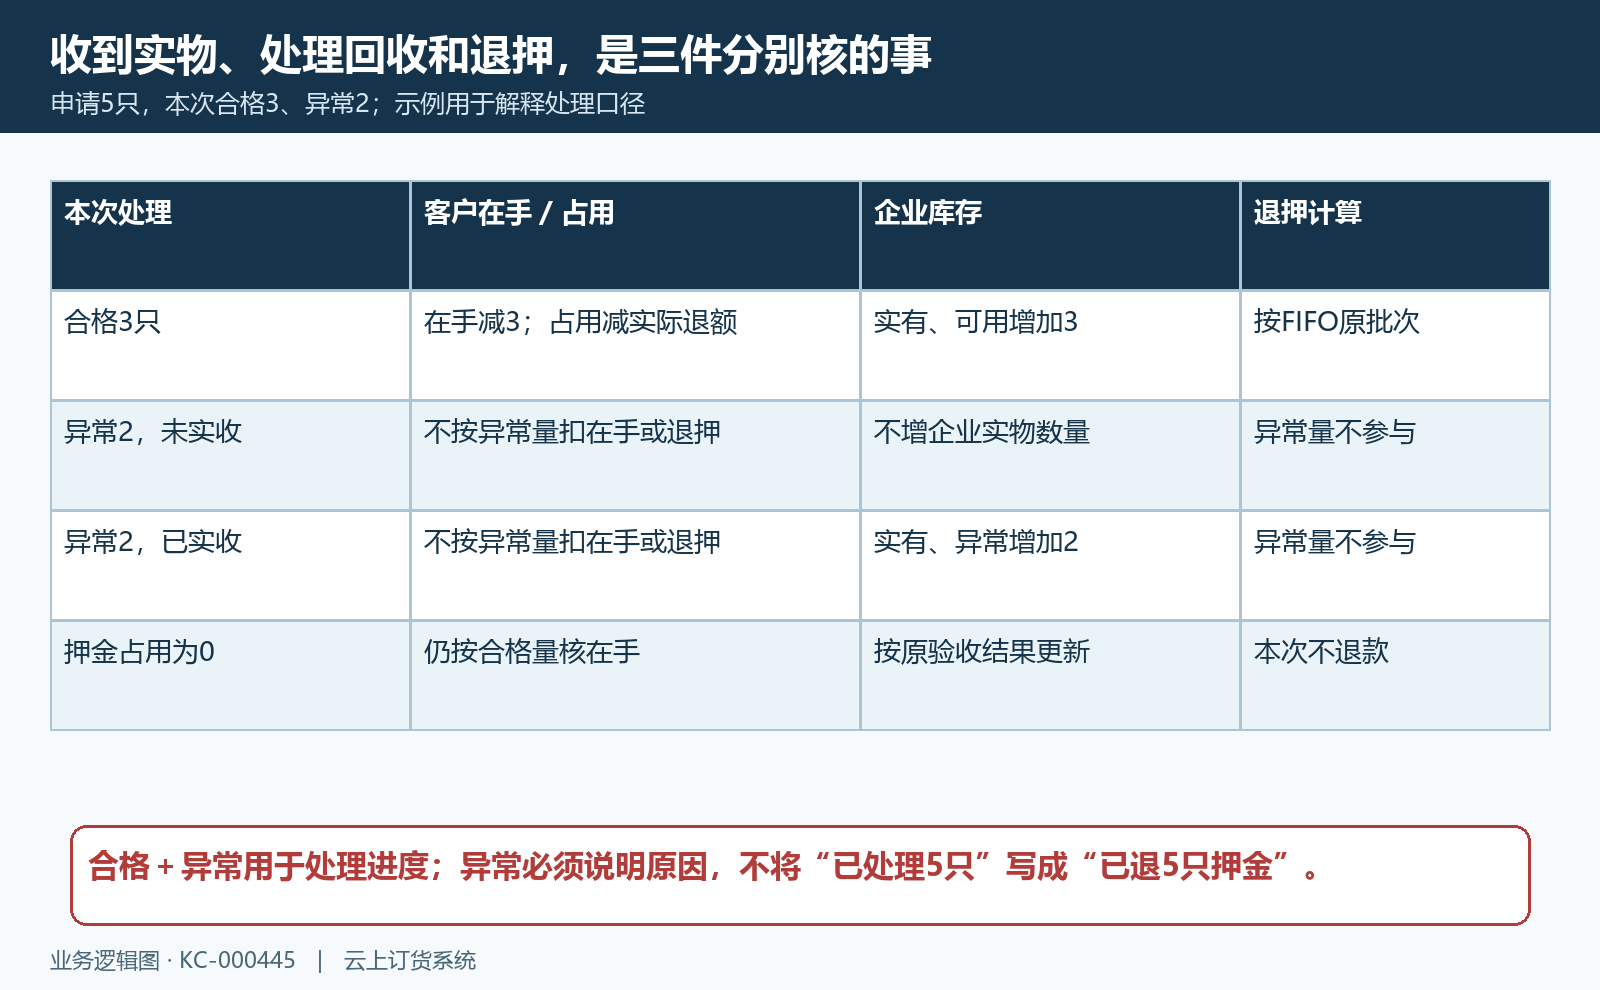
图4:合格、异常实收、异常未收与零押金占用分开判断,异常处理进度不等于已退押数量。
逐批两位舍入并封顶,再与客户押金占用比较
每批候选金额按所取数量乘原单价,保留两位并四舍五入,再取本批剩余金额上限。例如取零点三三三三、原价零点零五,乘积零点零一六六六五,候选为零点零二元;若本批余款只有零点零一,实际退零点零一。这是单批原值的处理,不能把全部合格量先乘一个参考价、统一舍入后期待相同总额。
同一行跨多批时先分批核金额再合计。所有批次退额合计还要与当前同客户同包装物押金占用比较,合计超过占用会提示余额不足,而不是自动把合计压成占用就算成功。批次余款、客户占用以及原退款记录不一致时,应分别找首个差异来源;有二十元预存款余额也不能说明押金占用有二十元,更不能拿预存款补账后让原押金判断成立。
小数数量和分批退款可能产生尾差,批次金额上限防止超出原可退余款,但不是“归还最后一只必将所有剩余押金退完”的承诺。原批数量耗尽、剩余金额异常或客户占用残留,需要结合原分配和各轮舍入检查,不把残差按当前单价重新造一笔退款。交财务的记录应列到批次取量与两位实际金额,让数量差异、封顶差异和舍入差异能够被区分。
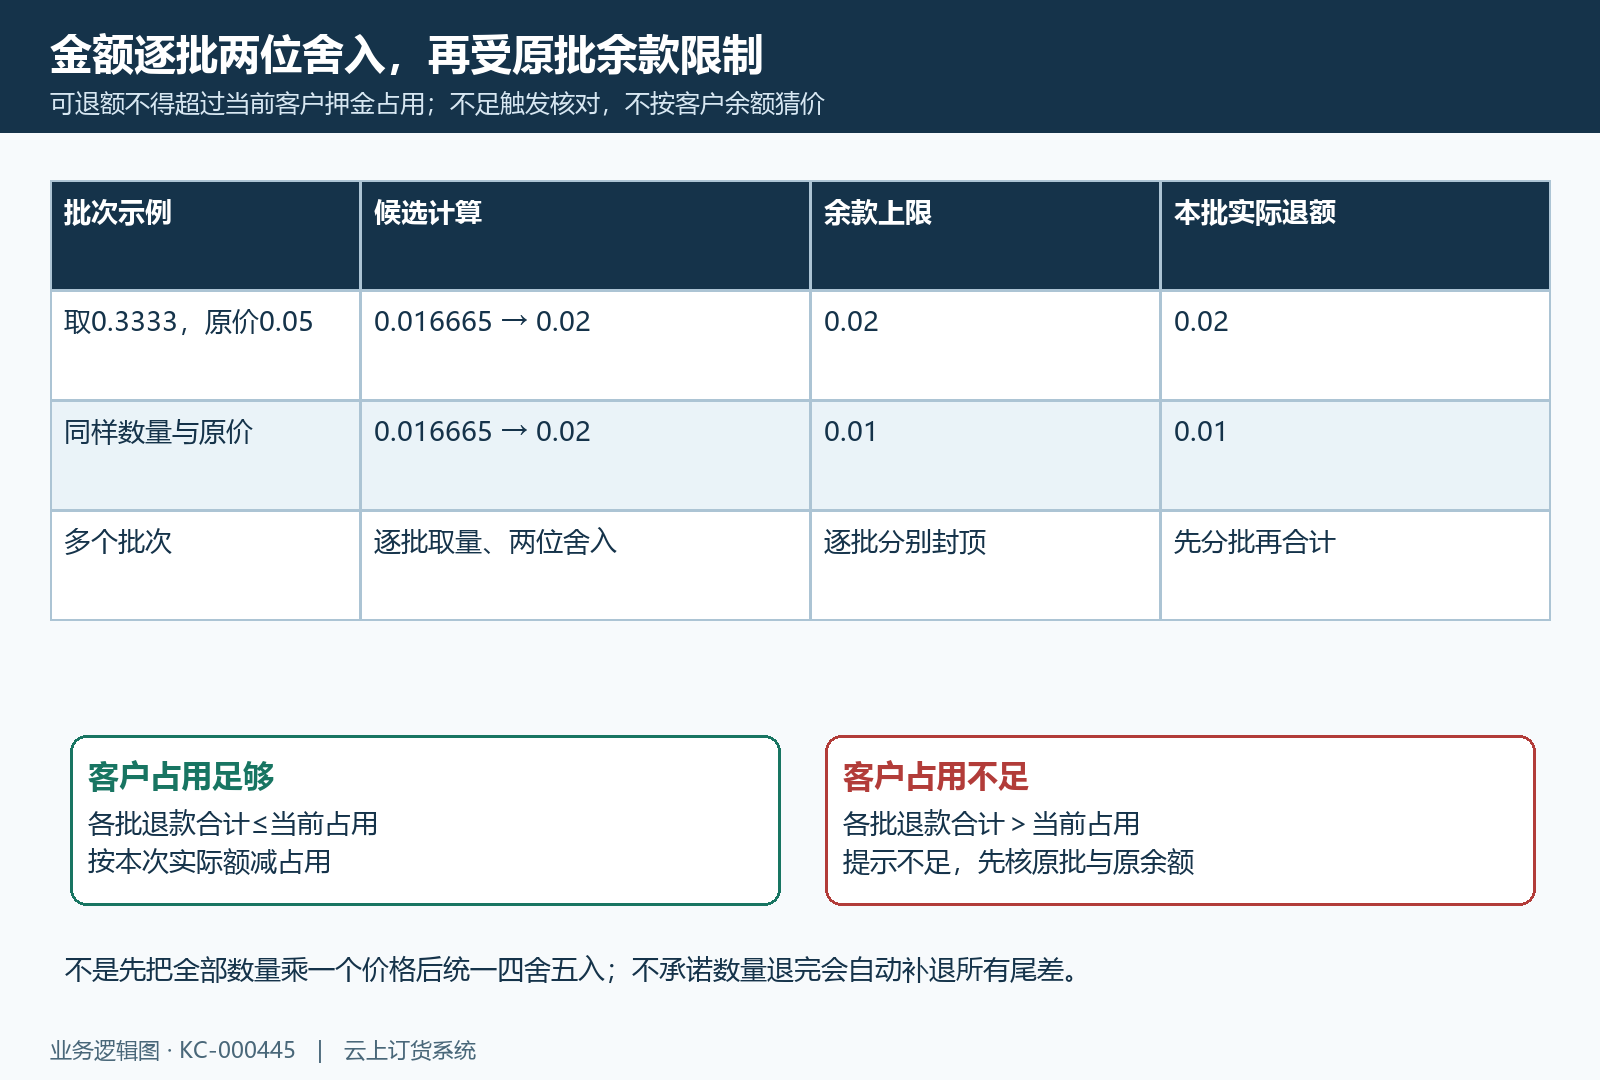
图5:单批先两位舍入再封顶,多批实际额合计还需不超过客户押金占用,余额不足不能用参考价或预存款猜平。
正金额退入客户预存款,核关联记录而非现金到账
本次确认的各行退押金额合计大于零时,可形成客户预存款入账,业务类型为包装物押金退款,备注与外部编号带原回收单,另记录原回收关联与本次业务来源。各批退押明细保存批次、数量、原价、实际额和本次预存款记录关联。一次验收跨多种包装物和多个批次时,这些分项金额要与同次汇总入账额一致,不把每个分项再各充值一次。
这条路径更新客户预存款余额,不生成普通现金收款或付款流水,也没有发起微信、支付宝、银行卡原路退款。假设原预存款一百、本次退押五十,期间无其他变动时应核到一百五十;若期间还有订单扣款,应把全部原明细串起来,不能仅凭今天余额不是一百五十就认定这笔退押未入账。需要退到银行等另行资金处理时,应按企业真实允许的独立路径核,不将本功能的“已退预存款”写成现金到账。
从同客户的预存款明细核时间、备注、发生金额、记录余额和创建人,并让财务按退押关联记录确认来源。列表的类型选项和金额显示可能未完整对应这类入账,应按原单及关联记录核实;因此不能承诺一定可直接筛到“包装物押金退款”,也不能把列表金额或类型显示不全等同没有入账。遇到此情况保留原回收编号、退押分项与预存款关联编号交财务核原记录,不再手工充值一笔。
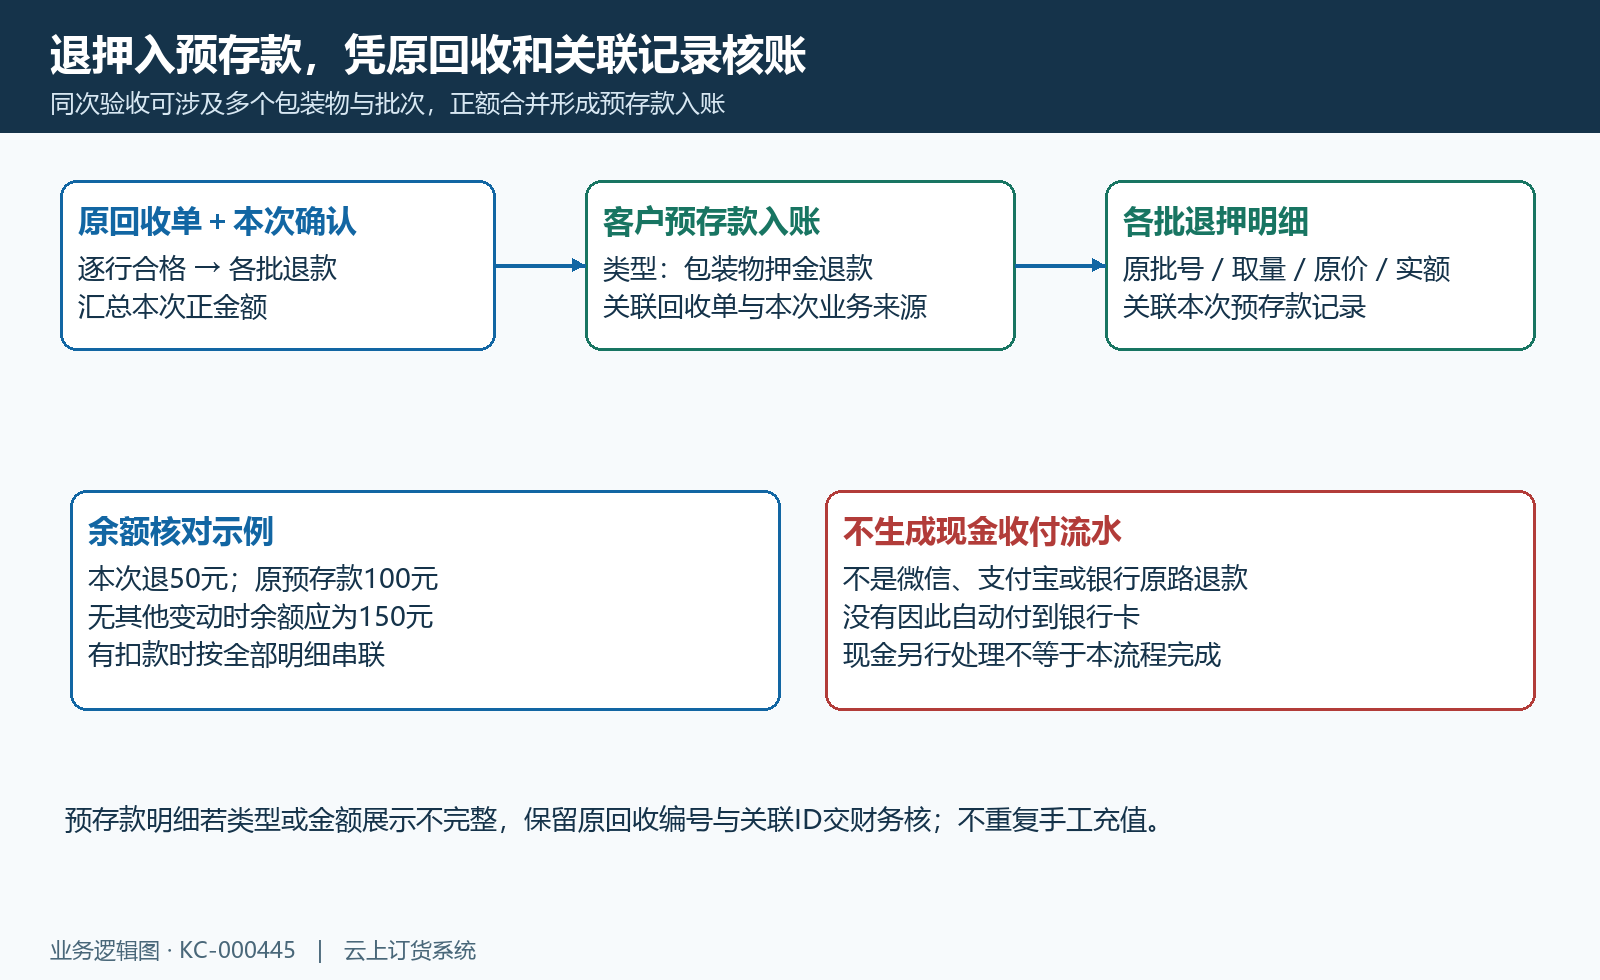
图6:同次退押正额汇总进入客户预存款,各批原退押明细分别关联该入账;这条路径不证明现金或原支付账户到账。
分批回收分别查本次、累计与每笔预存款关联
回收单允许按实际剩余量分批确认。本次合格与异常只增加这一轮处理,单上合格、异常和退款金额则累计更新。例如申请十只,原批价五元且可退余额足够,第一轮合格四只退二十,第二轮合格六只退三十,最终累计退款五十。第二轮的本次入账是三十,不能看到最终五十就再补一笔五十。
成功提示中的“实际退款”使用回收单累计退款值,分批场景下不能把它直接理解为当前这一轮金额。原单保存的预存款关联也可能随着后续正额确认更新到最近一笔;完整历史要从每轮、每批退押记录追对应预存款入账,不能只看原单最后关联就认为前一笔二十丢失,或认为最新三十承担全部五十。剩余、各轮分项与累计的计算应同时可核。
确认后无反馈或多人同时处理时,先刷新原回收单状态、剩余待确认量、累计退款和原入账记录。部分确认仍有剩余时,不能假定系统识别所有同一次重试并自动忽略:每轮确认会建立自己的业务来源,原状态和剩余量校验不等于万能去重。不要把原四只重新当作本次四只继续提交,也不要以弹窗未关证明上一轮失败;并发或报错后应核实际原数量及资金记录,不能假定均未处理。
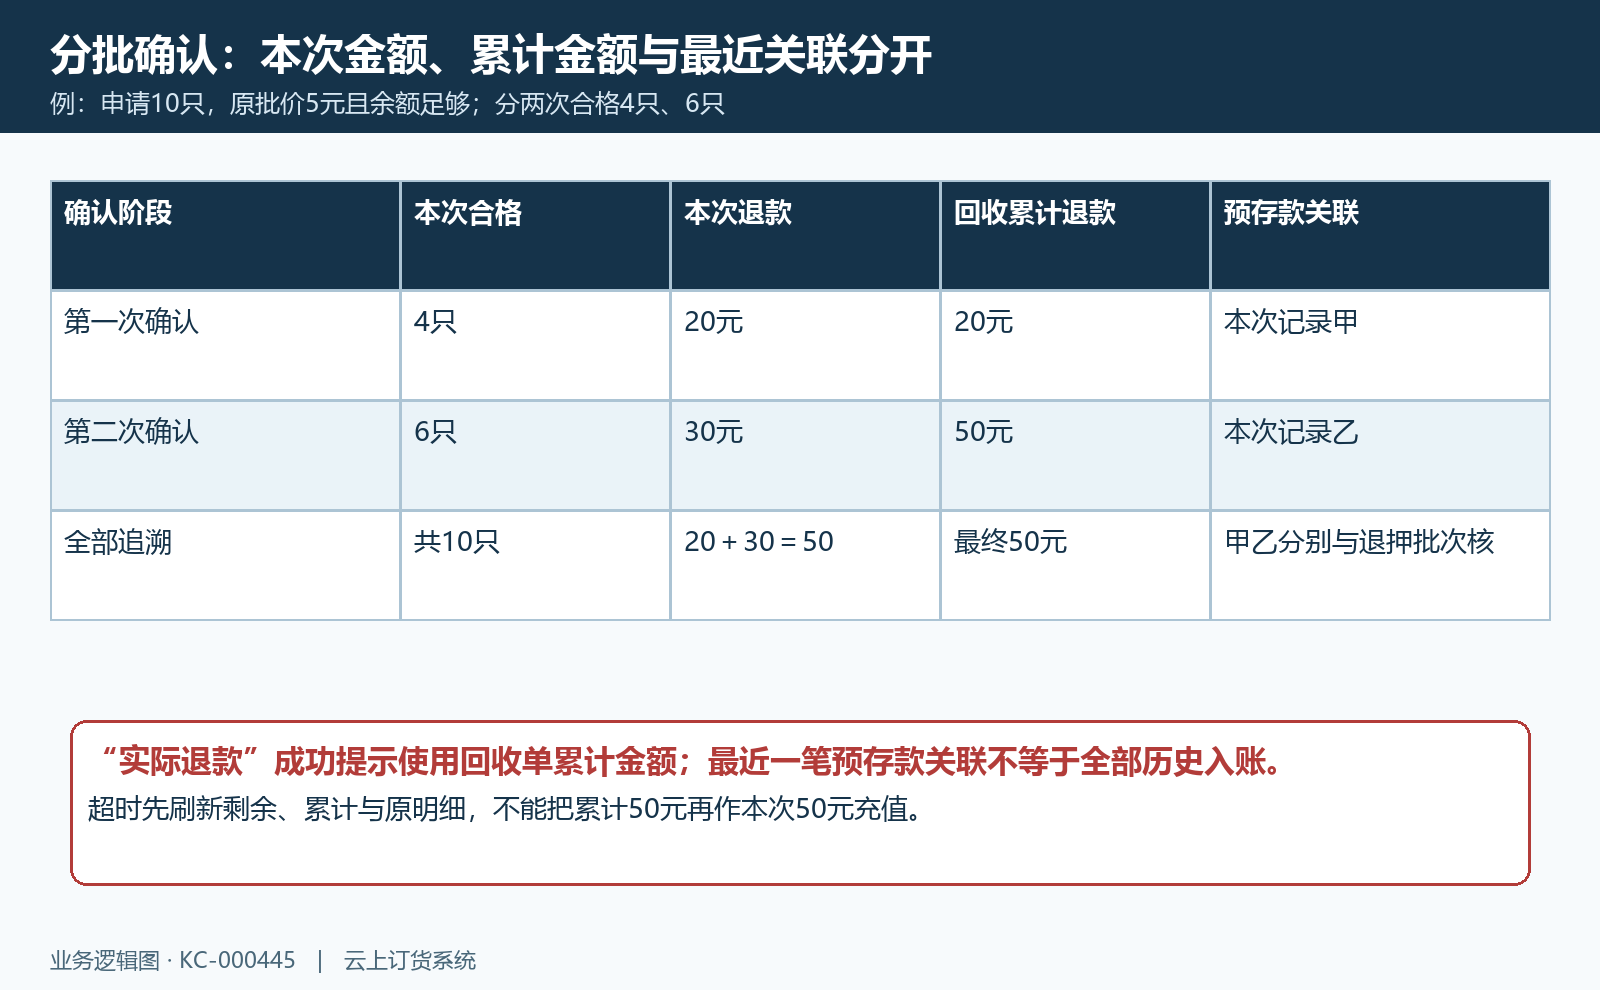
图7:第一轮二十、第二轮三十与累计五十分别核,最近预存款关联不替代全部历史,超时先查原记录。
沿原批与原单处理失败,保留数量和资金两套结果
缺少追溯批次时,先核该客户包装物历史发出是否有有效余量、原退押是否已经消耗批次,以及原数量与押金占用是否同口径;余额不足时,将每批候选、封顶和实际合计与客户占用比较。不能改当前默认价来消除原数据缺口,不建另一客户或包装物补退款,也不手工预存款充值掩盖原流程仍失败的事实。
数量错误需核本次合格加异常是否超过剩余、是否四位以内、异常原因和实收标记是否完整。原单已完成、无明细或没有该仓操作权限时,按真实状态与权限处理,不以换仓或复制新回收单继续退款。已提交历史回收可能允许在应用关闭后按原状态收尾,但菜单、账号和原单入口应按本企业实际范围核对;不为找入口而擅自开关应用或扩大员工权限。
核账交接保留原回收号、客户与包装物编码、各轮合格异常数量、原批取量价款、剩余数量金额、客户押金占用前后、预存款关联与真实余额变动。原单状态、企业实物、客户在手和资金分别查,遇到仅有一侧结果就记录首个差异,不重复确认试图凑平。图示不能证明当前业务已完成;并发重试或异常后应沿同一原回收号核实际数量、原批余量和预存款结果,不用另一示例替代。
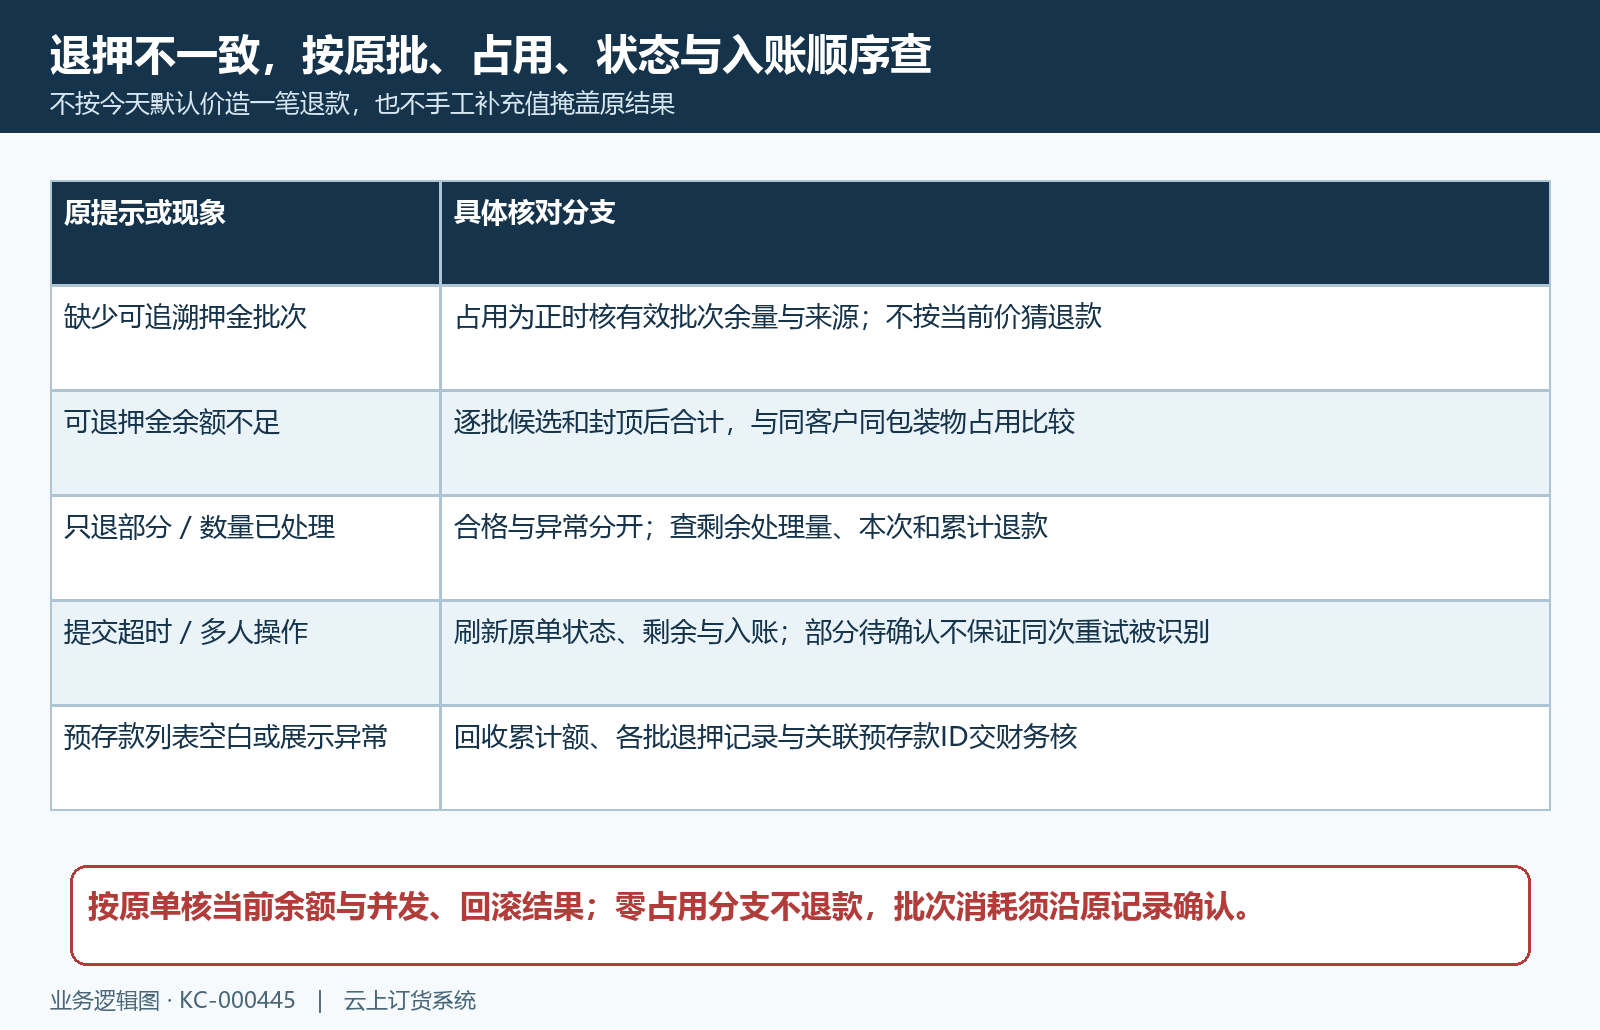
图8:批次缺失、占用不足、合格异常差异、超时和展示缺口逐项回原来源,实际回退结果须沿原记录核查。
下一步学习
- 包装物回收验收:分批确认、异常实物与结果核对|云上订货系统
- 客户包装物往来核对:在手数量、押金余额与历史流水|云上订货系统
- 包装物随货出库:按实际出库登记库存与客户在手|云上订货系统