订单核准后金额低于已收款:原收款与核准金额处理|云上订货系统
云上订货 · 更新于 2026-10-08
先分清核准提示与原单入口条件
看到“核准后订单金额小于已收金额,请先处理相关的收款单据再进行核准”时,先保存原企业、订单号、完整提示及发生时间。这通常是在核准保存前比较目标金额时被阻止,不代表系统已经完成核准又产生了一笔退款。说明是进入核准页、点击保存还是后台返回时遇到,并核原单当前是否已有核准结果;没有查原结果前不反复提交,更不把订单确认、订单审核与核准混成同一个按钮。
在PC管理端定位原订货单详情,核客户、商品规格单位数量、订单金额、已收款、待审核、待收款及币种,再由有核准权限的岗位查看适用入口。核准还受企业启用设置、模式、原流程状态、期间、已核准情况、已有退货及次数条件影响,不是金额一项满足就能操作。包含联营商或属于联营关系的订单另有限制。页面没入口时保留原状态与岗位信息,按这些条件核,不新建订单或临时改企业全局设置来绕过。
原历史PC画面背景是DH-20260913-0001,邻里便利店,货币英镑,订单金额二百八十八、已收零、待审核零、待收二百八十八。它展示需要分别核的款项与币种,但前景是普通订单审核确认,未出现低于已收款的核准失败,也不能证明退款成功。原名单、普通确认弹窗及手机待付款同样不能作为本次核准错误证据;保留相关字段用于说明原对象核查,真正当前提示与金额仍须回今天的原单。
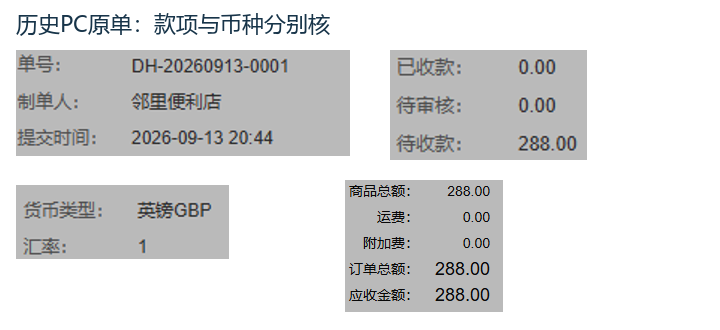
图1:历史普通审核窗口背景字段;原单已收零,不是低额核准报错或退款成功。
核目标总额与原已确认收款比较
先确定要保存的目标金额,核商品数量、单价、配送费、附加费、税费、促销与代金券等适用内容,而不是只比较某一行商品小计。有非空订单特批价时,核准目标优先按该特批价核对;没有时按订单总额。特批价受企业设置和操作权限控制,填了备注不代表已启用,填写较高商品金额也不能掩盖仍保留的较低特批价。币种、小数精度与含税口径同原单一致,不能把英镑画面的金额当人民币金额来比较。
核准页面提交前会重新取本单已收金额,目标金额按相应精度处理后与已确认收款比较,低于就提示并停止。待审核收款不是这里的已确认收款,也不以客户总余额或其他订单收款替代。原单刚收款或多人同时处理时,旧详情的已收值可能不再适用,先重新核当前原单与收款记录。目标没有低于已收,只说明这一项金额检查满足,仍要核清单、节点、权限与其他限制,不据此直接向仓库放行。
独立同币种例子中原订单二百八十八、已确认收款二百,拟改为二百六十时,目标不低于已收,金额比较这一项可满足;拟改为一百八十时,普通路径会阻止,已收超出目标的差额是二十。这不是历史英镑订单的实际操作结果。原订单二百八十八降至一百八十的核准金额变化是一百零八的减少,不能把它当成应退一百零八,更不能把二十差额直接写成已经退回。核准差额、应处理收款差额与实际到账是三个不同概念。
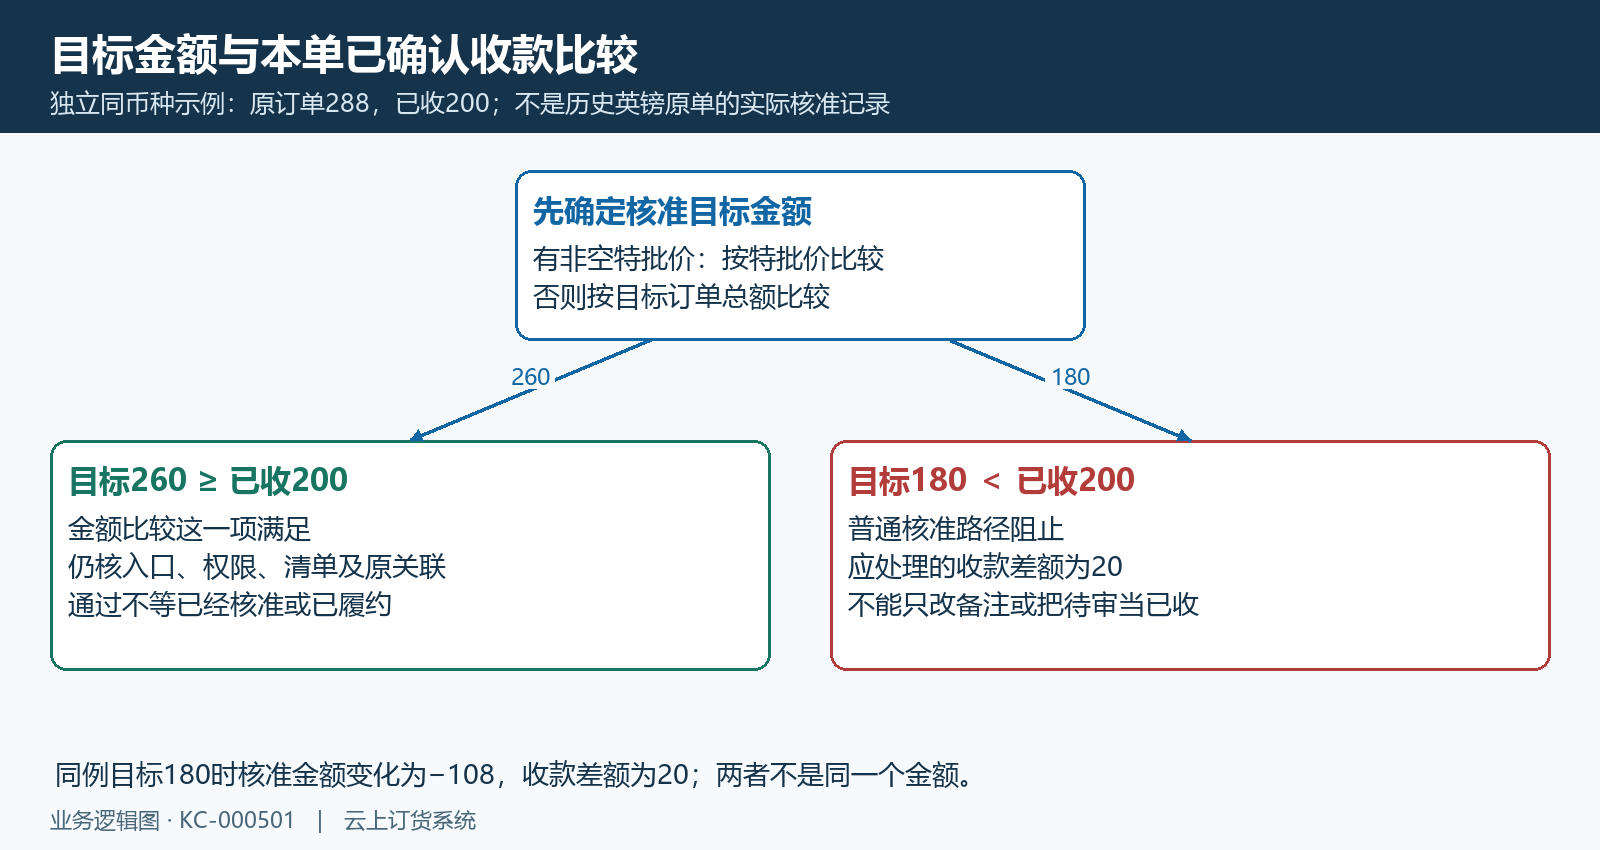
图2:独立例子目标260或180与已收200比较,核准变化−108与收款差额20分开。
回原收款关联核类型状态与分摊
在同一原单查看“收款情况”,逐笔核关联收款单号、金额、有效状态、支付类型、具体渠道与备注;涉及批量核销的,还核分到本订单的金额。客户有多个订单或一笔收款分配到多张单时,整张收款单总額不能全部归给这张原单。已确认、待审、作废各自查,不能把已经作废的记录当有效收入,也不能因为待审金额存在就直接减少已确认收入。前后记录用原关联对应,不靠同客户名字或相近日期猜测。
让财务先确认实际收到了多少款、在哪个账户、是否已经退回或留作可用余额,再确定本次业务处理范围。错误重复登记的收款、真实客户已支付的款项、预存款或返款支付承担不同事实,不能一律作废收款让数字通过。取消一条误记不等完成真实退款,解除某个核销关联也不等客户已收回现金。若确需退回真实款项,应按原企业允许的退款和关联调整路径,由负责岗位执行并留原凭据,不让销售为保存核准代替财务修改账务。
线上类型与具体支付方式也不同,不能把所有线上收款都说成快钱。一次订单中有多笔支付、组合核销或有效余额支付时,逐笔核对应分配和状态;表面只有一行展示不一定足以证明后台只有一笔适用关联。处理后重新获取原单已收金额、待审金额与有效收款列表,解释数字为什么变化,再决定是否存在允许保存的核准目标。真实货物已交付、账款仍待处理的情况单列,不以把金额改低来消除原履约与真实收款事实。
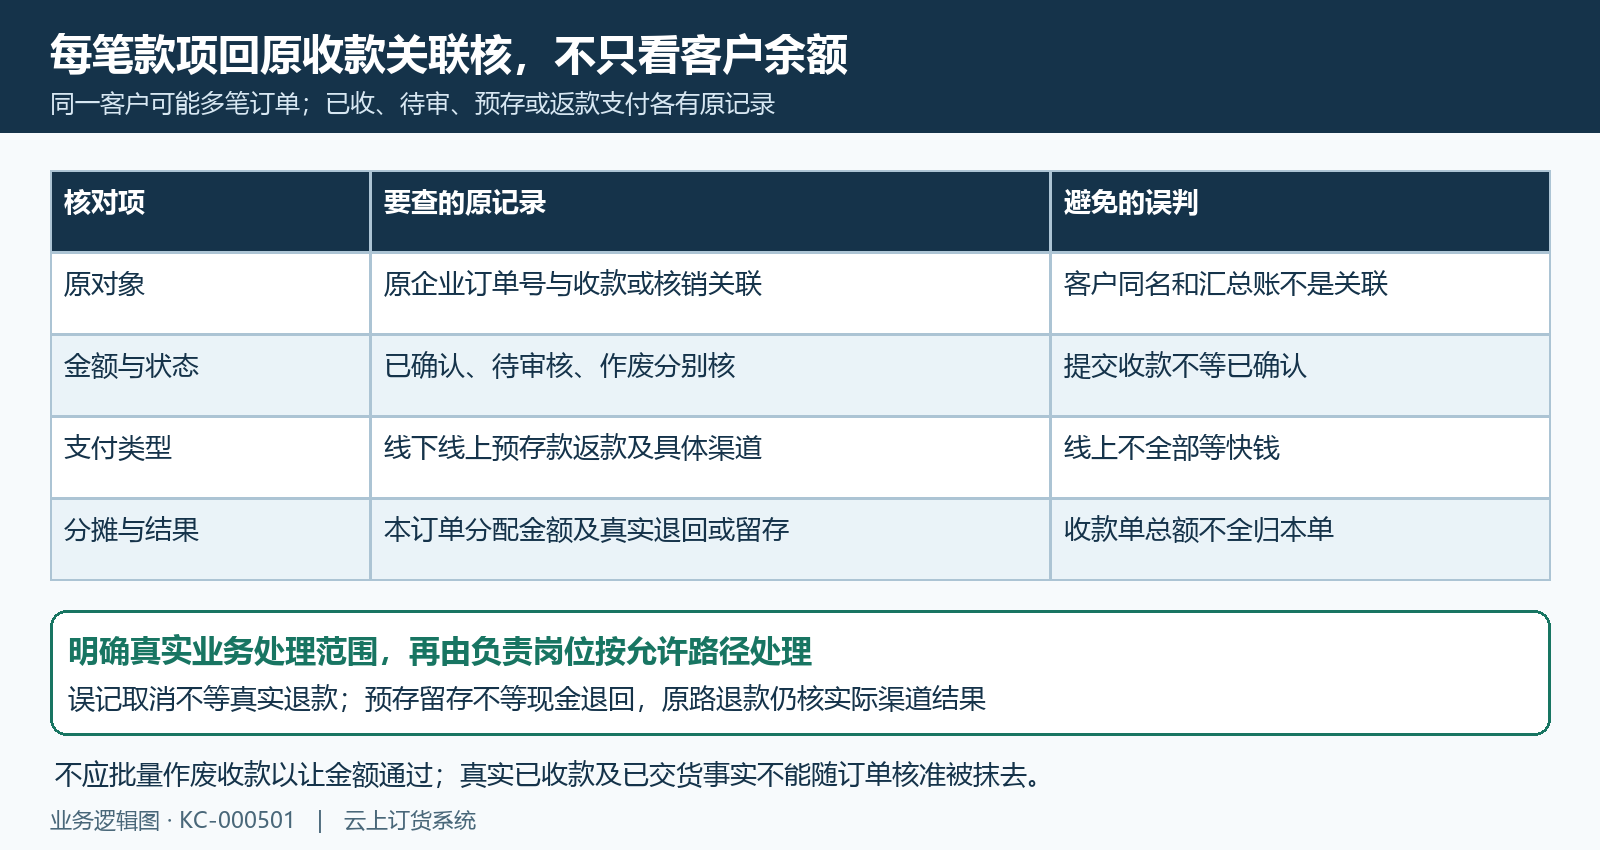
图3:沿原订单逐笔查类型状态和本单分配,不用客户汇总余额代替有效原款项。
核准记录原额新额差额与备注分别验
核准内容应写清调整原因、涉及商品规格、数量、费用和预期目标,核准备注为必要资料,附件按企业业务要求保留。保存时不只看前端显示的总额,还会按实际清单及适用金额规则重算,原订单与最终结果可能因特批价、税费、优惠或代金券口径不同而出现差异。先核具体字段与原关联,不通过多次改变无关商品价格来试出一个能保存的金额,也不用笼统备注掩盖本次调整的实际范围。
完成后回原详情的“核准记录”,核原单号、客户、人员、时间、原单金额、核准后金额、核准额及说明。记录中的核准额表达新金额与原金额的变化,负数表示订单金额减少,不是客户已经收到的退款。原历史空记录表没有实际条目,只保留这些栏目用于说明验收入口,不能补一行成功金额或人员冒充当前结果。原页面仍空时,要结合完整保存反馈、原单金额和操作日志查本次是否有效,不把没有记录简单等同于所有历史都未核准。
继续核原商品清单、实际费用和原已收关联,与核准记录的新金额一致。页面弹窗提示次数有限时,先核企业模式和原记录;不能把一次确认文案推广为全部模式都只允许一次,也不能以次数尚有余量作为重复核准的理由。保存无返回或失败时先查本次原结果,已经生成的有效核准不再执行一次来“确认”。记录证明订单调整,财务原款项去向和仓库真实货物另验,不能用核准记录替代退货、退库或退款凭据。
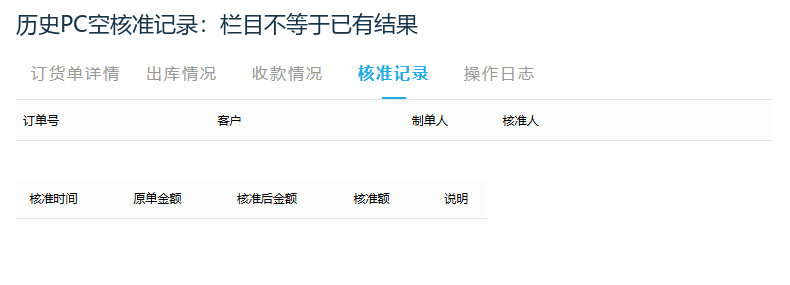
图4:历史空核准记录字段对照只示栏目,不补成功条目;核准额不是退款額。
改价放宽和快钱退款不推广为通用放行
金额重算中存在普通改价放宽、生鲜类型及特定收款条件的分支,但核准页面提交前和后台核准入口仍有各自检查。配置放宽不等于全部核准保护取消,也不证明所有收款类型都允许低于已收;不要为处理一笔单临时改全企业配置。若企业当前业务需要不同处理规则,由负责人员核实际版本、入口和资金机制,应按当前入口与原单真实款项处理,保留原错误交接;不通过重复提交来试探限制。
仅一笔适用关联收款且使用快钱时,可能有特定差额退款处理;但PC核准页先拦截目标低于已收,金额重算与支付记录还有其他约束,不能据此认为当前PC页面能够直接保存低额核准并退款。快钱只是具体渠道之一,不推广至微信、支付宝、线下、预存或返款;普通改价中的余额退回规则也不能直接挪成核准页面的通用退款流程。
该退款路径仍需原有效支付或分账记录、匹配账户与渠道结果,非空返回后才继续写付款及原收款相关记录,空反馈和异常要分别查。退款处理已发起也不能证明款项实际到账,核准保存反馈也不等客户已经收到差额。遇到保存成功而资金记录异常、渠道无反馈或退款不确定,先查原订单和本次原付款、支付记录,由财务及负责人员核真实结果,不再核准一次或重复退款试错。没有明确当前部署和同数据结果前,保留条件差异与待核项。
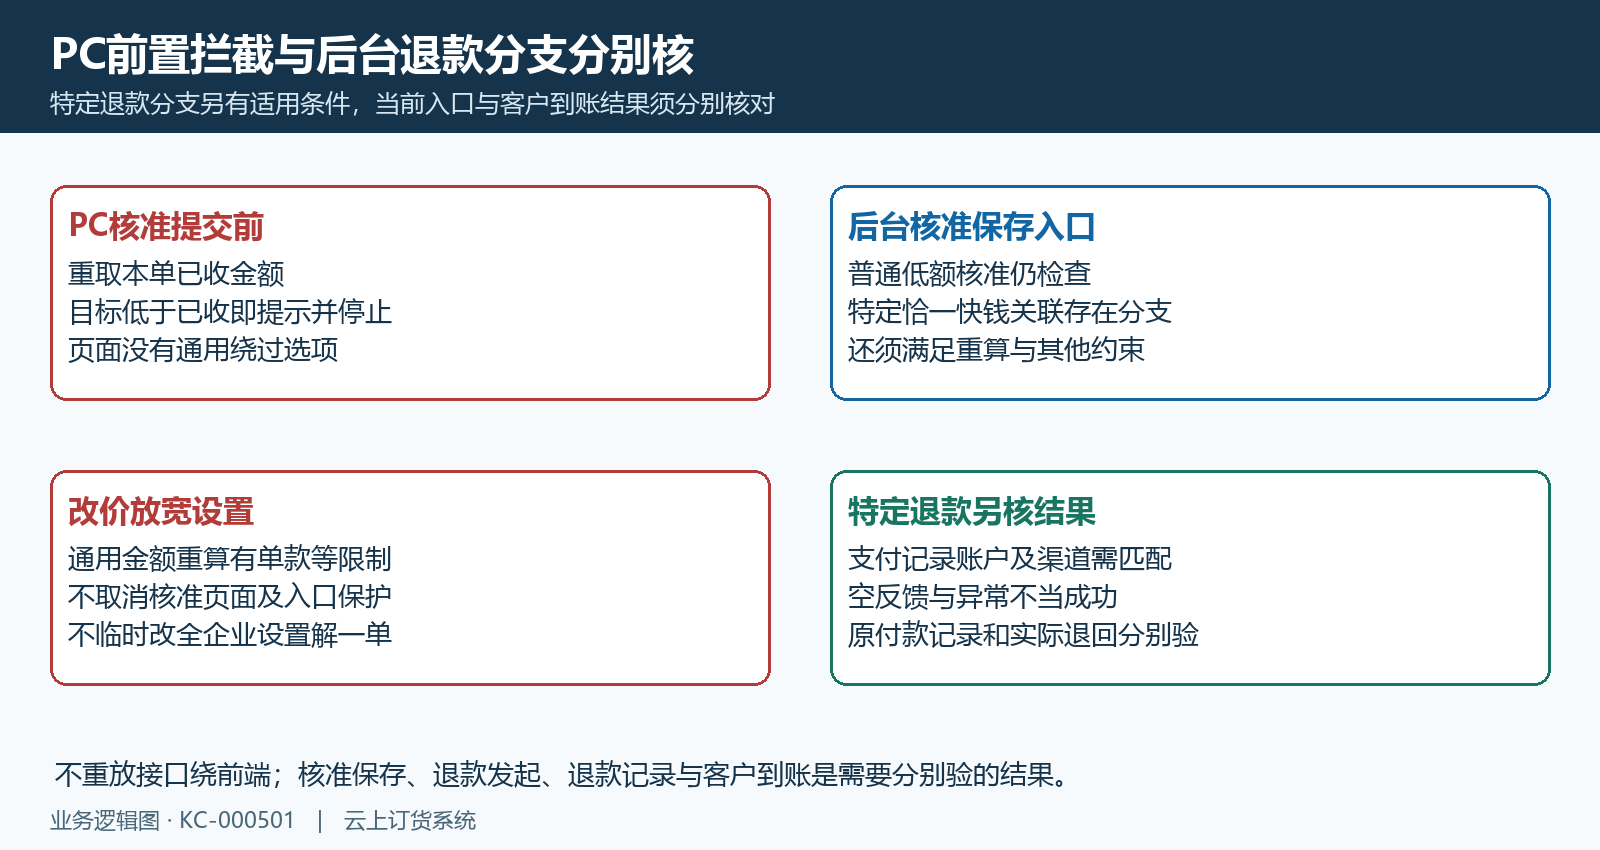
图5:设置放宽不取消全部核准检查;特定渠道处理不能证明当前PC可办理或款项已到账。
完成后回同单验真实款项与履约
验收从同一原企业、原单号和本次核准时间开始,先看最终商品规格、单位、数量、费用、订单总额及特批价,再对核准记录的原额、新额、差额和备注。记录数字和订单清单不一致时,交原字段差异,不把提示成功当作金额全部正确。独立例子的减少一百零八与收款差额二十要分别核,不能把一个数字复制到退款、付款或客户余额记录中,实际金额以真实原数据为准。
财务再查调整前后有效收款、待审款、本单核销分摊及原付款或退款关联,核现金、预存、返款或渠道实际结果。退回账户余额不等现金退给客户,原路退款有记录也要核到账或明确处理中反馈;订单已收变化必须能由原业务记录解释。客服回客户原订单核当前金额和已付待付,号码有转换关系时沿已证实关联查;不同端展示时间不同,先读原结果,不让客户再付款补一个尚未核清的旧差额。
仓库核真实出库、发货、退货与退库,金额核准不自动说明货物已经退回或需要再发一遍。商品数量已变而实物未处理时,明确交下一岗位剩余范围。仍不能保存或资金结果不一致,交原企业、脱敏原单号、目标金额、当前已收、完整提示、发生时间及相关单号,维护人员按同时间窗找首个异常并在修复后回原数据验证。历史字段、空记录表与规则图均不能证明本次核准或实际退款成功,未确认的入口与实际款项继续列待核。
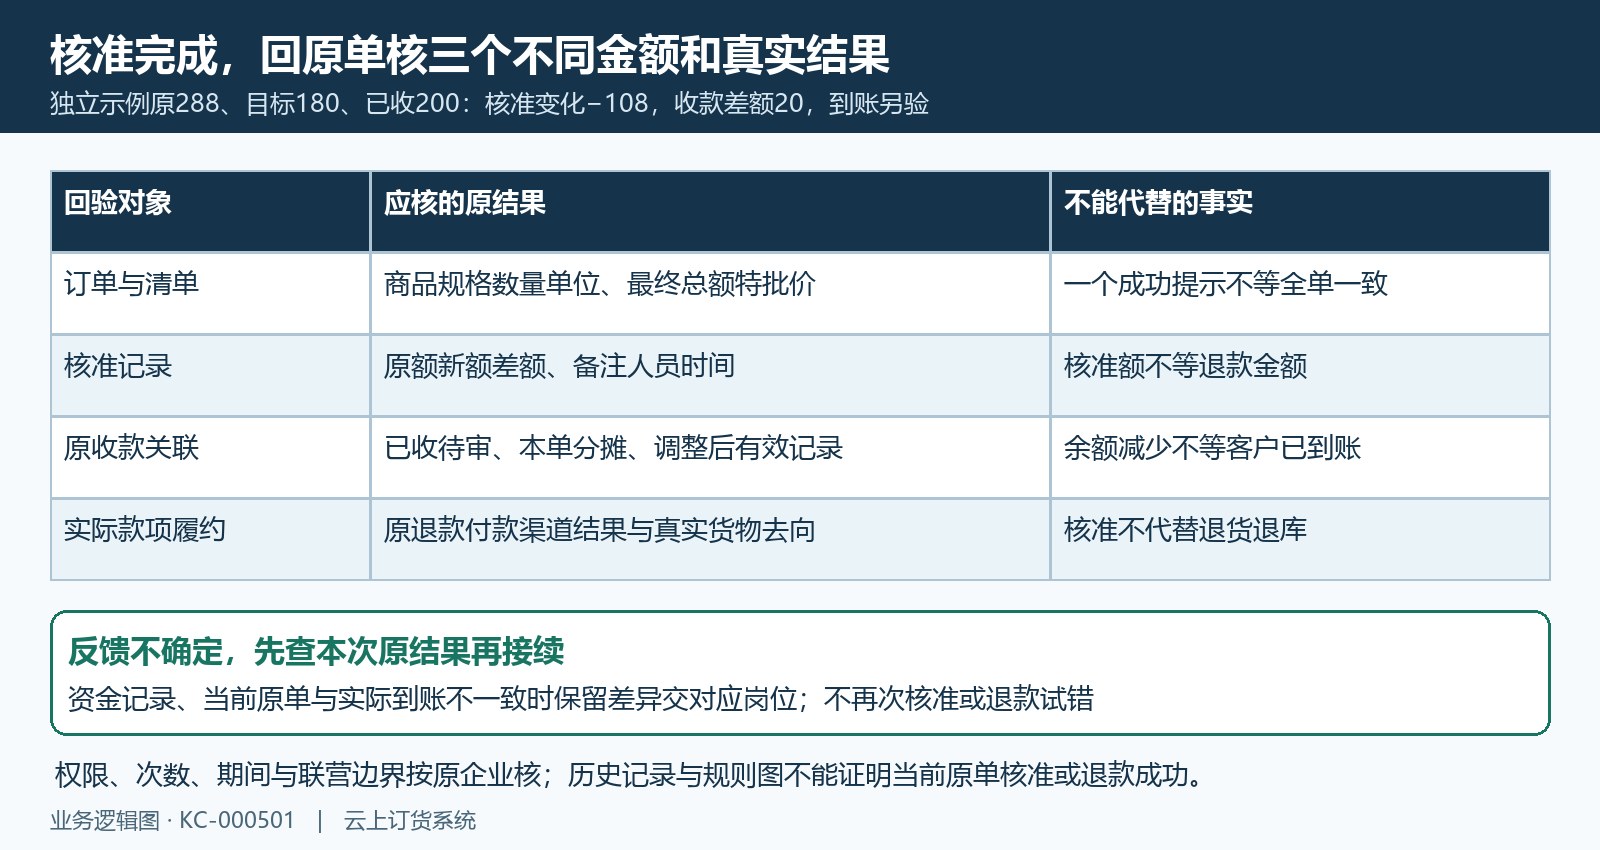
图6:同单核订单核准金额、原收款和实际渠道结果,再交真实履约待办。
下一步学习
可继续学习[订单确认审核与核准](../客户下单/KC-000011)、先付订单不能审核与订单数据已修改,分别核原节点、有效收款和刷新后的原结果。