交班结算无法提交:制交人员、账户范围与未交记录排查|云上订货系统
云上订货 · 更新于 2026-10-08
先判断卡在新增、保存、提交还是审核
交班结算无法提交,先记录原结算单号、状态、当前账号和报错发生的动作。新增打不开、编辑保存失败、详情提交被拒绝、审核不通过是四个不同节点。不能把“保存成功”当成已提交,更不能把收款单已完成当成交班单已完成;两张单据有各自编号、人员、时点和结果。
PC管理端沿“资金—交班结算”定位原结算单,核出纳人、收款人、制单人、状态、本次交班时间及原备注。新增前会检查企业最近有效结算记录;若该记录尚未完成,会返回不能新增的结果。保存新单则生成待提交结算单,再到详情提交进入待审核,审核后才显示已完成。图一按这四个节点列出检查对象。
已有未完成结算提示时,先查原结算记录,不连续新建替代单。新增检查以企业最近有效记录为线索,并非只查询当前员工自己建的草稿;原单可能由另一岗位创建。核列表筛选、出纳和状态范围后,由原负责人处理同一单据,不删除别人的结算单来抢占下一次交班。
历史截图仅说明原收款阶段,不能证明当前交班提交或审核完成;当前账号资格及原结算结果仍须按同一编号核对。原业务款项、本次实收和资金余额未确认时,排查只做查询留证;审核会接续资金账户差额,不随便填金额或试审,应按实际收款与资金余额处理原记录。
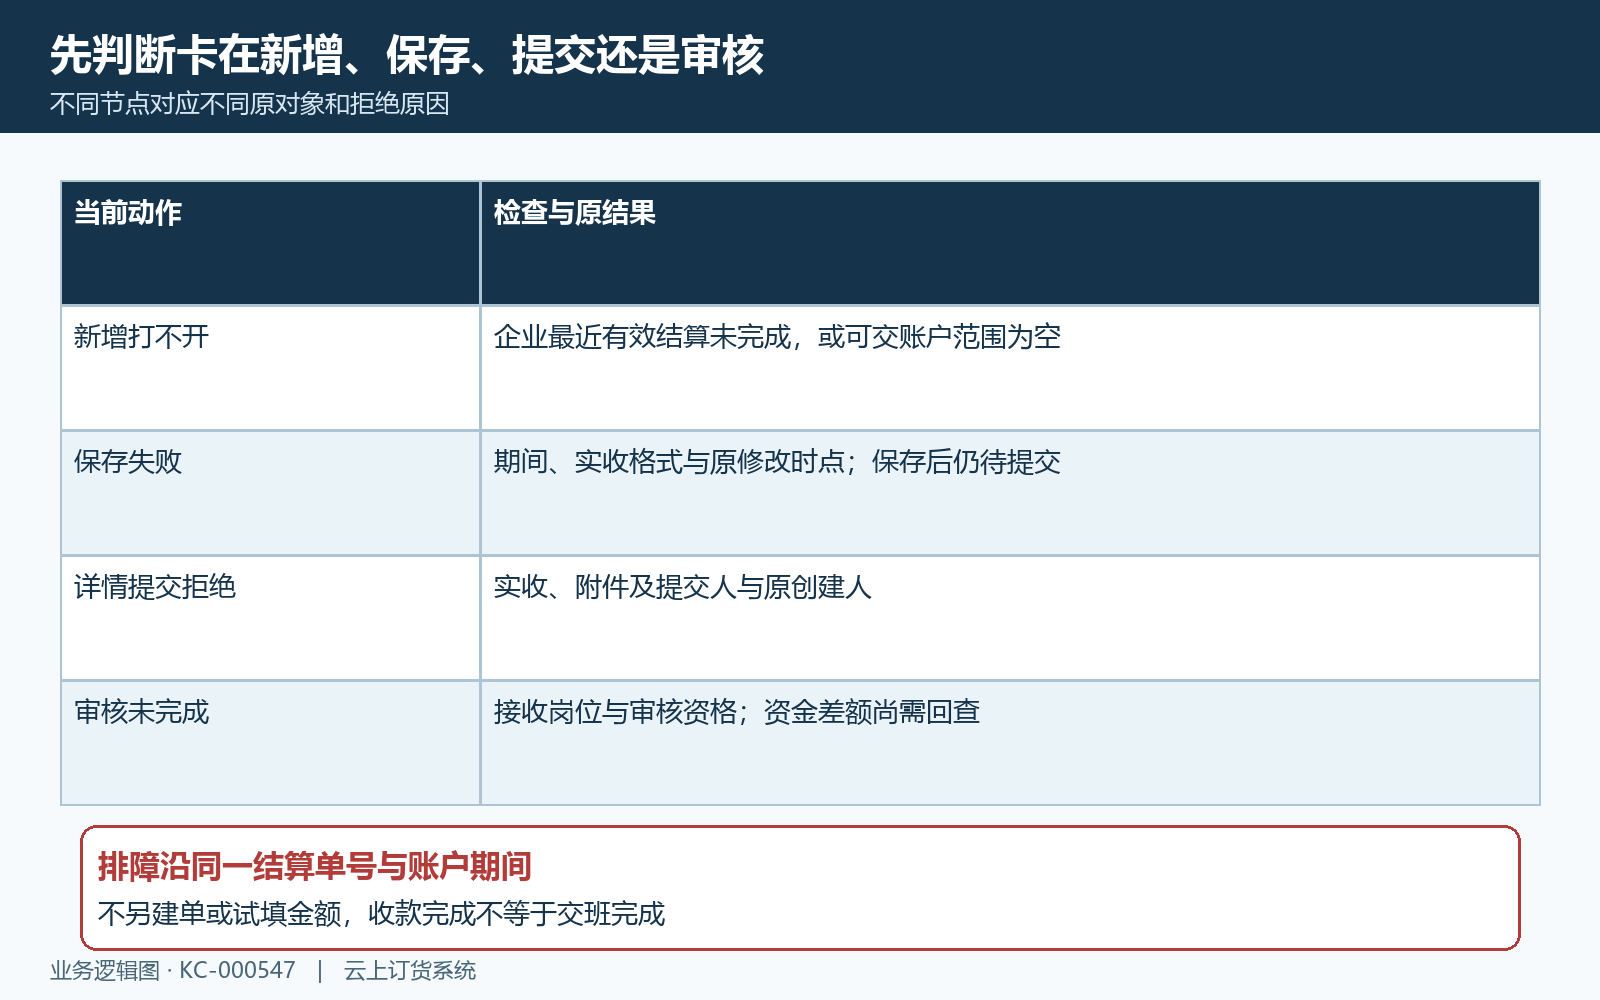
图1:先定位新增、保存、提交或审核节点,再按原结算编号查失败原因;结构图不是系统截图。
账户范围先核应用选择,再核当前出纳归属
新增时提示“没有权限操作,请联系管理员开通”,先核交班结算应用及操作资格,再核交班账户选择和出纳归属。应用设置说明新增与提交不能是同一人,并列出交班需要交接的资金账户、启用选择和每个账户对应的出纳人。设置页面能够看到某个账户,不等于当前出纳能把它纳入自己的交班清单。
规则图说明交班清单生成范围:先限当前企业,再取企业交班设置所选账户,同时要求当前登录用户在该账户的出纳名单中。两项要同时满足。只分配页面操作资格而未选账户,或选了账户却未配置当前出纳,均不能据此推断有可用清单;管理员应核原配置记录及生效时点,而不是把所有账户都开放。
账户设置页面查询的是有效资金账户,但本次交班清单查询另有自己的条件;不能把页面可见性当作所有服务端账户状态检查已完整验证。账户停用、应用状态变化及人员变动时,保存当时配置与实际清单的差异,交负责人核当前部署规则。不通过改变应用开关、账户选择或员工归属试探原失败。
交班清单还不是某个员工个人销售业绩清单。交班收付款汇总按企业、账户、审核完成时段统计,没有按原收款制单人进一步分组;同一账户可能承接不同人员的业务。当前账号用于确定可交接账户,不能由当前出纳名称推断所有收入都是其个人收取,更不能据此替另一账户认领资金。
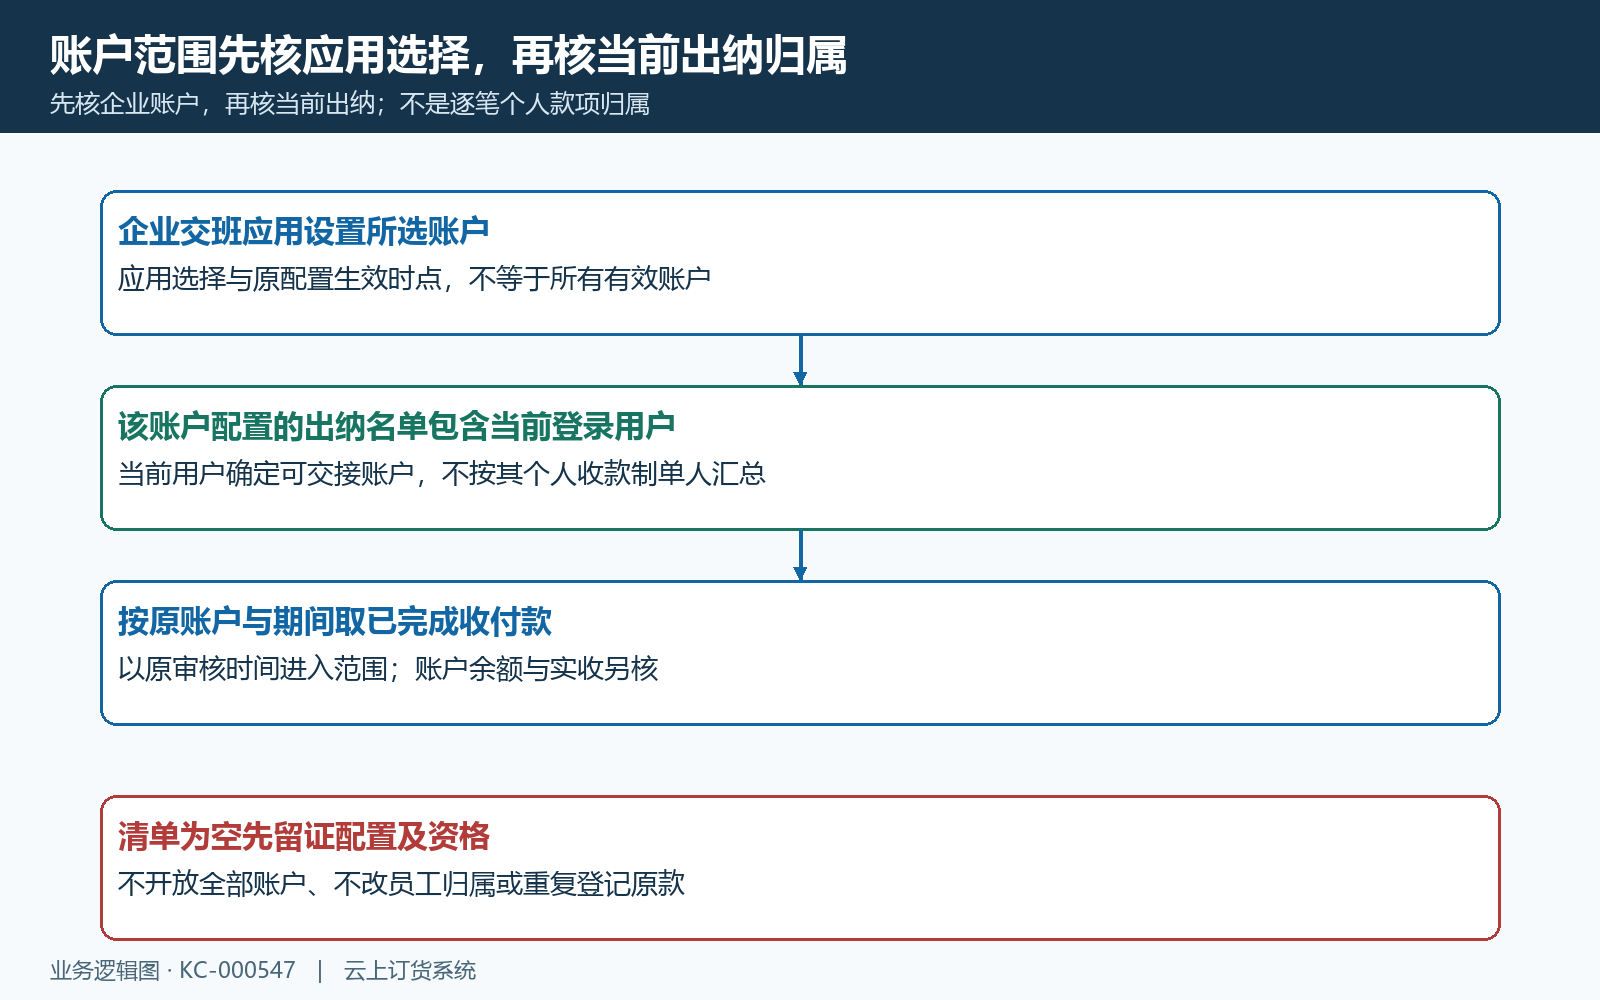
图2:交班设置选中账户与当前出纳归属同时满足,汇总不是个人销售业绩。
未交款先核收付款审核阶段,不按订单完成汇总
排查遗漏收入或支出时,先回原收款单、付款单核状态、账户、金额和审核时间,再比较结算期间。历史PC收付款流程设置区域显示:原收款有提交、审核和完成,原付款还有付款确认等阶段。它只能说明原图的收付款流程,不是交班结算流程截图,也没有证明当前所有账户都使用相同设置。
交班汇总取已完成收款与已完成付款,按审核时间进入期间,作废状态不会作为已完成款纳入。订单完成、出库完成、客户声称已支付或收款录入时间,均不代替这笔收付款的审核完成状态。待审核的一百元不能直接算作本次已完成收入,现场有实物款也应先核它对应的原记录。
标题中的“未交记录”需要分清是尚未完成的交班单,还是原款项未进入本次范围。该汇总以账户和时间筛选完成款,并未在这一查询中展示逐笔“已交/未交”标记。不能承诺点提交就会给每张原收款单补上交班标识,也不能只因未出现在清单就再次登记同一笔收款。
上次与本次交班时间还要核边界:该汇总取起点之后、终点及之前的审核款参与计算;新增时显示的上次时间与取数起点存在一秒处理差异,重新获取清单又按传入时间查询。边界附近缺一笔时,保留精确到秒的原审核时间、显示区间和查询时点,不能靠不断扩大期间或补录同金额款项消除差异。
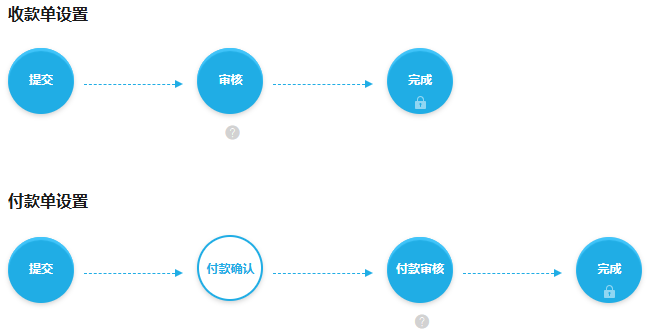
图3:原历史PC收款及付款流程设置区域,说明原款审核完成与交班完成是不同结果。
百元已完成收款只能证明原款阶段,另核交班期间
历史PC收款行展示金额、收入类别、账户、状态和人员:一百元、销售收入、主账户、已完成。原完整画面还分别列出收款、提交和审核时间;原审核完成时间为十四点二十二分五十五秒,不能把原收款时间十四点二十二分三秒当作审核入期时点。
这笔款是否进入当前交班,要再核主账户是否属于本次选择且当前出纳可交接,原审核时间是否位于本次期间,以及查询时原款是否仍有效完成。历史收款完成画面没有展示结算单号、应交金额或交班完成结果,所以不能据图宣称这一百元已经完成交班,也不能由图片顺序推定当前款项已经交接。
同名账户和同金额记录继续沿原收款编号、来源单号与企业区分。结算清单一般按账户合计,回查原款项要用相同账户及期间汇总;不将客户订单应收、收款待核销金额或账户当前余额直接替代本次收入。某张订单有多笔款时,逐笔核状态与时间,不能只看订单收齐就全额计入本班。
金额对不上时列出原账户、原款编号、有效金额、原审核时间、是否位于期间及相关作废记录。跨时段审核会改变进入哪一期,不等于客户漏付款。先由财务解释取数范围与真实款项差异,再确认当前交班清单;不通过改原收款时间、重新审核或重复收款来凑成预期收入。
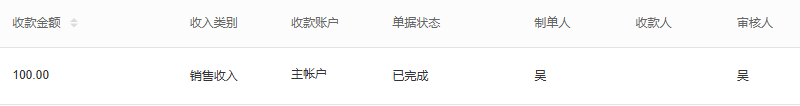
图4:原历史PC百元销售收入、主账户与完成状态关键行;未证明本次已交班。
手机待审画面用于核原款,不替代本次交班明细
历史手机管理端的一百元收款详情显示:主账户、线下支付、待审核,并有原收款时间和制单信息。它与原PC已完成画面是历史阶段证据,不能证明当前手机审核完成或交班入口可用。两端历史画面不能按排列顺序认定款项刚入账或已交给下一岗位。
现场核款时,应保存原收款编号、账户、金额、状态及凭据,交PC结算负责人按同一原编号查询。手机“待审核”说明系统审核阶段,不能由此推断银行一定未收到;客户已实际付款与系统未完成审核可能同时存在。反过来,资金账户已显示余额也不自动证明该笔款已纳入本期交班。
同一原款两端当前读数不同,先核读取时间、是否同一企业及原单,避免现场和财务分别确认一次。只读核验期间不点手机“审核通过”来补交班数据;审核原款会改变收款阶段及结算取数,可能跨越本次交班截止时点,应由负责岗位按原流程处理。
需要补充现场凭据时,说明凭据对应的是实点金额、原银行到账还是原系统收款,不把一张待审详情截图同时用作三种证明。当前交班结果须按原结算单及错误信息核对;订单流程或库存状态不能替代交班提交结果。
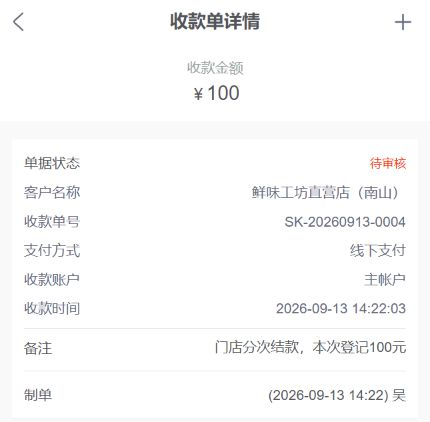
图5:原历史手机百元主账户待审收款,只核原款阶段,不能证明当前手机交班或审核结果。
应交、实收、差额和账户余额分别核算
交班编辑页按账户显示上次交班账户余额、收入、支出、本次应交、本次实收、差额、附件和本次交班账户余额。交班编辑页计算本次应交为上次余额加本期收入减本期支出;差额为本次实收减应交。图六以说明用数字分开这四种口径,不代表某张当前结算单的实机金额。
例如上次交班余额二十、本期收入一百、支出三十,则应交九十;实际交接八十八,差额为负二。实收应来自实际核点和交接凭据,不能为了显示零差额就填九十。银行账户、现金和在线账户也不宜全部称为现金实点;各账户要按其实际资金形态核对到账、支出与交接依据。
本次交班账户余额是另一字段。新结算单的交班账户余额来自查询到的账户结果,编辑页按文本显示,不提供手工填写该余额的输入框。不能指示用户逐行补填一个当前不可编辑的输入框,更不能以带星号的旧标签推断所有余额都允许人工修改。
出现负余额、汇总和原账户不一致时,要保留原账户值及清单生成时点。新增账户查询对负余额有显示处理,详情取账户结果的路径又不同,不能把展示值直接当作真实资金已调平。先记录这项差异,账户实收、应交和系统余额分别核,不人工改余额或把差额转给别的账户。
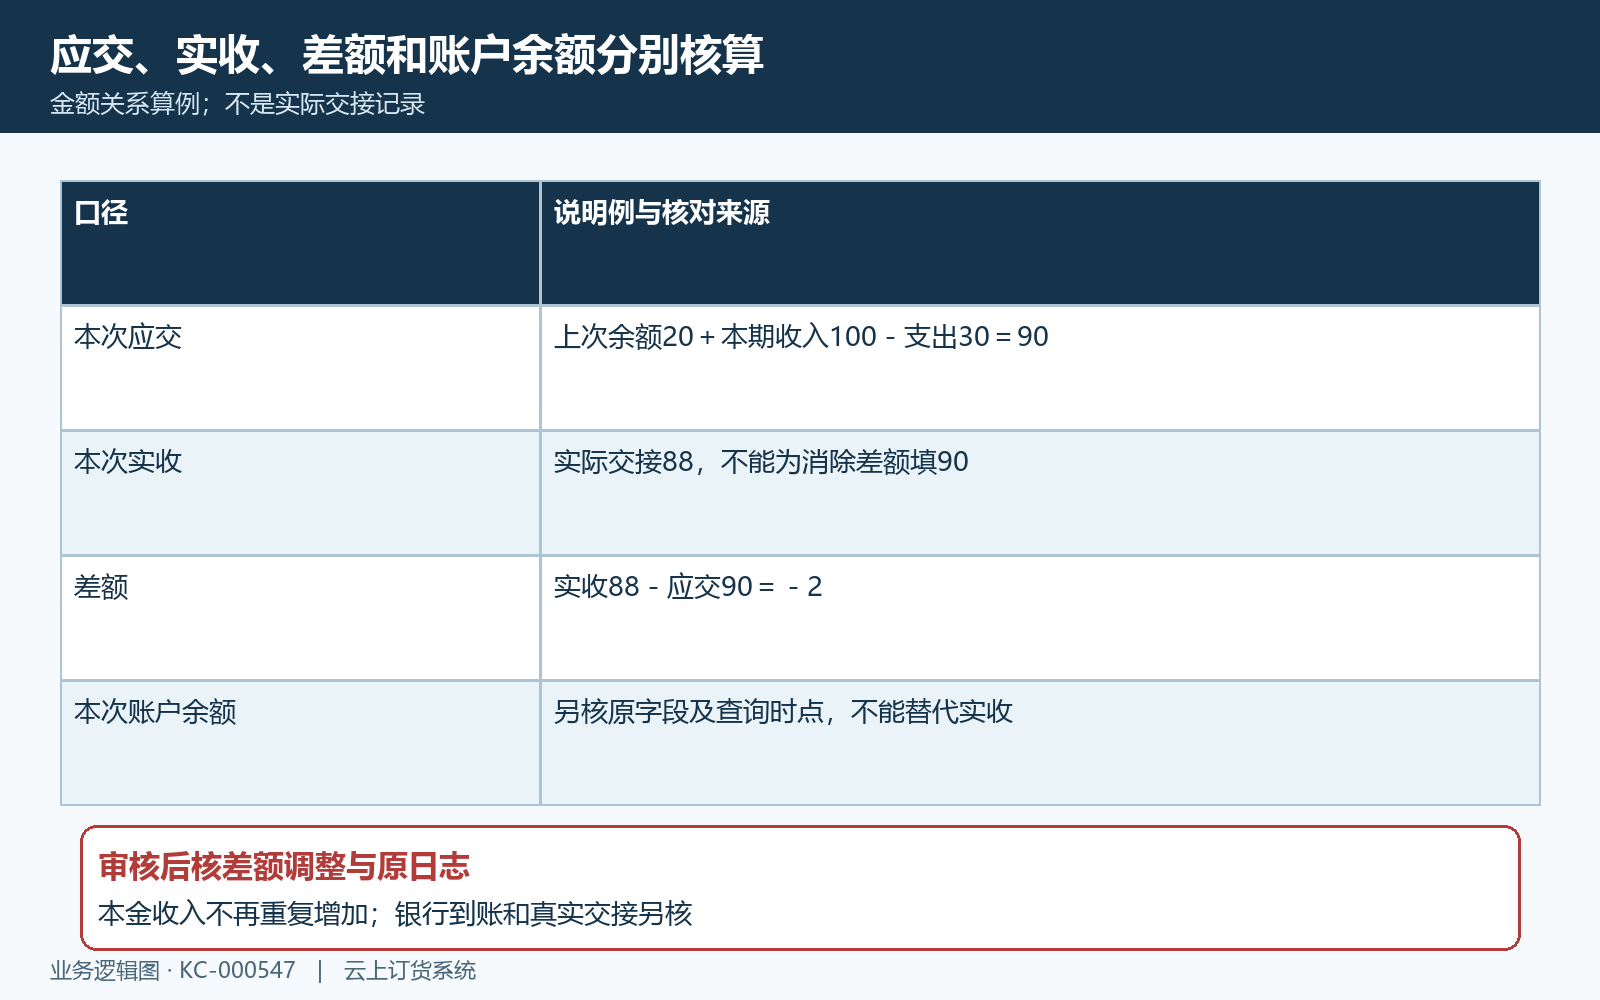
图6:说明例:二十加百减三十应交九十,实收八十八差额负二,账户余额另核。
提交拒绝逐项查实收、附件、人员与时间
规则图列出交班提交的提交前的失败分支。详情提交会检查每行实收是否未定义;缺实收就提示先录入实收营业款并引导编辑。保存编辑页还核金额能否转为数字;这不是自动核点,也没有给全部空值、精度或负数场景作完整业务保证。零实收应有真实原因和凭据,不能填任意数字试提交。
详情提交另检查实际账户行的附件,缺附件会提示“请上传附件”。PC编辑页未提供可用上传入口时,详情展示的已有附件及文件信息不能代替上传操作。若当前部署也如此,应保存缺附件提示、该行和入口缺失证据,交负责人核当前版本及原附件写入路径;不能教用户删除账户行、绕过检查或上传无关图片。
人员方面,提交操作明确拒绝提交人与创建人一致。编辑显示的出纳、原制单人和下一岗位接收人不能混成同一角色;安排另一位有资格的负责人办理原单提交,同时核原状态和金额。共享账号不能解决岗位分离,改创建人名称也不等于原创建账号改变。
时间方面,编辑页拒绝本次时间早于上次,也拒绝未来时间,但前一种提示文案与实际比较方向相反。先记录两个时间及原错误,不按照文案把本次改得更早。更新期间可能重新取清单,原实收及附件是否仍保留应另核。修改冲突则刷新同一原单,结果未知先查状态,不连续提交或另建单。
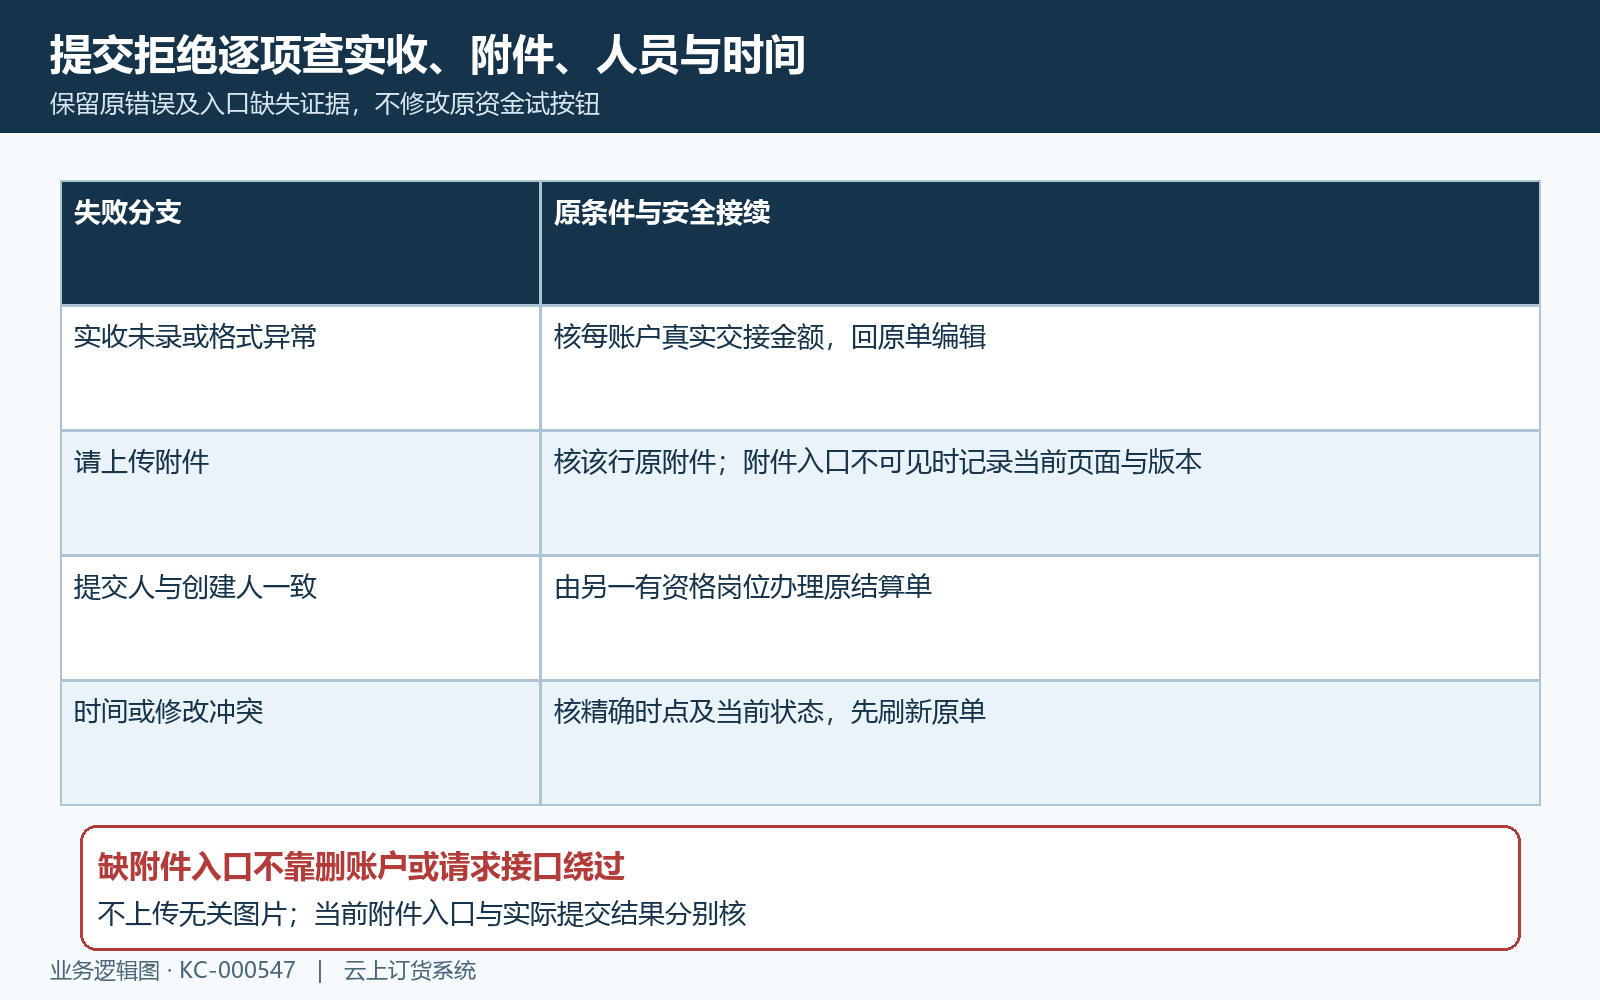
图7:实收、附件、人员和时间各查原条件;缺上传入口留证,不绕过检查或造附件。
提交成功后再核接收审核与原账户差额
图八把制单、提交接收与审核分开。提交成功会把结算单置为待审核,并将提交岗位登记为收款人;因此提交人是在办理交接接收,不能把它直接当成某张客户收款的收款员。提交后回查同号原单的状态、收款人、提交时间和清单,不因页面弹窗成功就认定审核完成。
详情审核还检查审核人不可与收款人一致,且有审核操作资格。该人员限制在页面检查,不能由此保证所有审核入口都执行完全相同的岗位限制;当前仍须核实际账号、原人员记录和返回。提交人与创建人不同的服务端检查、审核岗位的页面检查及当前部署授权分别留证,不换入口请求审核来验证能否绕开。
审核通过会接续每个账户的差额调整并写资金账户日志。在前述负二差额的说明例子中,账户余额调整方向是减二,不能把已完成的一百元收款再全额加一次。应回查原结算单、账户日志中的原单号、差额金额及前后余额;系统差额调整也不证明实际交接或银行转账已经完成。
作废不是默认解除提交失败的方法。页面只对特定最近的待审或完成单显示作废条件,相关作废处理主要更新结算状态,不能据此认定已审核差额已经形成反向账户调整,不能承诺作废自动把钱和账户余额恢复。纠错先核原审核日志、后续结算及真实资金影响,由负责人处理并保存依据;本次原结算单的提交、审核及资金接续结果须分别核对。
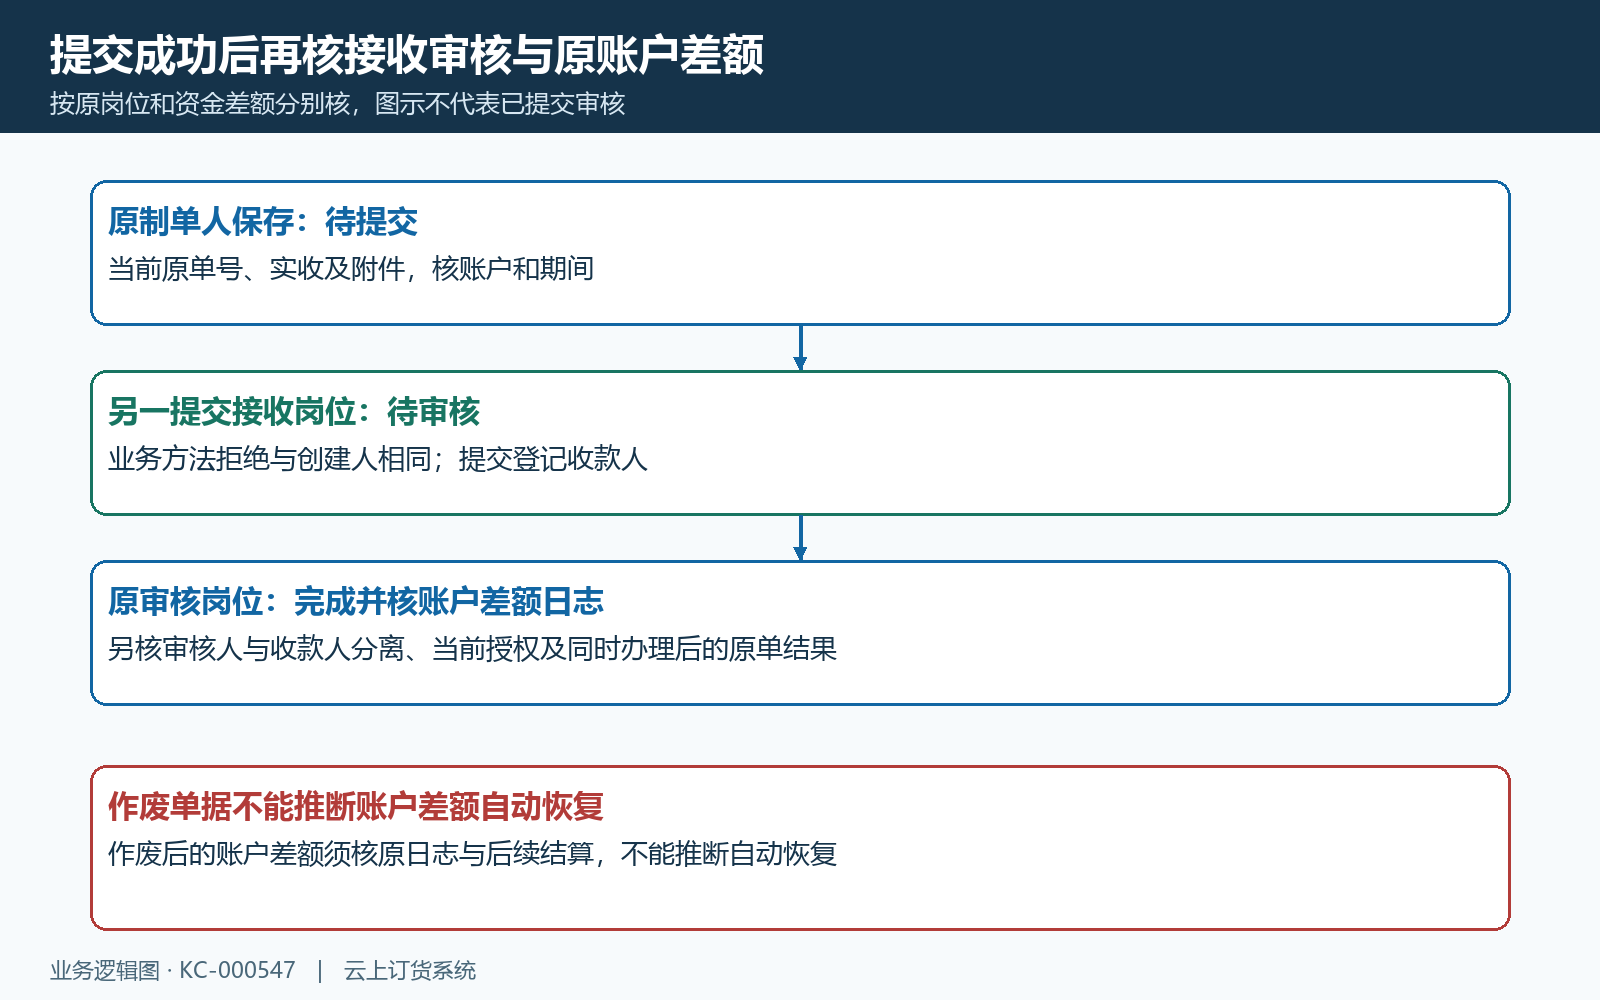
图8:原提交登记接收岗位、审核接续差额账户日志;作废不承诺自动反向调平。
下一步学习
原收款审核阶段另见收款审核;差额对应的账户日志与余额核对另见资金账户核对。