一笔订单收款涉及多个商家,怎样核对分账接收方与金额|云上订货系统
云上订货 · 更新于 2026-09-28
餐饮连锁从一个商城订购粮油、饮料和包装耗材,购物体验是一笔订单、一次付款,背后却可能由两家商家分别销售。平台看到客户已付钱,商家却说未到账;财务只看主单金额,查不到每个商家的应收;客户退掉一箱饮料后,又不知道从谁的已结款中回退。这类争议不能靠一张“分账成功”截图解释,必须先确定真实卖方,再把订单、协议、支付指令、通道结果、退款和银行流水接成同一条证据链。
本文讨论平台为不同商家提供交易场所、协调订单和履约的模式。若平台先买断商品再卖给客户,平台就是销售主体,商家是上游供应商,采购付款不应被包装成客户订单分账。真正需要先回答的是:客户付的这一元钱源自哪个商家的商品、平台拿走的费用依据是什么、退款又该由谁承担。
先从订单识别真实接收方
先从一笔可以复核的订单开始。餐饮客户实付一千元,其中甲商家供应粮油六百元,乙商家供应饮料四百元。商城可以展示一个支付入口,但后台要能保留甲、乙两个商家子单:各自商品、数量、单价、优惠承担、实际卖方、交付责任和售后入口。若订单只记“平台收一千元”,事后再由运营人员手工写甲六百、乙四百,商品退款、缺货换货和跨商家优惠就失去来源。平台服务费另设计算依据,不能靠改变商品卖方来实现收费。
实际经营中还要区分“商家直送”和“商家先汇仓、平台统一配送”。配送组织者不同,不自动改变商品的真实卖方。若平台负责仓配,必须把仓储配送服务费用、入仓验收、出仓交接及损耗责任写清;不能因为货进过平台仓库,就把商家销售额当成平台自营收入,也不能因为商家是卖方,就让平台对自己承诺的统一配送不留责任记录。客户侧订单展示、合同、发票、资金接收方应与选定交易模式相互印证。
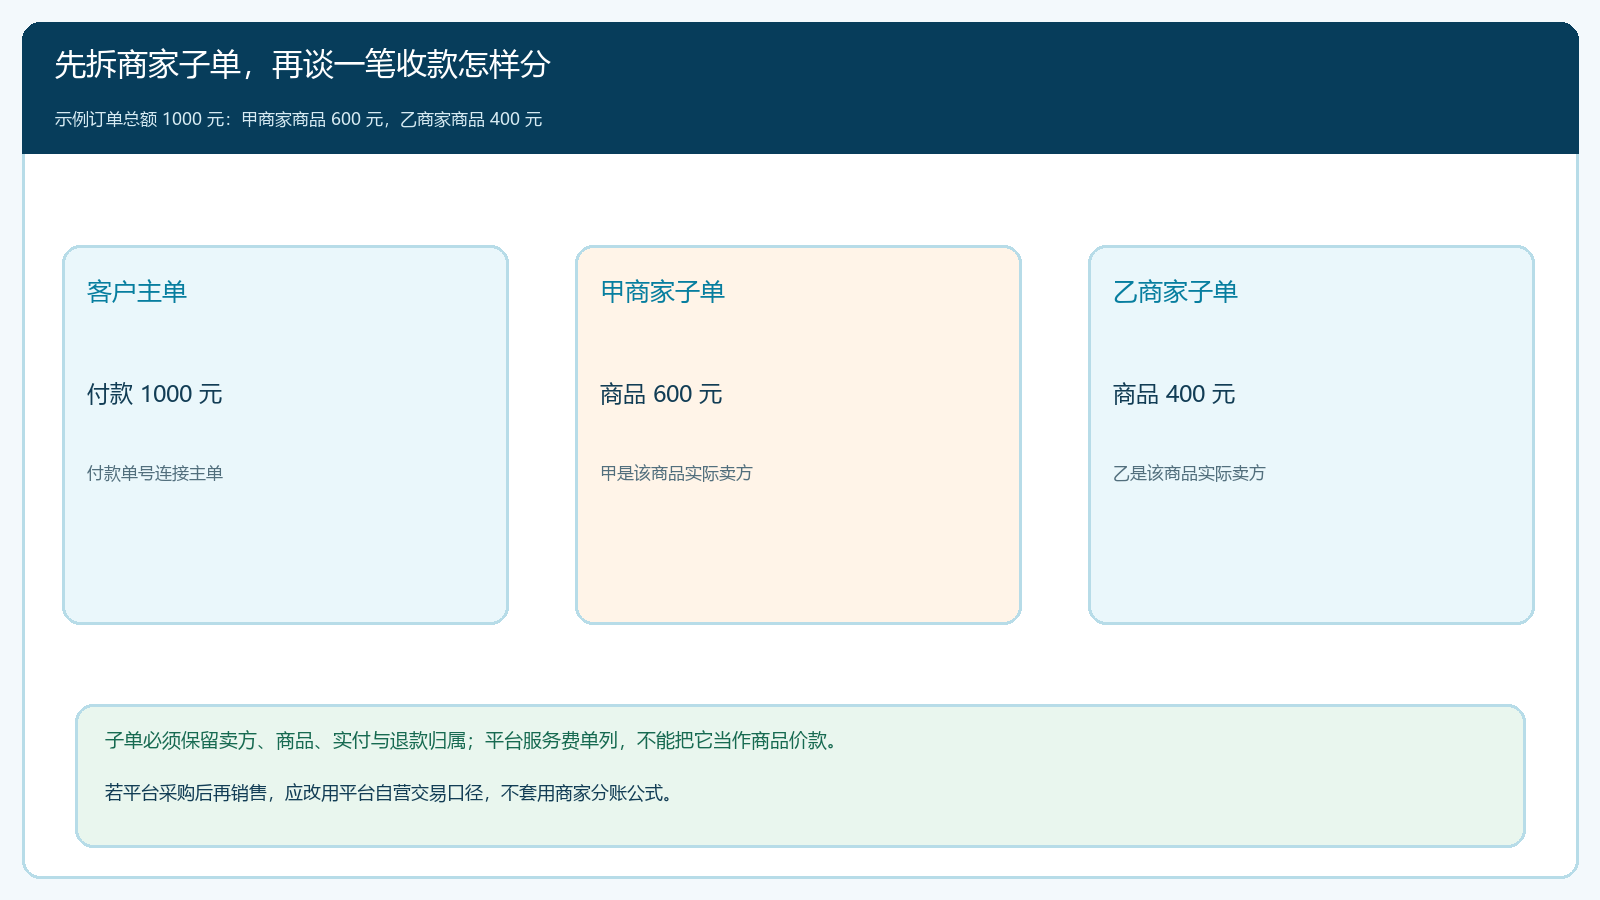
图1:客户付一千元时,先保留甲乙子单与卖方信息,才有后续分账和退款的依据。
《[中华人民共和国电子商务法](https://www.samr.gov.cn/zfjcj/tzgg/art/2023/art_d337c3291e8b40459ca03dea54395856.html)》区分平台经营者与平台内经营者,也要求保存平台上的商品服务与交易信息。本文的金额拆分是经营核对方法,不替代合同、票据或纳税主体判断。验收第一关不是开通分账应用,而是随机拿一笔主单,财务能沿子单指出“谁卖、卖了什么、客户付了多少、谁负售后责任”。
核收款账户和通道资质
商家在商城里有账号,并不等于已经具备接收分账款的支付条件。上线前,平台运营与财务应逐一核对商家营业主体、合同主体、支付服务商进件主体、结算户名及实际交易卖方。新商家完成资料提交,也要等支付通道确认其可接收相应交易资金,再放行真实订单;进件失败或账户变更中的商家,业务可以先暂停发布或采用已审定的其他交易方案,不能临时改收另一个人的账户。
第二张表要核的不是“哪个账号能登录”,而是资金路由证据:谁批准商家、通道何时审核通过、结算账户何时生效、哪个费率版本适用于哪些订单、变更由谁复核。平台服务费要有合同约定的基数和承担方;通道手续费也要区分由商家、平台还是客户承担。财务若把平台服务费与支付手续费混成一个扣点,商家看到“少到账五十元”时无法判断是合同约定还是额外扣费。
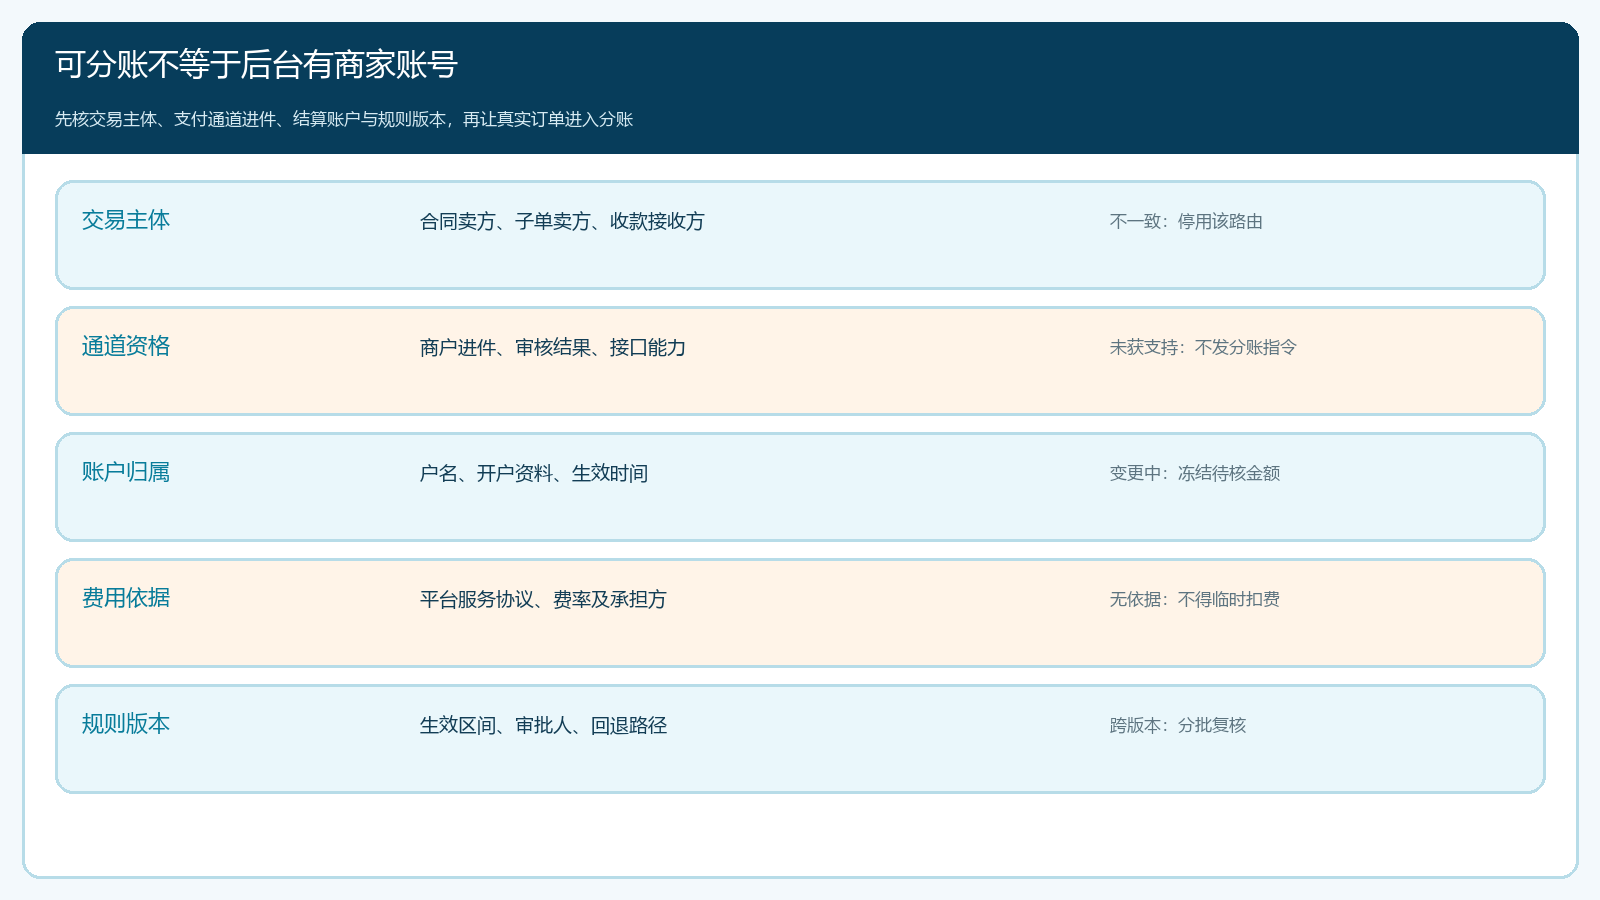
图2:任一关键证据缺失时,应停下对应资金路由,而不是先让真实订单通过。
支付执行需要依托有资质的支付服务机构及其实际产品能力。人民银行的《[非银行支付机构监督管理条例](https://www.pbc.gov.cn/tiaofasi/144941/144953/5174993/index.html)》对支付服务、商户尽职调查和清算提出要求。企业不能以自己的普通账户收齐客户款后,私自做一套面向多商家的清分清算来替代支付通道。云上订货里的配置、子单和对账记录用于组织业务证据;是否支持特定商家进件、分账、退款和到账,以实际接入通道、合同与审核结果为准。
提交分账并跟踪状态
沿用前述一千元订单。若甲乙商家与平台约定服务费均按各自商品实付的百分之五计,甲对应三十元,乙对应二十元,则示例的应分结果是甲五百七十元、乙三百八十元、平台五十元,三项合计恰好一千元。假如支付通道另收六元手续费,必须另按协议标明承担人:若约定平台承担,平台实得四十四元,而不是让甲、乙各自的服务费数字无声变化。遇到客户优惠券,还要先标清是平台补贴、商家让利还是两者共担,再计算子单实付,不能把优惠随意摊给最弱势的一方。
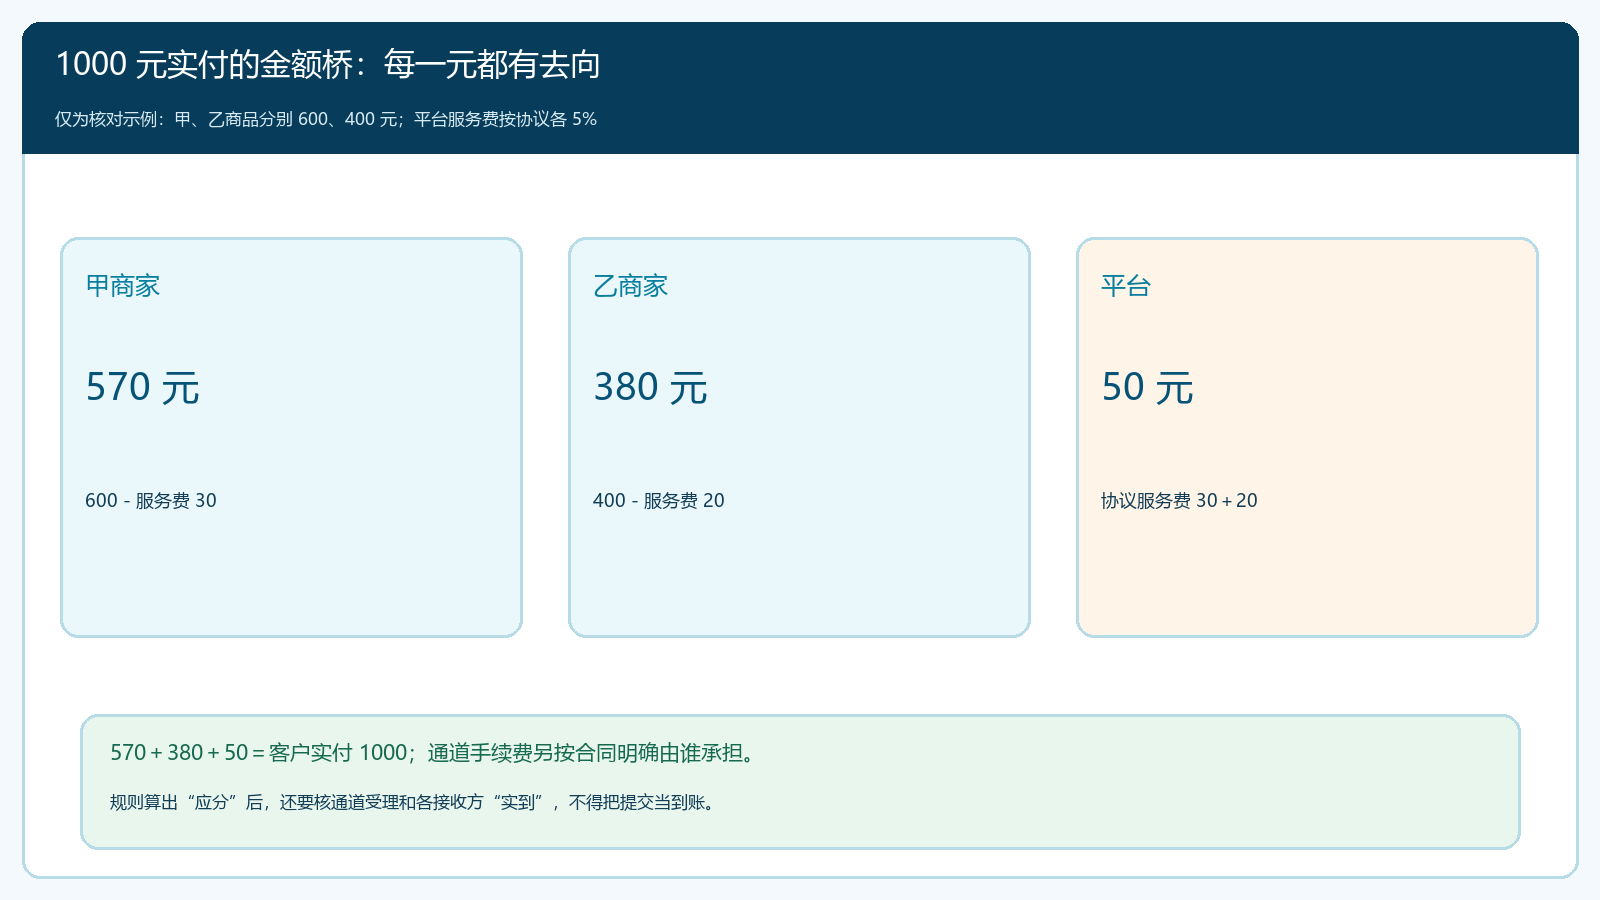
图3:甲乙子单、平台费用与客户实付形成金额恒等式,手续费另有承担口径。
系统提交分账指令前,应冻结本次计算所使用的订单金额、商家账户和规则版本。提交后至少分开记录五个状态:客户支付成功、待分账、通道受理、分账成功、实际到账。客户支付成功只能说明客户钱已付;接口返回已受理不等于商家实到;通道处理成功,也仍须与商家账户流水或支付服务商结算明细核对。把这三个节点合成“已收款”,商家催款时就查不出资金卡在哪里。
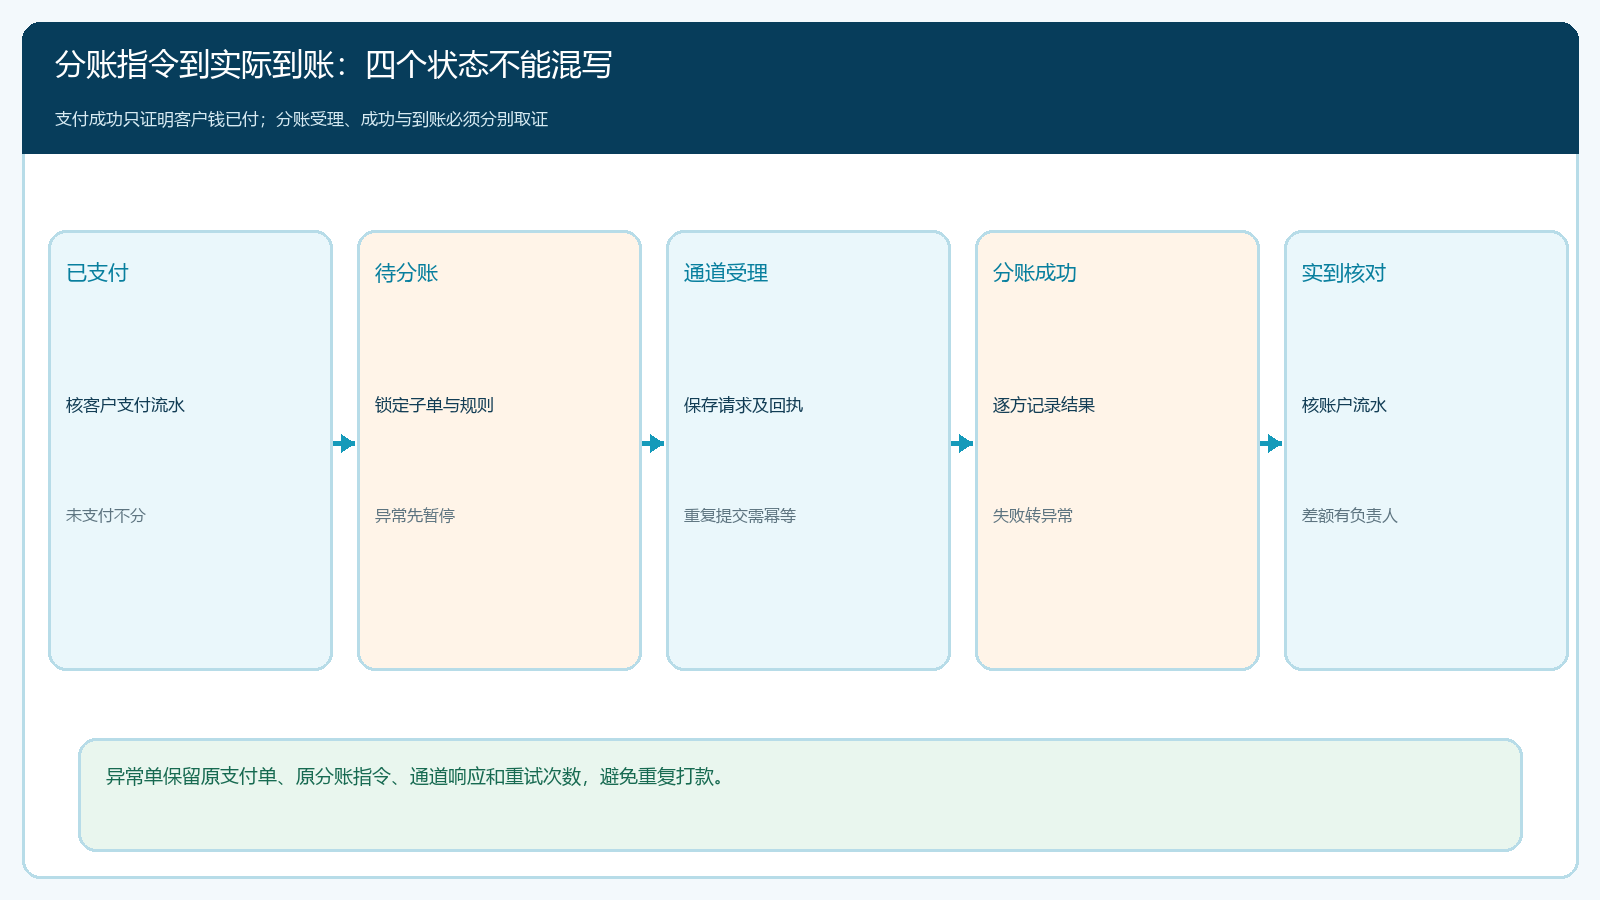
图4:分账提交、通道受理与实际到账各留回执,失败单进入异常处理。
尤其要处理重复提交。网络超时可能意味着通道已经受理、平台尚未收到响应。运营人员不能直接再点一次。先用原支付单号和分账请求号查询通道结果;确认未处理,才按通道的幂等要求重试。若接收方账户被冻结、状态不合格或金额超出可分范围,要留住失败原因、责任人、下一次核对时间和改正后的新结果。资金差异不能仅靠人工改一个“完成”状态关闭。
退款沿原订单和分账追溯
客户收到饮料后,退回乙商家两百元商品。正常退款不应从甲商家已经完成的粮油子单扣钱。若乙子单原价四百元、平台从乙子单收百分之五服务费,且合同约定商品退款时相应服务费一并回退,那么这笔两百元的退款对应乙商家一百九十元、平台十元。此处只是帮助核账的演算,真实操作仍要服从合同、退款规则和支付通道能力。若平台费用不退、部分优惠券已使用、运费由一方承担,则应将这些单独列出来,避免套用上述数字。
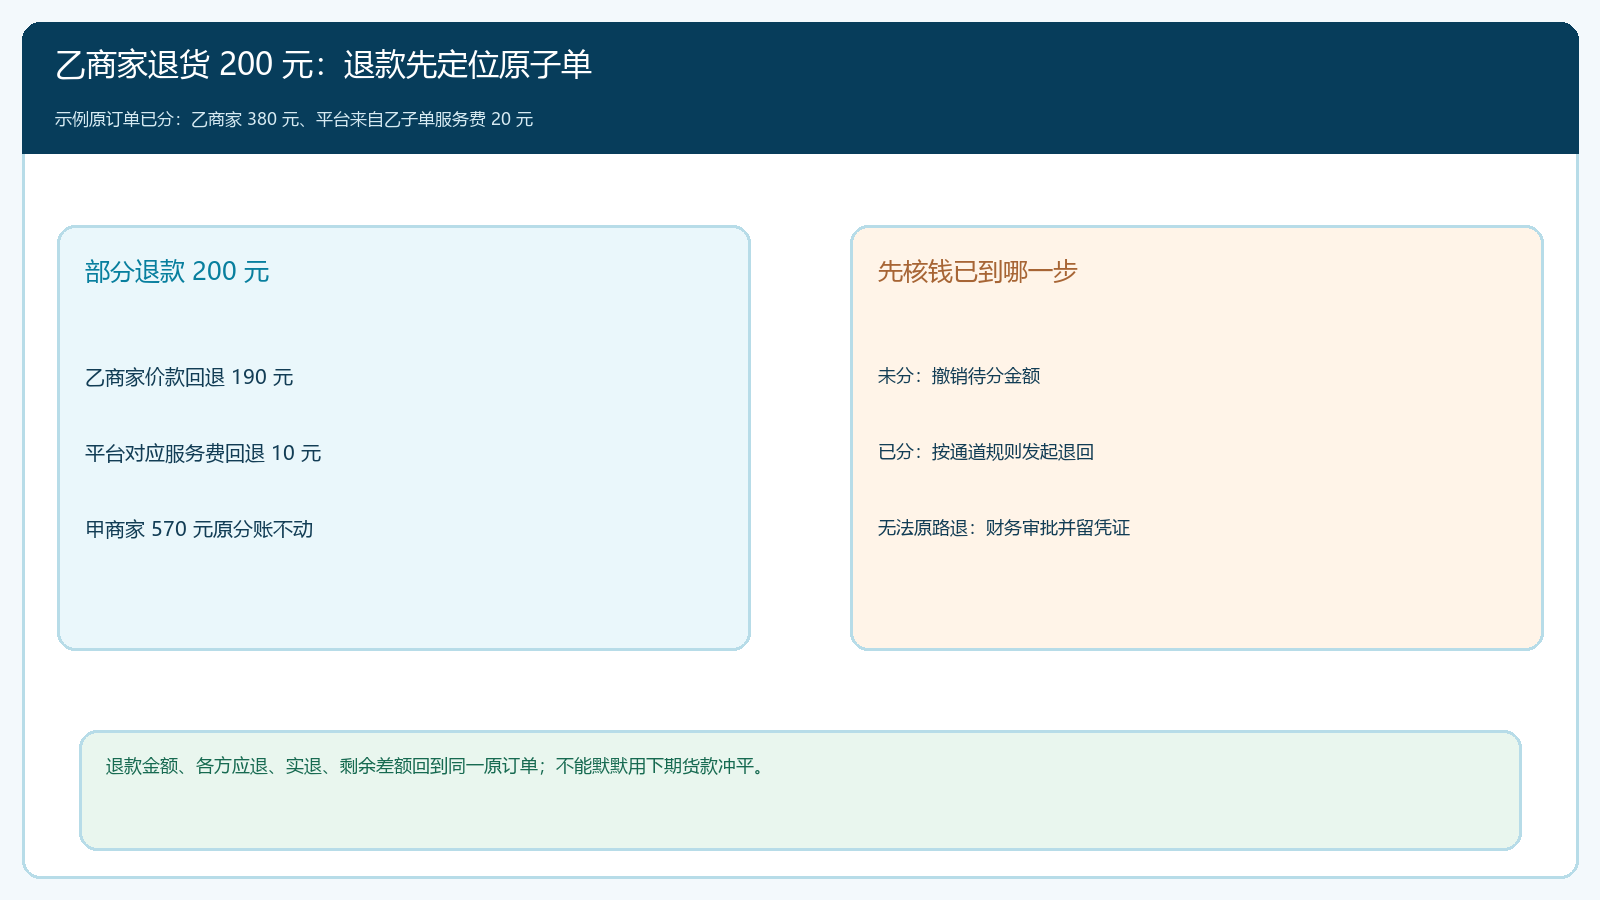
图5:部分退款先定位原乙商家子单,再核乙商家和平台各自承担的退款。
退款前还需看资金走到哪一步。尚未提交分账,可以在原订单下扣减待分余额;已经分账并到账,需要核支付通道是否允许原路退回或相应接收方退款;商家账户余额不足,则把未退金额列成应追金额,明确财务审批和补足期限。不能用下月另一批商品货款悄悄冲平,因为那会把不同客户、不同商家和不同纳税期间的凭证串错。若发生全退,甲乙两个子单及平台费用都要逐项回算,最终退款总额与客户原实付、已退和未退保持一致。
用到账与结算完成核对
每天的对账表至少包含主订单号、商家子单号、支付单号、分账请求号、商家名称和账户、子单实付、优惠承担、服务费、通道费、应分金额、通道结果、实到金额、退款号及未结差额。核对顺序应从客户实付回到子单,再从子单回到分账,最后与各账户流水核对,而非只加总一张平台收款报表。订单业务人员解释卖方与履约变化,财务解释资金差异,支付服务商解释通道处理状态;三方证据缺一项,这笔单仍是待核单。
还应按异常类型分桶:主单金额与子单之和不等、接收账户变更跨版本、分账成功但商家未到账、退款成功但平台服务费未回退、到账金额被手续费改变、同一请求号重复出现。每一桶都指定处理人、最长等待时间、原始凭证和关闭动作。一周试点可以选二十笔真实订单,覆盖两商家混单、部分退款、进件失败和通道超时;连续抽样能从订单追到客户支付与商家实到,才逐步增加商家和商品。若一笔异常只能靠某位员工翻聊天记录解释,仍未达到可复制经营标准。
系统能让订单、商家资料、资金规则与异常记录保持可追溯,但不能代替支付机构完成清算,也不能靠设置把真实卖方、开票人或退款责任改成另一主体。平台在放大多商家经营前,要先确认交易模式、协议和通道能力一致,再用原单、原款、原接收方验证每一笔钱的来处与去处。
视频讲解
按章节观看
查看视频文字稿
先从订单识别真实接收方 按平台主单和商家子单确认各商品卖方、应结金额、平台费用和优惠承担。分账名单必须来自真实订单关系,不能为达到资金或税费目标临时增加接收方。
核收款账户和通道资质 确认商家、平台及其他接收方账户已完成支付通道要求的资料和绑定,并记录生效时间。后台存在商家账号不代表该账户已经具备分账收款资格。
提交分账并跟踪状态 客户付款成功后,根据订单规则提交分账,核每个接收方金额、手续费和处理状态。提交成功、通道受理和实际到账是不同节点,失败或冻结需要单独处理。
退款沿原订单和分账追溯 全退或部分退时确认各商家、平台费用和支付通道的退款责任,关联原分账记录。不能让平台先垫付后长期不追商家,也不能重复从后期结算抵扣。
用到账与结算完成核对 将订单、分账、商家结算、银行或支付到账和退款结果放在一起,处理尾差和异常。资金对上后仍需由财务按真实交易确认收入、开票和纳税资料。