同一客户多地址订货,怎样核对收货、往来单位和开票信息|云上订货系统
云上订货 · 更新于 2026-09-29
一家连锁客户用同一个采购账号给三家门店订货,总部付款,门店分别收货,其中一家还提出不同的开票抬头。若企业把“同一客户”理解成“同一收货地、同一付款人、同一开票资料”,货会送错、款会挂错,开票申请也可能对不上实际订单。应把采购账号、订单收货点、往来归属、实际付款来源、开票申请看作五个需要逐笔核实的对象,以订单号串起来,而不是让客户名称替代所有字段。
本文讨论同一采购关系下多门店收货的协作方法,不预设系统可在一张订单里无限拆分收货地址,也不预设不同门店一定能共用额度或开票抬头。先确认客户之间的真实经营与结算约定,再按当前可用的订单、配送、收款和开票记录落地;特殊主体或票据要求由财务按本企业实际规则复核。
先画出五个对象,别让“客户名称”吞掉差异
销售接到多地址需求时,首先问清是谁统一采购、谁有权下单、每个地点由谁签收、谁承担应付款、实际由谁汇款,以及发票申请由谁提出。总部统一付款但门店独立签收,是一种业务安排;门店独立结算、总部只做采购协调,则是另一种。客户档案如何建立、是否用子账号、各门店是否属于同一往来户,应依双方已确认的业务关系和当前系统能力决定,不能因门店名称相似就合并,也不能因收货人不同就重复建立三家互不关联的客户。
最实用的起始台账不是一张空泛的组织架构,而是按门店列出“采购授权、收货联系人、收货地址、应收归属、付款安排、开票请求”。同一个总部订单下,广州店收到的货不能默认由深圳店确认;同一个手机号可能是采购员,不等于能代表全部门店签收;一个收货地址变更,也不意味着原往来单位和开票资料随之改变。把这些对象在订货前分清,后续订单、配送、款项才有稳定的归属。
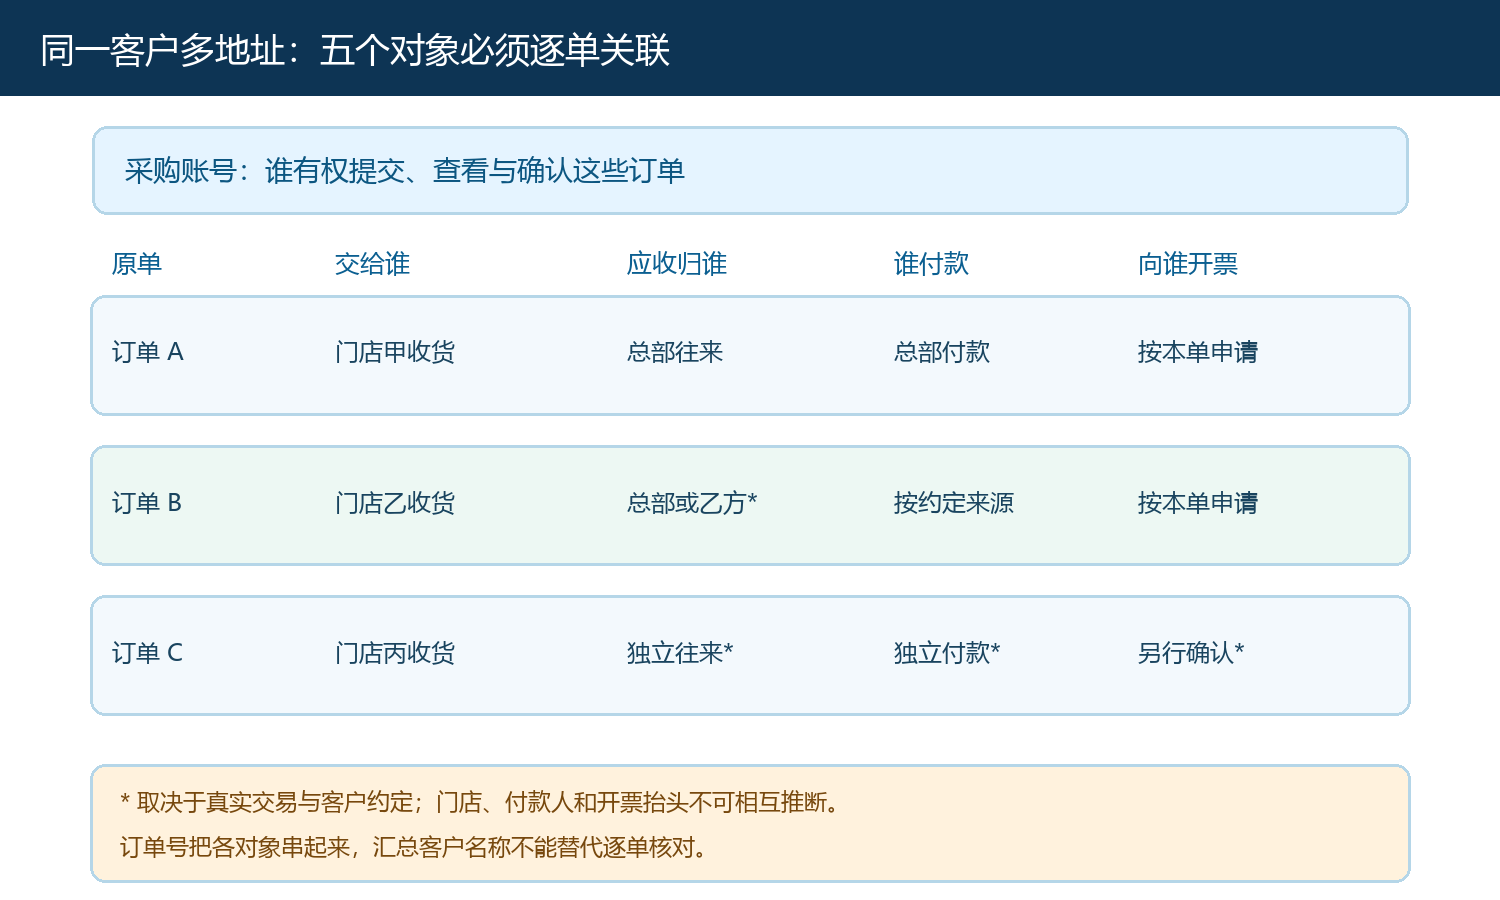
图1:五个对象经由订单号关联;收货联系人改变,不会自动改变应收归属或开票申请。
如果客户希望某位采购员代表多店下单,销售还需确认其可见订单范围、价格条件和审批权限。共享账号容易让门店互相看到不应看到的交易;完全隔离又可能让总部无法汇总。权限设计应从实际角色出发,并保留本次订货是哪个账号、代表哪个收货点操作的记录。对财务而言,“多门店同一客户”尤其要问清账期与额度是否共用;前台显示一个客户名称,并不是共享信用额度的证据。
每笔订单冻结收货快照,仓库按订单而不是默认地址发货
客户档案里的默认地址只是方便录单。每一笔订单都要核收货门店、地区、详细地址、联系人、有效联系方式、配送方式和期望交期;若是自提,则应记录取货地点和交接人,而不是把自提单强行套进快递地址。相同客户一日订三店,同一商品也应明确各店数量,避免仓库只看到“总部共要三十箱”,却不知道三处各要多少。下单后保留订单当时的收货快照,即使客户档案后来更新,也能解释当时为何送往该处。
一张订单有多个交付地点时,先确认当前业务是否支持逐行或分批明确地点;若不能清楚表达,就按地点拆成可追踪的订单或出库批次,保留同一采购需求的关联编号。不能仅把三处地址写在备注里,让拣货员或司机自行分配。订单审核、仓库备货和配送派单都应读取同一份已确认地点资料;对高频门店可保存常用地址,但每次下单仍要让采购方核实。
地址在仓库拣货后发生变化,处理更要谨慎。客服先查是否已出库、是否已交司机、是否已生成运单。尚未出库且允许改单的,在原单上保留旧新地址和变更确认;已经交运的,要与承运人确认能否拦截或改派,重新给客户答复预计到货时间和增加的运费责任。不要为改地址再创建一笔同样的商品订单,导致两地都发;也不能只改客户档案默认地址,假装已生成的订单自动同步。
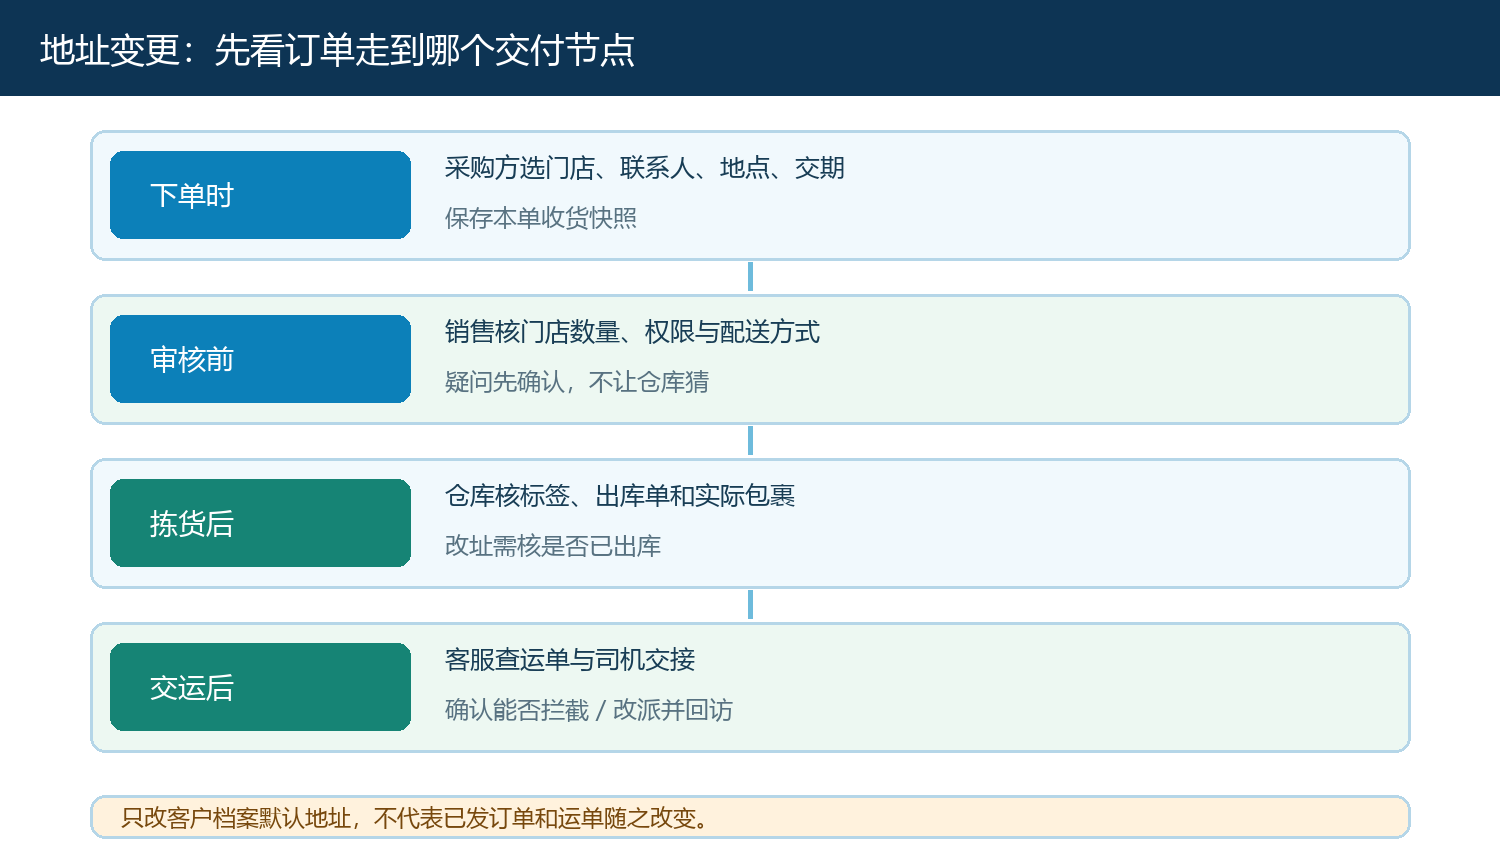
图2:下单、审核、拣货、交运四个节点分别确认收货点;改变地址要沿原单记录并检查当前物流阶段。
合车配送仍要逐店交付,分批未结量不能消失
仓库按每张订单或每个明确批次拣货、装箱,包裹标签写可识别的收货门店与对应单号。配送可以按路线合车,但合车不等于一张签收单:司机应知道每个地点要卸哪些包、由谁接收、何时交付;门店签收只覆盖该店实际收到的数量。总部采购可以看总体进度,却不能用其中一家门店的签收把其他两家也变成“已完成”。若某店缺货或暂缓收货,其未结数量仍留在该店对应的订单或批次上。
管理端或手机管理端创建配送时,可能先选物流公司、发货人,再添加本批出库单。下图是一个尚未添加出库单的真实手机画面,它说明配送清单与出库单需要明确关联,不能证明多门店配送已经自动分拣,更不能拿空白页面充当配送结果。实际操作应检查所加出库单的客户、收货点、数量与路线一致,保存后再核配送记录及到货签收。
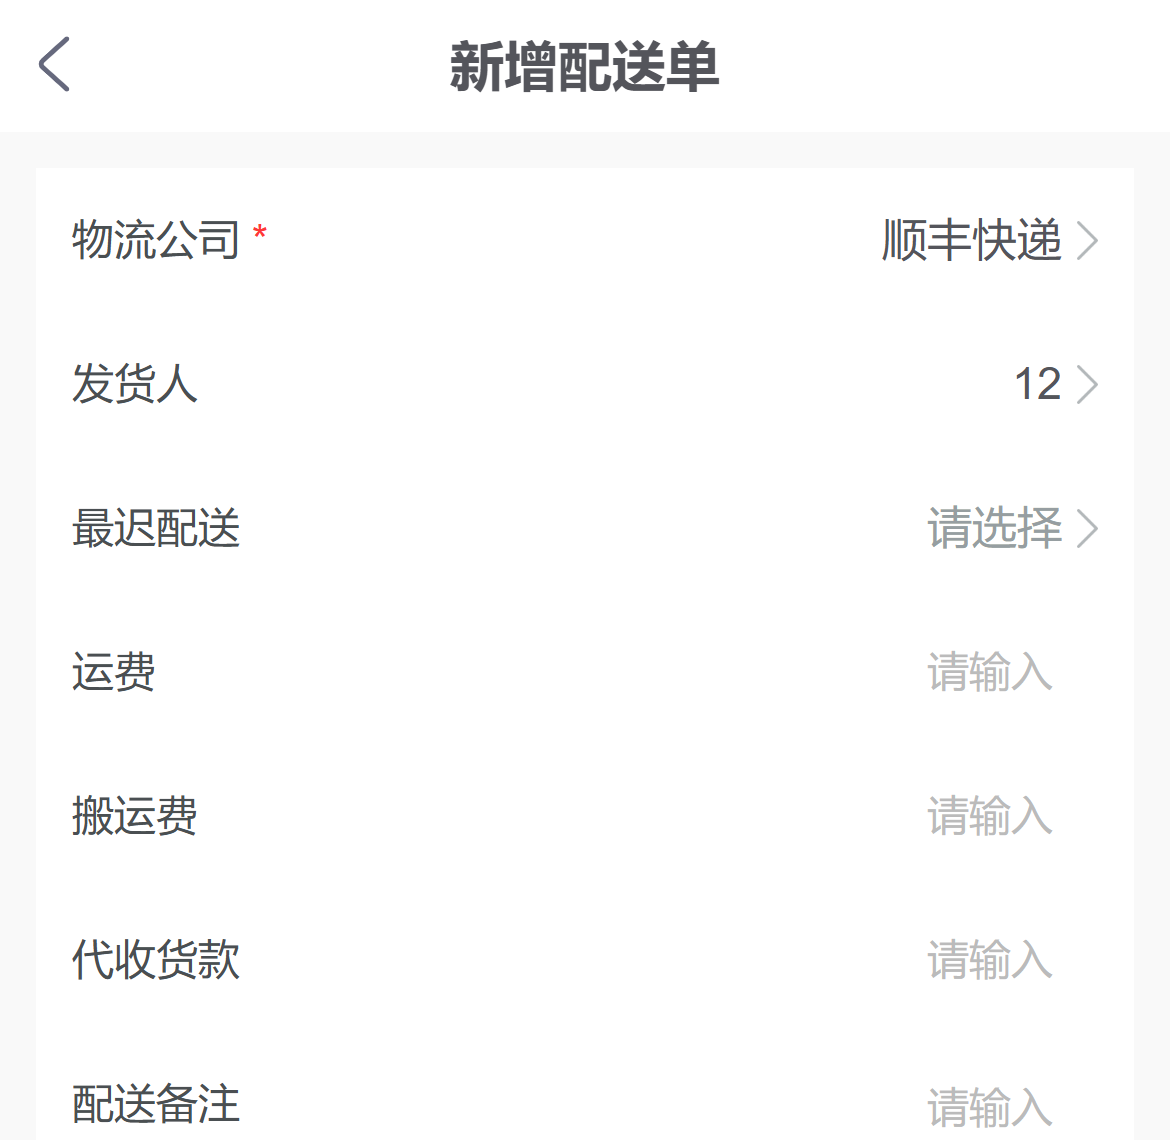
图3:真实手机管理端展示“新增配送单”和“添加出库单”入口;图中尚无配送清单,不代表已派送。
门店反馈未到、少货或错送时,客服先问对应门店和订单号,再沿出库单、装箱记录、司机交接、该店签收找差异。只按客户总名检索会把别家门店同日的包裹带出来,甚至误把另一处的签收当作本店证据。确属送错地点时,先确认实物所在和是否可安全改派,再决定重派、补发或取消,所有动作保留原单关联。客户总部若要统一查看异常,可汇总各店状态,但明细必须还能回到具体收货点。
钱与票分别找原单,不能从收货地址推导主体
门店收货人只确认实物;客户往来单位承担哪张订单的应收,应按事先确定的交易安排和订单记录。总部打一笔款覆盖三家店时,财务应记录付款来源,并把金额按原订单或确认的对账清单分配核销,核清是否存在少付、超付或跨店错配。若某店退货或折让,要回到那家店的原单与往来明细,不能简单从总部汇总余额扣除而不说明对应业务。第三方代付更需保留付款人与应收归属的对应依据,不能因为款从同一银行账户来,就让所有门店自动成为同一付款义务主体。
开票资料又是另一条线。财务核对本笔销售对应的订单、有效履约和收款或结算约定,再确认实际开票申请中记录的抬头、资料与金额。采购账号、签收人、门店招牌、付款账户名称可能各不相同,不能从收货地址反推出正确抬头。若客户临时要求把甲店订单开到乙主体,先核双方实际交易安排及已开票状态,必要时由有权限的财务人员按企业流程处理,不能只改订单收货人或在备注里写一个抬头就视为已完成开票。
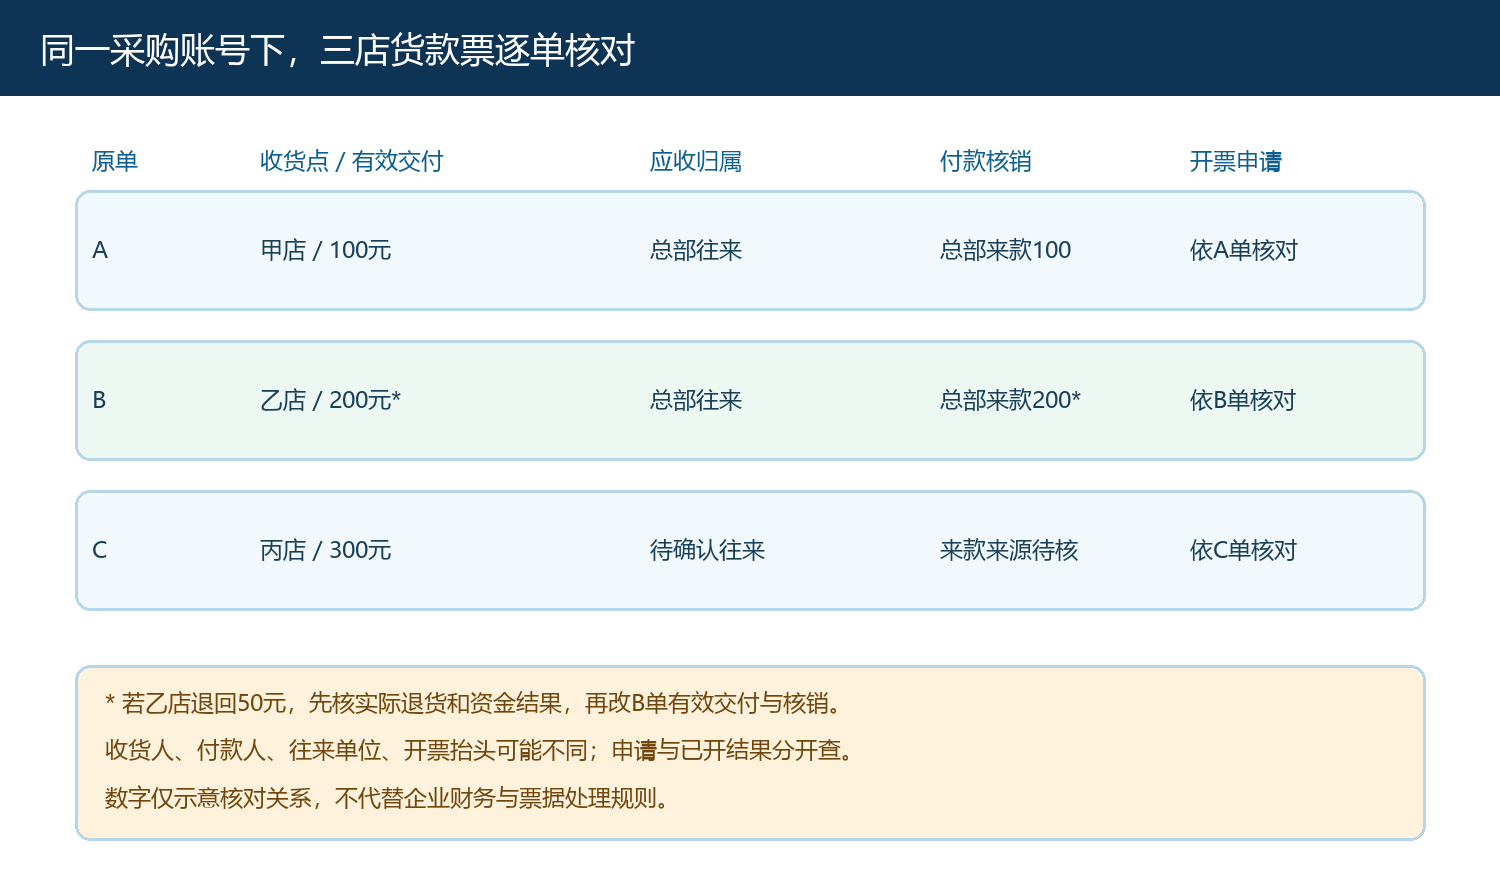
图4:示意同一采购账号下三笔订单可能有不同收货点与开票申请;矩阵仅用于逐单核对,不代表统一税务结论。
对账时建议财务准备按订单逐行的表:收货地点、有效交付金额、退换折让、应收归属、实收分配、未清余额、开票申请与已开票结果。假设总部为三店各订一百元、二百元和三百元商品,共付款六百元;其中第二店退回五十元并确认退款,则不能仍把六百元全部视为有效销售,也不能随便把这五十元冲到第一店。应先确认第二店的退货与资金结果,再按真实业务和约定更新分配,最终总账与分店明细相互勾稽。示例数字只是核对方法,实际税务与会计处理按企业适用规则执行。
异常要分别纠正“货、款、票”,别一次改档案了事
错送首先查货:是否已交给错误门店、是否已拆用、可否取回并交到正确地点。修正动作要有改派或补发记录和两处签收,不可直接把系统收货地址改成实际错送地来制造表面一致。错核销首先查款:付款记录属于谁、分到了哪张单、谁批准更正;旧核销关系应可追溯。开票请求有误则先查票:当前是未开、待开还是已开,不同阶段由财务按相应流程处理。货物、资金和票据三种异常的负责人和截止时间可以不同,但都要回到同一原订单。
业务经理复核时不只看“客户合计已交付、合计已回款”。应抽一笔多地址订单,问仓库能否独立说出每批去哪、配送能否给出各店实收、财务能否说明每笔款冲了哪张单、开票申请是否与真实交易对应。如果总额对上了但某店尚未收到货,或总部款被错分到另一往来客户,仍不能结案。按门店统计延误和错送,也有助于发现某条路线或地址资料长期出错;按总部汇总的报表不能遮住这些明细差异。
用一轮三门店试单验证边界,再复制到更多地址
先选一个实际存在多地址需求的客户,用三笔订单做演练:第一笔按默认门店正常发货;第二笔在出库前更改地点;第三笔由总部代付款但门店独立签收。让采购、仓库、配送、客服和财务分别只凭订单及关联记录接续,不靠微信群重新问“到底送哪里”。每笔还应保留发生时的客户档案、收货快照、地址变更记录、发货与签收、付款核销以及开票申请状态。若企业当前系统无法清晰表达一单多地址,就在试单阶段明确拆单规则,不应等大量订单已经发出后才补救。
验收三项结果:货是否到正确门店且每批有签收;钱是否归到正确往来单位与原单,未收余额能解释;票的申请与已开记录是否经财务核对。再增加一笔异常:错误地址在交运后才被发现,要求各岗位记录原地址、改派结果、增加成本和客户反馈。若无法从单据还原,说明流程仍依赖个人记忆;若改派又触发了重复发货,应先解决去重与审批。只有常规与异常都能按相同证据链闭环,才适合扩大到更多门店和区域。系统负责保存对象与状态,谁可代表客户下单、谁负担应收以及特殊开票要求,仍须由企业和客户确认。
视频讲解
按章节观看
查看视频文字稿
先确定客户档案和往来归属 先确定客户档案和往来归属。销售与财务先约定多个门店是否属于同一往来客户,以及本次订单归在哪个客户档案。门店名称相似时查编号、归属和交易条件,不因换收货人或业务员就重复建同一客户。集团、分支机构、客户子账号或独立客户经营方式不同,按本企业已启用能力配置。绑定业务员和客户类型用于责任与交易条件,不自动说明所有门店应合并到同一个财务往来。开始前先把客户、商品、数量、价格、责任岗位和生效时间确认清楚。本业务需要解决的核心问题是:采购员、门店收货人与总部财务不同,容易送错或开错抬头。遇到“收货人和采购人不是同一人:交清验收要求与差异反馈方式”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
每次订货核实际收货地址 每次订货核实际收货地址。手机商城自主订货或员工PC、手机代录时,确认本单收货人、地区、详细地址、联系资料及配送要求。客户档案默认地址仅作预选,本次仍要核对实际门店。一个客户多地址不能只写客户名称让仓库猜,电话微信补地址先找到原单按允许入口修正。网络异常查原单结果,不能为改地址重录整张相同需求。处理“逐单选对收货资料”时,上一岗位和下一岗位都查看同一业务记录;发生改单、退货、补发、价格变化或数量差异时,保留原因和处理结果。遇到“收货人和采购人不是同一人:交清验收要求与差异反馈方式”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
分批出库与配送保留地点关联 分批出库与配送保留地点关联。仓库按本批原单清单备货,配送按实际地址、交期和车辆线路分配。相同客户不同地址分别标明包裹及原订单,合车运输也不能把所有商品交到第一个门店。出库单状态变化不能加入配送时刷新核原记录,不能重复分配。客户取货或仓库直送按本单方式交接,不因为客户档案地址相同就把自提误安排为快递。客服处理未到、少货、错货或破损时,先询问原单、实际门店、商品规格数量和本批依据。查出库、运单或配送及签收记录,再交对应仓库或司机处理,不只按客户总名找业务。客户在商城按本店身份查询相关订单,权限范围不同先核账号与客户归属。未收到的地点不提前确认收货,售后保留具体原单和本批差异。处理“核对开票及结算主体”时,上一岗位和下一岗位都查看同一业务记录;发生改单、退货、补发、价格变化或数量差异时,保留原因和处理结果。遇到“收货人和采购人不是同一人:交清验收要求与差异反馈方式”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
财务核账与开票信息分别确认 财务核账与开票信息分别确认。财务根据客户往来约定核原订单应收、收款、退款和核销,第三方代付先确认归属再分配。实际收货门店或取货人不直接代替付款方与往来单位,账户流水保留对应依据。开票按本笔业务实际开票要求核抬头、税务资料及金额,订单发票选择与已开票结果分别查。需要变更由有权限人员按发票业务处理,不能只改收货地址认为开票资料已同步正确。处理“跟踪各店交付”时,上一岗位和下一岗位都查看同一业务记录;发生改单、退货、补发、价格变化或数量差异时,保留原因和处理结果。遇到“收货人和采购人不是同一人:交清验收要求与差异反馈方式”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。
老板以同一业务关联检查闭环 老板以同一业务关联检查闭环。销售确认客户和需求,仓库核本批货,配送核地点,客服核实收差异,财务核往来和发票。各岗位交接保留客户编号、原订单、出库配送和必要财务关联,避免同名不同地址互相覆盖。汇总可按客户集中查看,但查错送、款项或开票仍回原单明细。最终每笔货物去向与款项归属有依据,地址调整、退款及发票例外都有负责人和下一步。完成后以“货到正确门店,票款对应正确主体和订单”作为验收结果,并回到原单复核数量、金额、状态和责任记录。需要注意:同一订单多地址拆分与共享额度需逐项核验,不预设全部支持。遇到“收货人和采购人不是同一人:交清验收要求与差异反馈方式”时,也沿用本步骤的原单、数量、价格和责任记录继续核对。这样既能覆盖相邻业务问题,也不会另建一套脱离订单、库存或往来的记录。