桶装饮品用周转桶持续供货,怎样把商品收入与押金循环分开经营|云上订货系统
云上订货 · 更新于 2026-09-26
桶装水、桶装饮料的收入来自持续销售饮品,空桶却会在客户、配送员和仓库之间反复流转。客户第一次拿桶要不要交押金?第二次送满桶时带回旧桶,能否只收饮品款?客户退了坏桶,能退多少押金?若企业把每次收取的桶押金都记成商品销售,账面收入会虚高;若只记押金不记桶数量,最终会发现大量周转桶在客户手里却说不清去向。经营这个业务必须建立两本相互勾稽的账:饮品按真实订单与交付形成收入,周转桶按发放、客户在手、回收验收和押金批次循环核对。
先定清楚“一桶饮品”和“一个周转桶”是什么关系
商品资料要区分饮品规格与包装物。十八升饮用水是一种可销售商品,周转桶则是反复使用的包装物;每卖出一桶水需随货发出多少个周转桶、首次客户是否收押金、押金单价是多少,要在商品包装规则中确认。云上订货的“包装物与押金”有包装物主数据、商品包装物配置、客户在手、回收单、仓库确认、包装物库存和出入库明细。主数据需要编码、名称、类型和单位;商品规格关联包装物及比例。系统页面明确提示一个商品规格最多关联一种包装物,修改规则只影响新订单,历史订单继续使用原规则快照。企业不能今天改了押金价,就用新价重算客户去年已发的桶。
例如一家饮品商把十八升水关联一个周转桶,设默认押金每桶三十元。甲客户首次订十桶水,订单里商品款与桶押金分别呈现;下次再订十桶且交回十个合格空桶,客户本次要付多少押金,取决于企业设置的强制或非强制收费策略及实际在手情况,不能口头假定“肯定抵掉”。商品促销也不能把桶押金当作饮品金额一起打折。客户要看懂的是本次买了多少水、增加或退回多少桶、应付商品款多少、押金增加或可退多少,而不是一个混合总额。
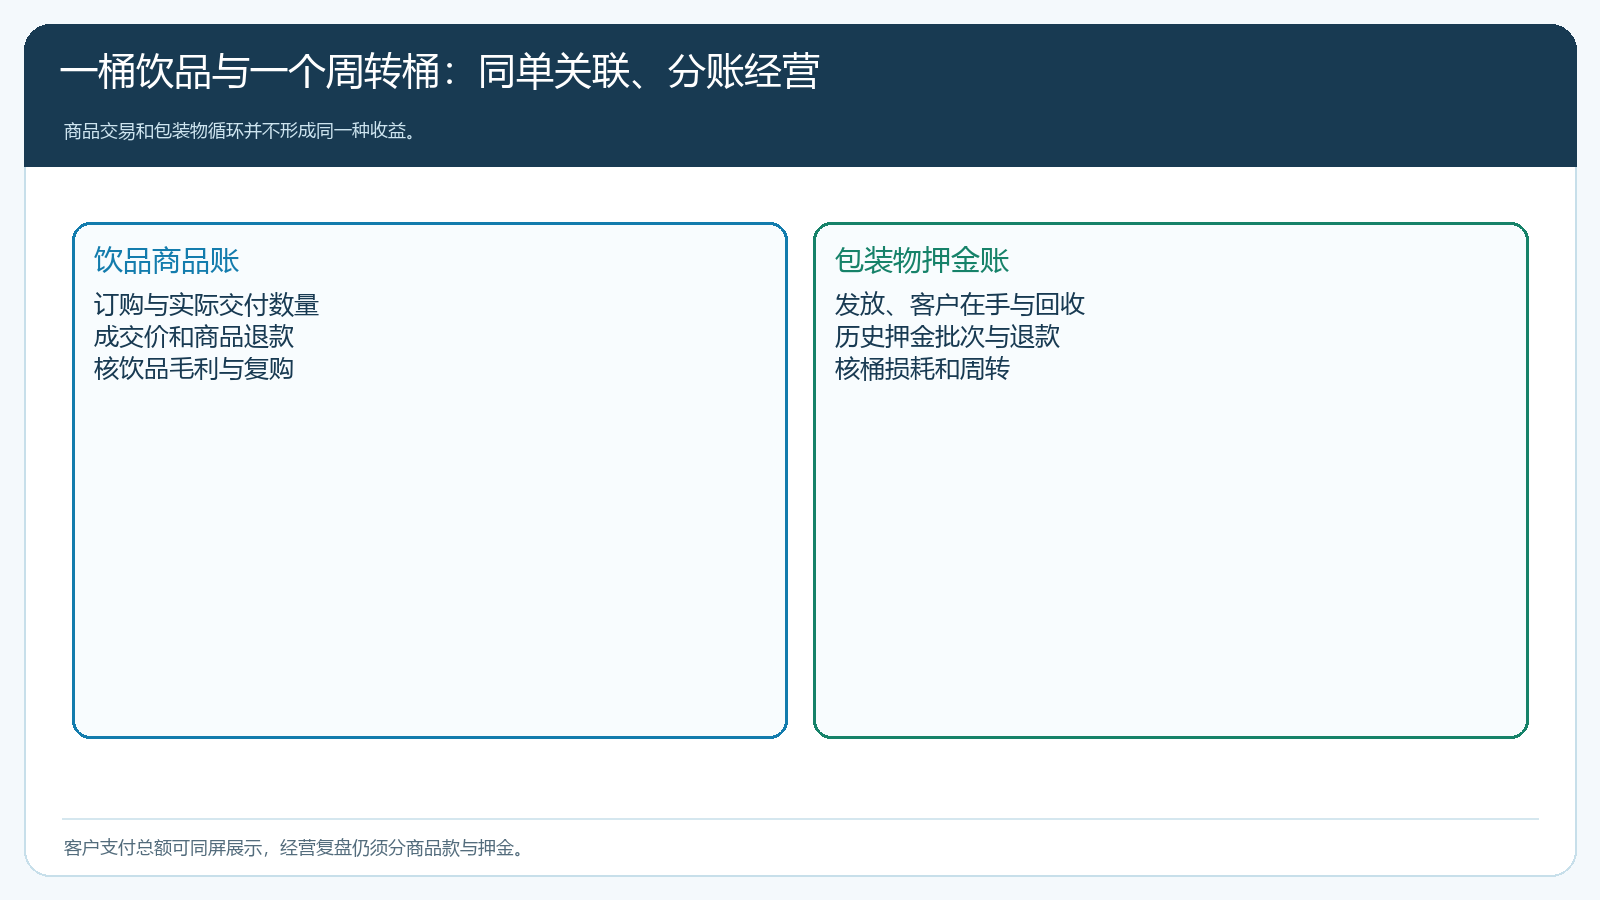
图1:水的交易形成商品销售;周转桶流转与押金余额单独核算,二者通过原订单关联。
发满桶时记录客户在手,不靠司机手写空桶数倒推
客户下单前,先核商品与包装物规则是否启用、关联比例和押金政策。出库时要核饮品实发数量与包装物随货数量,库存不足不应因商品库存足够就承诺能完整交付。系统页面写明包装物总库存按企业记录,新建包装物默认库存为零;总库存变化通过库存调整、商品出库或回收单仓库确认产生,自动业务流水不可编辑。因此上线前要按实际盘点录入包装物数量,而不是建一个“库存无限”的桶SKU。配送员送达客户后按饮品订单取得实收确认,客户在手的包装物数量应随着实际发出与规则变化而更新。
假设甲客户原先在手十二桶,今天收到八桶新水。先看这八桶实际是否随单发出八个桶。若司机同时从客户处带回六个旧桶,这六个桶不能在送货时随手冲掉今天的发桶记录;系统页面明确说明回收数量由员工新增回收单,配送员完成送货时不录入回收数量。这样做虽比“一键净额”多一步,却保留了发放与回收两件不同事实。甲客户在手最终应是多少,取决于回收单是否被仓库确认,以及确认合格和异常的数量;配送员口头说“我带回来了”并不等于企业已经验收并可以退押金。
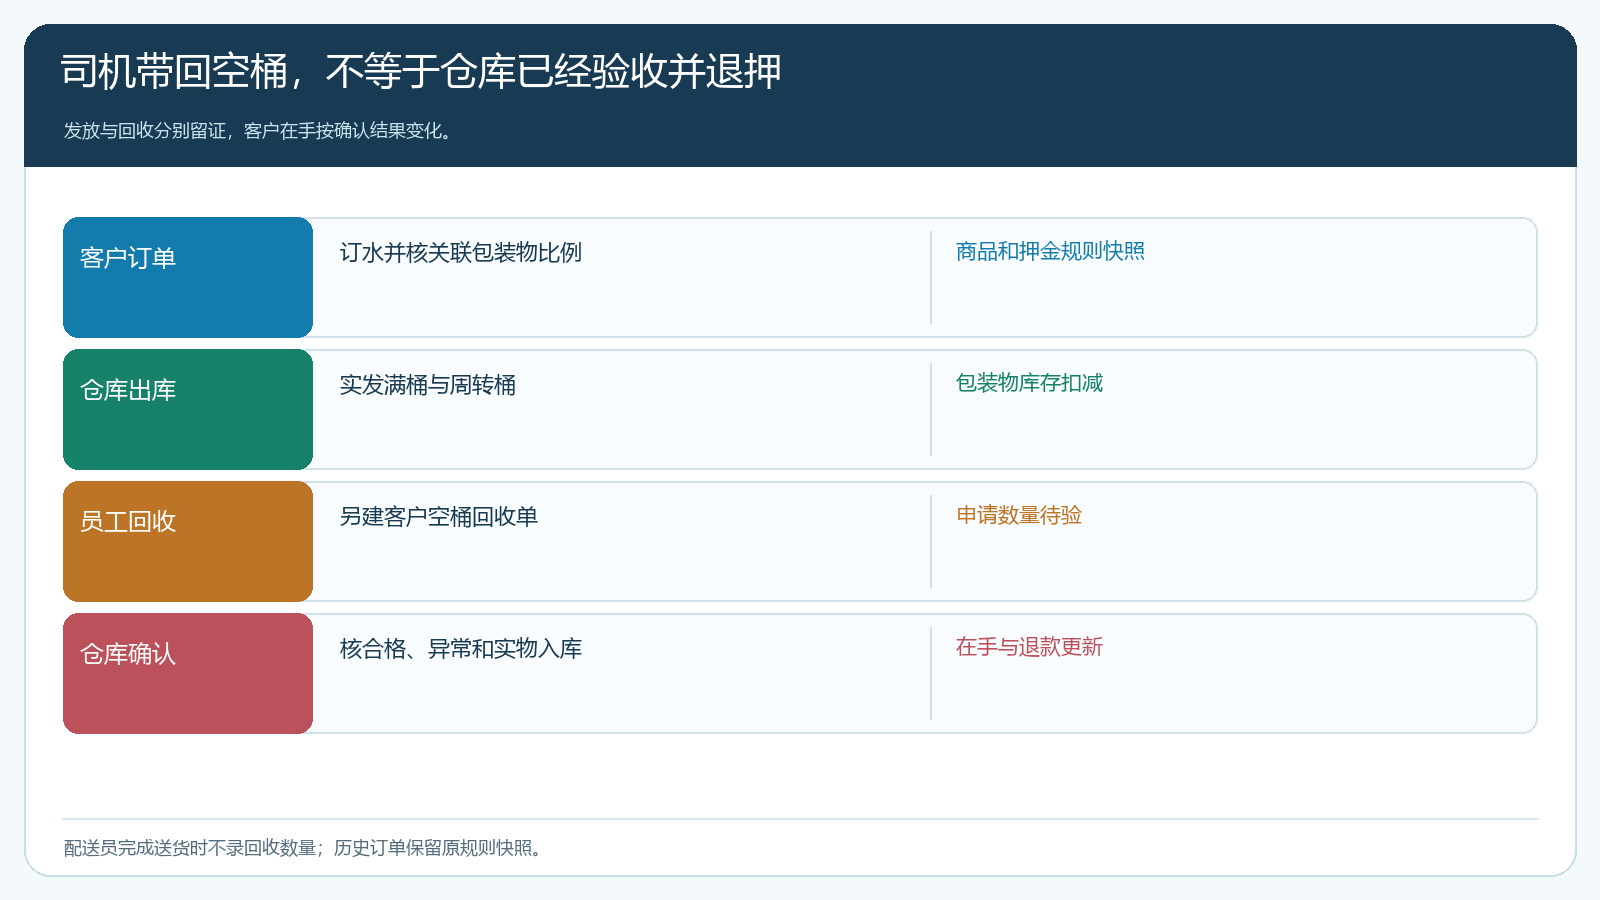
图2:随商品出库产生发桶记录;回收另建单并经仓库确认,避免司机带回数直接冲销在手。
有跨仓库或跨线路配送时,更要在回收单记录客户、包装物类型、申请数量和回收仓库。仓库确认页面只显示员工有权限仓库的待确认单据,回收仓库用于审核归属。企业可以按实际线路指定收回点,但必须让回收单和实物能对上。若仓库发现司机交来的是不同型号桶,不能为了让客户在手归零,拿另一种包装物顶替;包装物编码和类型不同,押金批次也可能不同。
回收时先验桶,再扣在手与退押金
客户交还十个桶,仓库可能只认九个合格,另一个严重破损。回收单记录申请数量,仓库确认时分“本次合格”和“本次异常”,异常还要说明原因及实物是否入库。系统页面指出合格数量才扣减客户在手并退款;确认结果会更新客户在手、包装物总库存和可退押金。按这个规则,司机收到十个实物并不意味着马上退十个桶的押金,也不意味着仓库库存必然增加十个可用桶。企业应事先约定桶破损、丢失、非本企业桶及客户争议如何处理,售后才能按一致口径答复。
押金单价在多年经营中可能变过。系统仓库确认页提示,参考退款可按回收单快照显示,但最终退款按客户历史发放押金批次的先进先出顺序计算,不用当前包装物价格倒算。举例早期发给客户的五个桶每个押金二十元,后期发的五个每个三十元,如今先合格回收四个,不能按现价三十元直接退一百二十元。具体应退金额需看客户历史押金批次和回收匹配结果。若历史有免押金发放,也不能为凑退款额给这批桶补造押金。每一次退款要能指回回收确认与原押金批次。
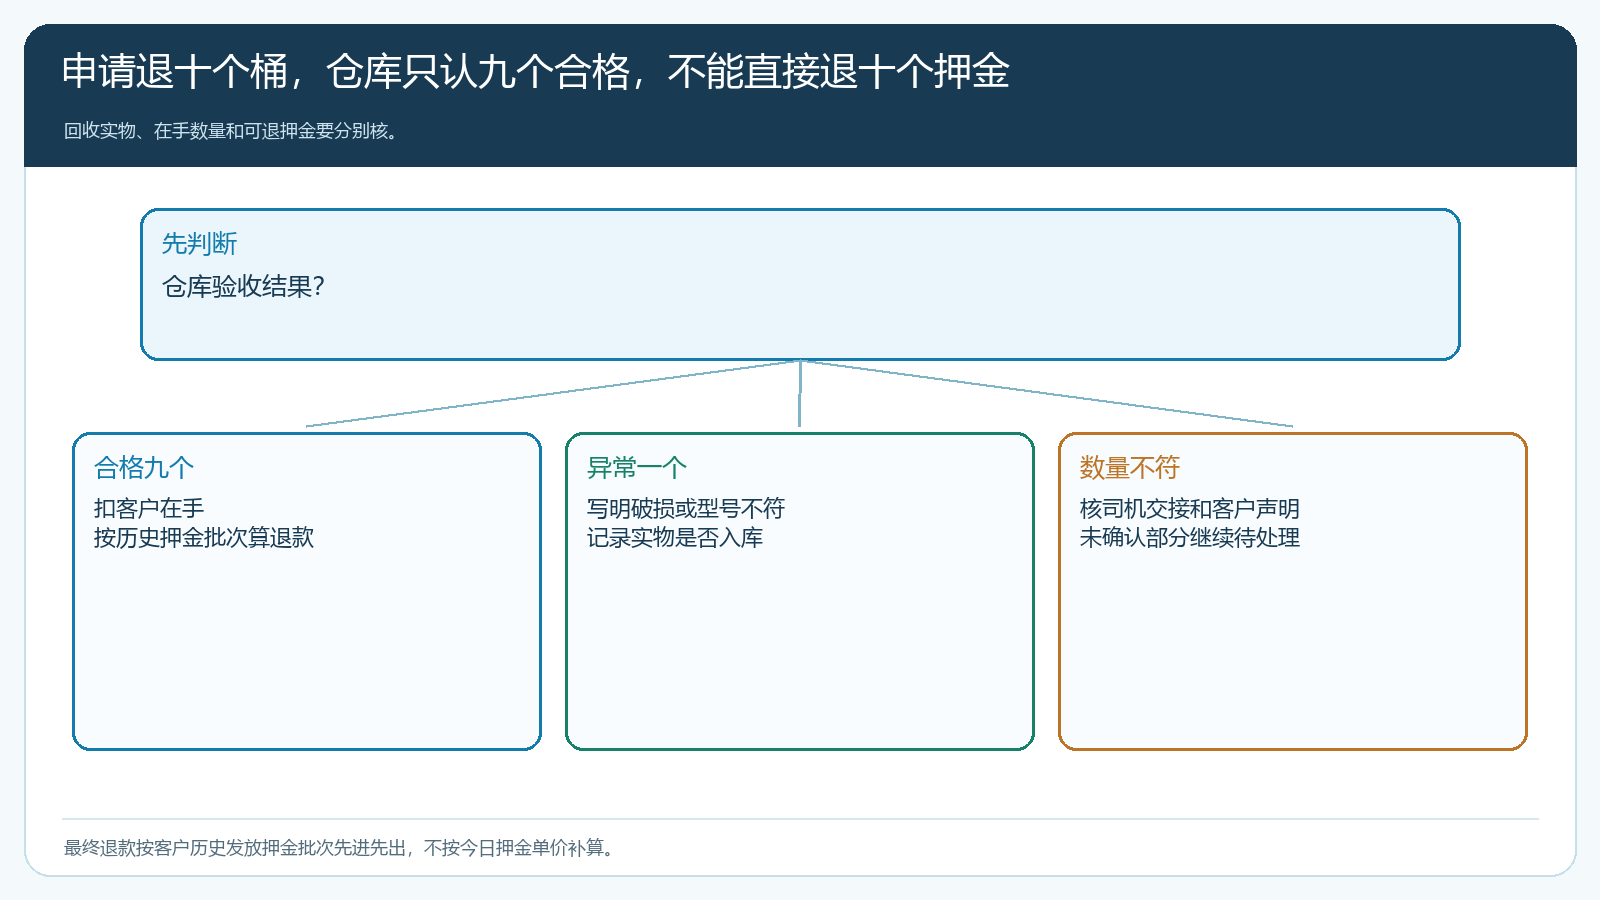
图3:申请回收、仓库合格验收和最终退款是三个节点;异常桶另记原因及实物去向。
押金余额不是饮品利润,三方对账要同时平
客户侧应核在手桶数与可退押金余额,仓库侧核总库存与出入库明细,财务侧核本期收取、已退和仍待处理的押金;饮品销售则按订单、出库和签收单独核商品款。不要把押金收进饮品收入后用它掩盖饮品本身的低毛利,也不要把客户待退押金当成经营可随意使用的净利润。具体会计列报、税务处理应由企业财务按真实合同和适用规则确认,系统业务账负责保留发放、回收和款项依据。
例甲客户本月买了二十桶水,商品款二百元,首次周转桶押金六十元,又归还一部分旧桶退押金三十元。管理者看商品销售应是二百元,而不是把收押金的六十元也算进销售;押金余额净增加三十元,也不等于这个月赚了三十元。若客户退货要求把水和桶都退掉,要分别核饮品是否达到退货条件、桶是否合格回收、商品退款与押金退款各是多少。账面资金进出可能在同一天发生,但责任与计算依据必须各自清楚。
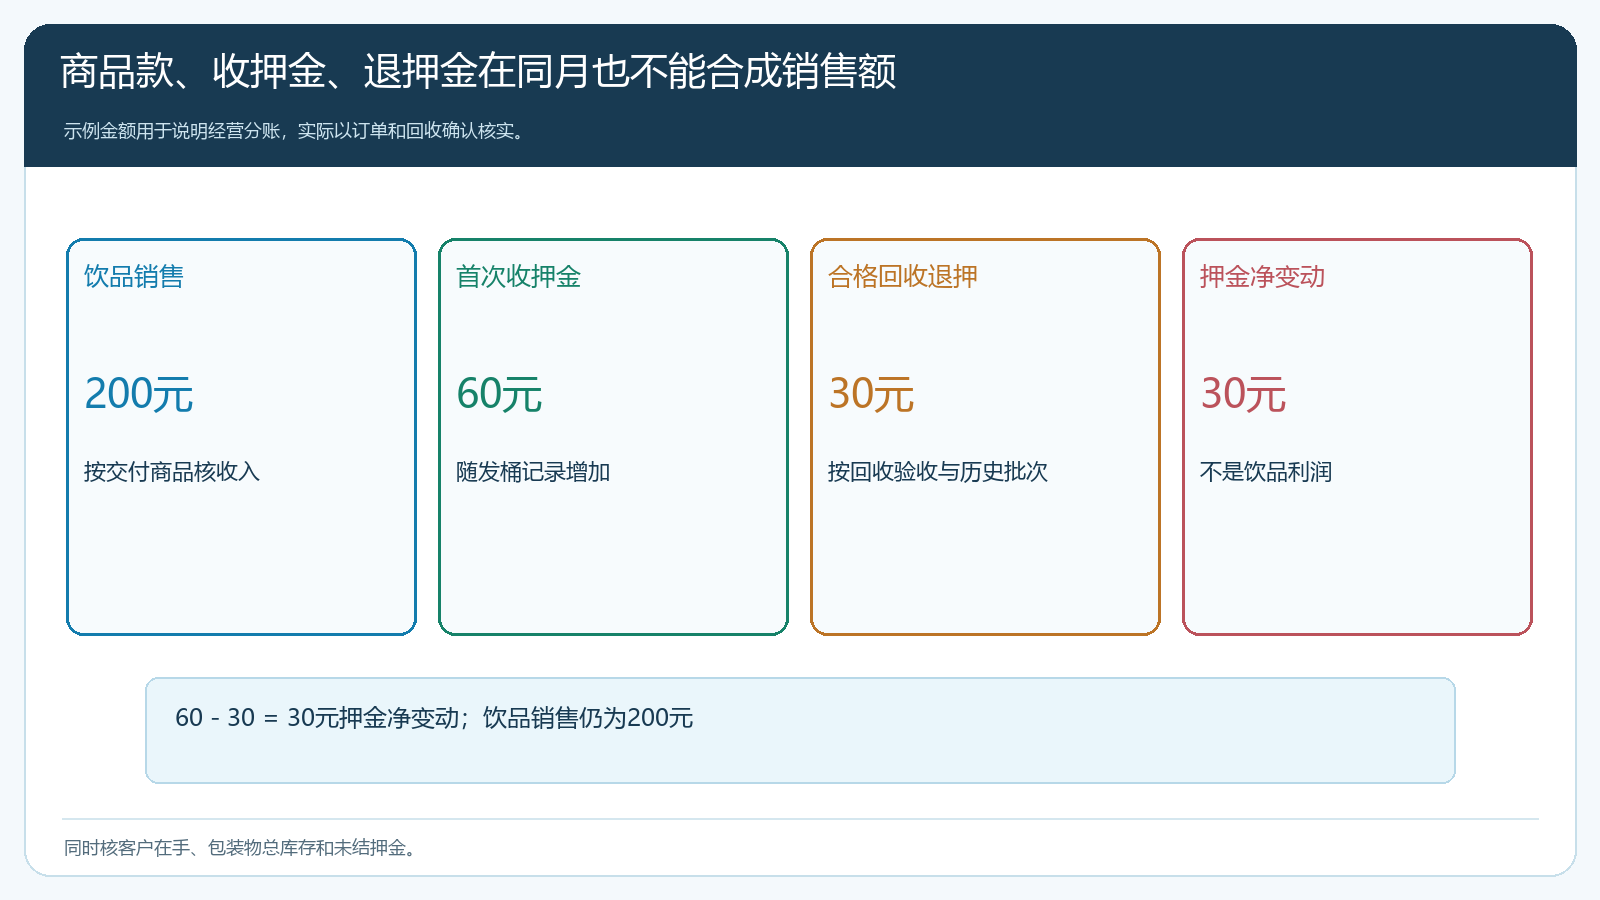
图4:同一天收商品款、收押金和退押金,仍需分别追溯商品订单及包装物回收确认。
盘点时如果“客户在手 + 企业库存”长期小于历史采购投入减正常报废,说明回收、破损或调拨记录有缺口。不要直接用一笔库存调整抹平,先按线路、客户与月份查发桶和回收流水,找到桶实物、责任岗位及处理决定。相反,系统显示客户在手很多,客户却称已退回,可能是回收单未建、仓库未确认或包装物类型录错。服务人员应从订单和回收单逐项核实,而不是要求客户再交一次押金。
用首次送水、再次换桶和终止合作三种场景验收
先选同一种桶、两位客户和一个回收仓库试点。场景一是首次送水,验证商品价、包装物比例、押金政策、出库和客户在手;场景二是再次送水并回收空桶,验证员工回收单、仓库合格与异常确认、最终押金计算和库存变动;场景三是客户停止订水时全部归还,验证客户在手是否归零、押金批次是否结清、异常破损是否有双方确认。再额外试一次押金政策变更,核新订单与历史订单使用各自规则快照,防止系统配置改变后翻旧账。
连续经营一段时间后,除了饮品复购和商品毛利,要看每百个出桶的回收速度、超期在手、破损率、未核销回收单和客户押金争议。若送水量增长但回桶速度持续下降,现金虽然收到押金,桶的采购和丢失成本仍可能越滚越大;若大部分客户多年不退桶,企业应检查提示、配送回收安排和押金政策,而不是因为押金余额上升就认为业务更赚钱。只有商品收入、桶实物和客户押金三条线都能在同一笔业务上对齐,周转桶模式才可以安全扩大。
视频讲解
按章节观看
查看视频文字稿
先确定参与主体和各自结算边界 桶装饮品用周转桶持续供货,怎样把商品收入与押金循环分开经营,首先要解决的是“周转桶丢失占钱,押金又被误当成销售利润”。先列出参与客户、供应主体、商品范围、库存承担、配送方式和结算对象,再确定哪些订单共用货盘、哪些账款必须分开。系统中的客户、供应商、仓库和单据归属要对应真实交易关系,不能只按方便记账临时合并。
准备客户货品价格与供应资料 在PC管理端先完成客户、商品规格、单位、价格、供应商和仓库资料;相关操作可结合包装物与押金启用指南:准备资料、试算订单与核对回收闭环、商品包装物关联:配比、收费策略与规则变更、包装物随货出库:按实际出库登记库存与客户在手。客户能看到的商品、成交单位和价格必须用代表账号验证。资料量大时先选少量商品试跑,确认规格换算、供应关系和客户价正确后再扩大。
从客户订货衔接汇总采购与备货 业务按“商品关联包装、订货收货款押金、随货出桶、验收回桶、核退押及收益”推进。客户侧优先通过手机商城提交需求,员工也可在PC或手机管理端接续;总部再从销售订单或商品汇总判断使用现货、智能采购、新增采购单还是供应商直送。采购、入库、出库不能脱离原始客户需求单独记录。
按实际交付处理差异押金和账款 交付时以订单、出库或签收记录为准处理实际数量、拆零、称重、周转物、补送和退货。涉及押金、预收、欠款或供应商结算时,分别核对商品款与其他资金,避免把周转物、优惠或临时差异直接并入销售额。业务边界是:押金不是利润;不承诺自动计租、自动赔偿或扣押金罚款
用连续订单验证模式能否持续 至少连续观察一个完整订货周期,核对核退押及收益,并比较缺货率、采购响应、库存周转、配送次数、毛利、应收和异常处理时间。只有订单事实与资金结果都稳定,才把相同规则复制到更多客户、品类或区域;高频异常要回到资料、价格、库存或流程设置修正。