交班结算:现金、单据与差额交接|云上订货系统
云上订货 · 更新于 2026-10-04
先确认交班岗位账户与已有未完结算
交班结算把一段期间内的收付款、实际接收款项和账户差额放在同一张单据中交接。PC管理端从“资金”进入“交班结算”,先查看已有结算单的状态、出纳和交班时间,再决定新增还是接续原单。它不是日常收款、付款的新增入口,也不是把所有销售额直接当成现金营业款的统计表。订单尚未收到的钱和已经接收的现金,必须分别说明。
新增前要确认本企业已经选定交班资金账户,并将本次出纳纳入对应账户的交班范围。只拥有资金菜单,不代表所有账户都能进入本人的交班清单。没有账户行或出现没有权限操作的提示,先由管理员核账户设置和人员范围;不能把空清单解释为本期收入、支出全部为零。现金账户、银行账户按实际设置逐一核,不能用一个有权限的账户代替另一个账户。
出纳负责制单和盘点,收款人核实接收金额及凭据并提交,审核人核交接与差额。新增表单中的出纳按当前人员带入,不能把只读人员栏当成任意切换出纳的入口。提交人员应与制单人分开;PC审核还要求审核人与收款人分开。先安排实际交接责任,再使用各岗位可用按钮,不用轮流借同一个账号完成形式上的分工。
公司已有待提交或待审核结算时,新增可能提示当前仍有未完成的交班结算单,需要先完成原单。这个门槛不能简单理解成只检查当前员工自己的单据。先查公司现有有效结算号,联系该单对应人员处理,不能换一个出纳重新新增来绕过。待办留在原号上,后续人员才能核到同一段期间、同一组账户和实际款项。
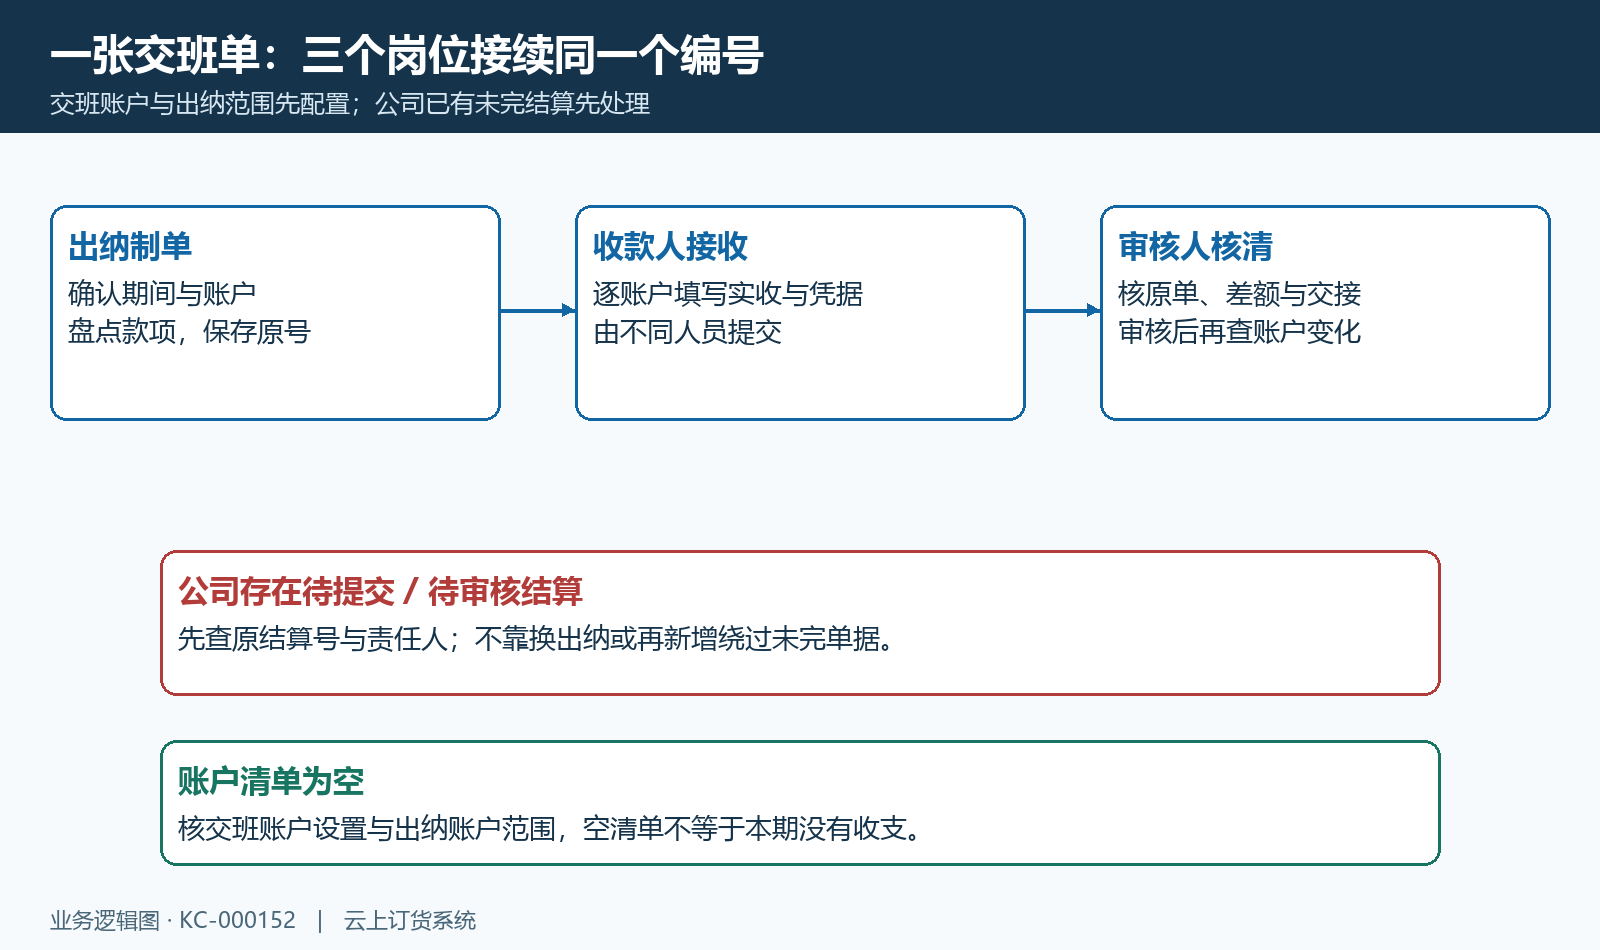
图1:出纳保存、不同收款人提交、审核人核清后回原账户;公司未完单与账户权限是新增前检查项。
固定交班期间再核完成款项与账户清单
编辑时先核“上次交班时间”和“本次交班时间”。上次时间由已有结算带入,本次截止不能早于上次,也不能晚于当前时间;第一次交班还要核系统带入的起点,不把它想当然设为今天零点。开始前先确定交班覆盖哪一天、哪一班次及哪些账户,并将原结算号与时间范围一起记录,避免只说“今天已交班”却无法定位实际范围。
资金汇总按照已完成收款单、付款单的审核完成时点归集到对应账户,已作废款不按有效完成款处理。填写的实际收付款日期、创建日期和审核完成时点可能不同。某笔款上午已实际收到,截止后才审核完成时,实物款已经需要交接,但不宜为了让汇总相等擅改原款项时间或虚填应交数。先回原收款号查状态及各时间,把这笔期间差异单独说明。
逐账户读取上次交班账户余额、本期收入、本期支出、本次应交、本次实收、差额和本次交班账户余额。收入与支出由汇总带出,先追溯原收付款单核金额、有效状态和账户,不在结算页凭记忆补一个收入数。账户清单只代表本次配置与出纳范围内的账户,不能用其合计代替全公司全部资金;换人查看时先确认账户范围是否相同。
改变本次截止时间会重新取账户汇总,应在手填实收和整理凭据前固定期间。已填写后又改时间,重新核全部账户行、收入支出、实收、附件和差额,不能沿用此前期间的手填结果。接续两张结算时还要核边界时点的原款项,不能仅凭显示的相邻日期断定没有遗漏或重算。时间提示异常时保留原提示与两次截止,交财务核原范围。
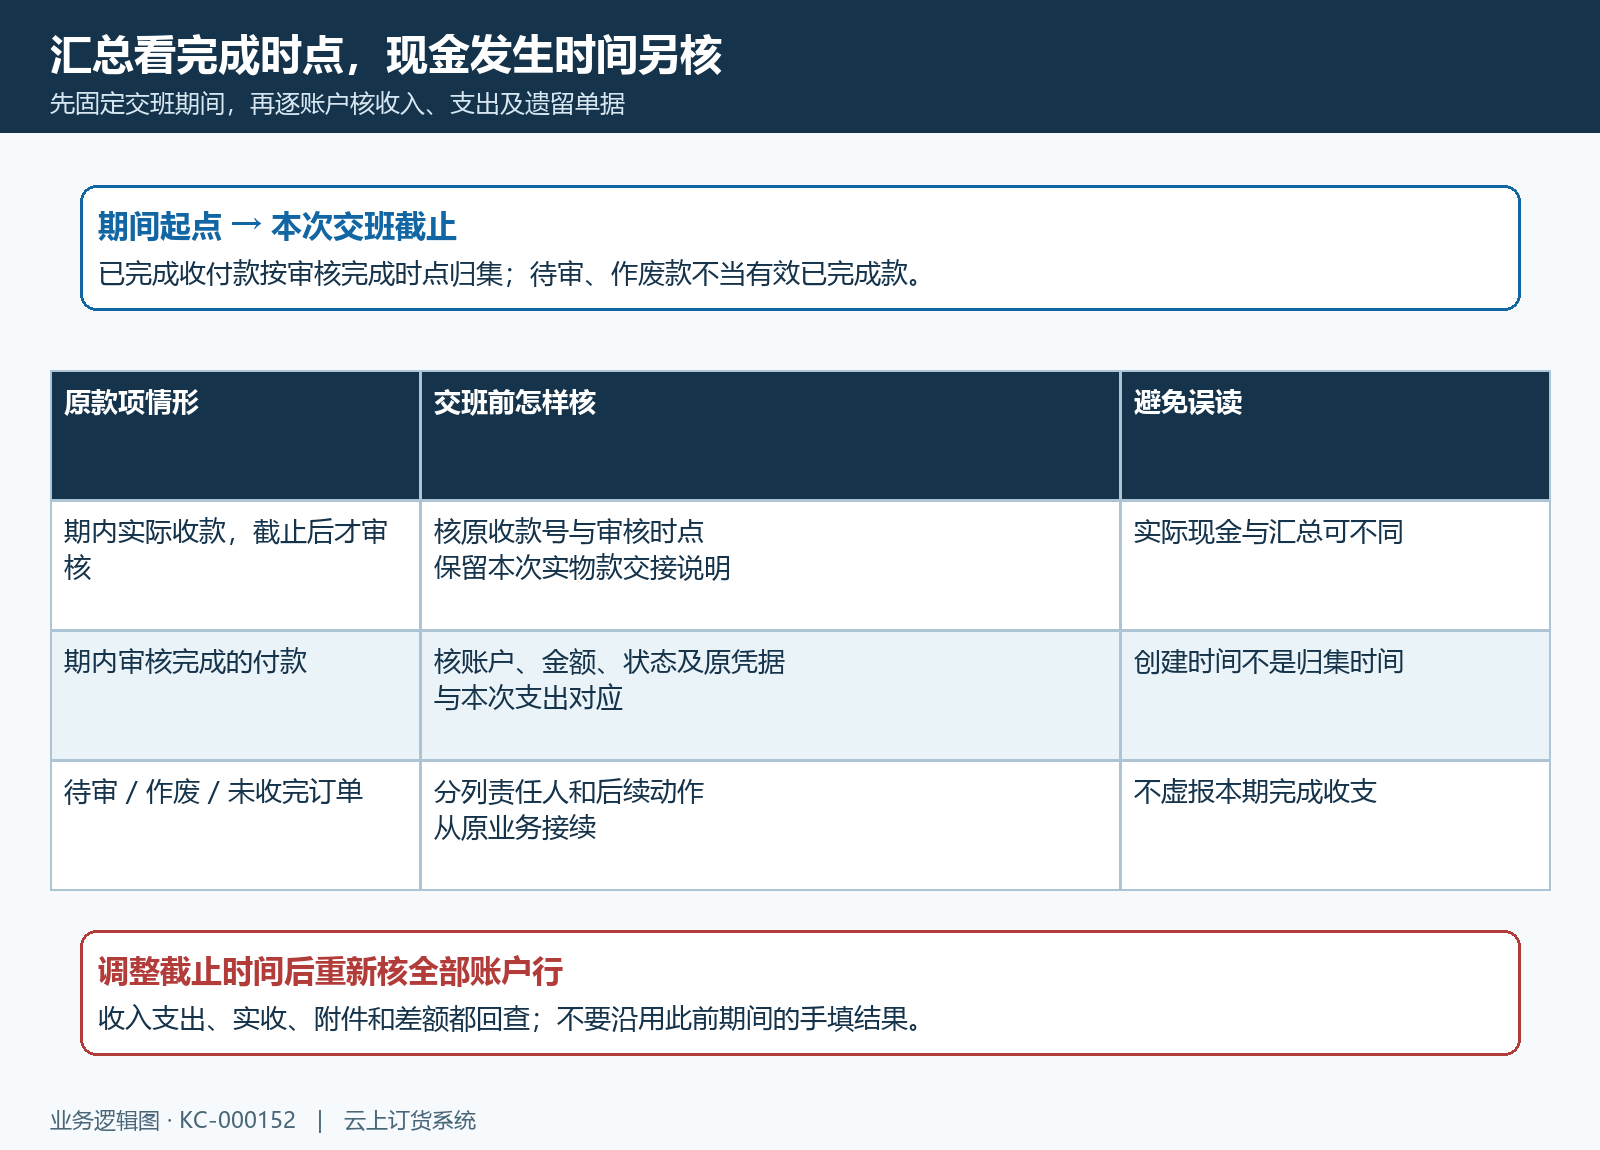
图2:完成款项按原审核完成时点核归集,真实现金接收另留凭据;改变截止后重核账户行与手填结果。
逐账户计算应交实收与差额而非凑平
应交金额按“上次交班账户余额+本期收入-本期支出”理解;差额是“本次实收-本次应交”。先在单账户上算清,再读合计。例如上次余额二百元,本期收入一千元、支出三百元,应交九百元;实际收到八百八十元,差额是负二十元。这组金额仅用于说明计算关系,处理自己的交班时须换成本企业原账户、原收付款和实际盘点结果。
实收回答接收人实际收到多少,不应直接照抄应交数。少收二十元先查未交款、原凭据、账户归属和期间差异;多收时也要查是否含上期款、重复收款或未入本期的款项。不能为了显示零差额填一个并未收到的金额,也不能另开“其他收入”或“其他支出”抹平。现金、银行款和跨账户交接各保留真实来源,同样金额不代表同一笔钱。
每个账户都要明确实收,真实零实收也要核实填写,不能把空白自动当成零。输入出现实收金额格式错误时,回该账户栏检查数字内容,再核保存后的原详情。金额显示为零、横线或旧值时,用原款项与重新打开的详情确认,不能只靠颜色判断。手机编辑完成后也要保存并回原号核实收、合计和差额,不能把输入中的画面数直接当最终结算结果。
“本次交班账户余额”与实收是两种数据:前者体现账户账面及本次保留余额的显示,后者是实际接收款项。PC表单中的交班账户余额为查看值,手机可能显示为“存备用金”,不能据此承诺它是随时可编辑的现金备用金栏。账面有负值、显示零或与现金盘点不符时,另查资金账户明细与真实凭据;不要把显示零证明成银行或现金实际余额为零。
审核结算会按各账户差额调整资金账面,负二十元不是只留一条文字说明。审核人应先核差额原因和接收凭据,再确认是否应按这一差额完成结算;不能将审核当成没有金额影响的签字步骤。系统账面调整与现金移交、银行划转分别核验,审核通过也不证明银行已自动把款项转给收款人。
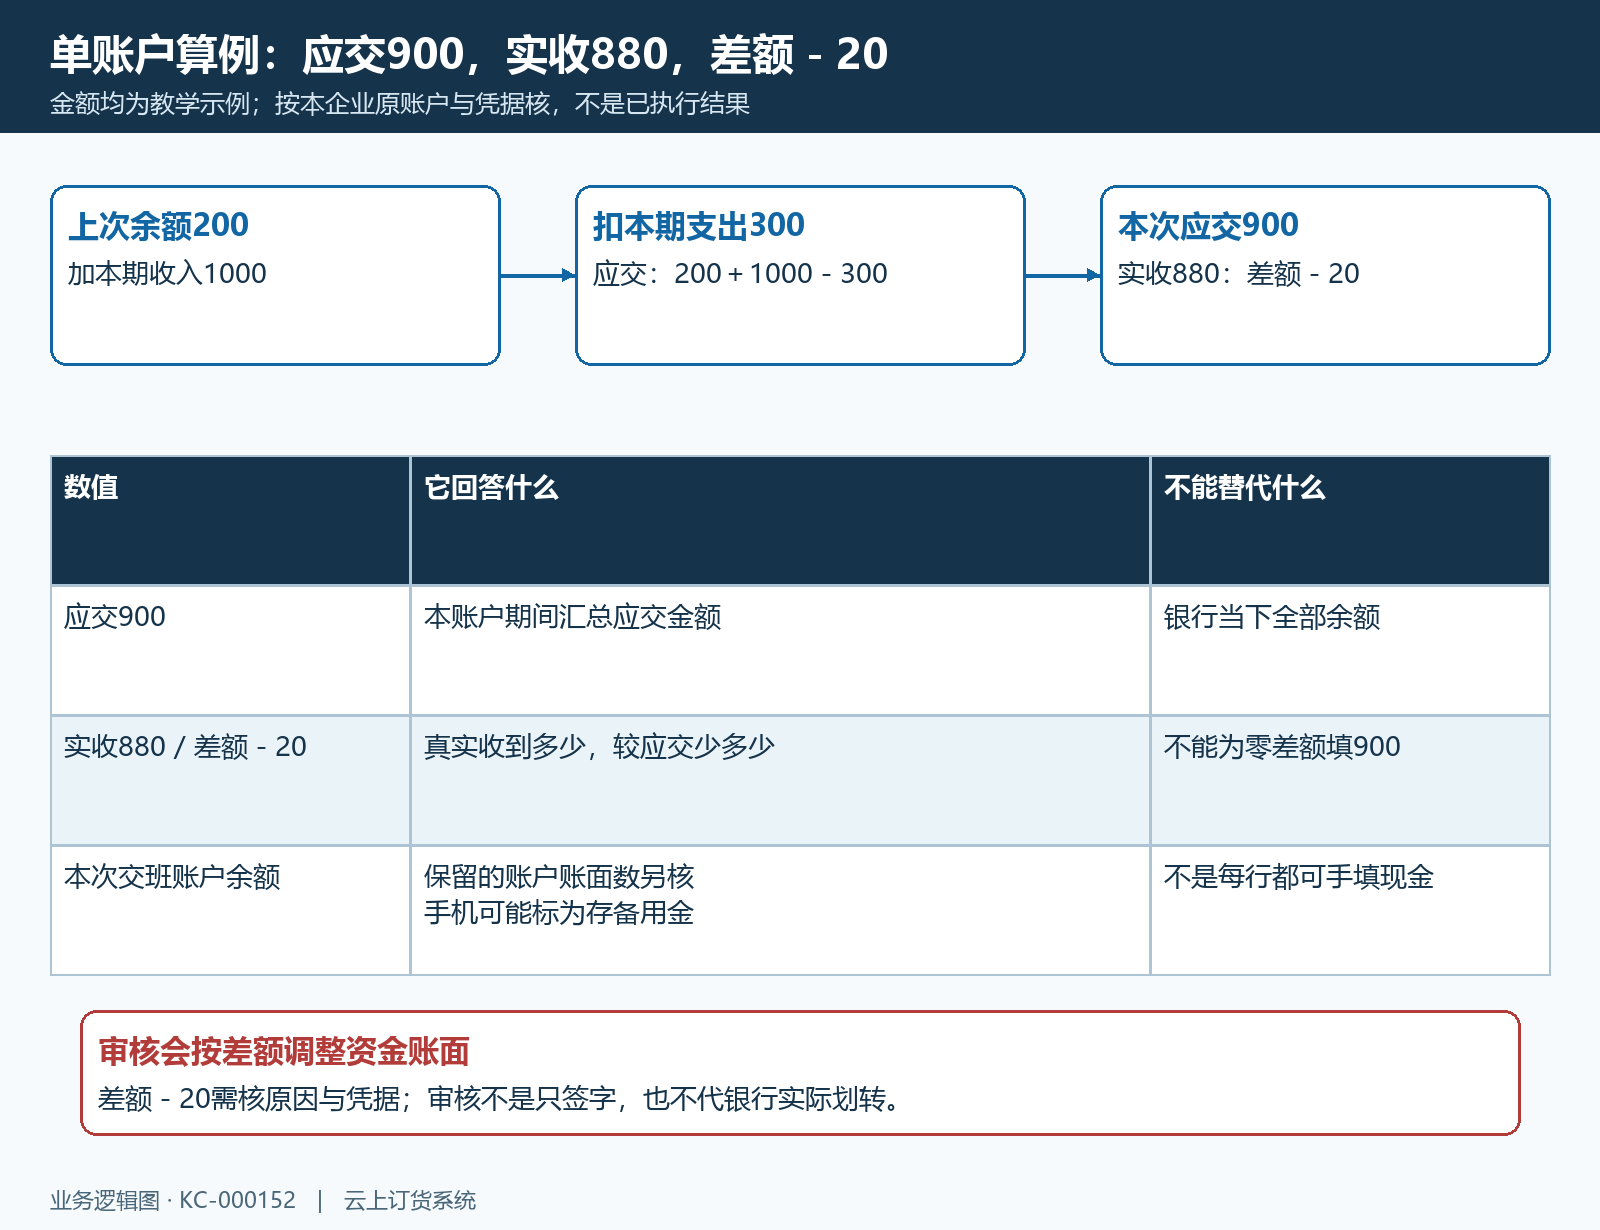
图3:二百、一千、三百、八百八十均为教学金额,应交九百、差额负二十;账面余额和实收不能互代。
保存原号后由接收人与审核人继续处理
出纳检查期间、账户和备注后保存,记下原结算号,再回同一张详情核出纳、应交、实收和待提交状态。备注可写未交款、现金留存、时间差异与下一责任人,内容要具体且不超过页面限制;不能只写“已核对”省去异常原因。上次交班备注也要读,遗留问题若仍未解决,保留原业务号与责任人,不以本次新增自动视为结清。
收款人接收款项后,逐账户填写实收并准备与该账户直接相关的附件。提交前缺实收会要求先录入实收营业款,缺账户附件会提示上传附件。附件用于说明接收、对账和差额,单据截图或附件图标本身不证明其内容真实完整。没有对应账户的凭据,先补核或联系经办人,不把同一张无关图片复制到所有账户满足形式要求。
手机管理端可以按“待提交、待审核、已完成”定位原结算,待提交详情由具备对应权限的接收人员编辑实收和附件、保存后再提交。出纳本人在该手机附件入口受到岗位限制;不要让出纳换用别人的账号上传。PC详情可看附件,编辑页是否提供可用上传按钮要以当前页面为准;没有上传入口时沿已有手机管理端原号接续,不能把打印设置中的上传位置当结算凭据入口。
提交成功后回原号核待审核、收款人和实收,不把保存成功当提交完成。审核人从待审核原单检查期间、账户、原收付款、附件和差额,确认提示说明审核通过后不可修改,核清再操作。PC出现审核人不可与收款人一致时,交符合岗位要求的人员处理;没有审核按钮时核权限与状态,不换一张新结算单重新走流程。
出现“数据已被修改,请刷新页面”时,先刷新原结算核最新状态和已处理人员。保存、提交或审核没有返回时,同样先查原号是否已有结果,再决定重试。多人在旧页面连续操作,不能据原来的按钮仍可见认定单据还在待办。每个节点都保留原号、人员与实际结果,后续核到账面差额时才有完整的处理线索。
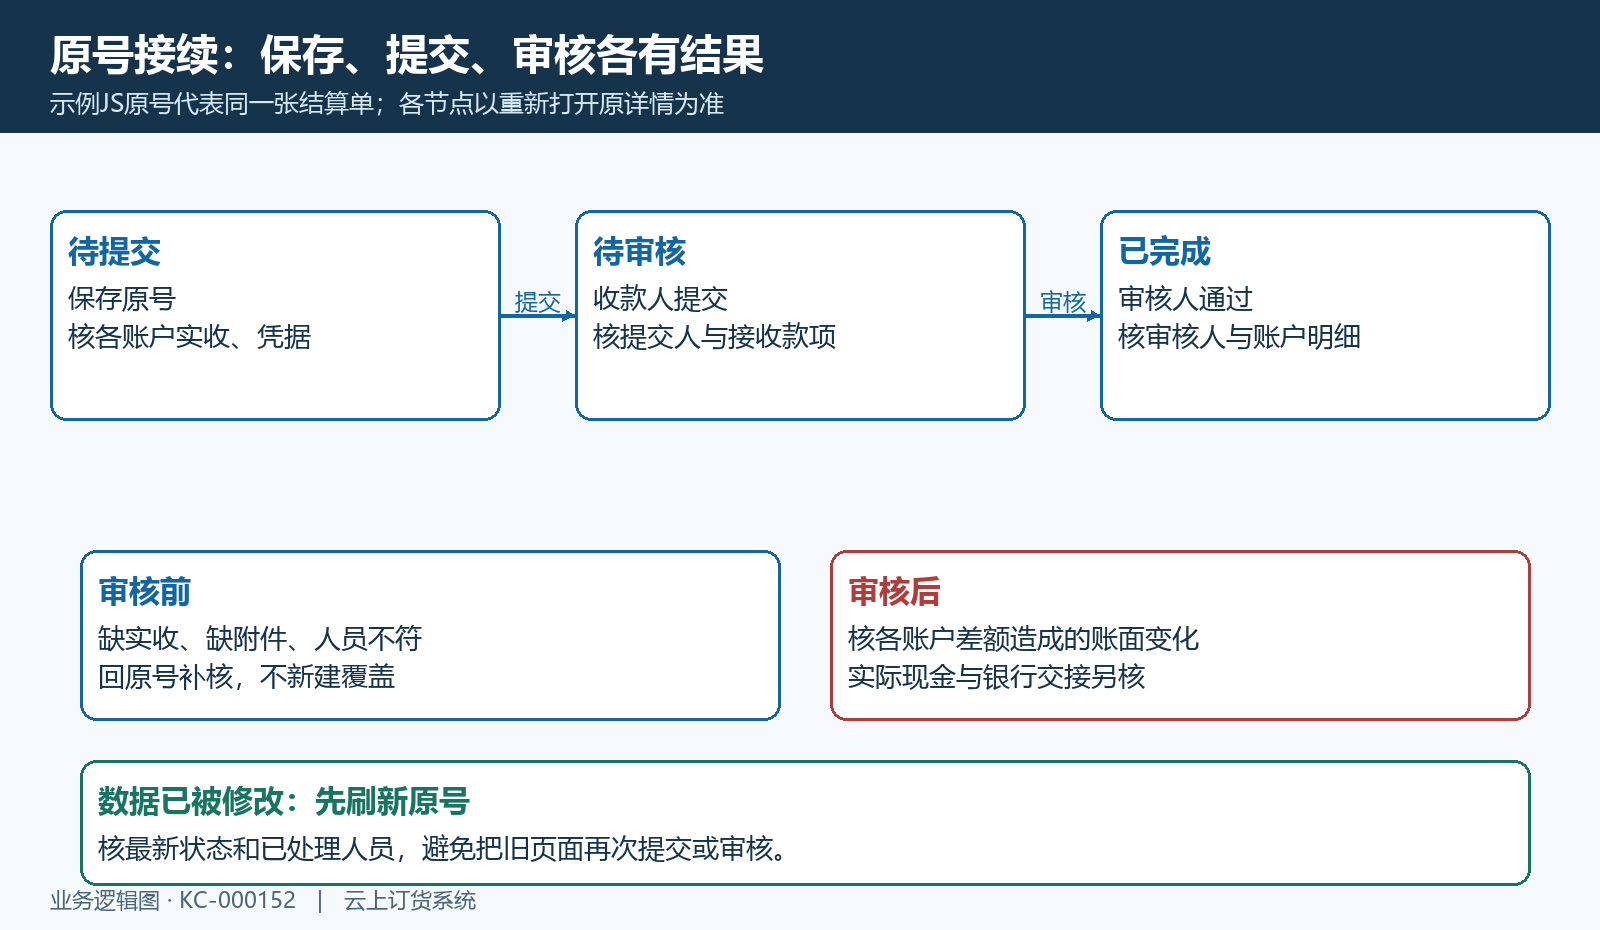
图4:保存仍待提交,收款人提交后待审核,审核完成后核差额账面影响;无返回先查同号。
按资料用途交接原单与未完成业务
PC结算详情的打印资料包括交班结算单、销售待收汇总表、采购退货单汇总表、收款单汇总表和付款单汇总表。主表用于核结算期间、岗位和逐账户应交实收差额;其他资料分别帮助核原业务与遗留款项。先选对应资料,再检查企业是否有该资料可用模板。出现缺打印模板提示时核对应模板,不通过更改款项金额或结算时间来凑出能打印的内容。
销售待收汇总表关注仍有未收款的销售业务,不能把其中订单金额全部当成本期已收现金。逐原订单核已收、未收、当前状态和下一收款责任人,部分收款与全部未收分开说明。采购退货资料用于核原退货完成情况,退货完成与供应商款项退回不是同一个结果,仍须沿原款项或应收应付查去向,不能在交班备注写“退款已到账”替代实际凭据。
收款单、付款单汇总表逐号核对方、账户、金额和完成记录,再与结算账户行以及实际凭据比较。打印资料各有时间和业务状态口径,不要求销售待收、退货和收付款报表的总额都等于主表实收。发现同号没有进入某张资料时,回原单核提交、完成、审核等时间与状态,不因报表空行直接认定原业务丢失,也不补造第二张款项单。
交接未完成收付款时,记录原号、当前节点、实际资金是否已收到或付出、接续责任人和待核原因。待审核款不写成已经进入完成汇总,未实际接收款不写成已经交款。考勤、签到或现金留存需要企业另外核查的,附实际记录或具体说明,不假定结算页自动带出独立考勤字段或自动验明签字。资料留存应能追到原业务,而不只是一张总额相同的打印纸。
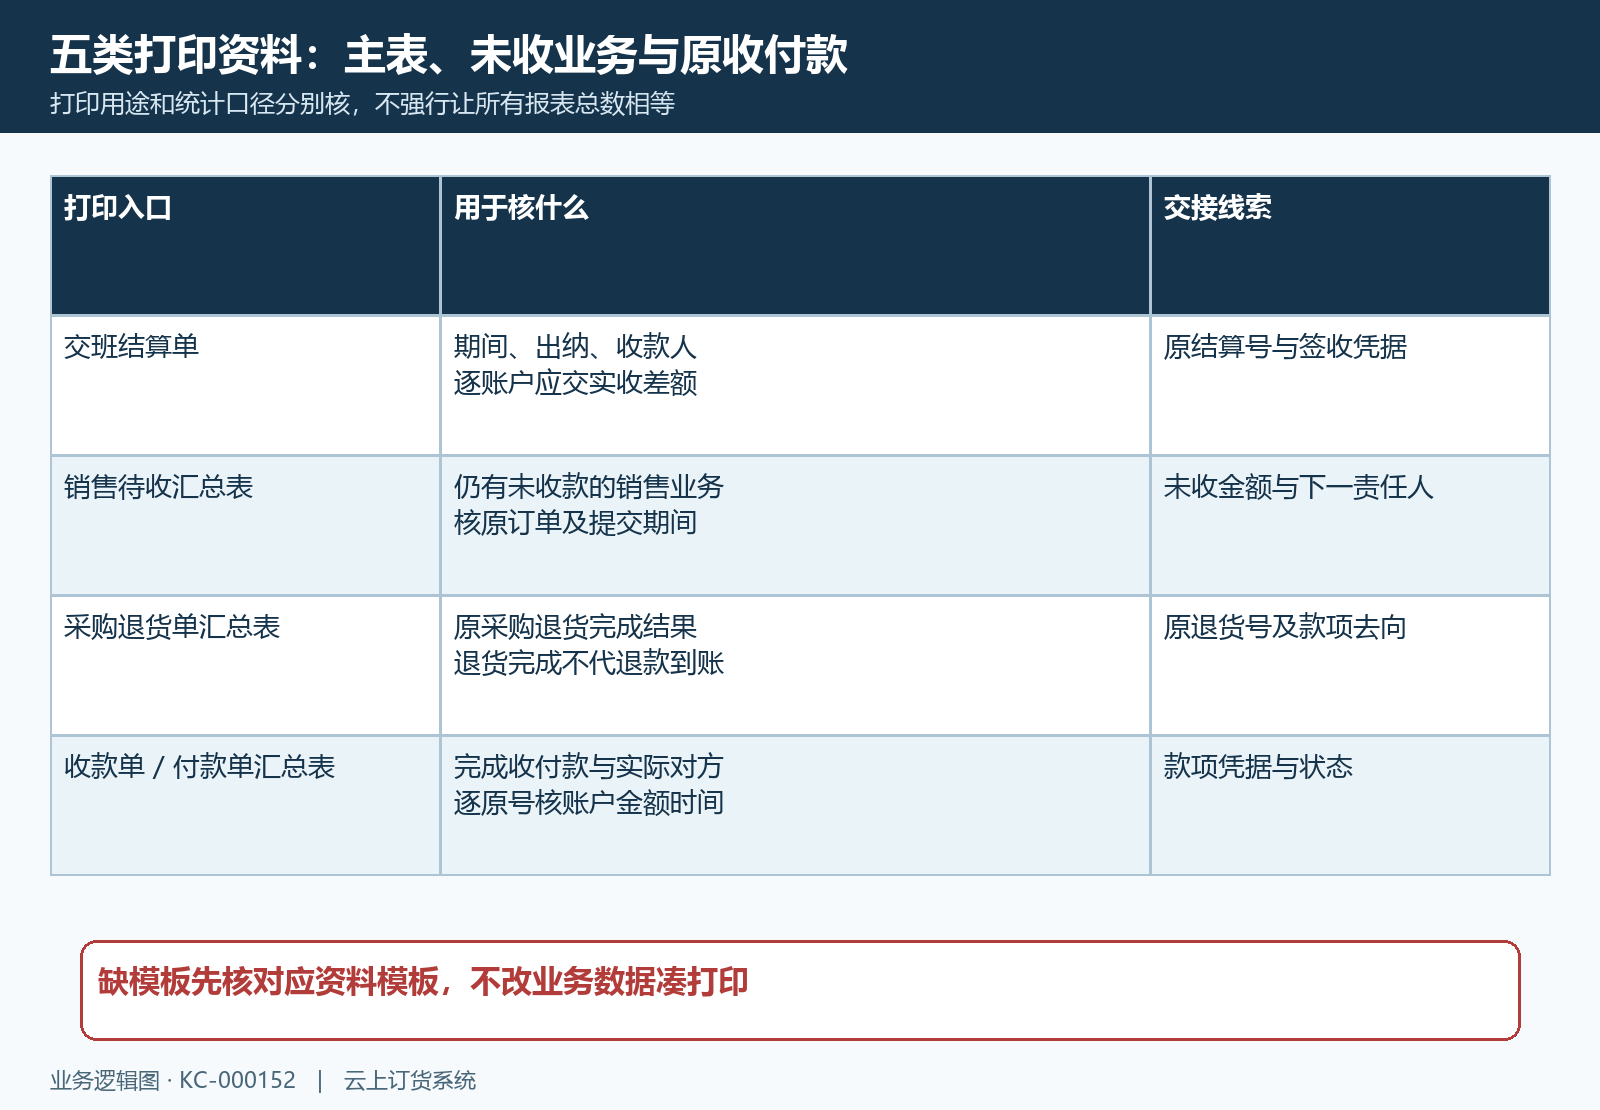
图5:五类打印资料用途和时间口径分开核,销售待收与退货完成不直接当本期实收或退款到账。
完成后核账户变化并保留异常交接结果
审核后重新打开原结算号,核已完成状态、出纳、收款人、审核人、交班期间及各账户差额,再到对应资金账户查交班结算造成的账面变化。应交、实收和账户余额分别对账,现金交接保留实际签收,银行资金保留实际流水。只见已完成状态,不能替代原账户明细、差额原因和真实款项接收结果。
查询列表时先核交班时间范围、出纳和单号或备注关键词。列表的一条记录与详情合计、小计并非任何情况下都是同一统计口径,尤其正负差额并存时,不能拿筛选页差额小计直接代替全部账户差额净额。应先逐原结算核账户行,再解释列表当前范围,旧月份、旧人员筛选留下的空结果不代表全公司没有交班记录。
发现错误先看原状态:待提交在允许编辑范围内补核,待审核交相应岗位处理,已完成不能按普通待提交单直接改金额。作废入口还受当前单据与权限限制,历史结算不一定都能直接作废。已审核单需要作废时先核账面调整和后续结算关系;作废后重新查原状态与账户明细,不承诺作废自动冲回此前差额,更不把作废成功当银行退款完成。
交接结束保留原结算号、覆盖期间、账户清单、真实实收、差额原因、附件和下一责任人。权限不足、账户缺失、金额格式错误、时间提示、版本冲突和没有返回分别记录原提示与发生时点,交对应人员沿同号接续。没有核清的款项明确列为待核,不能用下一班新的结算号覆盖上一班异常;只有原单、账户与实际款项都能对应,才有可继续追溯的交班结果。
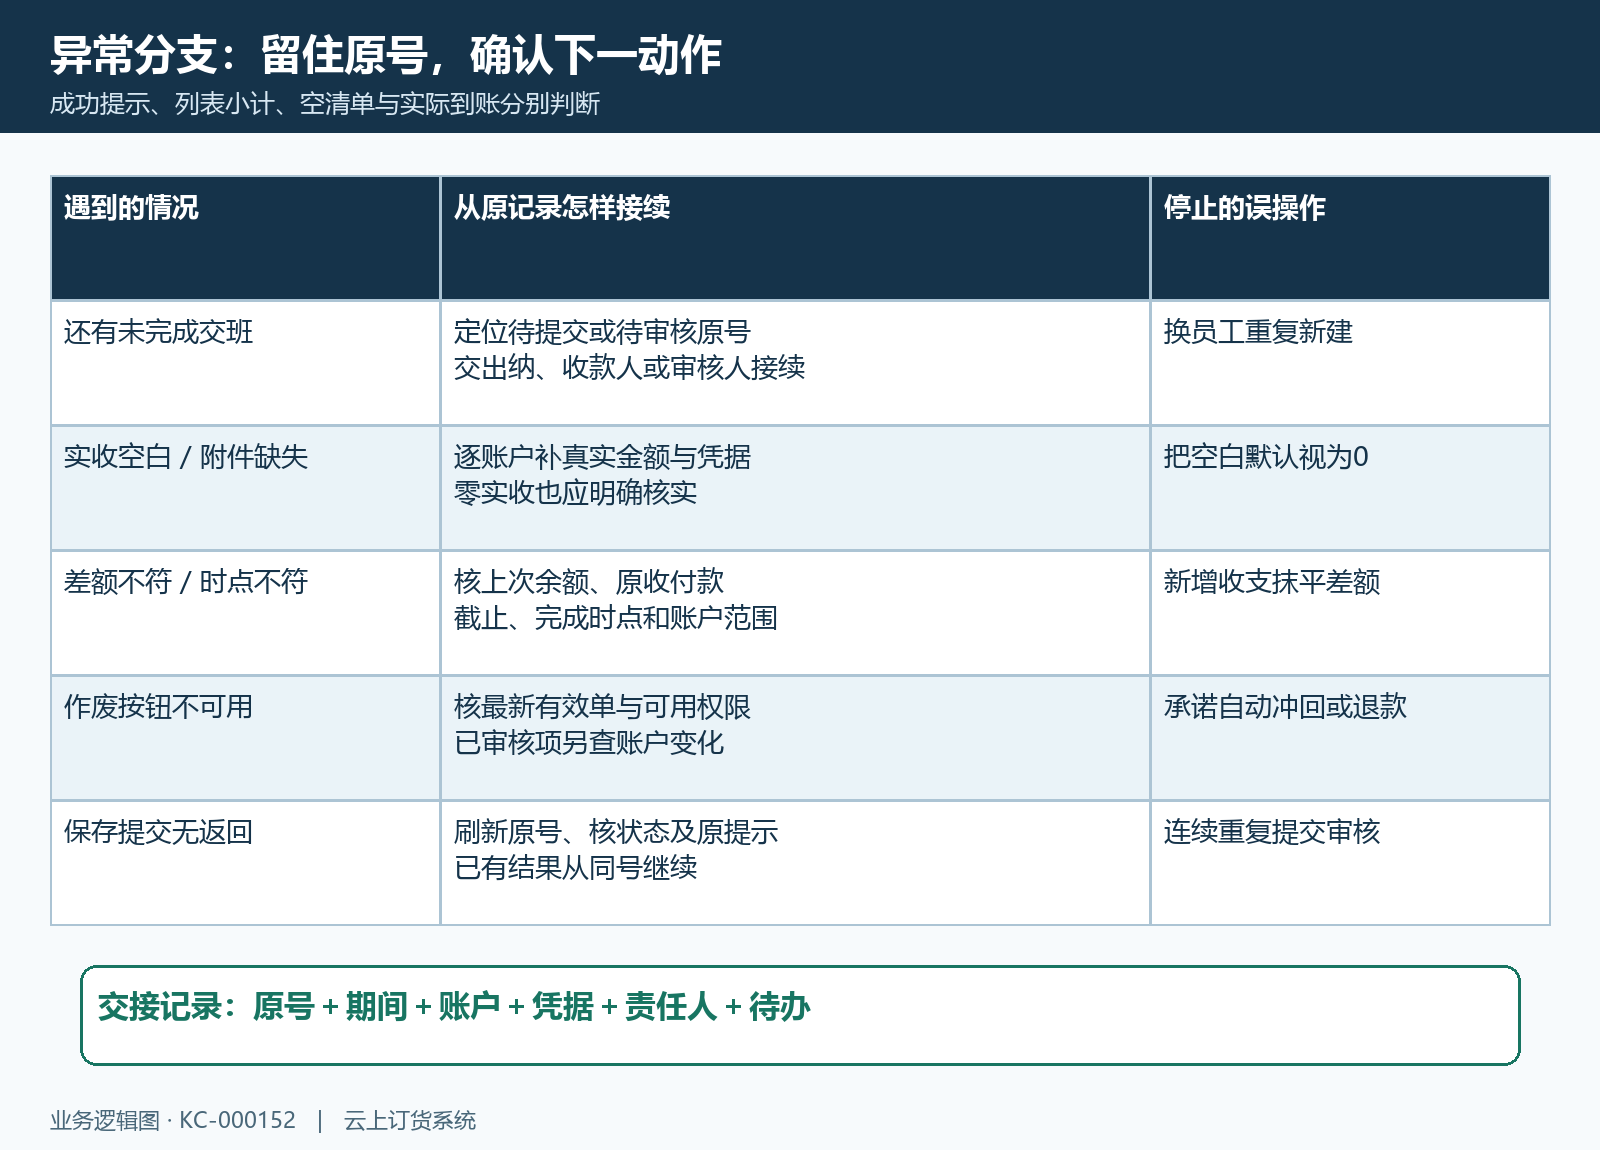
图6:新增门槛、空白实收、附件、差额、作废及无返回分别沿原号处理,不用重复单据遮盖遗留。
下一步学习
继续核收款单审核与纠错:审核记录和异常处理、付款单审核:付款凭据与审核结果检查和资金账户核对:余额、流水与业务记录,沿原收付款和结算号核审核、差额与账户结果。