收款单审核与纠错:审核记录和异常处理|云上订货系统
云上订货 · 更新于 2026-10-08
收款审核要回答的是:本店是否收到这笔钱,这张收款记录是否准确,款项应归哪些原订单。业务员提交资料、财务审核记录、订单减少待收,各有核对对象,不能凭一个绿色提示把三个结果合在一起。本文沿同一原收款单,从查找、验真、审核到分配回查说明操作;错账先辨状态和后续关联,避免一笔真实到账反复登记,或为纠正备注误动资金。
先按客户与状态查收款单
PC管理端从“资金—收款单”定位记录,先使用原收款单号,再核付款方、来源单号、金额、账户和状态。客户名称近似或多笔同额转账时,只凭金额找单容易串账。总部代门店付款,要同时核实际付款人和本店往来客户的用途依据;付款人不同并不意味着应把门店账改到总部名下。
查询日期先选清时间类型。收款时间是实际款项发生的业务时间,提交时间是资料进入系统的时间,审核时间是财务确认记录的时间。三者可以不在同一天:九月三十日收钱并登记,十月一日审核,用九月审核时间筛选当然可能看不到已完成记录。先按对应时间类型扩大范围,再核当前状态和可见客户,不以列表为空判定没有收过钱。
收到业务员交来的待审单号后,沿这张原记录接续。另一个同事已登记同一凭证,不能为自己审核方便再新建一张。手机管理端可从订单收款记录或资金收款审核入口查询;两条路径展示的关联与按钮不完全相同,先认原收款号,再看本入口允许的操作,不能把订单分配明细当成另一笔新到账。
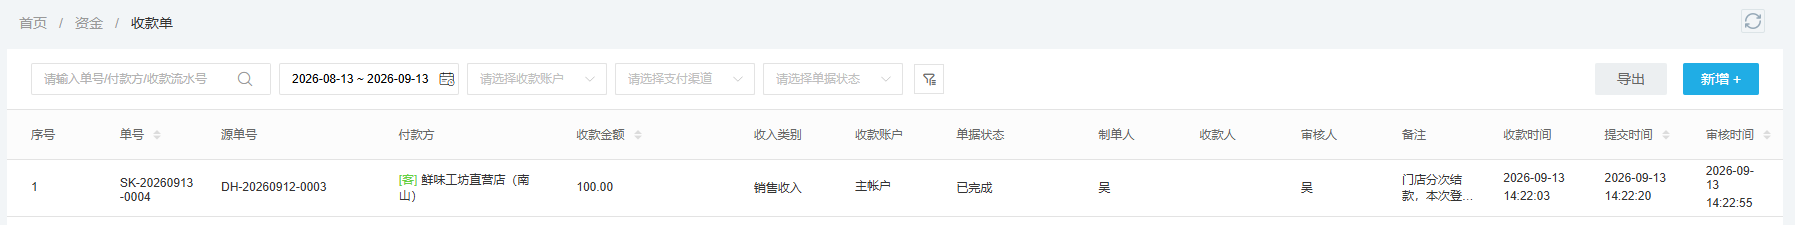
图1:历史PC收款列表中100元记录已完成,来源单与收款、提交、审核时间分别列示;这是字段参考,不证明当前待审款已核实。
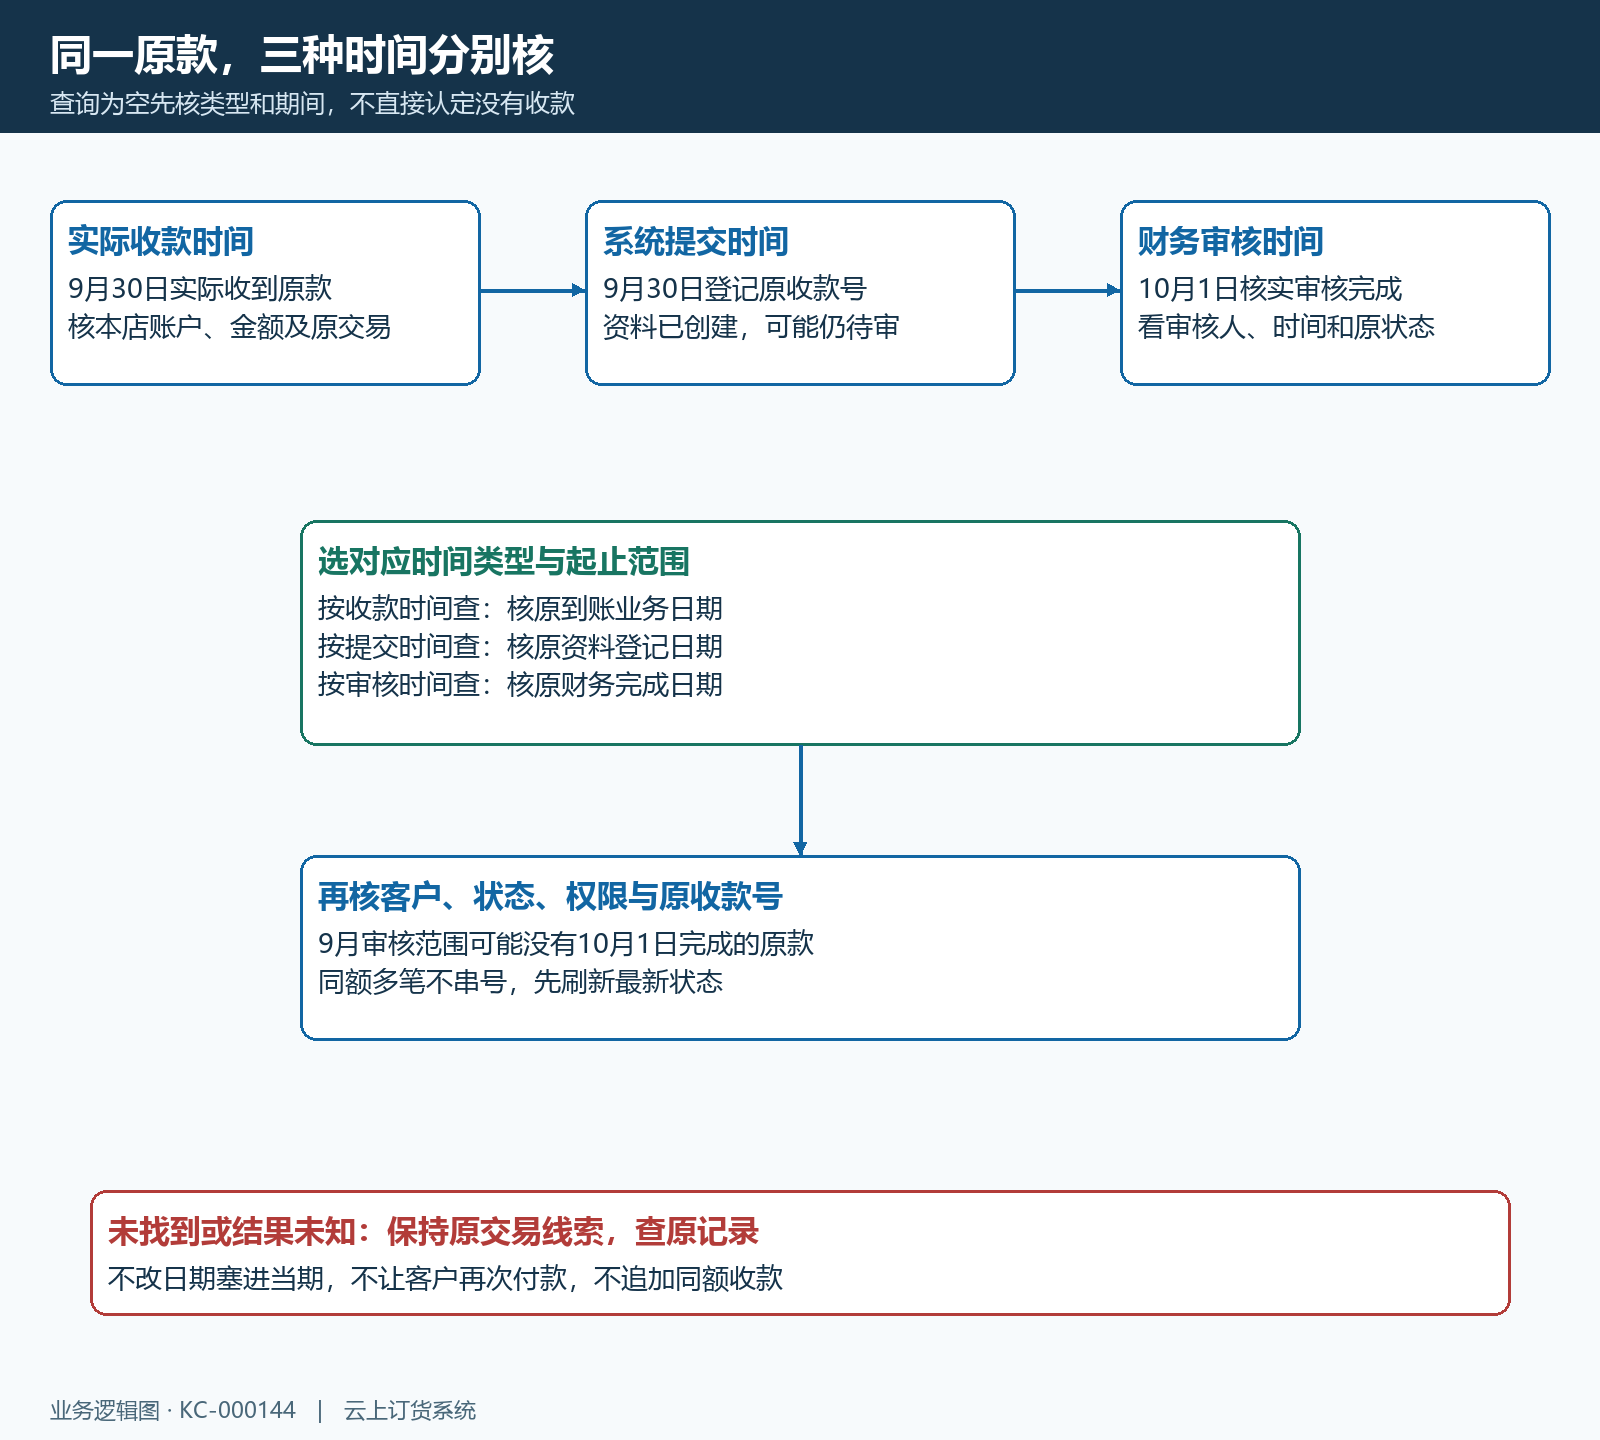
图2:同一原款的收款、提交与审核日期可跨期;查不到先核所选时间类型、范围和状态,不另建收款。
将账户金额与实际入账逐项核实
审核前把原收款记录、实际到账依据和付款用途放在一起核。原记录要能识别客户、收款账户、金额、业务时间、方式及原订单;到账依据核收款方与真实入账;用途依据核客户付的是当前订单、几张旧单,还是预付以后采购。客户转账截图可以帮助定位交易,但不能替代本企业收款账户的实际核实。
金额相同也要核交易时间与流水。同一客户连续两次付一百元,或两家门店各付一百元,不能只认尾数就审核。代付款应保留付款人与往来客户的对应说明;线下款登记到错误账户时,先交原到账信息处理归属,不能因为企业另一个账户也有余额,就默认款项已经转移到登记账户。
新进资金、预存款抵用和返款抵用分开查来源。例如原订单处理一百元,由预存四十和新收六十组成,实际新到账仅六十;不能把一百再作为银行转账审核一次。纯余额抵用应回该客户余额原记录及订单抵用关系核实,不要求客户再出示一张虚构的同额转账凭证。涉及多币种时还要统一本笔币种,不将不同币种的数字直接相加。
收款待审核说明登记资料尚待确认,不等于客户一定没有付钱,也不能计作已完成记录重复相加。凭证缺失、用途不清、金额或账户不符,先保持原记录并找制单人补证;账实尚未核清就审核,会把待解决差异转进后续核销和对账,之后再改备注并不能消除资金归属错误。
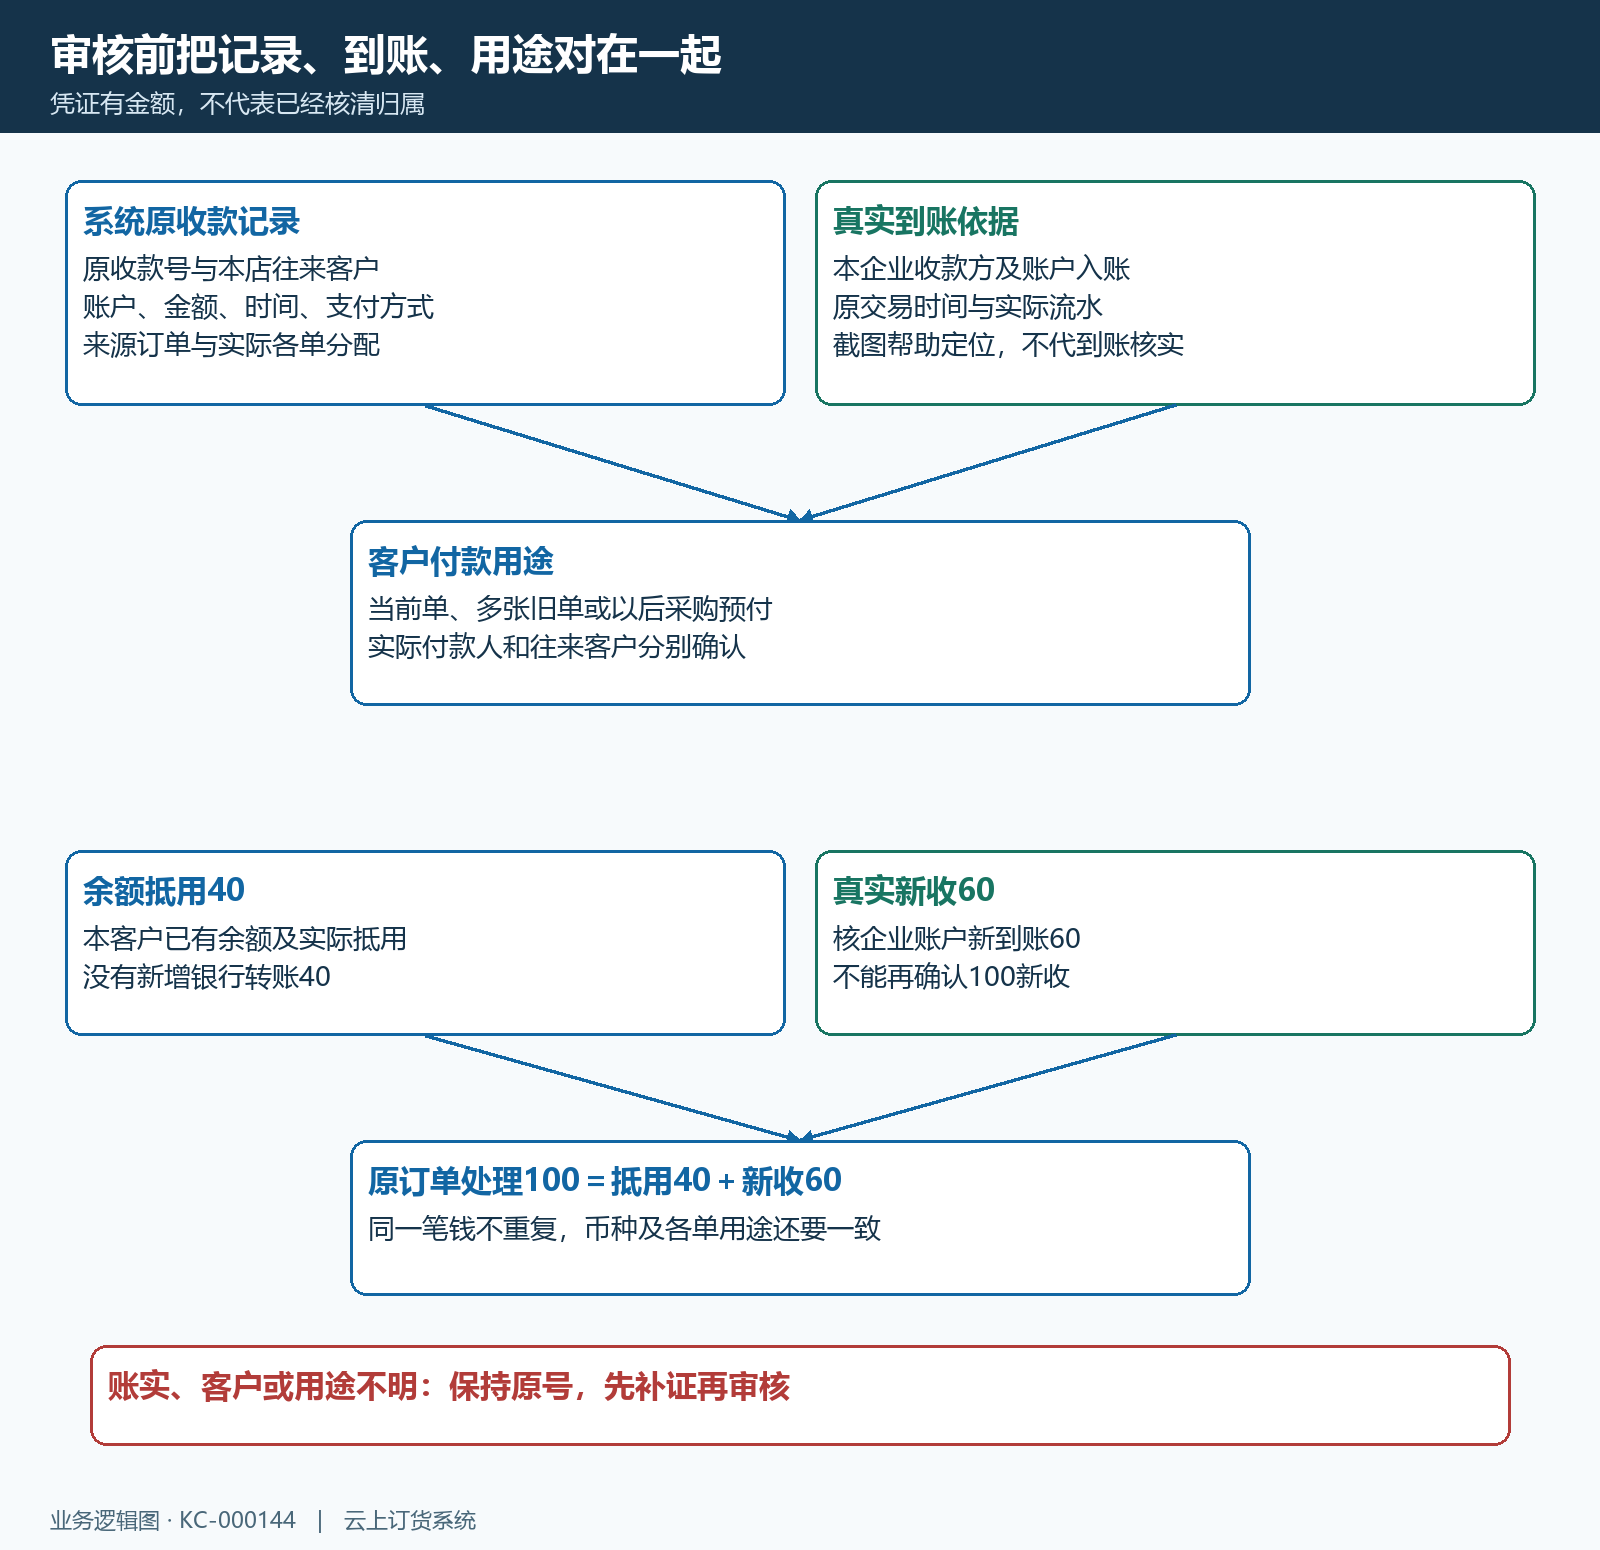
图3:原记录、真实到账和各单用途分别核对;余额抵用四十与新收六十合计处理一百,不能重复确认一百新转账。
按本企业校验要求补齐资料
有审核按钮和审核权限,还要遵守本企业收款设置。启用制单与审核人员分离时,制单人不能审核自己的收款单,应由另一名有权限的人接续;未启用时不能把“必须换人”写成所有企业通用条件。交接的是原收款号、到账依据和用途,不是让另一位同事重新登记一笔。
流水号按原交易真实填写。需要流水号时不能留空;提示系统已有该流水,先查同一账户下的原记录及用途,判断是否同笔到账已登记或资料填错,不在号码后随意加字符绕过去。不同入口的格式提示有差异:手机订单收款详情可提示仅接受字母和数字,资金收款审核页可能提示仅数字。实际流水不符合本入口要求时交财务核查支持的处理入口,不能删改真实号码造一个“能过校验”的流水。
审核确认框显示的账户和金额应再次与原记录一致。备注可补用途和证据说明,但不能代替改客户、改金额或重分配;资金收款审核页对备注有二百五十字符校验,订单添加收款的备注限制可能不同,不把一个入口的长度套到所有表单。附件按当前页面格式、数量和必填标记补齐,不为了满足数量上传无关图片。
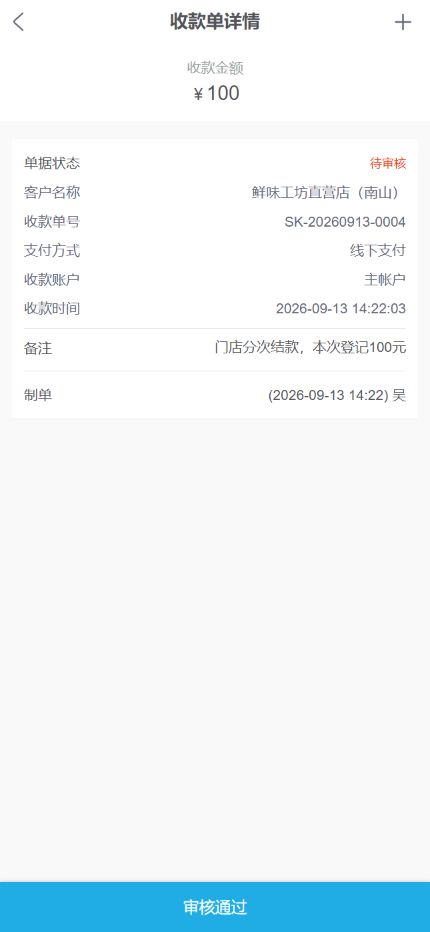
图4:历史手机原收款100元仍待审核,底部为审核通过入口;先核客户、原号、账户、时间及实际到账,再由符合本企业制审要求的人员接续。
提交时提示原数据已修改、状态异常或已经审核,先刷新原记录。记录可能由另一名财务接续完成,不能把页面失败提示一概理解为没有生效,更不能再新增一笔来补。网络中断时同样先按原号查询最新状态、审核人及时间;原记录未查清前,不让客户再次付款,也不反复对旧页面点击确认。
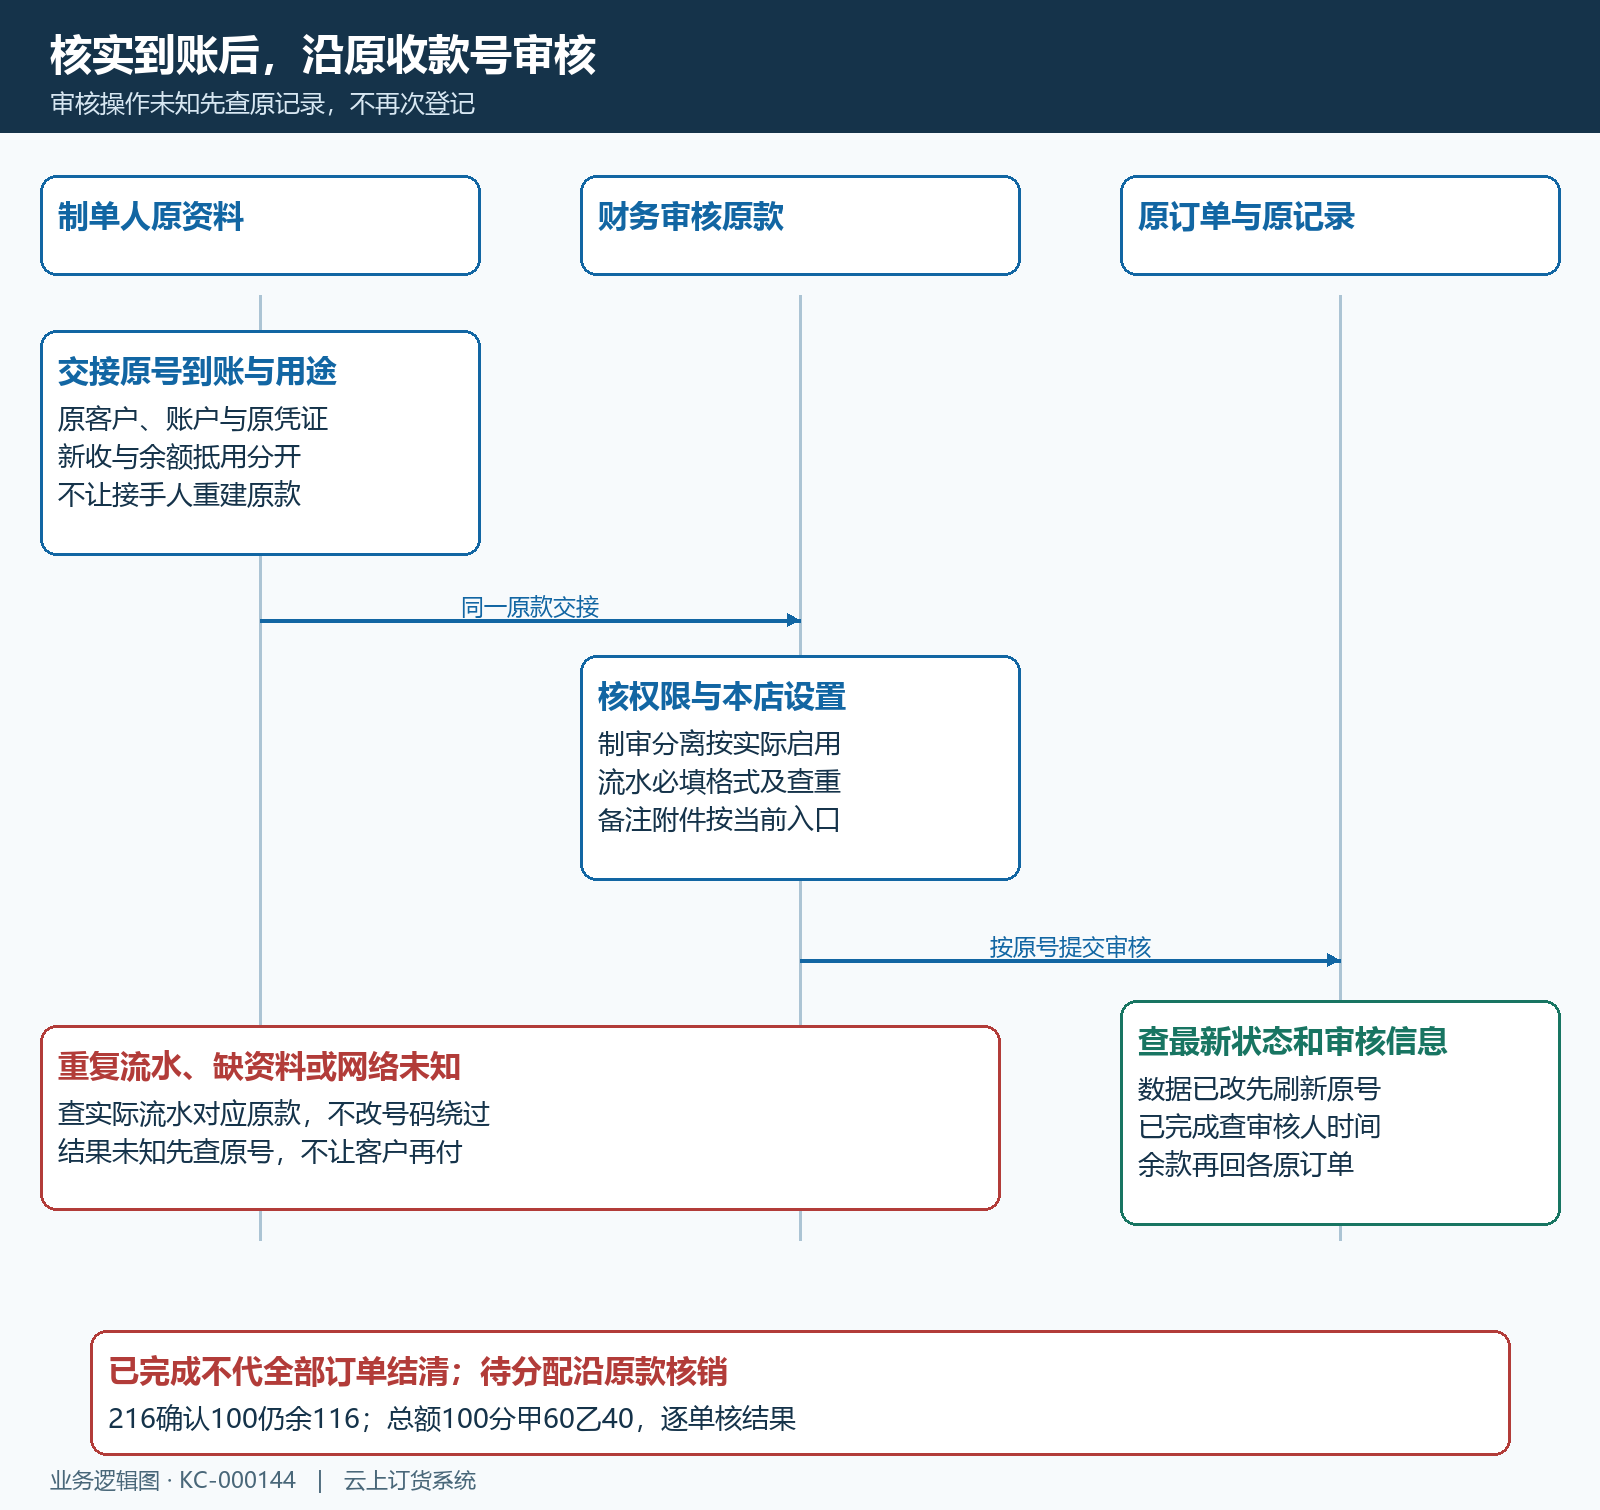
图5:核实到账后按原号审核;制审分离、流水要求和资料校验分别通过,结果未知先刷新原记录,不追加同额款项。
确认审核后检查状态与记录
审核成功后查看原收款单是否已完成,并核审核人员、审核时间及仍保留的原号、金额和账户。历史记录中制单人与审核人相同,只能说明那张原记录的实际信息,不能反推当前企业没有制审分离。也不能把一张旧的已完成截图当成自己本次核账的证明。
完成原收款后,回相关原订单检查已收、待审和剩余待收。原订单二百一十六元,本次确认收一百,剩余一百一十六;一张收款完成不等于这张订单全部结清,更不等于同客户所有订单结清。多单款要逐行核实际分配,客户指定甲单六十、乙单四十时,总额一百正确仍不足以证明用途正确。
已完成原收款还可能存在待分配金额。PC收款单在有待核销金额且权限允许时才提供核销操作,应沿原款接续关联,不再创建第二张收款。目标订单没有变化,先看原收款状态、原单关联及核销情况,再查订单是否刷新;核销记录和原收款主体并非同一种对象,不能对分配行按新到账再审一次。
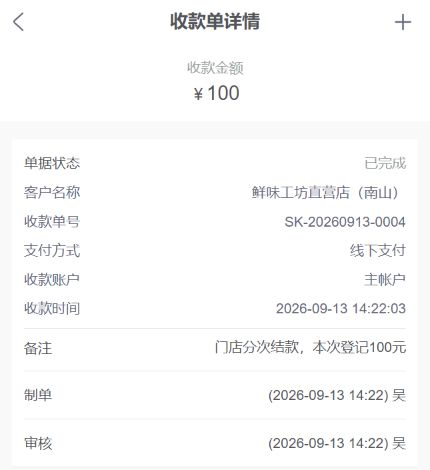
图6:历史同一原款100元已完成,制单与审核信息分别保留;订单余款和实际分配仍需回原单查。
核对客户对账时同步期间和统计对象。对账明细中的原订单、退货及关联收付款,与独立资金收款或手动余额动作的范围不同;仅因对账页没列出一张款项就再收一次,会制造重复。应核原业务是否关联、按哪个完成或审核日期进入统计,不能改原收款时间把跨期差异强行塞进同一期。
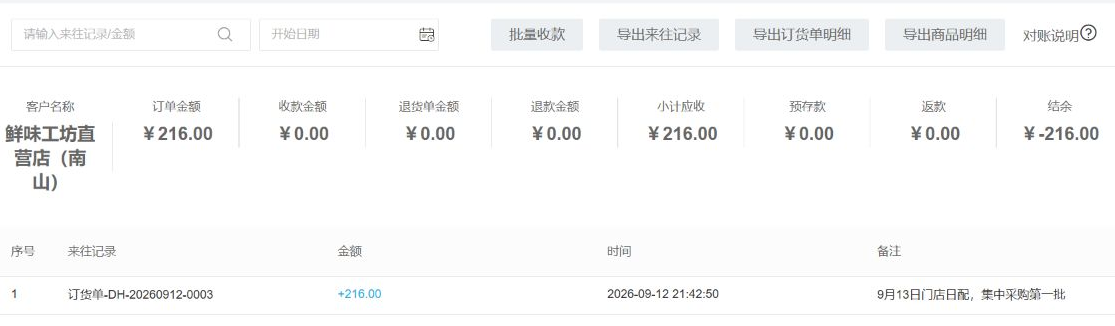
图7:这是原收款前的历史对账基线,订单216、收款0、小计应收216、结余负216;不能用旧基线判断当前审核后仍未减少。
资料错误按状态办理纠错
先区分草稿、待审、已完成、作废及订单核销明细。PC列表的修改入口受草稿状态和关联条件限制,不承诺待审或完成款都能直接编辑。待审资料错误先停审核,交制单人与财务核对允许的处理;作废要填写具体原因,如原客户归属错误、与另一原款重复或金额登记错误,保留对应原号和凭证,不能只写“测试”让下一位接手人无法追溯。
已完成款要先核后续关联。PC作废入口受原订单完成状态、转账申请、权限及部分支付方式条件限制,关联多张订单时还要核其中是否已有完成订单;入口不出现或被拦截,不从另一个页面强行绕开。手机出现作废按钮也不证明所有条件已满足,应以原记录最新状态和系统返回结果为准,作废后再回原单核金额变化。
复审与普通审核是不同环节。PC复审在本店启用、原款已完成且有权限等条件下才出现,可记录复审通过或驳回。复审驳回不能当成所有待审单的退回按钮,也不能据此认为钱已退给客户、原款已作废或订单必然重新欠款;完成状态、复审结果、关联订单和实际资金各自回查。
系统记录作废与真实退款分别留结果。线下作废不代表银行已转回;线上方式、预存及返款抵用的回退路径不同,核原渠道和余额结果,不套用统一“作废就退款”结论。存在渠道联动退款的业务也要看实际处理及退款结果,不能重复再发起一笔;涉及已核销或后续业务,先由财务确认影响范围再处理。
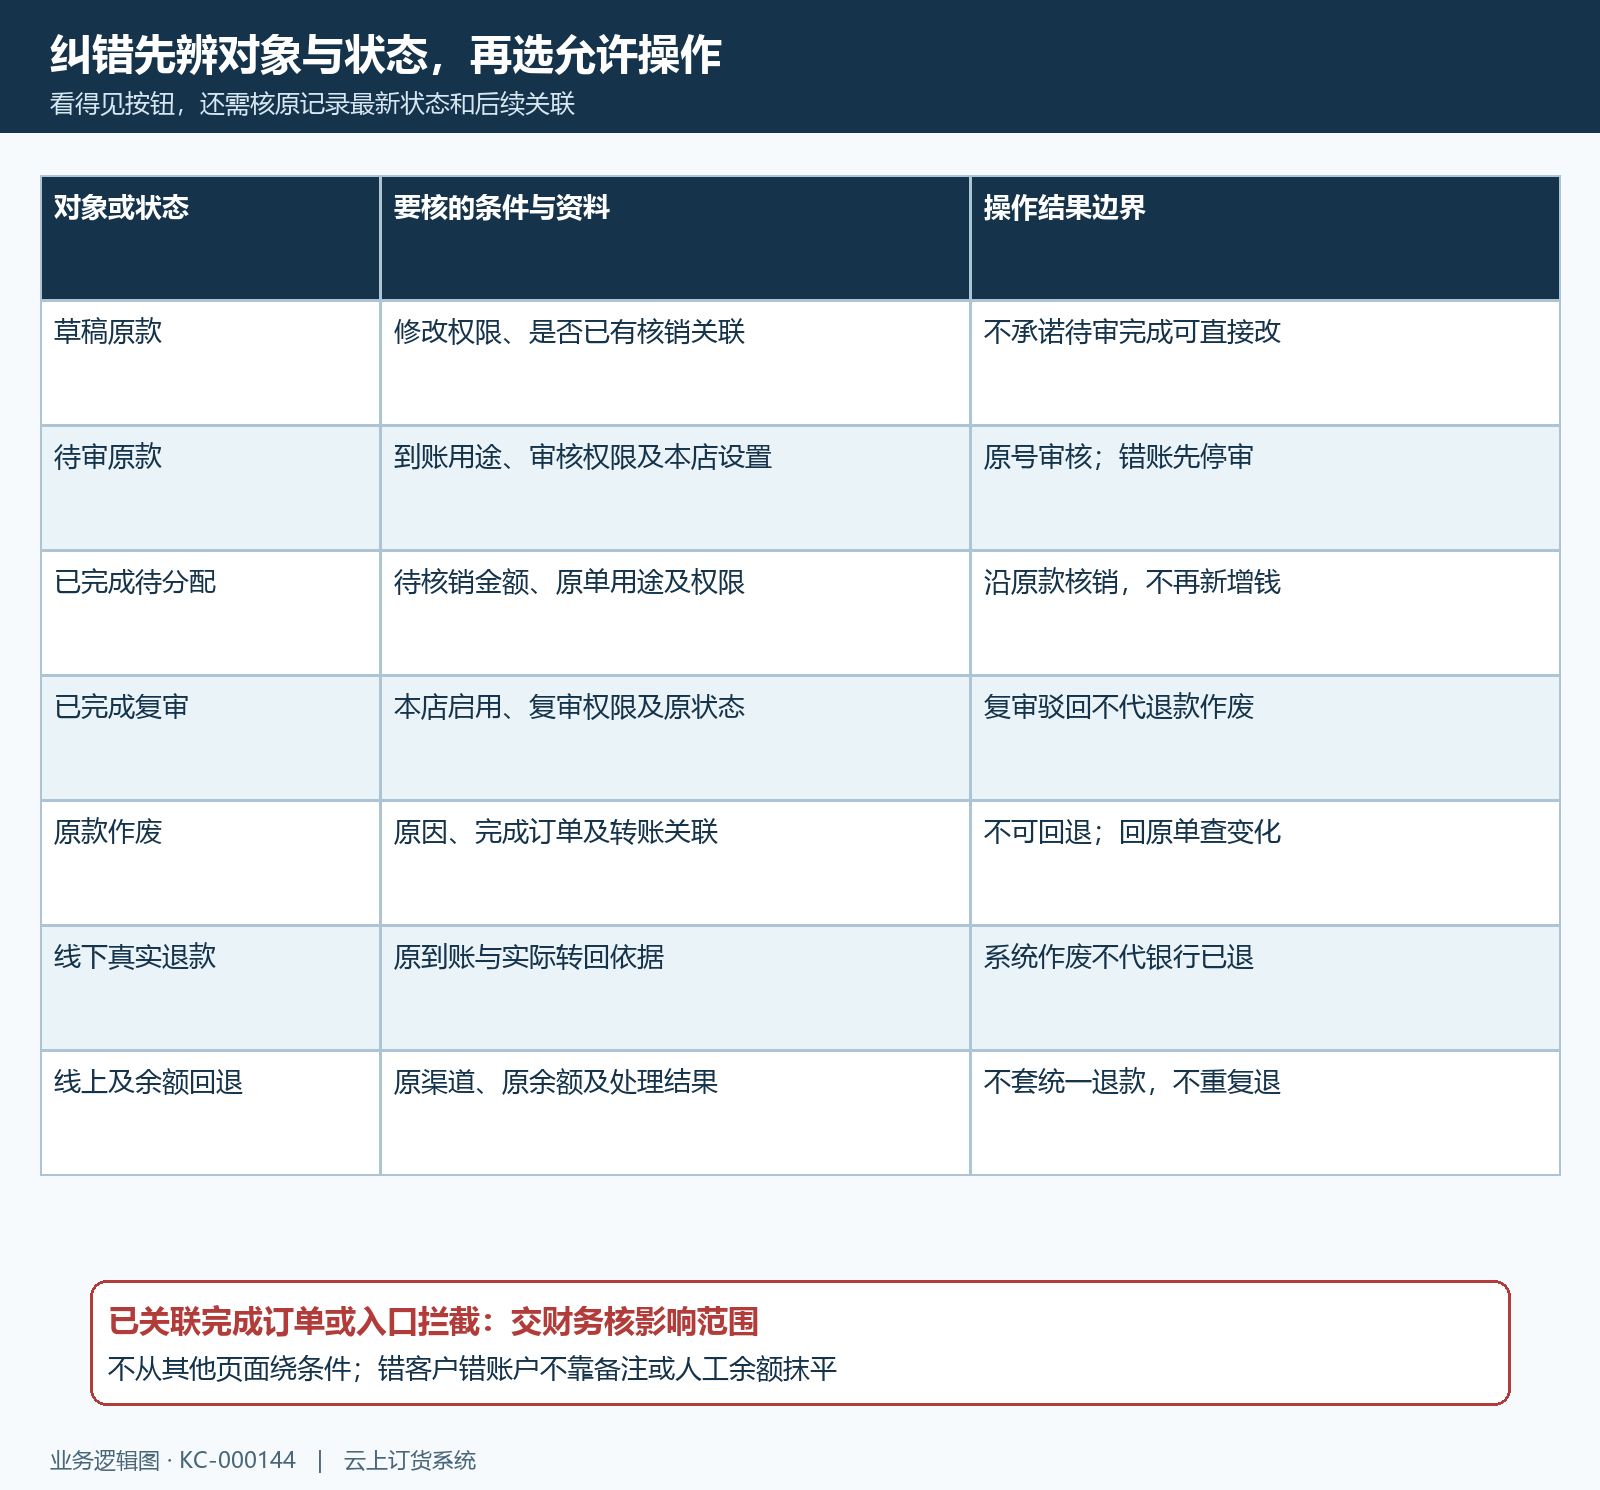
图8:修改、审核、核销、复审、作废各有对象和条件;复审驳回不代退款,任何纠错都先核原记录及后续关联。
把有效结果反馈给现场与客户
交接至少说清原收款号、实际新收金额、余额抵用、各单已分配金额和剩余待收;仍待审、待分配或退款处理中时明确该环节由谁接续。业务员向客户说明的是哪张原单收了多少、还剩多少,不只说“财务已审核”。付款已经核实而订单暂待分配时,也不能把系统待收数字直接当成客户须马上再付的金额。
一笔款项处理结束后,将真实交易、原收款及原订单分配保留为可回查的链路。遇到重复、跨期或网络未知,下一位接手人能沿原号继续查;客户再次付款前先看最新余量,财务统计回款时统一已完成范围。账实差异没有查清,就保持问题及原证据,不能靠人工改余额或新建同额收款让页面看起来平了。
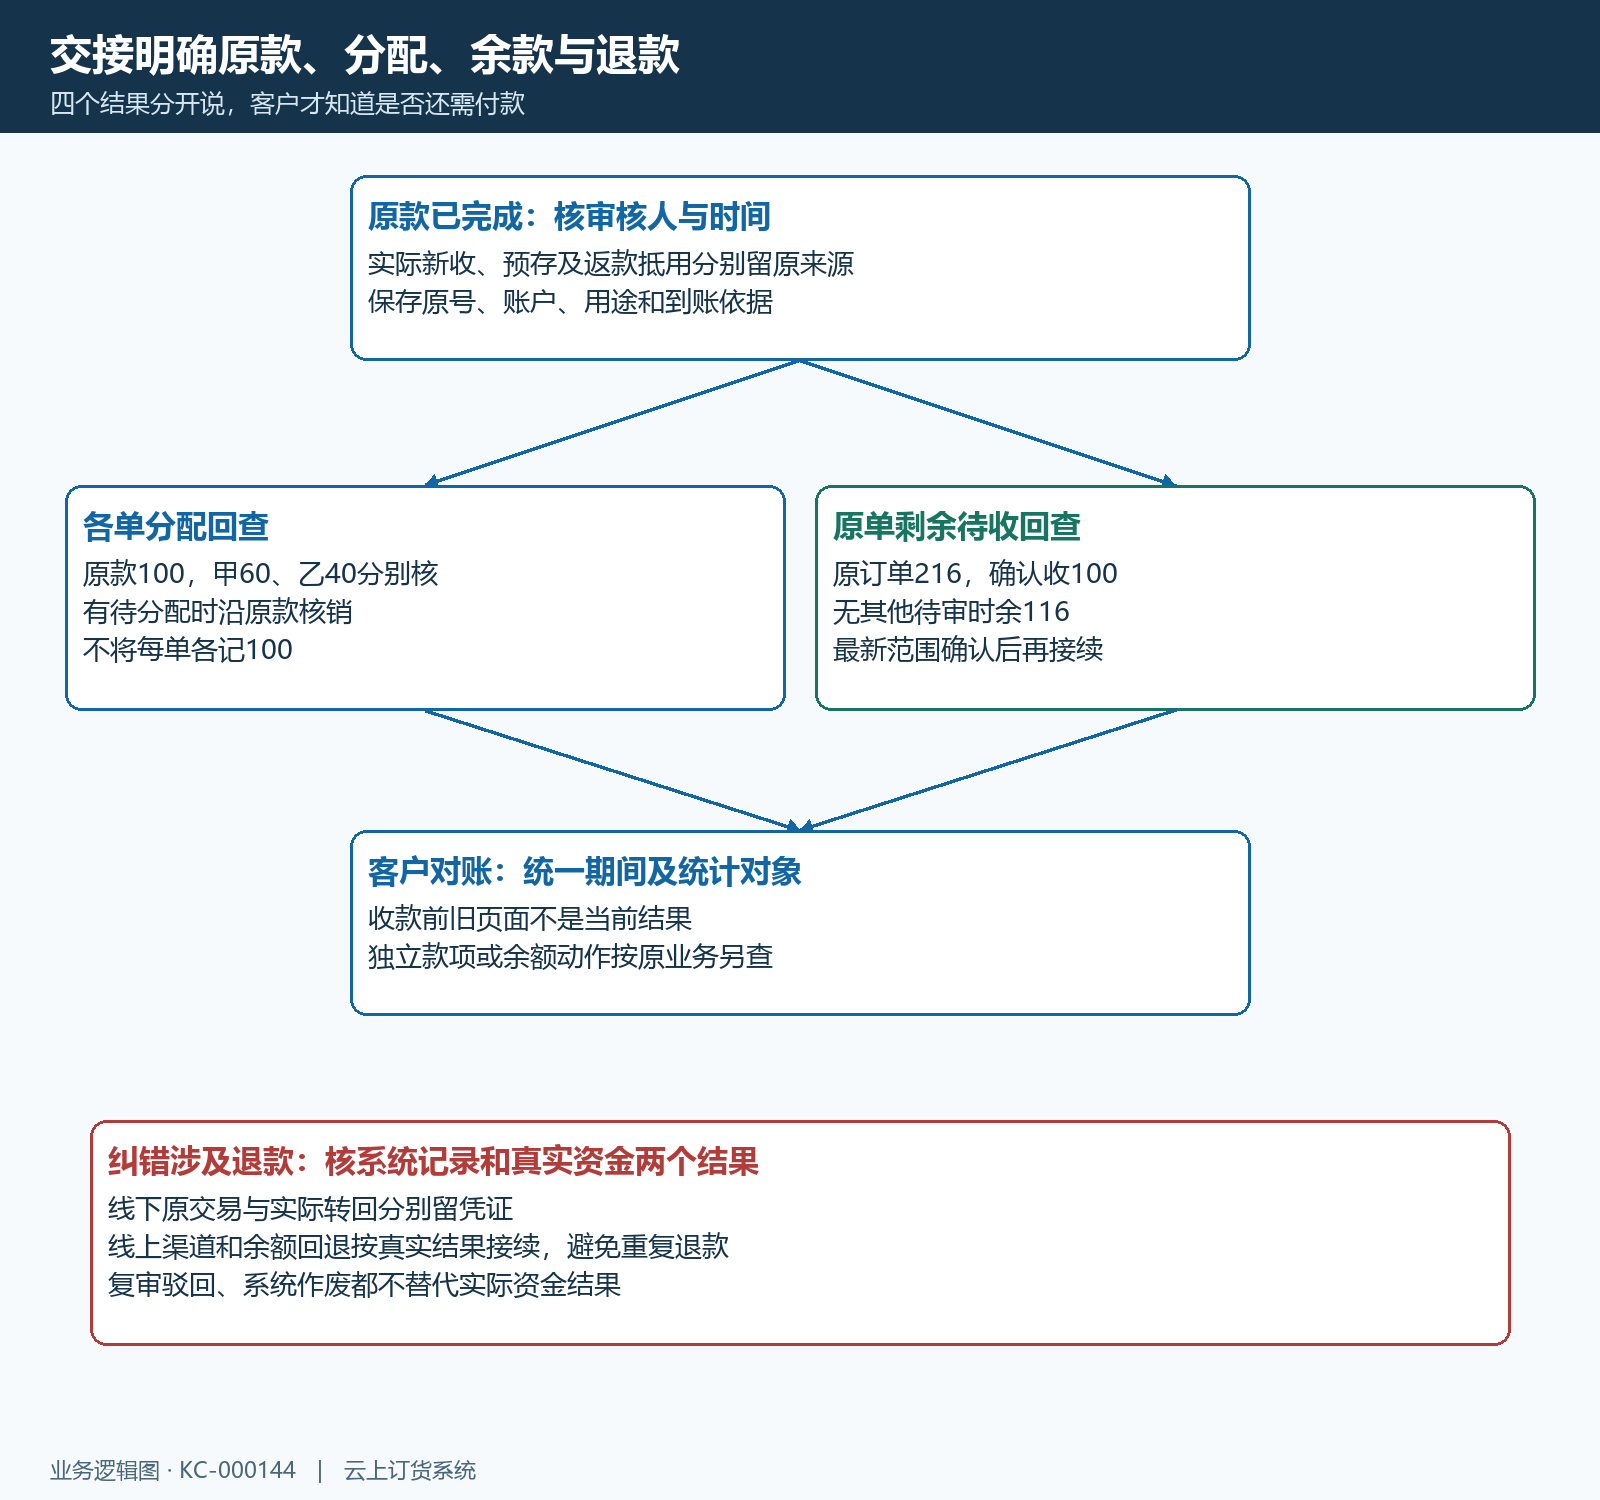
图9:收款已完成、订单已分配、剩余待收与真实退款分别交接;同一原款继续追踪,避免审核与退款结果混用。
下一步学习
本篇完成后可继续学习:KC-000077、KC-000413、KC-000149、SC-000167。按上线学习路线顺序推进,遇到对应问题再回查。