业务员现场收款:账户、收款码与凭证登记|云上订货系统
云上订货 · 更新于 2026-10-08
现场收款要同时回答三个问题:钱由谁实际支付、进入本店哪个账户、抵扣哪位往来客户的哪些原订单。业务员负责核用途、登记原交易和交接凭证,财务负责按到账依据核账;一张付款截图、一个保存提示或一笔客户汇总欠款,都不能单独证明本次原订单已经结清。下面沿同一笔分次付款,把手机现场办理与PC复核接起来。
先确认客户和本次收款用途
从本店管理端定位对应往来客户和原订单,核门店名称、订单号、当前金额及处理状态。总部代门店转账时,实际付款方可能是总部,账款仍须按确认的往来客户和原单归属处理;不能因付款人名称相同,就把同名门店的两张订单互换。现场先确认客户说的是付当前货款、结几笔旧账,还是预付以后采购的钱。
原单收款和客户批量收款是两个范围。原单入口围绕一张订单办理;客户批量入口列出本客户多张可收订单,需要检查每行分配。手机原单“添加收款”还受权限、订单状态和当前待收条件限制,没有入口先核实际原因,不另造订单绕过。客户批量页同时展示客户欠款与收款待审核,待审金额已经有人申报,不能再当成无人处理的欠款收一遍。
举例,原订单应收216,已确认100,没有待审核款项时,剩余待收116;如果另有40尚待审核,新的可收范围要结合这40回读原记录,不能仍凭旧页面收116。改价、包装押金和同事同期收款都可能影响结果。把原单金额、已收、待审、待收写清,再确定本次实际金额,减少客户付过却又被催同一笔钱的争议。
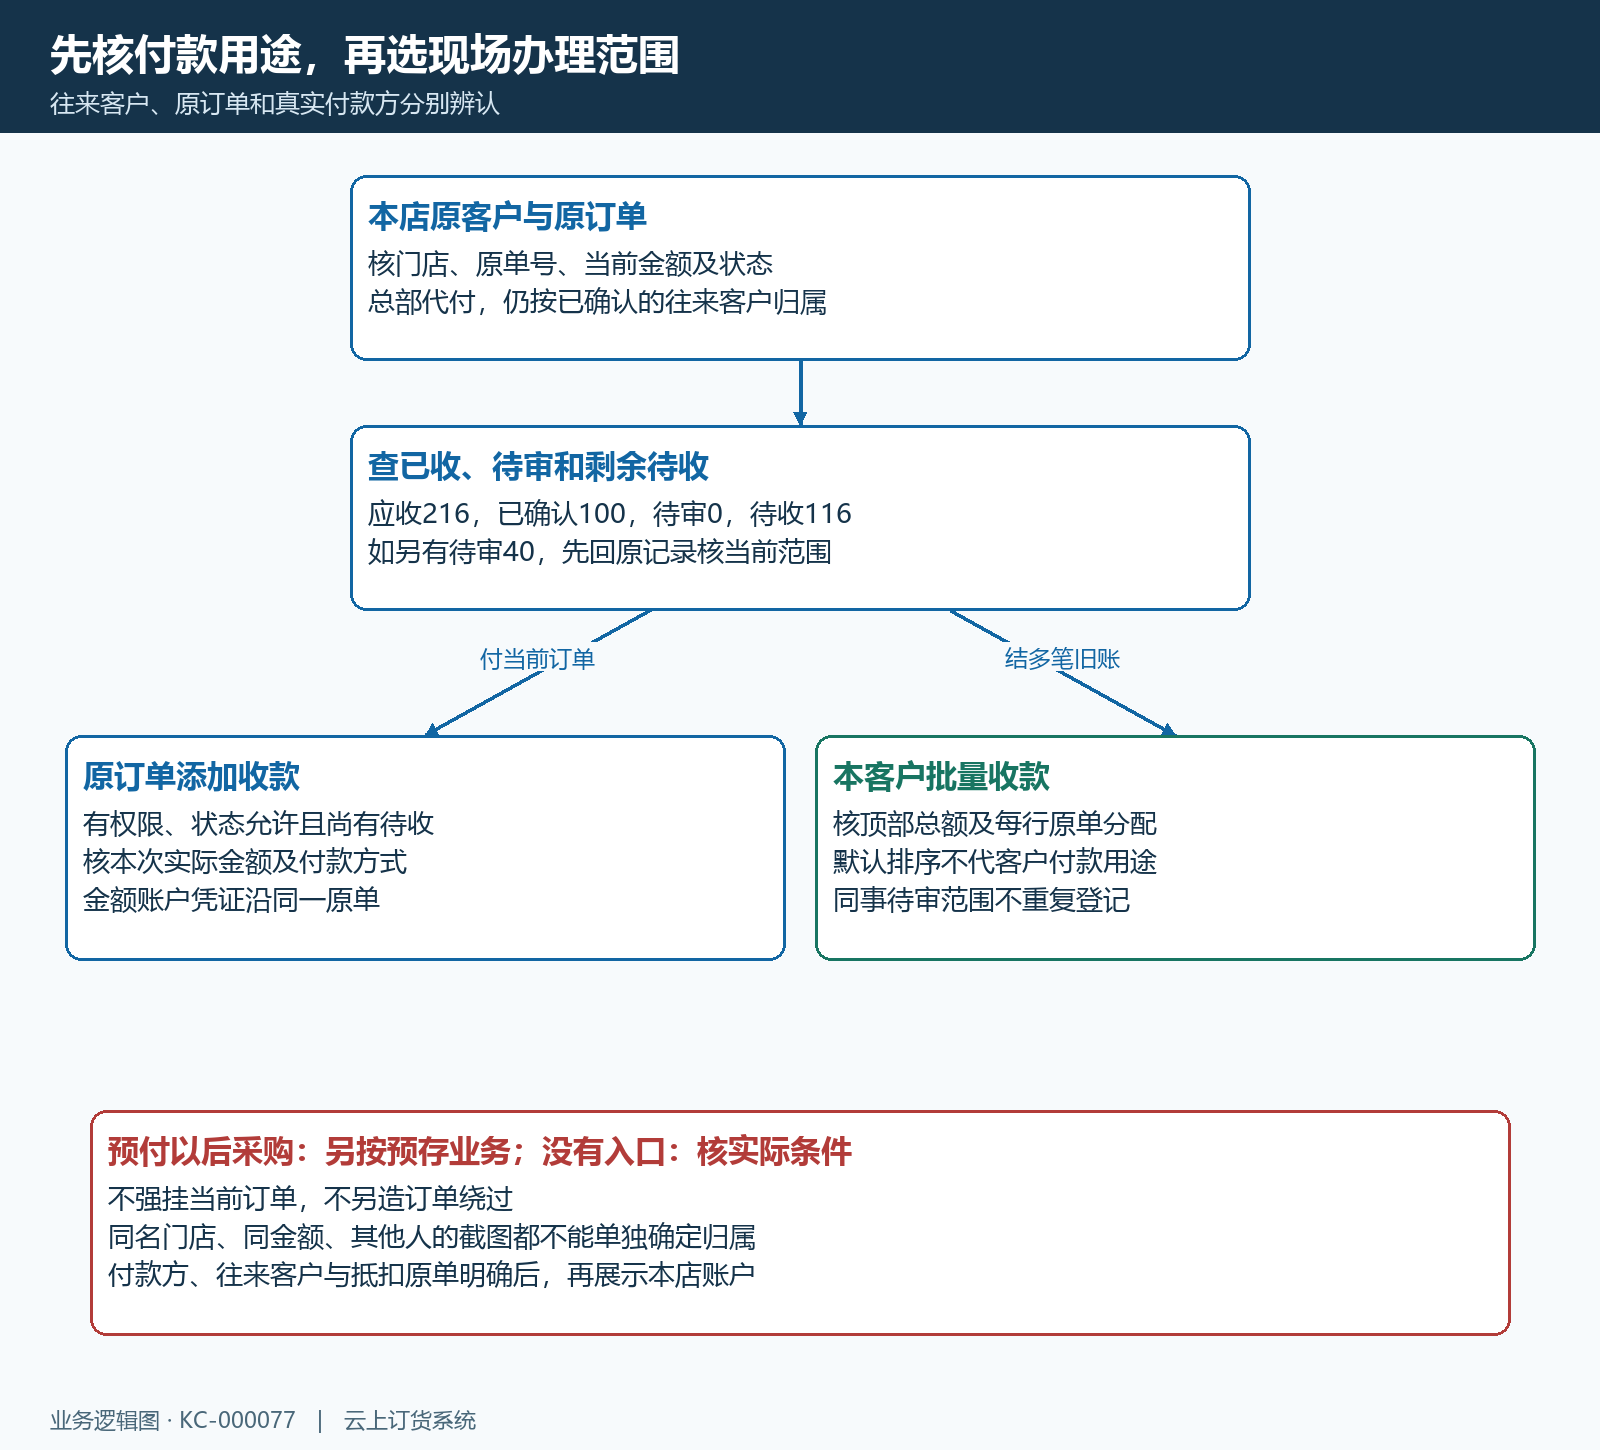
图1:先定位往来客户及原单,再按单笔或批量范围办理;待审款项先查原记录,预付用途另行处理。
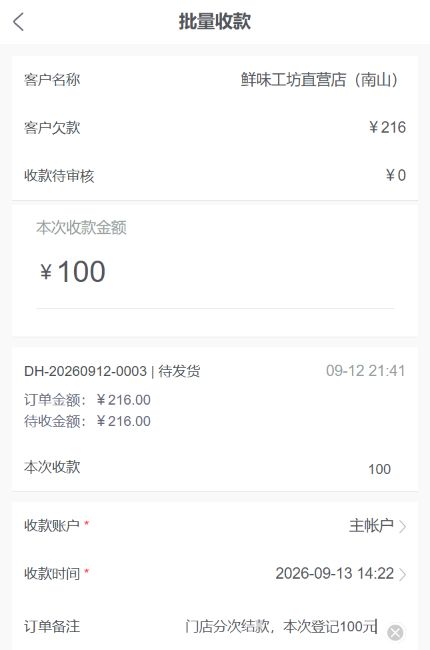
图2:历史手机批量收款字段参考:客户欠款216、待审核0,本次100分配给一张原单,账户与时间另列。这里是提交前资料,不是到账证明。
使用企业指定账户或原订单收款码
线下收款选择本店已启用的收款账户,核账户名称、实际收款方和本次用途。默认出现的账户只是候选值,不能代客户确认;企业有多个门店或资金账户时,现场与财务应使用同一实际账户,不把“主账户”三个字当作任何企业都相同的银行信息。没有适用账户,先请有权人员核配置和权限,不能临时以无关个人账户替代。
原订单收款码与普通静态收款码也要区分。管理端部分线上方式依赖本店开通、当前权限和原订单条件,实际可用才展示给客户。原单码页面的本次金额、收款方与原业务相连,展示后核这三者,不能拿昨日保存的码让另一客户付款,也不能因曾使用过某渠道就认定当前门店已开通该渠道。没有实际入口时按本店现有方式办理。
客户支付后,核真实交易金额、收款方和交易结果,再查本系统原款项。扫码返回不代表每张订单都已分配完成;线下转账截图也可能是待处理提示、他店账户或另一笔款,需财务核实际到账。页面超时但客户已扣款时,保留原交易线索与原单号查结果,不能要求客户换码再付同额。
登记真实金额并逐单核对分配
订单收款填写本次实际范围。线下新收、客户预存款抵用和返款抵用性质不同:客户账户中已有的40用于抵款,不是客户现场又转来40。若本次实际收现金60、另抵用余额40,原单处理100,现金账户只核60的真实新收。按实际入口允许的组合办理,并分别查余额扣款和新收凭证,不能每项都登记100。
客户批量收款更容易出现“总额正确,订单归属错误”。手机批量页会按订单提交时间排序分配;调整总额后逐行金额也可能重算。客户明确要求付乙单,默认先填旧的甲单并不代表用途已经正确。修改各行后再核合计,不能只看顶部100就保存。每行金额须在对应原单待收范围内,切换客户、刷新列表或同事新增收款后,再次核对所选范围。
例如本次新收100,要给甲单60、乙单40,两行合计100,账户到账也是100;不能给甲乙各填100,也不能把未选丙单算进去。当前入口不支持明确指定的分配时,先交财务确认合适的收款核销路径,不能改商品价格模拟抵款。预付且没有当前应收归属的款,按预存业务办理,不为保存成功把它强挂到一张订单。
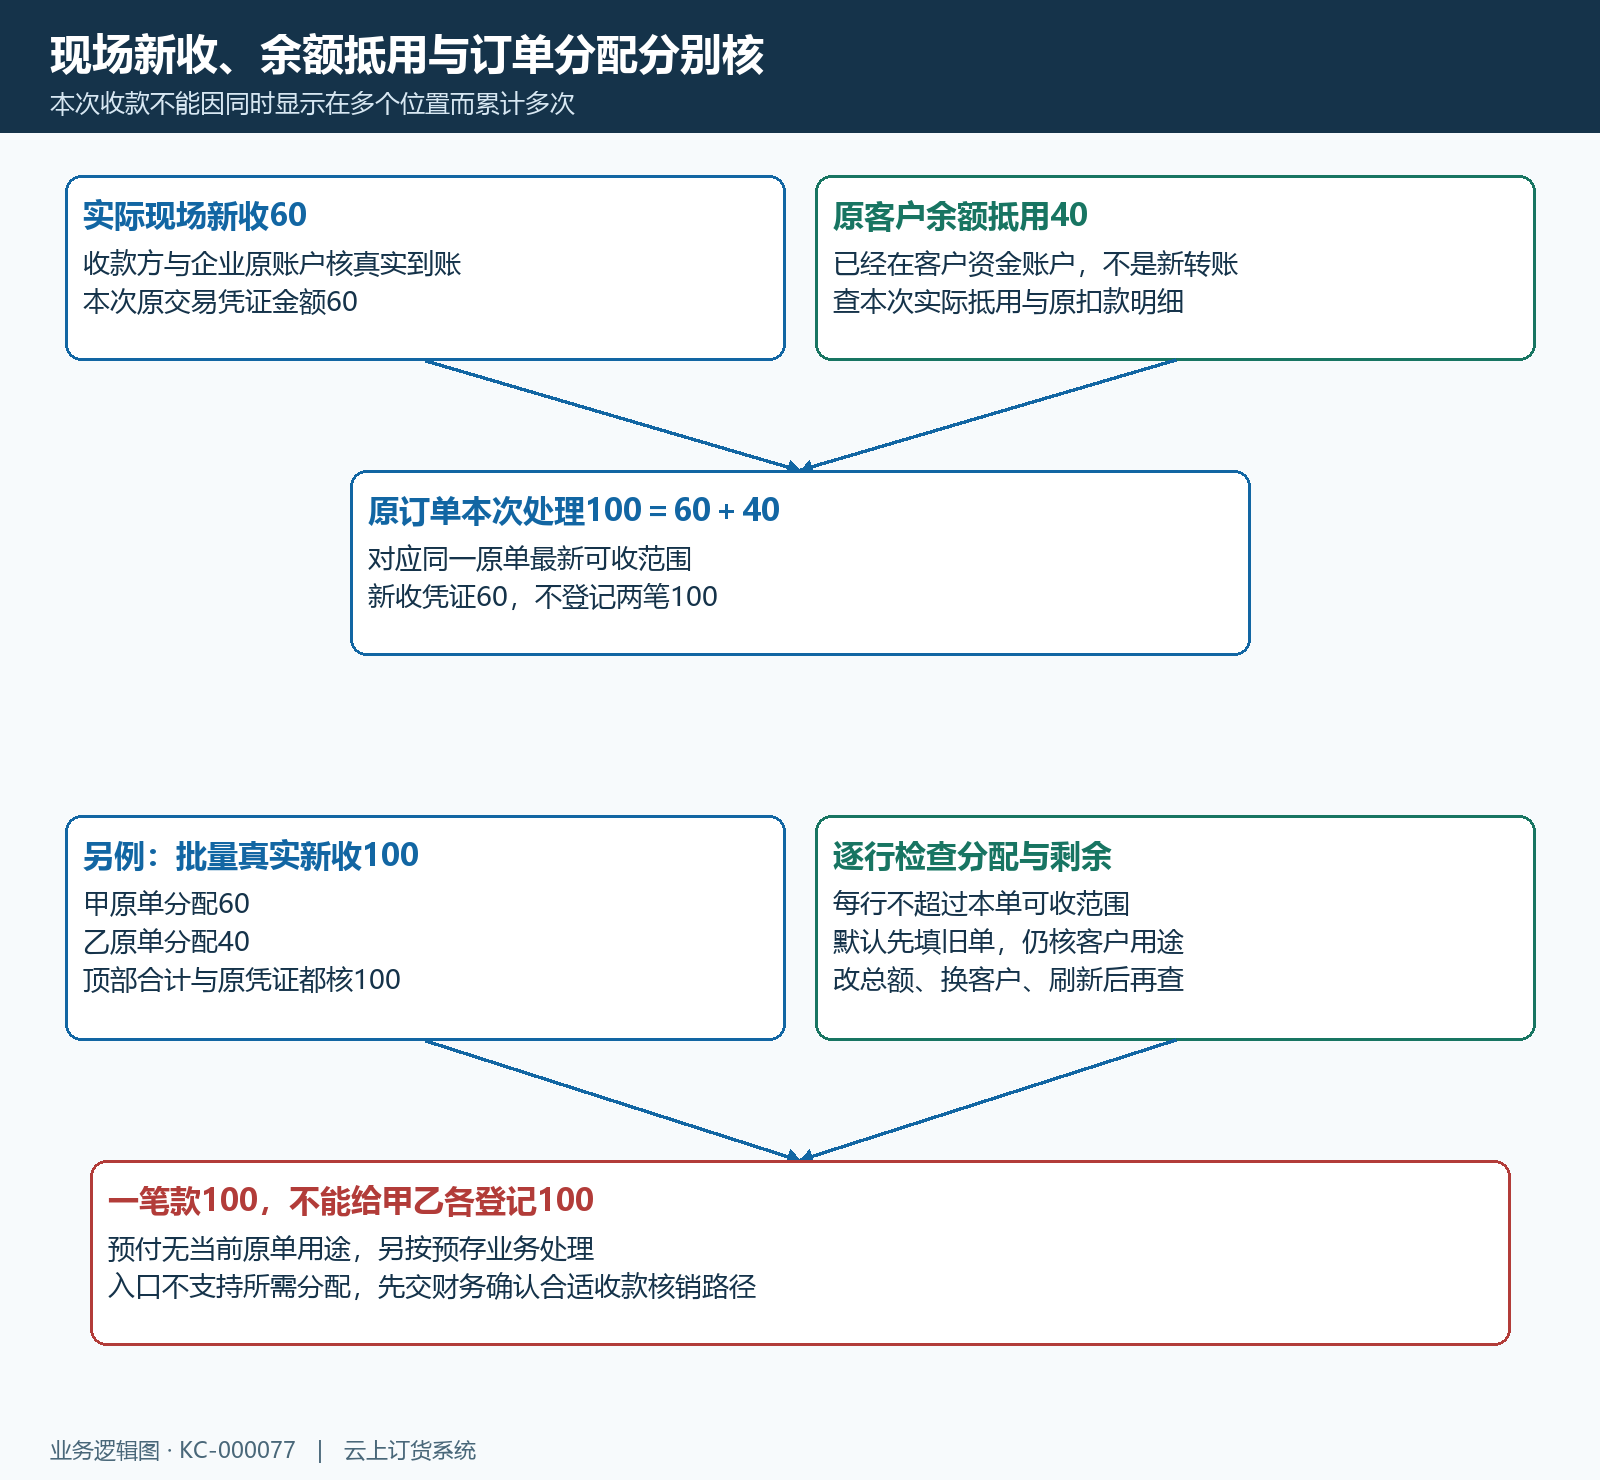
图3:新收与余额抵用分别核来源;批量100分成甲60、乙40,只能合计一次,逐行分配不能超过原单可收范围。
收款账户、收款时间、备注和附件围绕同一实际交易填写。收款时间与提交时间可能不同,不能为了当天报表好看把旧款改成今天;备注写能帮助辨认的用途,不用“收到”两个字代原单关联。手机订单入口备注提示最多30字符,其他入口字段要求可能不同,不沿用统一250字假设。附件按当前入口格式、数量和必填标记补齐,图片看得见金额也要辨认交易对象与用途。
PC客户批量流程有线下新收时,还校验收款人,不能把登录制单人当成已经自动补齐的现场收款人;纯余额抵用则应核对应的实际分项,不照线下新收补一笔虚构金额。手机批量入口附件最多4张,与PC订单收款入口的附件配置不同,不能直接套用其他页面的上限。操作中提示原单已变化,先刷新待收及原款项,再核本次分配,不用旧的可收数反复确认。
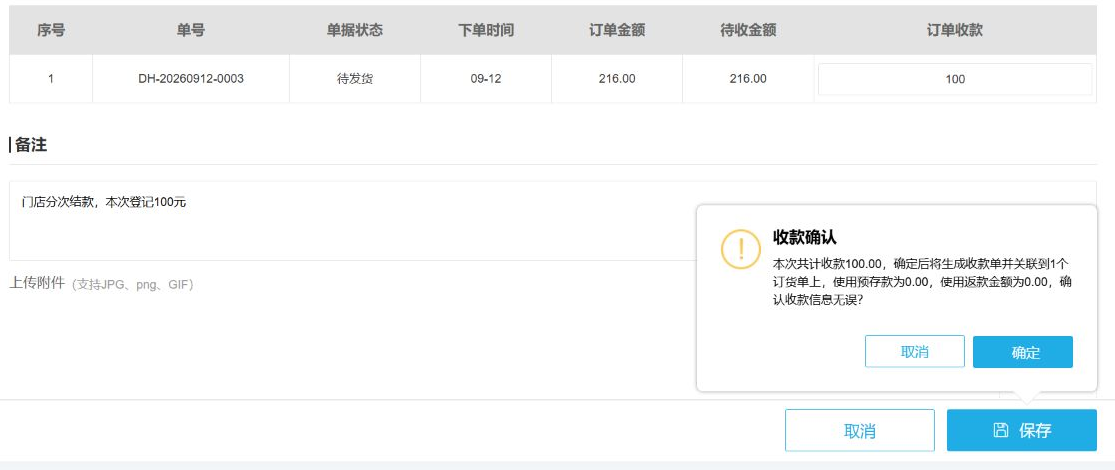
图4:历史PC确认框显示本次100关联一张订货单,预存及返款抵用均为0。保存前应核金额组成、关联单数与每行范围,确认框本身不代审核到账。
提交后按原收款号交接财务审核
提交成功后先保存原收款单号,并核客户、金额、账户、原订单及单据状态。历史手机结果页同时显示“添加成功”和“待审核”,说明记录已经建立,尚不能据此向客户承诺账已结清。业务员把原交易依据、用途和收款号交给审核人员,财务在同一原记录上核账,双方不能为同一张凭证各创建一张收款单。
企业启用制单审核分离时,制单人不能直接审核自己的记录;有审核权限也要遵守该设置。收款流水号按本店实际要求补,真实流水与原到账依据一致;PC审核启用流水号校验时遇重复,先查已有收款及关联用途,不改一个尾号绕过提示。没有某项设置时不虚构必填字段,出现必填、权限或状态提示时保留原记录交有权人员处理。
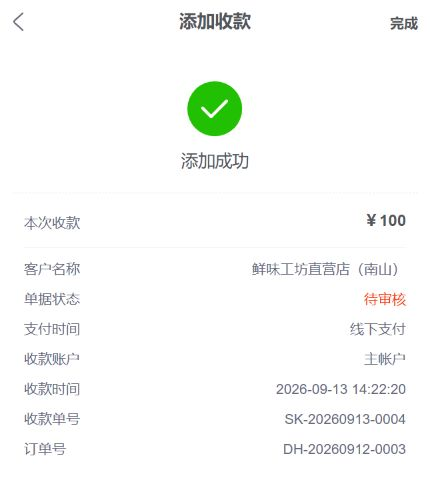
图5:历史原收款100的添加结果仍为待审核,原收款号与订单号可用于交接;绿色成功提示不代银行到账或财务确认。
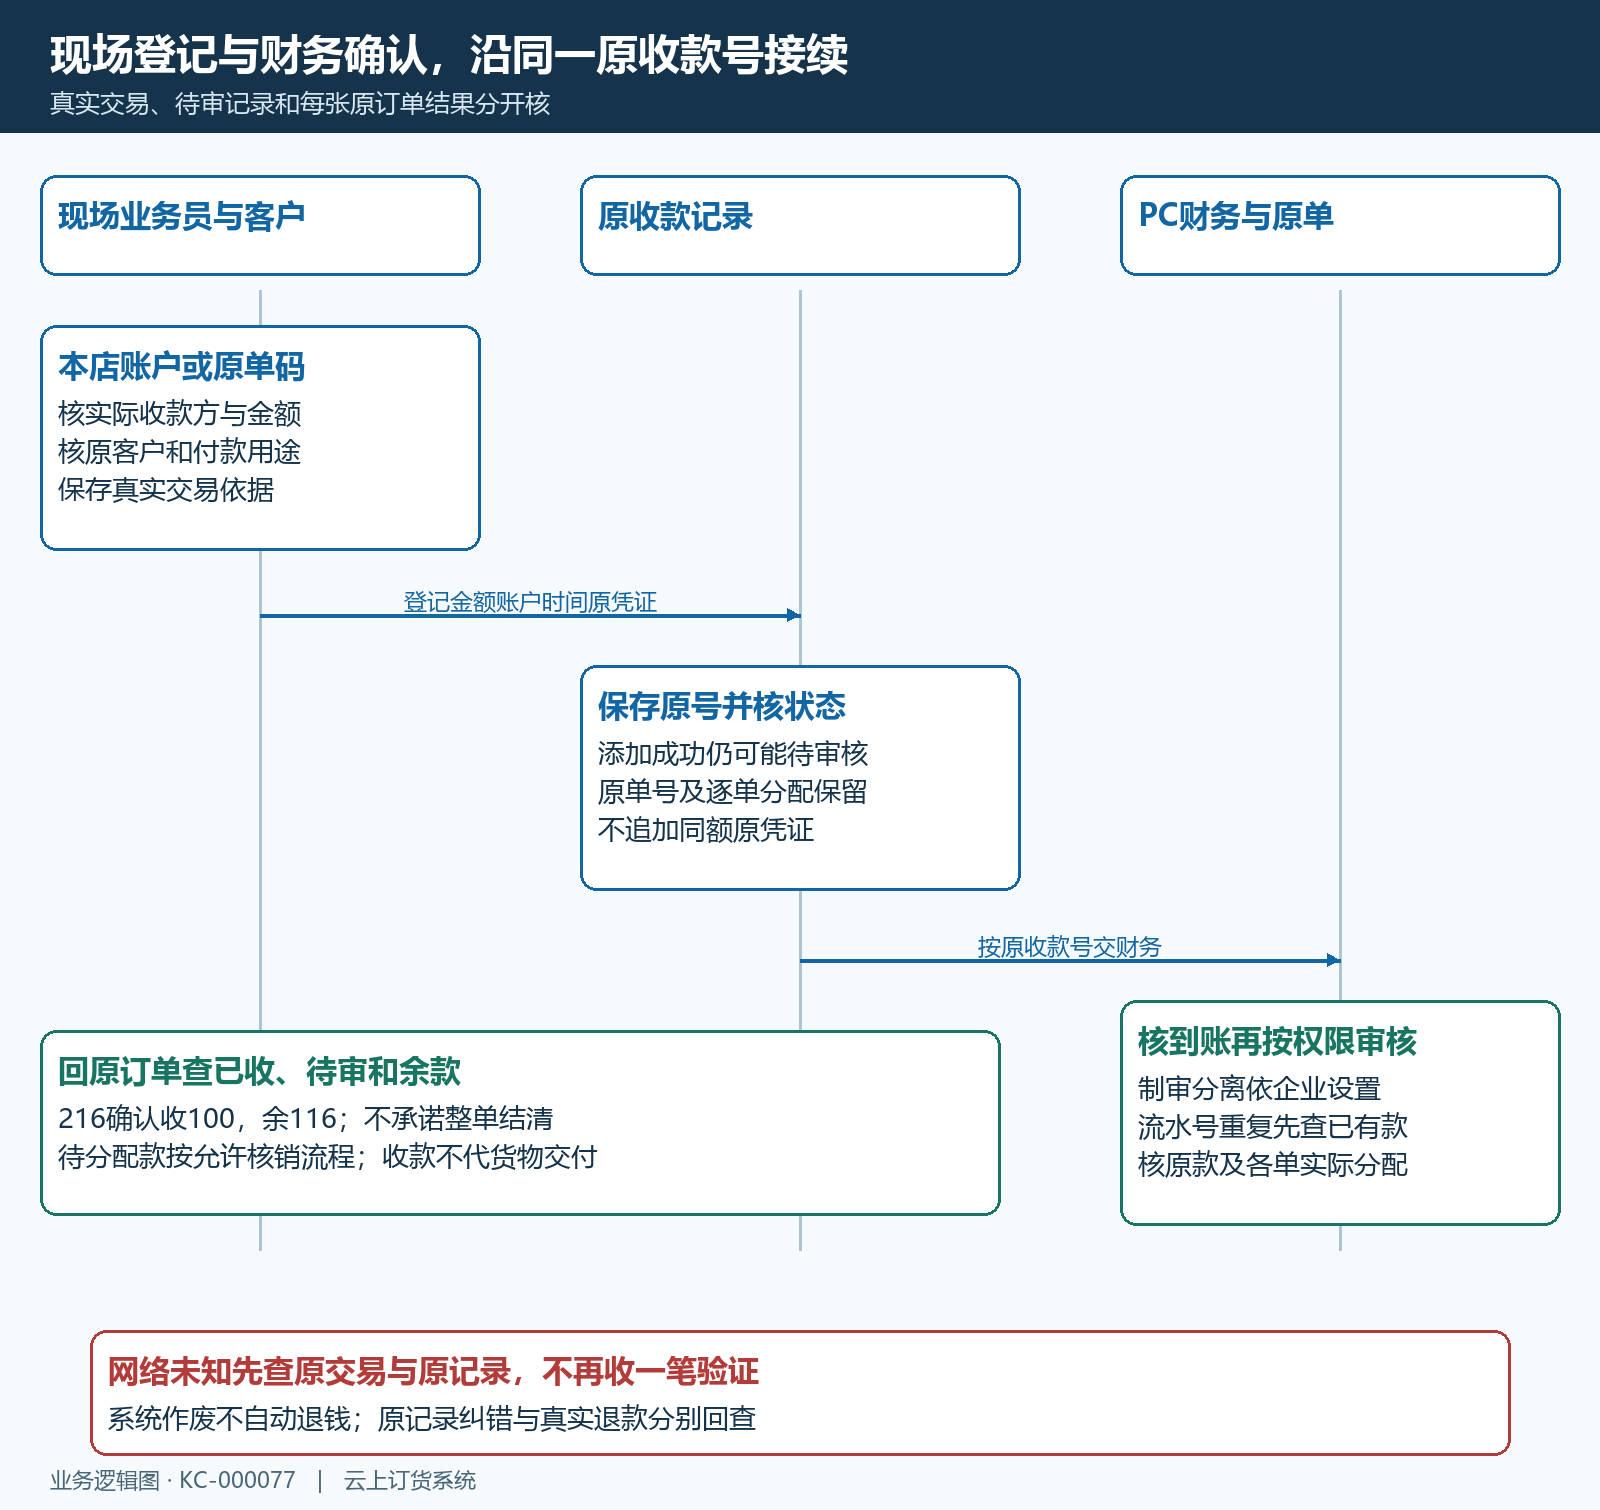
图6:现场真实收款、原记录提交、财务核账和原单回查分别完成;结果未知保持原交易核查,不追加同额记录。
完成后回查原单已收待审与余款
PC“资金—收款单”按原收款号或原业务线索查记录,结合日期、账户和单据状态筛选。查不到先核日期范围和当前权限,不直接判定没有收款;找到记录也要核付款方、金额、账户、源单和审核信息。仅同金额不够,客户可能同日多笔付款,原收款号和真实交易线索一起查才不会串账。
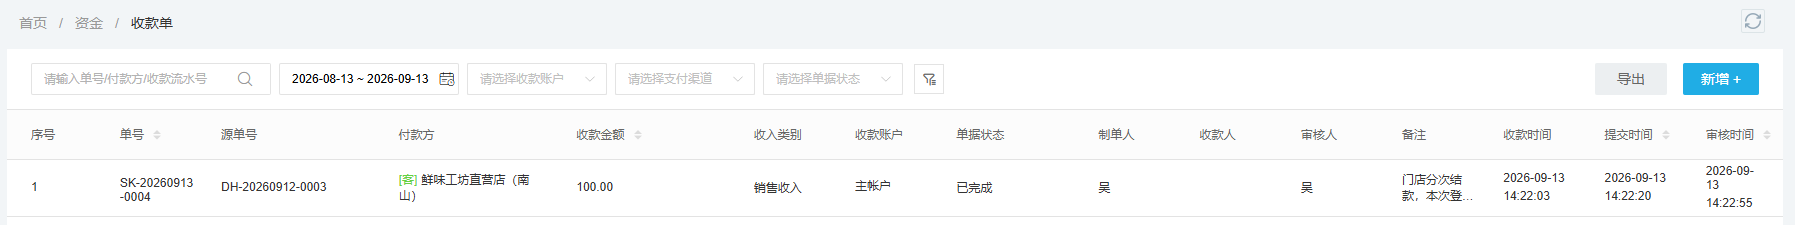
图7:历史PC列表中原100元收款显示已完成,可核源单、付款方、账户及收款提交审核时间;本次现场收款仍须按原号核到账与原单分配。
审核后回每张原订单查已收、待审和待收。历史例216确认收100,下一次待收116;完成一张100收款,并不意味着216整单结清。批量收款还要核各单实际核销范围,有待分配余款的收款记录按允许的核销流程处理,不默认所有订单自动结清。收款完成也不证明货已交客户,交货、退货和退款分别回对应业务核。
例如实际到账200,却只分配原订单116,剩余84的用途需要明确。财务先核原收款记录是否存在待分配金额,再按本店允许的核销或预存路径接续;不能把客户又一张84的欠款订单自动当成既定用途,也不能为了两端余额一致把200凭证拆成两次真实转账。分配与到账分别留依据,下一位接手人员才能查清原款没有丢失或重复。
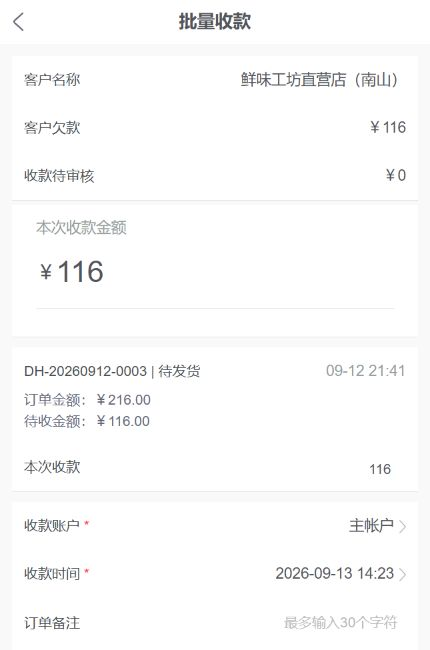
图8:历史原单金额仍216、待收变成116,说明只完成了100的部分收款;下一次填写116前仍需刷新原单并查同期款项。
错客户错金额与网络未知先查原记录
提交后网络断开,先按原客户、原收款时间、金额和源单查有无已有记录。已建立待审款项就交原号接续,不再申报;未找到且状态仍不清时交后台核查,不能让客户再付钱来验证系统。只有确认原动作没有生效,才在最新可收范围内重新登记,并保持同一真实交易的线索。
归属或金额错误,先停止新登记,按原记录状态及权限由财务处理。草稿能否修改、待审能否审核、已完成能否核销或作废,各有条件,不能把任何记录都说成可直接改。已有核销或后续关联时先核影响范围,不能改客户资料或备注掩盖错误。线上收款记录作废不会自动退钱,真实退款还须查原支付渠道与实际退回结果;账务纠错与银行资金移动要分别留依据。
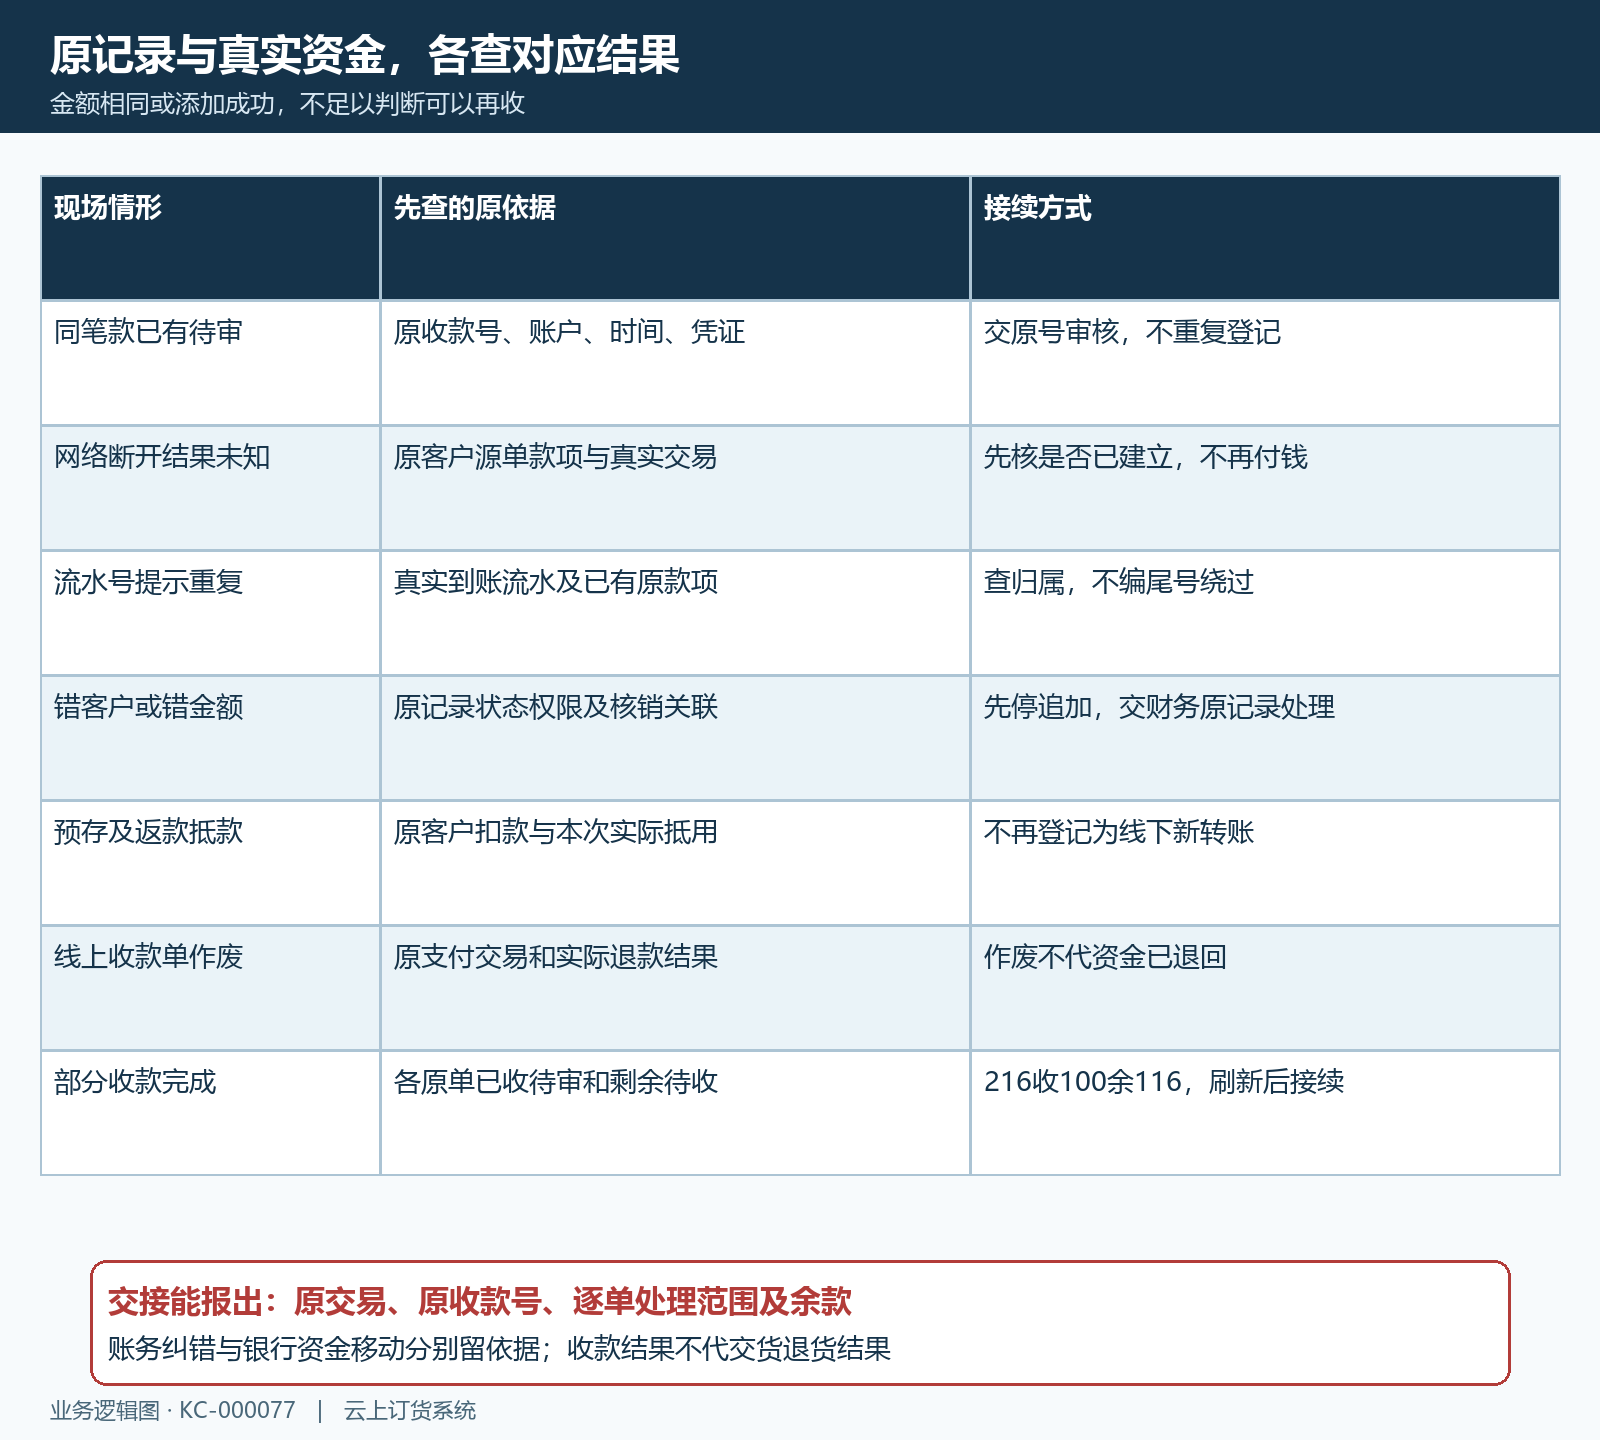
图9:重复、待审、错账、余额抵款与线上作废分别查原依据,不能通过新收一笔或修改备注消除差异。
现场交接结束时,业务员应能报出本次真实交易、对应原收款号、每张订单处理范围及余款;财务能沿这些线索复核。客户下一次来付款时从最新原单余量继续,避免把上次已付、待审和本次新收混在一起。
下一步学习
本篇完成后可继续学习:KC-000143、KC-000144、KC-000413、SC-000168。按上线学习路线顺序推进,遇到对应问题再回查。