采购发票登记:供应商来票与采购业务核对|云上订货系统
云上订货 · 更新于 2026-10-08
采购来票先沿原供应商与采购业务核金额和归属,再分别核收票记录的审核保管、全量票面明细及发票进销存。业务收票、票据库存、实体入库和实际付款各有依据,不能凭其中一个完成标签推定全部结束。
先分供应商收票与全量发票,找到同一原业务
PC管理端进入“资金→供应商收票”,按供应商、采购单号、确认日期和收票状态查本次业务。图一保留历史采购筛选与原单字段,原画面是空列表,只展示查找方式,不能证明某张票已收齐。找到真实原采购单后,核供货供应商、金额币种、是否需要发票、相关付款和已有收票,再确定本次来票对应范围。
“设置→采购设置”的供应商发票管理模式分简单模式与催收票流程管理模式。简单模式有采购信息和收票记录,催收模式还通过催收票记录承接需求;相同“采购信息”名称在不同模式下列表来源有区别。先核企业采用哪种模式,不把采购催收单误称客户开票申请,也不拿客户开票的审核开关解释供应商收票状态。
供应商收票记录沿原采购或催收业务核收票金额与进度;“资金→全量发票记录”的供应商发票记录票面双方、商品明细及发票进销存。两套原记录承担不同结果,录好全量票面并不自动证明采购业务待收票已消除。财务需要分别保留业务收票原号与全量来票原号,用真实票面和对应业务范围对照。
多张采购、部分收货、采购退货或合并来票先列清原单,避免只按供应商名字录一个总额后找不到分配依据。日期筛选也要说明查采购业务确认日期还是来票记录开票日期,不用付款日期代全部入口。当前部署模式、员工菜单与同数据结果需要核对,查不到时先核原状态和查询范围,不重新下同样采购单补入口。
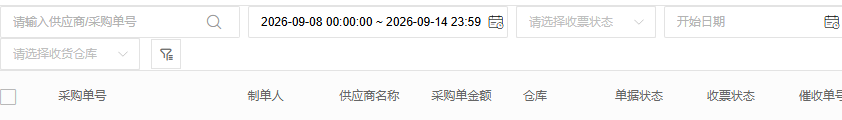
图1:历史供应商收票采购筛选与原单字段参考。历史PC字段参考,示例不代当前同数据结果。
供应商开票单位与本企业采购方,按真实票面核
来票登记先区分供货供应商、票面销售方单位和本企业采购方。供应商单位主档记录名称、识别号、票种及银行地址等资料;图二显示历史单位票种、名称与识别号关键区。主档保存不证明识别号真实、唯一或已税务认证,采购联系人和银行账户名字也不能自动替代票面销售方。
新增全量记录初始类型可能是客户发票,要先改选“供应商发票”,再选择供应商销售方单位及本企业采购方主体。选择销售方单位会带出供应商归属与名称识别号,票种仍单独核,不能承诺主档的票种自动锁定本次普票或专票。双方识别号、单位名称、实际票号和日期按同一原票确认,不能把采购方销售方填写反。
有效且同企业的供应商单位可在旧发票查询中提供当前名称与识别号;主档修改后显示变化不一定等于直接重写原票保存字段。单位失效或找不到时还可能回退原保存资料。核旧票差异应同时查看原关联、现有效主档与保存的双方资料,不能只看当前显示名字就判断当时原票被改了。
已完成供应商全量来票可按有权限的专用“审核后编辑”更正销售方相关资料,并留原到新销售方日志;它不开放整张票的金额、数量或类型任意修改。主档维护、单笔业务更正与真实票据更正分别处理,当前岗位入口及结果仍须核原号。不要为改一张来票抬头删掉原记录或把其他供应商单位拿来代填。
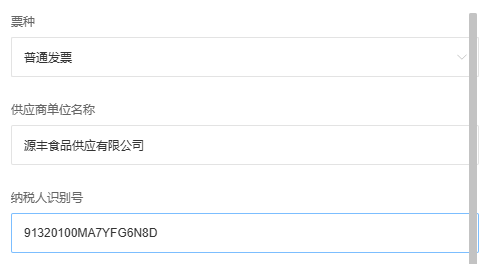
图2:历史供应商单位票种名称识别号关键区参考。历史PC单位字段参考,示例不代当前同数据结果。
登记实际收票金额,普通与直送限制分别核
在原采购业务“添加发票”填收票资料。普通新增表单要求开票日期、正开票金额、发票号码及附件,金额按两位小数输入,发票号最多五十字符,备注最多二百二十五字符,内容明细最多一千字符;附件控件接受图片和PDF、最多十个。必填范围以具体表单为准,不把供应商单位主档的宽松字段当来票表单也可留空。
页面带出原供应商、采购单与待收金额,新金额要与真实票面及本次业务核,不能把整张票总额当每张关联采购各收一遍。普通单、批量单与催收单的原分配分别查;批量收票按相应原采购范围分配,不因为总额能保存就证明所有采购都分配正确。税率与税费依原单条件显示或允许修改,变化后还要核原采购税费,不能称登记永不影响原业务资料。
图三区分普通与直送:普通收票不能保证每次保存都自动拦住超过待收的金额,不能由旧金额提示推定所有新增均有相同上限保护。采购一千、已登记六百再收五百时,先查实际票据和原分配,超额差异不能靠系统采购进度封顶为一千掩盖,也不能承诺一律不能保存。
直送原采购在锁定后重新核当前可收票金额,催收关联同时有普通和直送采购需分开;直送原关联不支持随意改绑。别人已先录票或原金额变化时,旧弹窗金额不能代当前上限,先刷新并追原记录。保存无反馈先取原采购和新增收票记录结果,不重复录相同号码和金额来确认系统有没有收到。
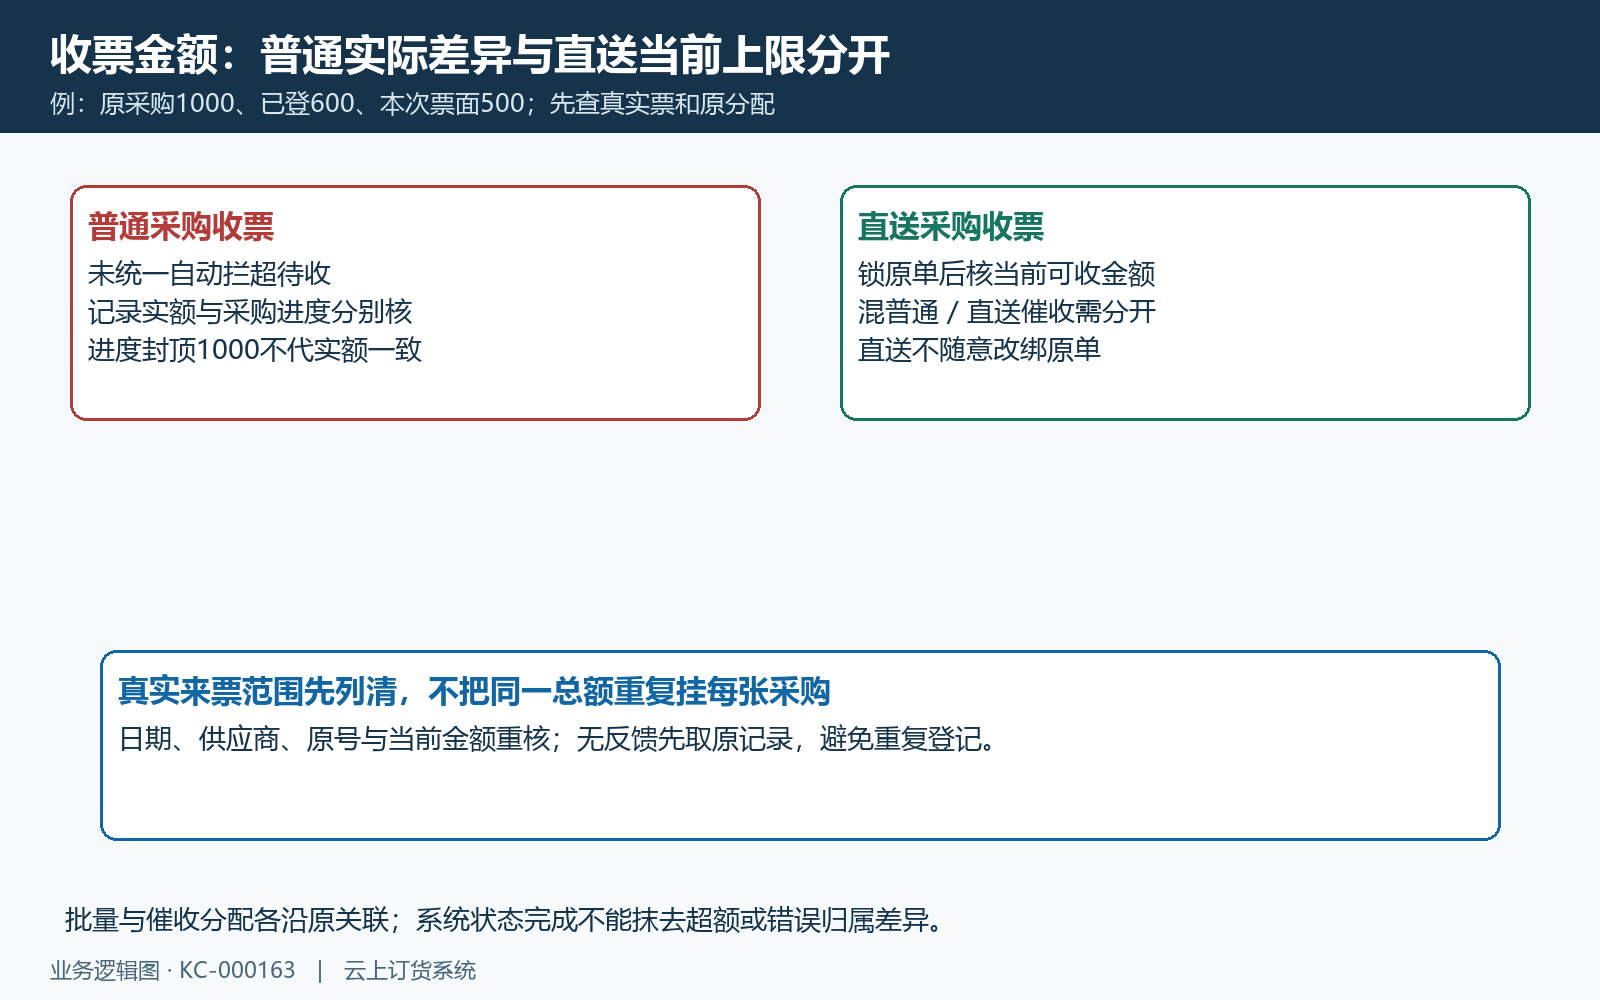
图3:普通采购实际收票与直送当前上限分支核对。金额边界示意,实际结果按原票原单核对。
待审核、待保管与已保管,和采购收票进度分开
供应商收票记录新增进入待审核,审核后进入待保管,保管处理后到已保管。图四展示这一条记录的原状态与操作人时间;审核不是一步就把纸质票据交接完,也不能用供应商已经发出快递当本企业已保管。采购单的待开票、部分开票、已完成是业务金额进度,和记录待审核、待保管、已保管不是同一套含义。
具有收票审核权限的员工在待审核记录核开票日期、号码、实际金额和附件后处理。审核保存日期、票号和附件及人员时间;缺人员或时间会拒绝,原状态不是待审核会提示刷新。审核中的“核金额”是核对已保存金额;这一步保存审核资料和状态,不自动改收票金额或重新分配多张采购。金额需更正时先核原记录允许的编辑入口,更正后分别查主票、每张采购关联金额和原催收累计,不能用审核通过代替金额同步。保管由相应岗位针对待保管记录处理,原状态变化或已保管不能重复在旧窗口确认。按钮是否可见和完整后台授权仍按当前企业岗位核。
催收单已收金额在相关收票记录保存后累计,达到需求金额可使催收业务进度完成;它不等待所有记录都完成保管才计算。因此催收需求一千、已保存收票一千,但原记录仍待审核时,不能向采购承诺票据审核保管都结束。相关付款记录的收票标记也不是资金重新支付,付款凭据和资金结果仍另查。
保管要说明真实原件、电子文件与责任人交接位置。系统记录保管人和时间提供追踪,不自动完成柜档整理或文件完整验真。验收回同一收票记录查看当前状态、三岗位人员时间及实际附件,再核原采购或催收金额进度;只截“已完成”一个标签会混掉仍需审核的票据。
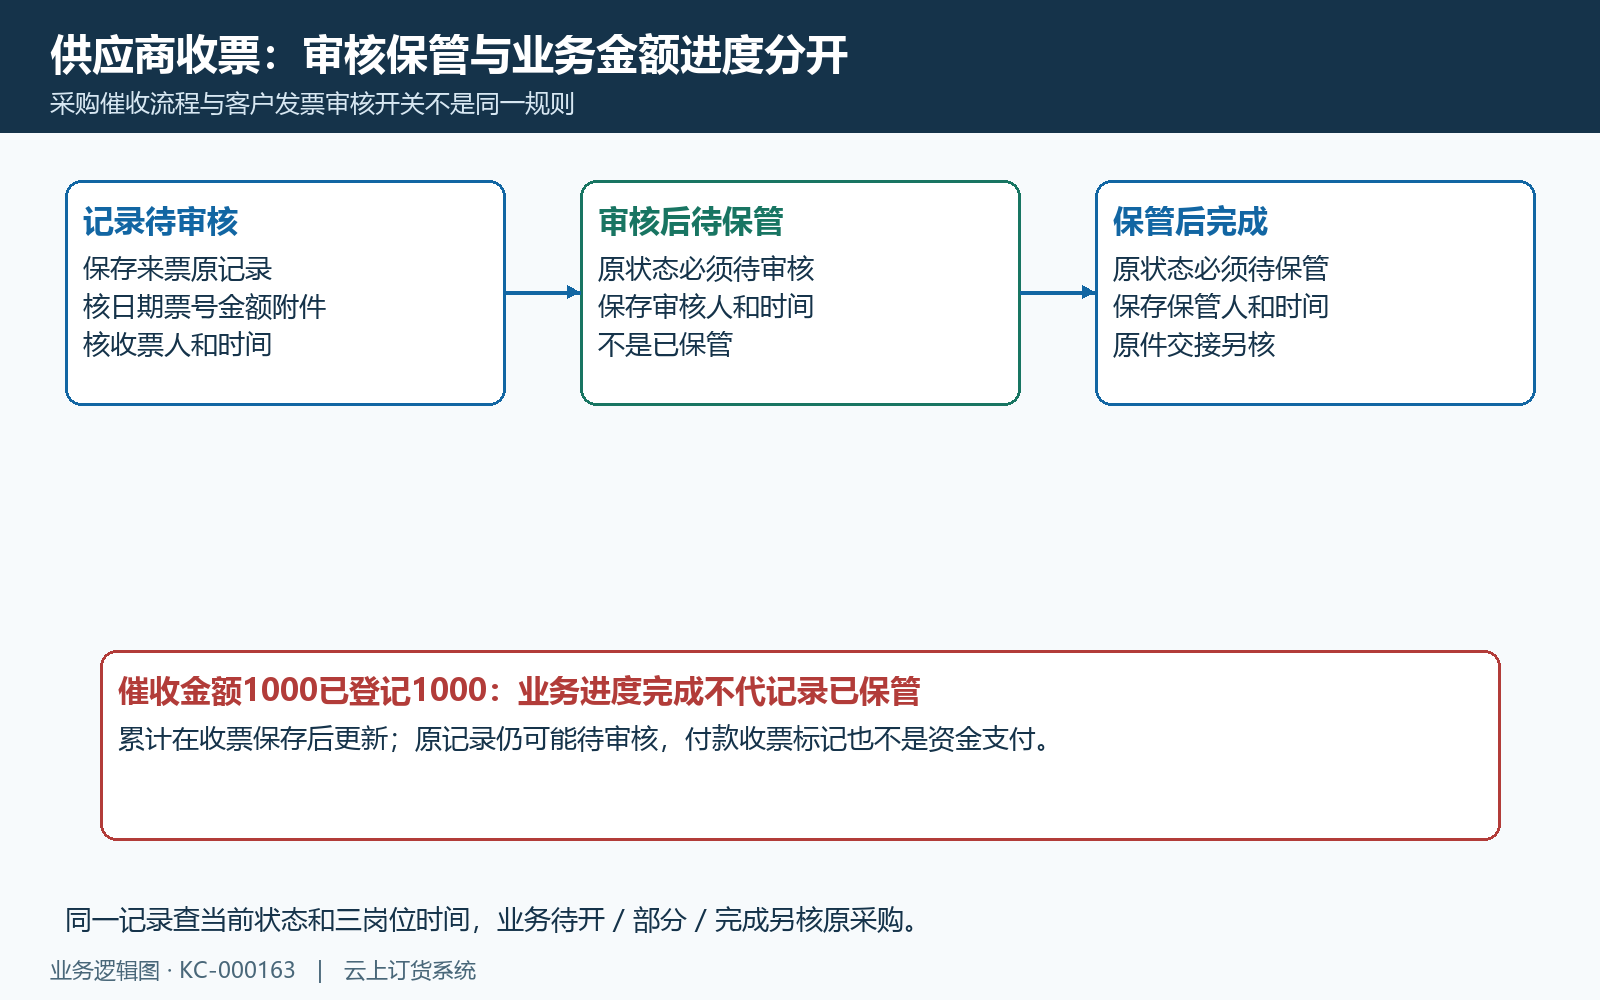
图4:采购收票记录审核保管与原业务进度核对。记录状态示意,实际结果按原票原单核对。
全量来票按模板导入,规格映射不能跳过
使用全量发票登记供应商来票时,选择正确双方、票种后下载当前“发票商品清单模板”。保留“发票商品”工作表,以及发票商品名称、发票规格名称、单位、数量、单价(含税)、小计、税率或征收率、税额的原列顺序。解析失败或没有目标工作表会提示文件不正确,不能改工作表名字后继续当模板导入成功。
数量、小计、税率和税额填纯数字,与票面逐行对应,不附“件”“元”或百分号文本。零税率和税额可以是原票真实数值,不能随意留空来模拟零。供应商导入按数量、小计与税额重算含税单价,模板中的单价列不能替代这些数值复核;数量为零时不能靠单价值猜原小计。字段精度还应按实际页面限制核。
图五保留历史来票明细:普通票商品一百件、小计三千五百八十元、税率与税额为零,含税单价三十五点八元,价税合计三千五百八十。这个零税额示例只是原记录,不表示所有商品适用同样税率或系统会替企业作税务判断。复核小计加税额的合计,而不是把含税单价再加一次税费。
导入票面商品后,为每行对应系统商品规格,保存原名称、规格、单位、数量和金额的关系。前端提交前可能出现未匹配商品的继续确认,但后台审核完成仍检查规格缺失并拒绝;不能教客户确认这个提示就可绕过映射。重复键明细可能合并数量、小计和税额,保存后回原清单核实际行数与合计,不仅比较导入行数。
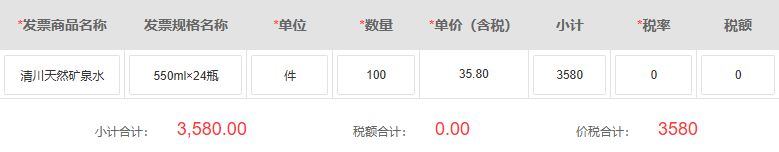
图5:历史供应商全量来票明细数量价税关键区。历史PC票面明细参考,示例不代当前同数据结果。
全量审核核发票进销存,不能代实体入库
全量供应商来票保存、提交和审核分别回查原记录状态与操作日志;供应商审核完成后按本企业主体、票种、商品规格和票面单位核进项发票库存。图六保留历史普专票库存关键区:对应普票数量一百、金额三千五百八十,专票为零。它只证明该历史票据库存画面的示例结果,不是当前企业同数据已经审核成功。
票据库存的分组含主体、系统规格、税率、单位、发票商品名称与发票规格等条件,不能只按商品简称找到一行就认定对应来票。普票与专票分列;选错本企业主体或票种会看到另一范围。进项金额按明细小计加税额累积,并结合后续销项等变动核当前可用,不把历史进项累计直接当今天可用余额。
审核缺规格或重复发票号码等分支先核原号和清单,补正确资料后继续允许的状态流程。后台规格检查与前端提示不同,需要取服务端原结果;保存记录不等于已经增加全部发票库存,审核成功提示也应回原库存及变动来源核实际数量金额。作废前还要核原票对后续销项的影响,不能承诺已使用的来票一律被自动拦住。撤销后分别查原票状态、实际持久库存与原变动日志;尤其原进项数量或金额减到零时,日志计算值不能单独证明库存已归零。发现差异保留原号和前后数值核查,不盲目作废重建。
发票进项库存承接票面商品记录,实体采购入库承接实际货物仓库和收货数量,供应商付款承接应付与资金。录一百件票据库存不证明仓库收到一百件,更不证明已付三千五百八十元。采购、仓库、财务分别保留本条原链的收货、收票、全量票据和付款结果,最终对照差异而不是互相代记。
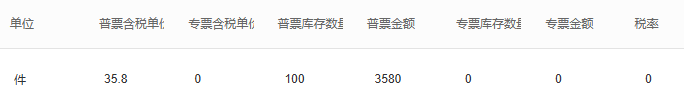
图6:历史全量来票普专票库存数量金额关键区。历史PC票据库存参考,示例不代当前同数据结果。
原采购、票据、货物与付款四个结果各有依据
图七以同一供应商一笔采购串起四份结果:采购业务收票记录核本次金额与原关联;全量来票核双方与票面明细;仓库入库核实物数量;付款记录核实际应付核销与资金。四者可以相互对照,但任何一份都不自动证明另外三份完成。已付款等票、已来票未收货、先收到部分货等情况都应按真实环节登记。
采购退货、供应商合并开票或多个主体的采购要单独列清关联。全量记录的类型、主体和单位不能仅根据某笔付款账户猜,采购业务收票也不能只用全量发票商品数量代金额进度。相同金额可能属于不同原单,按票号、供应商、实际开票日期和原关联核,避免把另一张票误挂到当前采购。
需要调整收票金额或作废时先看记录当前状态、有无催收与多单分配,以及真实票据是否已更正。页面作废、删除和审核保管各有权限与状态条件,删除一般在已作废记录显示;不能把后台按钮存在当有权任意删已收记录。强制完成采购收票需要原因,它不是补出缺失原票或替代实际审核保管。带催收关联的收票作废,还会扣回原催收累计,并影响原催收单及采购催收关联的有效状态;不能认为只撤一条票号,其他催收关系自然保留。处理后回查原票、原催收、各采购关联和已收金额。无催收的普通或批量收票按其原关联核余下有效收票,不能用同一退回总额代所有分支。
企业可用原采购应收票额、实际登记额、待审核额、待保管额和缺少原件的记录分别跟进,不将同一笔金额在业务记录与全量票面再加总为两倍。岗位交接报准确原号和状态,采购确认业务范围,财务确认票面与保管,仓库与付款岗位核自己的原结果;差异留在对应原链中处理。
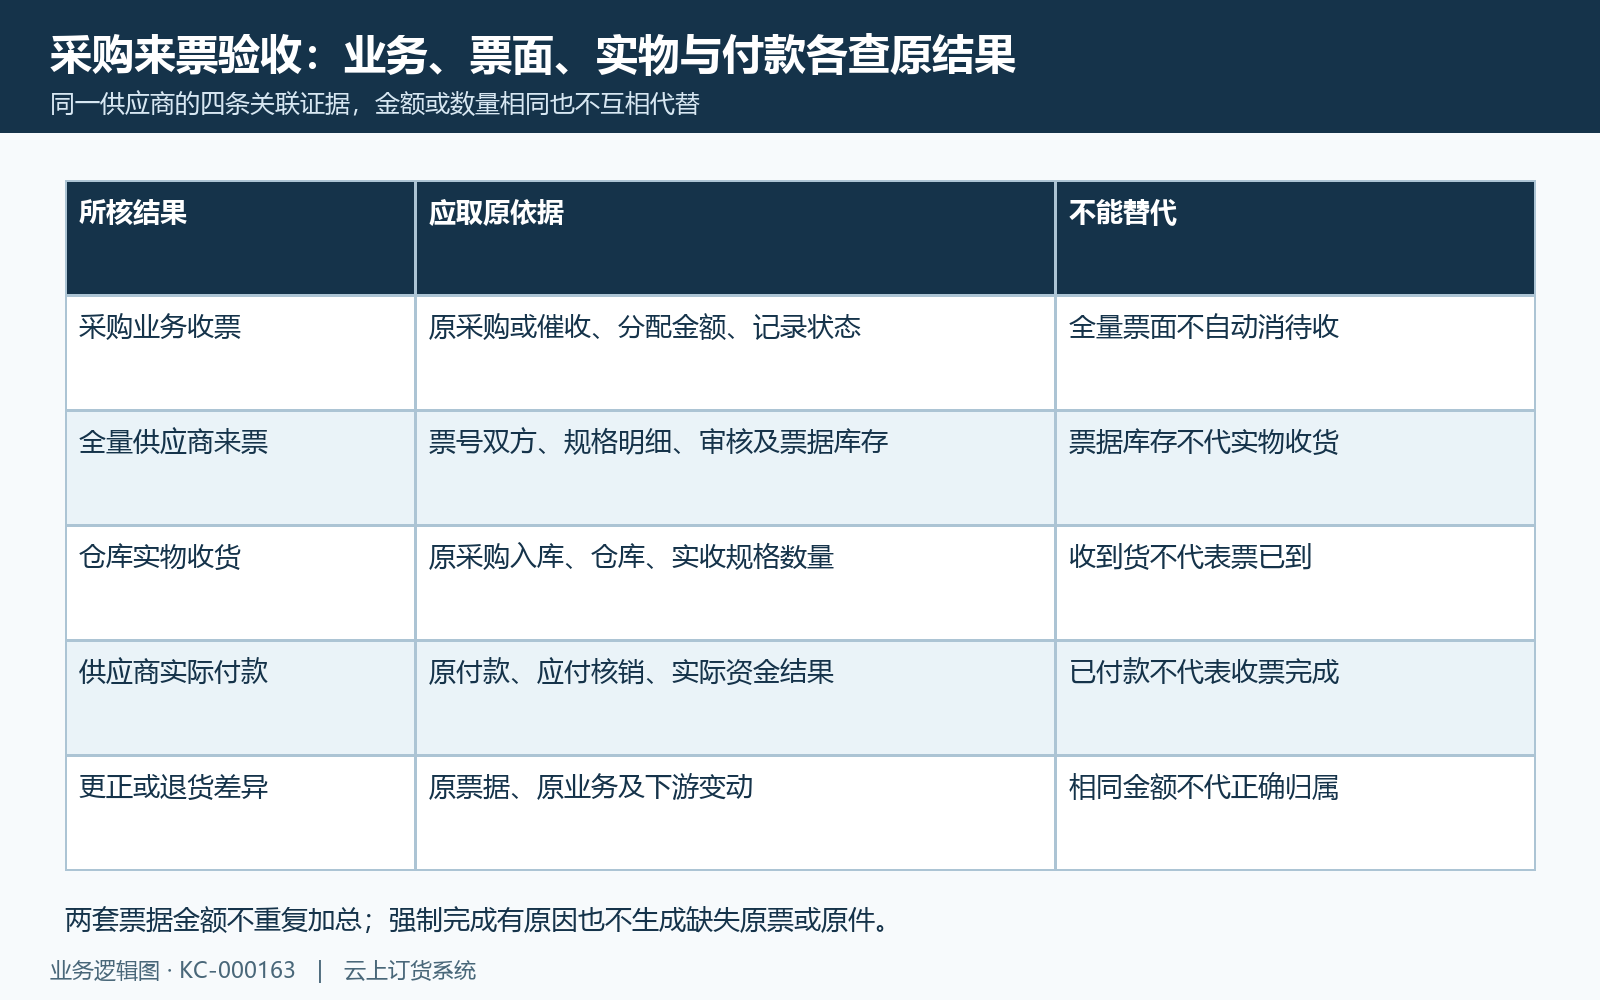
图7:采购收票全量票据货物与付款分别验收。业务结果关系示意,实际结果按原票原单核对。
查不到、金额不符或操作无反馈,先回原记录
采购业务仍待收票时,先核是否登记到该采购或催收业务、原供应商与单号是否正确、分配金额是否实际落到原单。仅全量录入不能当已完成业务收票;催收进度完成也不能代每条记录已保管。图八按金额、状态、清单和库存分别取原依据,不用重复保存一笔金额测试是否同步。
金额不符时核真实票据总额、币种、既有有效记录、退货及多单分配,普通可能允许超额与直送当前上限要分开。业务金额被封顶显示完成时也要看收票记录实额,不用封顶后的待收为零证明账票无差。税率变动还要对照原采购税费,不把历史带出金额当始终不变。
全量审核未完成先核原票号重复与商品规格映射,库存没增加则查原状态、主体、普专票范围及库存变动记录。销售方不符另查有效单位动态显示与原保存字段,允许的审核后更正只处理销售方。附件有问题按原记录补核,不用另一供应商相同金额票代替,也不通过修改税号占位绕过必填。
保存、审核或保管无反馈时,取原记录当前状态、操作人时间、附件与金额结果,再取采购或催收进度及全量库存结果,确认缺失环节后处理。当前部署入口、岗位授权和同数据原结果仍需核对;系统业务登记、实体收货、实际付款与真实票据开具分别确认,不以旧截图或单次成功提示包办整条采购来票闭环。
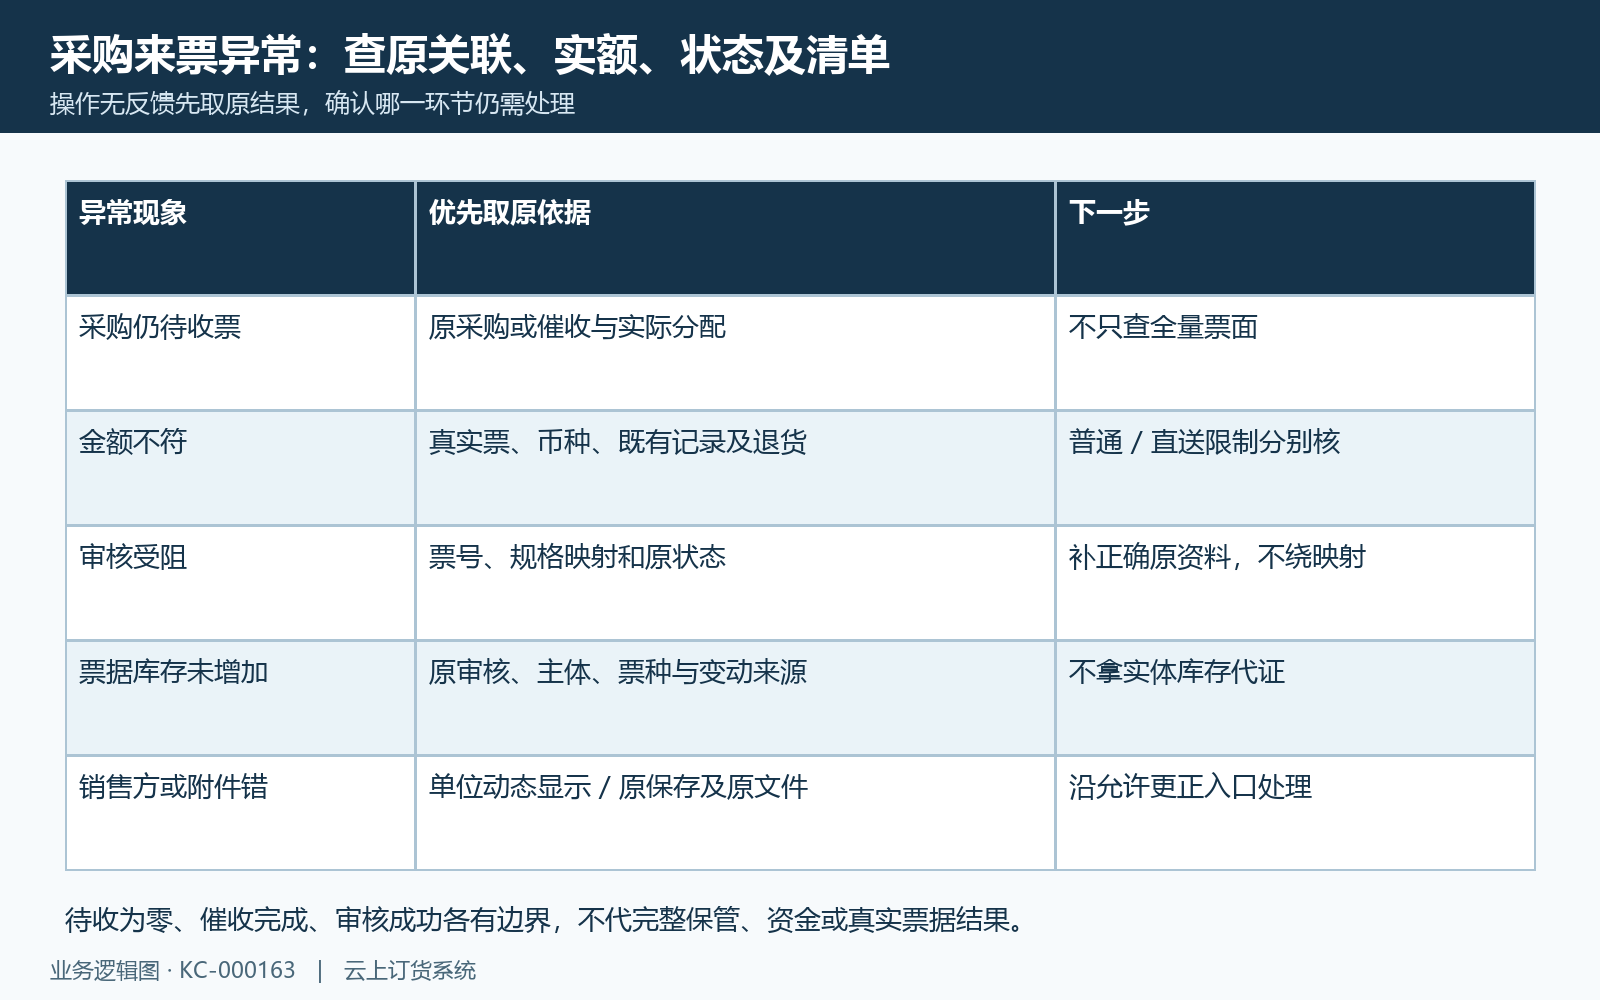
图8:采购来票金额资料状态与原结果异常排查。问题定位示意,实际结果按原票原单核对。
下一步学习
继续核供应商单位、全量票面与发票库存,可查看供应商开票单位主档:销售方资料与采购收票衔接、全量发票管理:录入、审核、作废与发票库存核对和发票进销存:核对普专票库存、变动明细与后续开票。