全量发票管理:录入、审核、作废与发票库存核对|云上订货系统
云上订货 · 更新于 2026-10-08
全量发票登记票面商品明细,并按企业主体、票种及对应规格处理进项和销项发票库存。先确认双方资料,再录入、提交、审核,最后沿原发票号与库存明细回查。它与简单客户开票记录、客户开票申请、采购实物入库和收付款分别处理,任何一个页面完成都不能代替其他环节的原结果。
确认客户或供应商类型,双方主体各有角色
PC管理端进入“资金→全量发票记录”新增发票,先确认票种和类型。客户发票的销售方是本企业主体,采购方是客户开票单位;供应商发票的销售方是供应商开票单位,采购方是本企业主体。新建页面初始为客户发票,登记供应商来票时必须切换类型,不能沿用默认类型只改公司名称。
选择双方资料会带出公司名称、识别码与单位编号,客户或供应商单位还带入往来归属。本企业主体决定发票库存归集,不能把不同企业主体的收票和开票数量混合计算。票种为普通发票或专票,选择单位不自动把本张发票票种锁为主档票种;按真实票面核对类型、双方公司与识别码,再检查客户或供应商归属。
同名客户、供应商简称或相近公司名称都不能代替主体核实。开票单位主档只是资料来源,不是税号认证结果,也不能用银行收款方名称或仓库名称替代票面销售方。名称、识别码和实际票据不一致时先核原资料,不为取得库存而选另一个主体继续审核。
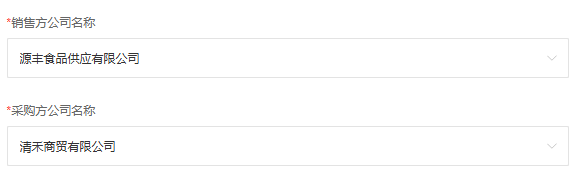
图1:历史PC供应商来票的销售方与本企业采购方名称;本图未展示的票种、识别码及往来归属应回对应原票核对。
供应商来票按模板导入,再对应真实商品规格
供应商发票页面使用“下载模板”,保留“发票商品”工作表,以及发票商品名称、发票规格名称、单位、数量、单价(含税)、小计、税率/征收率、税额八列顺序。不要删列、调换列序或把“税率/征收率”改为任意文字列。解析失败提示“无法解析文件”,缺少正确工作表提示选择正确的导入文件,先检查原文件格式与工作表。
导入读取票面名称、规格、单位、数量、小计、税率和税额,页面重新计算含税单价。模板含税单价列不能被理解为不受其他金额影响的唯一依据:当数量、小计和税额为正时,显示单价按小计加税额除数量计算,其他分支按小计除数量计算。导入后核数量与票面小计、税额及价税合计,不要只比较一列单价。
保存前需有税率与供应商税额,零值与没有填写不同;单位和发票商品名称等必填内容也要完整。导入票面行尚未对应系统规格时,可先核记录,再通过该行添加操作选择真实商品规格。系统商品名称、规格与票面名称、规格是两套字段,要能说明对应关系,不能把相近名称的任意商品选上以求审核通过。
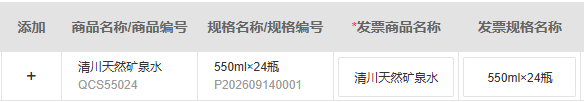
图2:历史PC供应商行的系统商品规格与票面名称规格;数量、单价和税额应回对应原票明细核对。
客户发票从同主体同票种选品,先核已用量
客户发票先选择本企业销售方主体及客户采购方单位,再添加开票信息。选品窗口按公司主体查发票库存,并区分普票、专票数量;查看专票库存筛选时没结果,不能直接推断本企业没有普通发票库存。发票进销库存列表也可能预选默认主体及专票库存状态,先核筛选条件再判断缺货。
选定对应票面行后填写数量和含税单价,按页面正数、精度及必填要求核对小计。库存匹配不只看系统商品规格,还包含票面商品名称、票面规格、单位与税率,同商品不同票面行不能随意互换。切换本企业主体时,已有客户明细会出现清空提示;确认切换后重新选品,不把原主体库存继续用于新主体。
历史例子显示普通发票库存一百件、数量四十件、含税单价四十二元、小计一千六百八十元,成本金额一千四百三十二元。客户票面销售价与库存成本价是不同数字,不能把小计当库存成本直接扣。填写后检查普票已用或专票已用,以及原明细对应关系,保存成功后再沿原记录核状态。
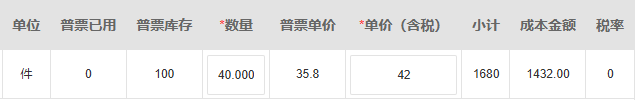
图3:历史PC客户行的已用零、库存一百、数量四十、库存单价35.8、含税单价42、小计1680与成本1432;这仍是录入状态。
保存待提交、提交待审核,再按原票号确认审核
新记录保存为待提交,从详情提交进入待审核,审核时核对发票号码、开票日期、票种、公司主体及金额。全量发票不能套用简单客户开票记录的“关闭审核就直接已开票”规则。保存和审核会检查同企业未删除记录的发票号码;已作废但未删除的原记录仍可能触发重复提示。遇到提示先检索原票与原系统记录,不换一个虚构号码重新登记。
供应商行没有对应商品时,前端提供“填写对应商品”或“通过”选择,但点击“通过”并不保证完成。审核仍可能要求商品规格,缺失会返回“请选择商品规格”。先回到真实票面与商品映射处理,不把按钮可见当成无规格入账许可。客户票面行没有匹配库存,或本次数量超过允许库存,也会在相应保存或审核检查中被拒绝。
审核完成后检查已完成状态和操作日志,再查库存变动。待提交、待审核的供应商来票不能当作已经增加可用进项库存;客户未完成记录则可能占用开票额度。提交或审核没有反馈,先刷新原发票号码和系统编号对应的记录,确认状态与库存明细,不重复建立一张相同票据。
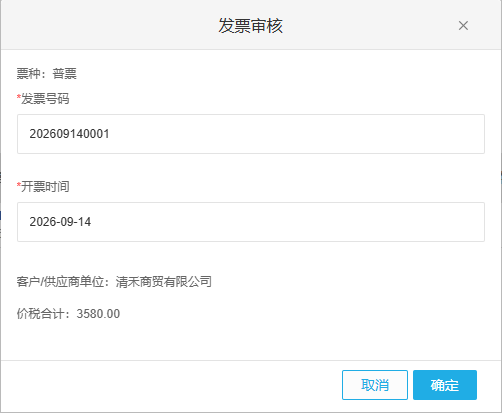
图4:历史PC审核窗口的票种、号码、日期、单位与价税合计;窗口本身不证明当前审核已经完成。
从进销库存回查数量与成本金额,流水追原发票
审核供应商全量发票增加对应进项数量及票面小计、税额形成的金额,审核客户全量发票增加销项数量并按该行成本金额影响库存金额。普通发票与专票分账,企业主体、商品规格、票面名称、规格、单位及税率应一致。保存时同一组合的重复明细可能合并数量、小计和税额,回查时不能只按导入文件的原行数判断遗漏。
进入“资金→发票进销库存”,按同主体与商品、票种定位,再使用“查看库存明细”。明细列有操作类型、发票类型、当前数量金额、上一次数量金额、原发票单号和时间。这里展示的是变动后的余额与上次余额,不要把当前普票库存六十误读为本次收票六十。先按原发票号串起审核记录,再比较前后差额。
历史例子中供应商收票一百件、库存金额三千五百八十元;客户开票四十件后库存六十件、金额二千一百四十八元。扣减的是四十件对应成本一千四百三十二元,而不是客户销售小计一千六百八十元。发票库存不改变仓库实物是否收发,也不能证明货款实际收付;数量与金额均应回到票据原链核对。
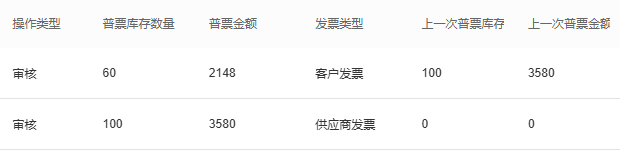
图5:历史PC审核明细显示供应商后100/3580、客户后60/2148及上次100/3580;原发票号和时间应回同一业务记录核对。
库存余额与未完成客户占用分开看,不能重复分配
客户发票保存检查对应票面库存余额,同时查询同企业、同主体、同票种的待提交和待审核客户明细占用。本次新增数量与其他未完成占用合计不能超过余额。编辑原记录时,原记录回显和保存校验会排除本单已有占用;在编辑页重新选入商品时,已用量查询仍可能包含本单,应结合原记录核对。复制新增不排除原单占用;看到库存一百件,不一定还能再开一百件。
例如供应商审核后余额一百件,客户甲已保存待审核六十件,此时另为客户乙新增五十件会超过合计一百件,不能因为甲尚未完成审核就忽略它。应刷新已用量,定位占用的原客户发票,并核其真实需求与状态。供应商待审核一百件没有增加进项余额,不能拿它对冲客户待审核占用后继续承诺可开。
保存额度检查与完成后的库存余额应分别验收。审核前刷新原记录、余额与其他未完成占用,审核后看实际库存及原流水;不要凭保存时一次通过承诺之后所有审核组合都不会出现差异。已用与库存提示不一致时,保留原单号、主体、票种、对应行和提示,再按实际原结果处理,不随意改票种或规格掩盖占用。
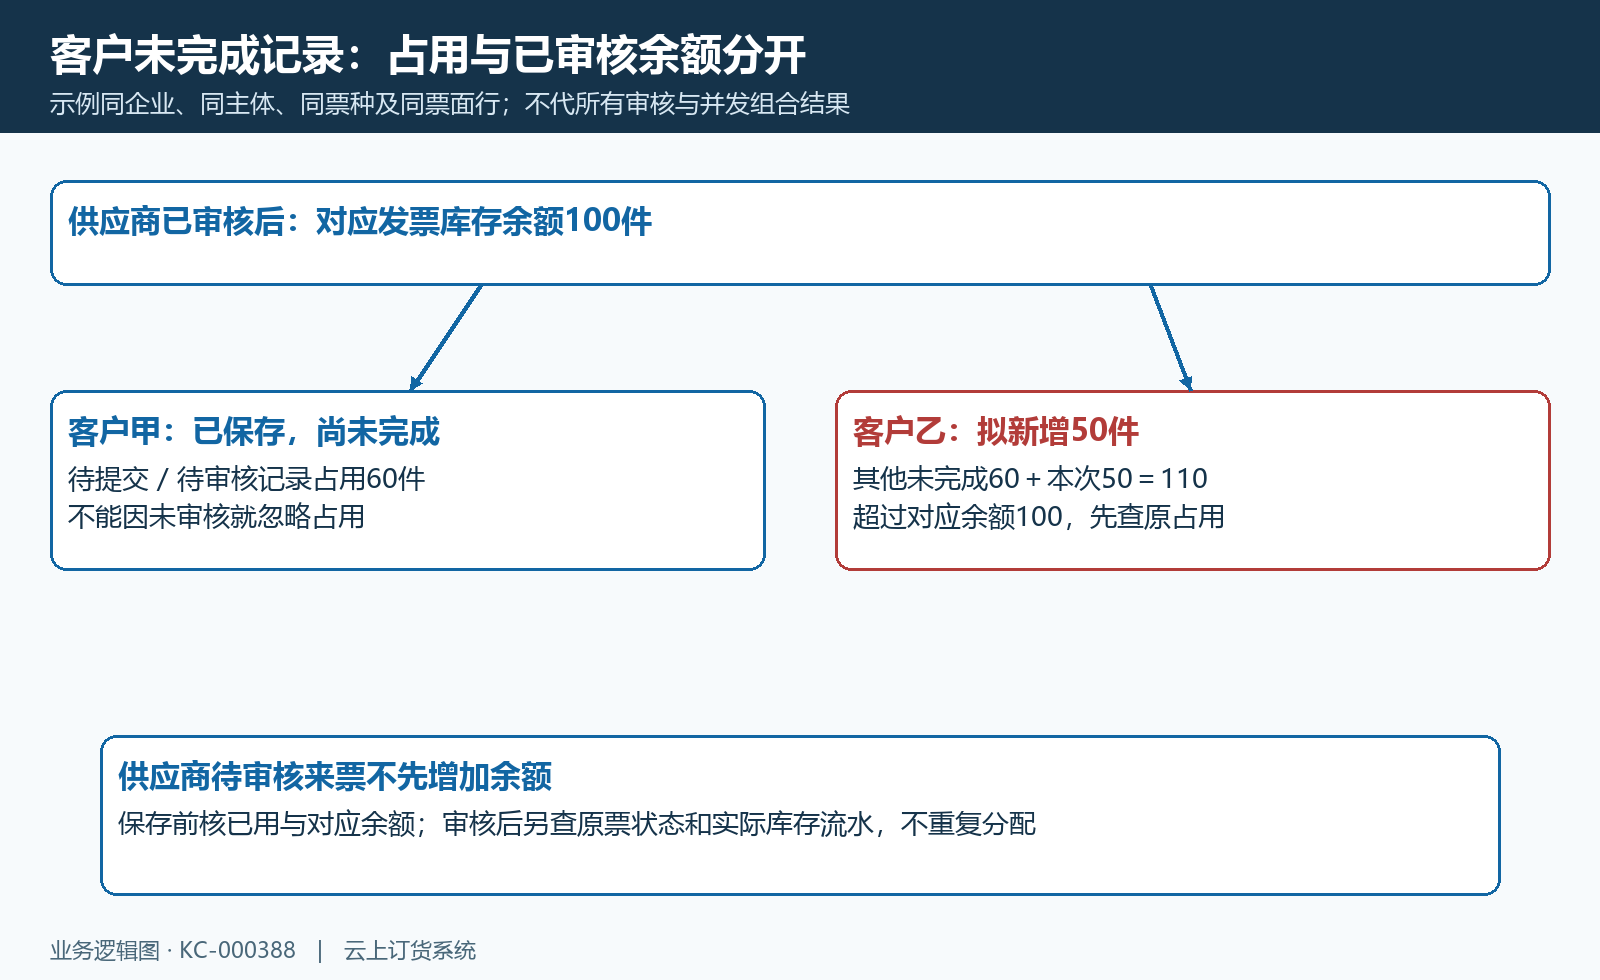
图6:示例余额100、客户甲未完成占用60、客户乙拟新增50,合计110超过余额;供应商待审核来票不能先充余额。
作废按类型回退,再核实际库存与前后明细
全量发票列表的作废入口针对已完成记录并受作废权限控制。处理前确认原票是否应作废、双方主体、票种及后续进销项关系。客户发票作废按原客户行扣回销项数量与相应成本,供应商发票作废按原供应商行扣回进项数量及金额,两者方向相反,不能把作废统一理解为库存增加。
供应商来票已经支持后续客户开票时,应先查后续销项和剩余余额。不能依赖“已被使用的来票必定禁止作废”作为保护;不能保证作废会统一按销项使用或非负余额拒绝,处理前应先核后续票据和原库存关系。以收票一百、客户已开四十为例,扣回原收票一百会使计算关系出现进项不足覆盖销项的情况,要由原票、后续票据和库存共同核对,不为改回一个汇总数而先删除客户真实记录。
作废后同时查原票已作废状态、实际库存数量金额以及新生成作废明细的前后余额。尤其原进项或成本金额应归零时,不能只看日志计算为零就认定实际库存已归零;状态和明细成功不自动证明全部余额字段一致。发现不一致保存原关联与字段证据交对应人员核实,避免再次作废、补票或手工调整猜平。系统记录作废也不代替外部真实票据更正。
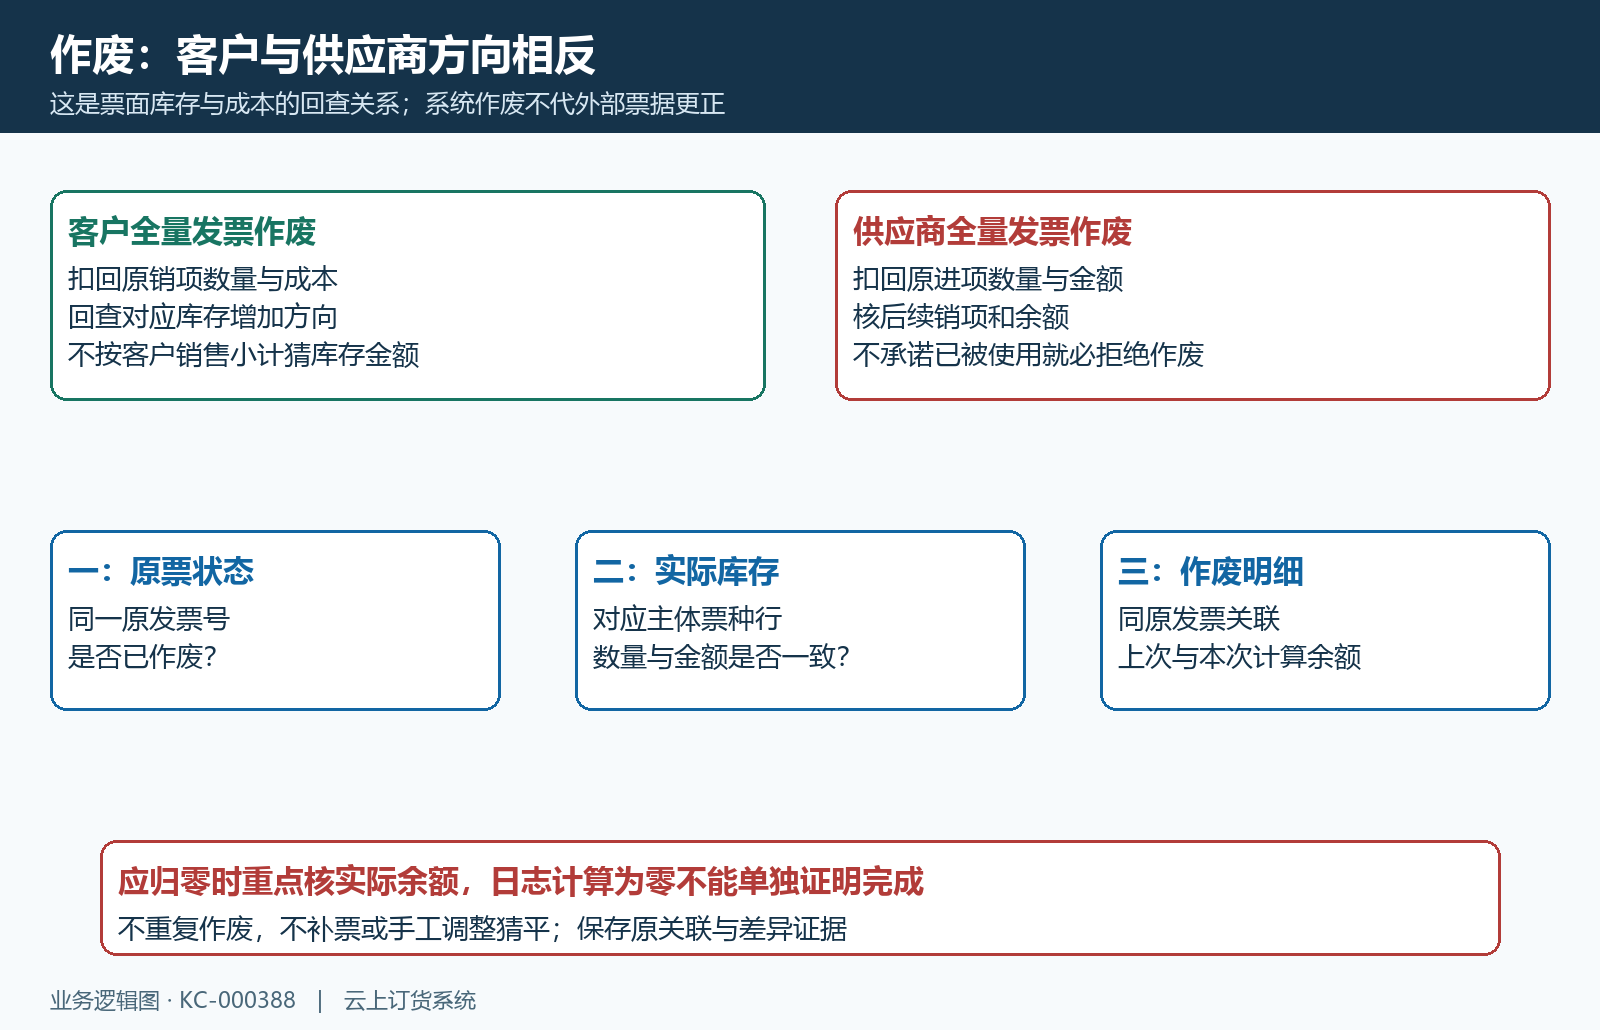
图7:客户作废扣回销项,供应商作废扣回进项;作废状态、实际余额与前后日志分别核,归零不能只信日志。
更正销售方与删除有范围,旧票显示要追资料来源
已完成供应商全量发票可由有权限员工使用“审核后编辑”更正销售方。后台要求原票属于当前企业、供应商类型且已完成,销售方编号、名称和识别号完整;选择新单位同时带入供应商归属。该专用入口更新销售方与供应商相关资料及操作日志,不开放采购方主体、票种、数量、金额和商品明细任意重编,客户发票不能套用。
供应商旧票查询还会优先读取同企业有效供应商单位的当前名称与识别号,单位无效或缺失才回退原发票保存资料。主档改名可能改变旧票列表、详情和导出显示,却不等于逐张回写原票;单位删除后旧名称重新出现,也不应直接判为修改没保存。按原票、单位编号、当前主档和操作日志核对真正更正了哪层资料。
列表删除入口只在已作废状态显示,删除业务记录不替代库存回退或外部票据处理。重复票号、资料不齐、映射缺失、库存不足分别沿原提示查;无反馈先查原号状态、明细与库存,不重复开票。历史截图只说明对应旧字段和例子,当前审核、作废及最终库存结果应沿同一原票和明细核对。
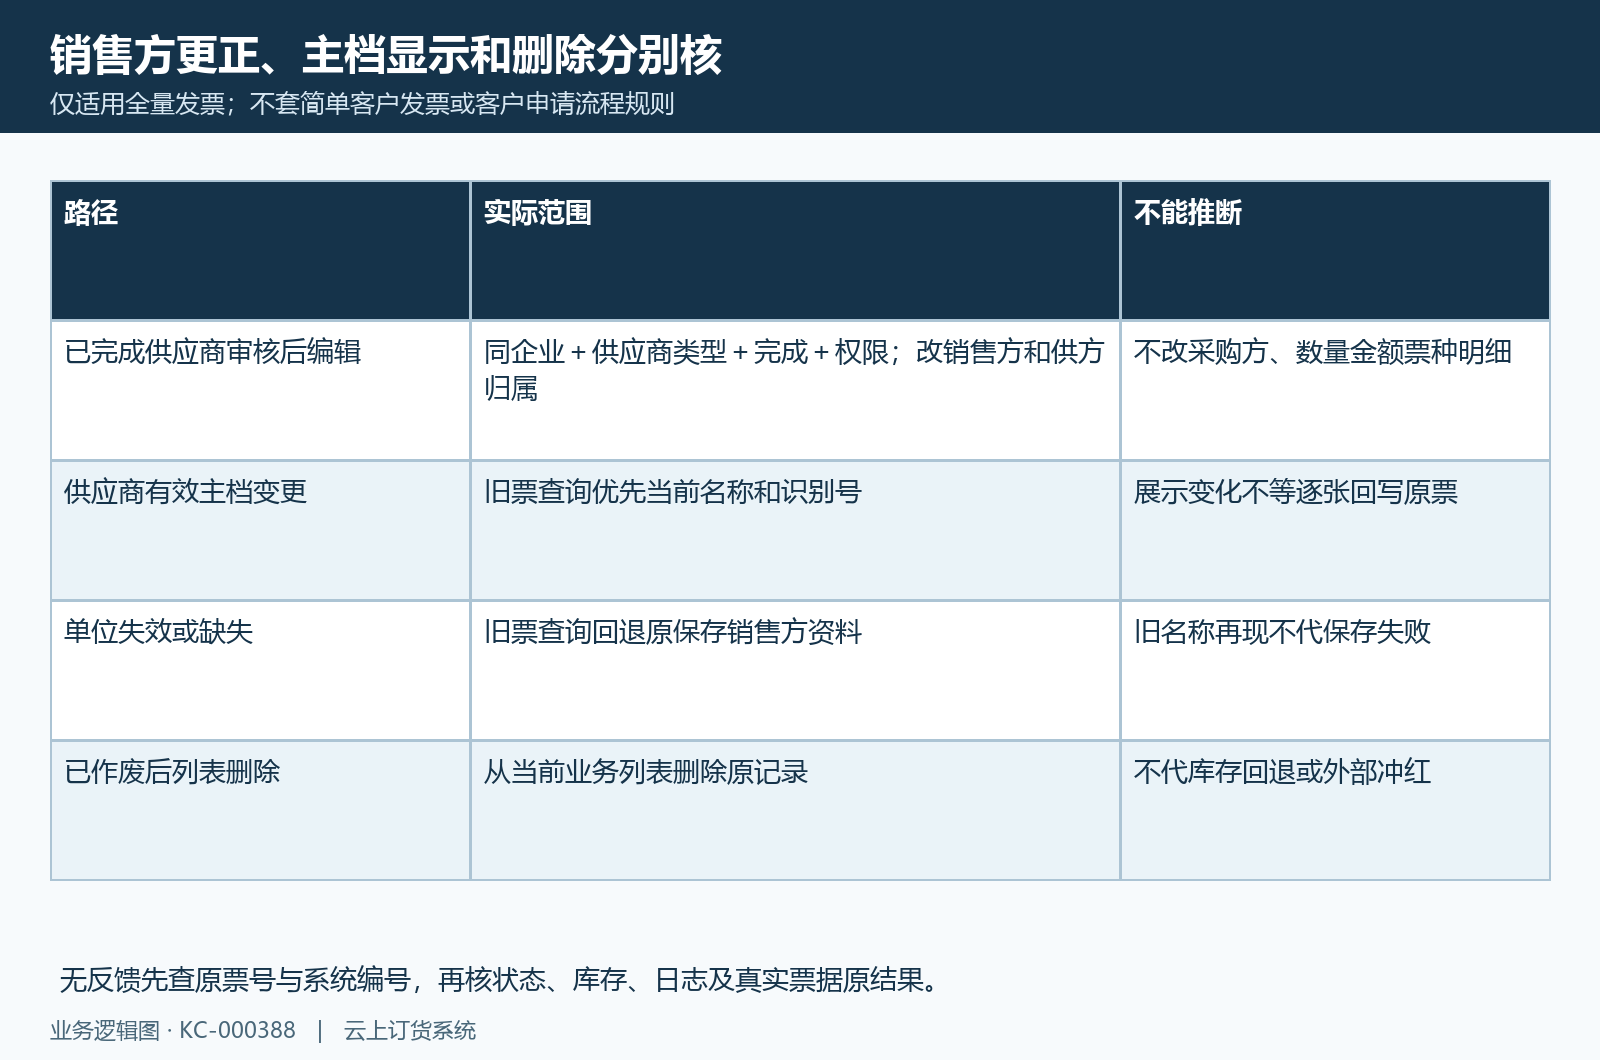
图8:审核后销售方更正、当前主档动态显示及作废后删除是不同操作;金额、明细、库存与真实票据按原结果分别核对。
下一步学习
- 客户开票单位主档:多个抬头、票种与业务引用核对|云上订货系统
- 供应商开票单位主档:销售方资料与采购收票衔接|云上订货系统
- 发票进销存:核对普专票库存、变动明细与后续开票|云上订货系统