收支统计报表:按收入、支出和业务类型核对资金变化|云上订货系统
云上订货 · 更新于 2026-10-08
收支统计先看有效已完成收付款在指定审核期间的类别金额,再与原业务对应。费用大类、小计、单据保存汇率与账户净变动各有口径,按同一期间核清才能解释异常。
进入收支统计,先固定期间和收入支出方向
PC管理端进入“报表→收支统计”,先确定本次核对的开始和结束日期,再在“收入统计”和“支出统计”之间切换。当前PC页面默认本月,提供本周、上周、本月、上月及自定义日期范围;切换收入或支出只是改变展示方向,查询返回的两种方向仍属于同一期间。不要把收入页面的一次金额和另一个期间的支出拼成净变化。
本页按收入类别、支出类别归集,展示的是当前登录企业的收付款业务金额。当前PC查询只提交期间类型及起止日期,并没有在本页再按客户、供应商、资金账户或员工筛选的控件。因此这里的收入合计不能直接解释为某一个客户的回款,也不能拿它与单一账户余额相等比较。需要分对象核查时,另回对应收款、付款及账户明细。
保留下来的历史PC截图显示期间按钮、日期和两个方向,适合辨认位置;历史选中的月份并非本次查询结果。核对时保留当前页面回显的实际起止日期、所看的方向与类别名称。收入统计的“销售收入”等名称首先是收款类别,不是销售订单金额;支出类别也不是自动完成的利润核算。当前部署的菜单、本人岗位可见范围和同数据结果仍需在实际环境核对。
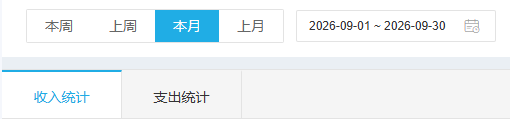
图1:历史PC期间与方向:本月按钮和收入支出切换,不代表当前查询已成功。
日期看收付款审核时间,跨期与作废按当前状态解释
本篇统计的日期口径是原收款单或付款单的审核时间。后台只将本企业有效、已完成的收付款记录连到类别,并要求审核时间在开始至结束之间;它没有用单据创建时间、申请时间或手工填的收款付款日期替代这个比较。PC的周期按钮会生成对应期间,自定义日期则补成起日零时至末日末秒,比较包含两端,查询时应让日期完整、先后正确。
例如收款日期填九月三十日,十月一日录入并审核完成,统计会按十月审核期间归集,不能因原收款日期在九月就要求它进入九月合计。账户明细另按流水创建时间筛,行上还显示收支时间;三者在同一天可能看似相同,跨期时会出现不同结果。查漏先看原单审核时间,不为了改变归属而重复收款。
待处理、尚未完成和当前作废的记录不属于这里的完成金额。报表按查询当时的有效状态计算,不能保证期末结果被冻结为永久快照。某笔上月完成款后来作废,再查上月可能减少那笔原金额,而不是必定在本月加一笔报表负数。核期间比较需同时留查询时点和原单状态;作废带来的系统账面回退与银行实际退款另行核实。
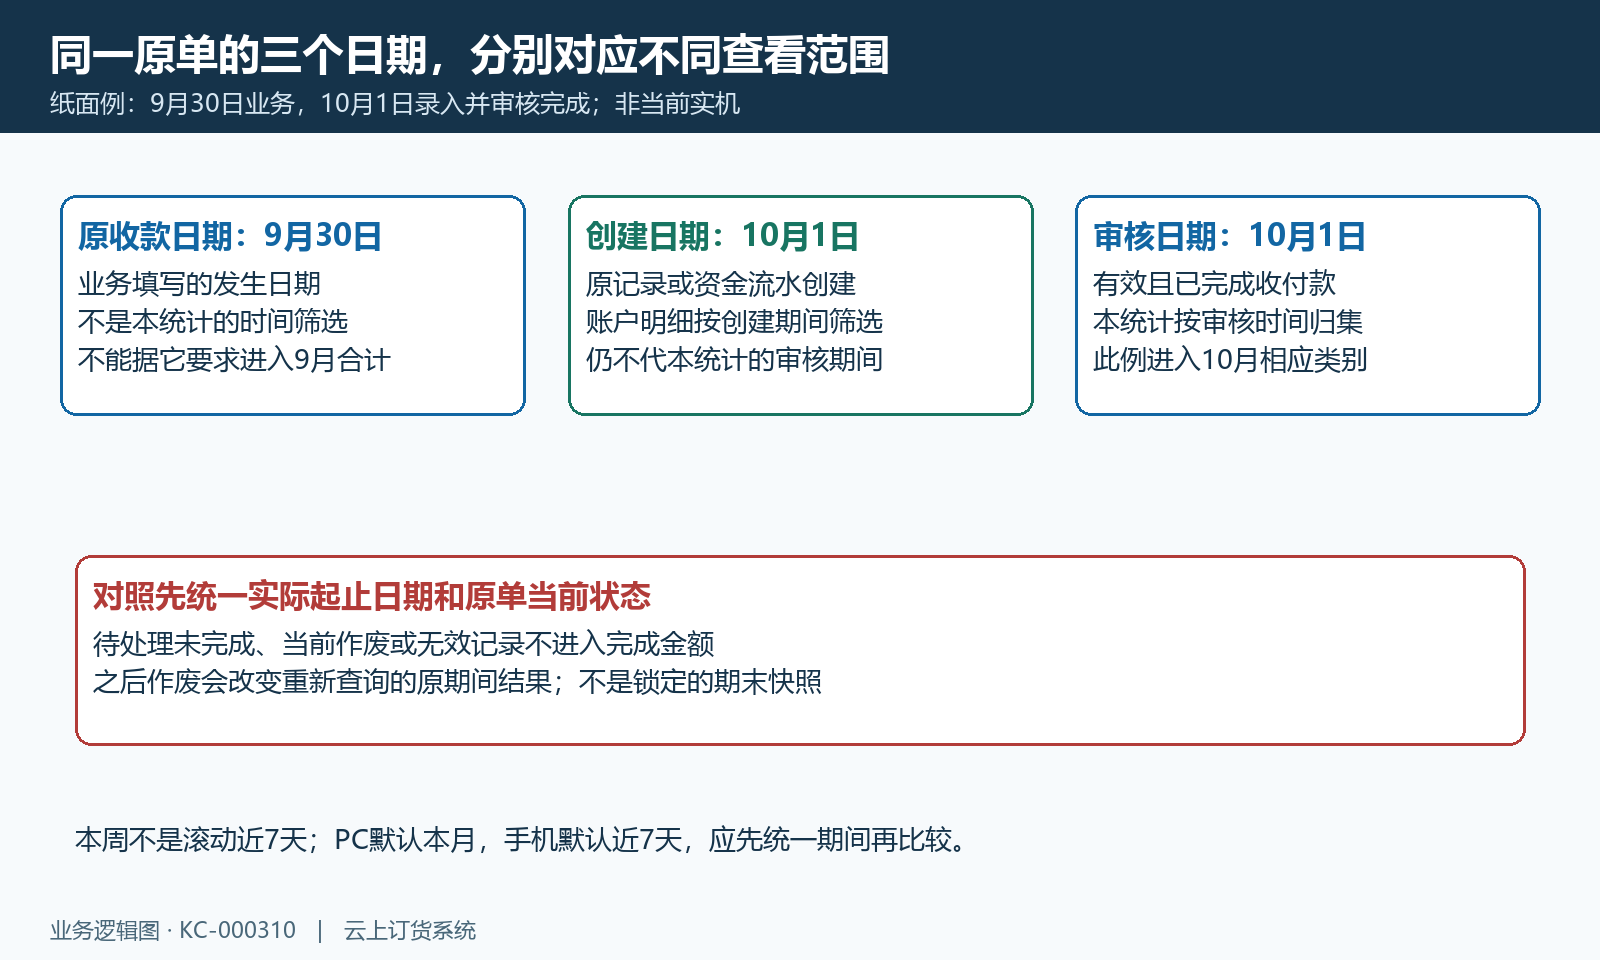
图2:原单跨期纸面例:本统计按审核完成时间,创建与业务日期分别解释。
费用大类、收入类别和备注先认清,合计不当营业收入
收入表分“费用类别”和“收入类别”两层。费用类别用于组织若干收入类别,缺少关联组名时显示“未分类”;下面的销售收入、其他收入、退货收入、预充值收入或资金归集等属于具体收入类别。类别的说明备注来自类别资料,不是这一行每笔收款的交易备注,也不能以该备注代替客户、订单或到账凭证。
统计从有效收入类别清单出发,类别属于本企业或系统通用范围,再汇总相应完成收款。因此没有匹配业务的有效类别也可能显示零;类别被停用后,对应历史原款不保证继续出现在当前有效类别清单中。遇到“原款还在、类别合计看不到”,需核类别当前状态和原关联,不能只看银行凭据就认定报表必须包含,也不通过临时改类别或新建款项凑金额。
各收入类别金额按收款单金额乘该单保存的汇率求和,汇率为空按一处理。不能把不同币种的原始金额直接相加当作这里的折算合计,也不能用今天新汇率任意替代原单保存值。收入合计来自这些类别原金额,后面追加的费用组小计只是分组再次展示。预充值资金尚未对应销售履约,内部归集也不是外部新营业收入;名称相同的业务仍要沿原单解释其用途。
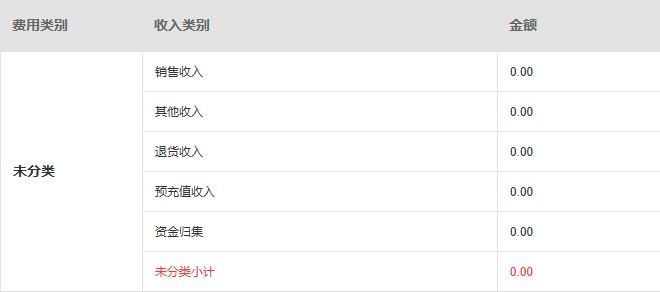
图3:历史PC费用大类、收入类别及小计:零值不证无业务,小计不重复参与总额。
支出按原付款用途核,小计不能再计入合计
切到支出统计,用相同日期看支出类别、金额、备注和费用组小计。支出按当前有效类别关联本企业有效已完成付款,使用原付款审核时间和保存金额、汇率;采购付款、退款或其他费用的含义,应以原付款对象和关联业务确定。汇总没有按订单出库成本计算,采购付款可能对应尚在库存的货物,不能将支出合计直接当当期销售成本。
退款要找到对应退货或原款处理,而不是与采购付款混成“所有支出都是进货”。企业内部调拨也可能通过关联付款进入某一类别,属于资金方向,不表示商品耗用。若金额异常,先核付款原单、实际类别和相应完成状态,不在报表上改一格显示值;当前表格是统计结果,没有逐行编辑业务金额的输入栏。
纸面例中,同一费用组有采购付款六百元、退款付款一百元,该组小计七百元,支出合计也为七百元。小计和合计不是另外两笔付款,把六百、一百和小计七百全加会误得一千四百。统计先计算各类别原金额和总额,再在每个组末尾添加小计行;整理核对表时应区分类别行、小计行和顶部合计,不按屏幕所有数字再求一次和。
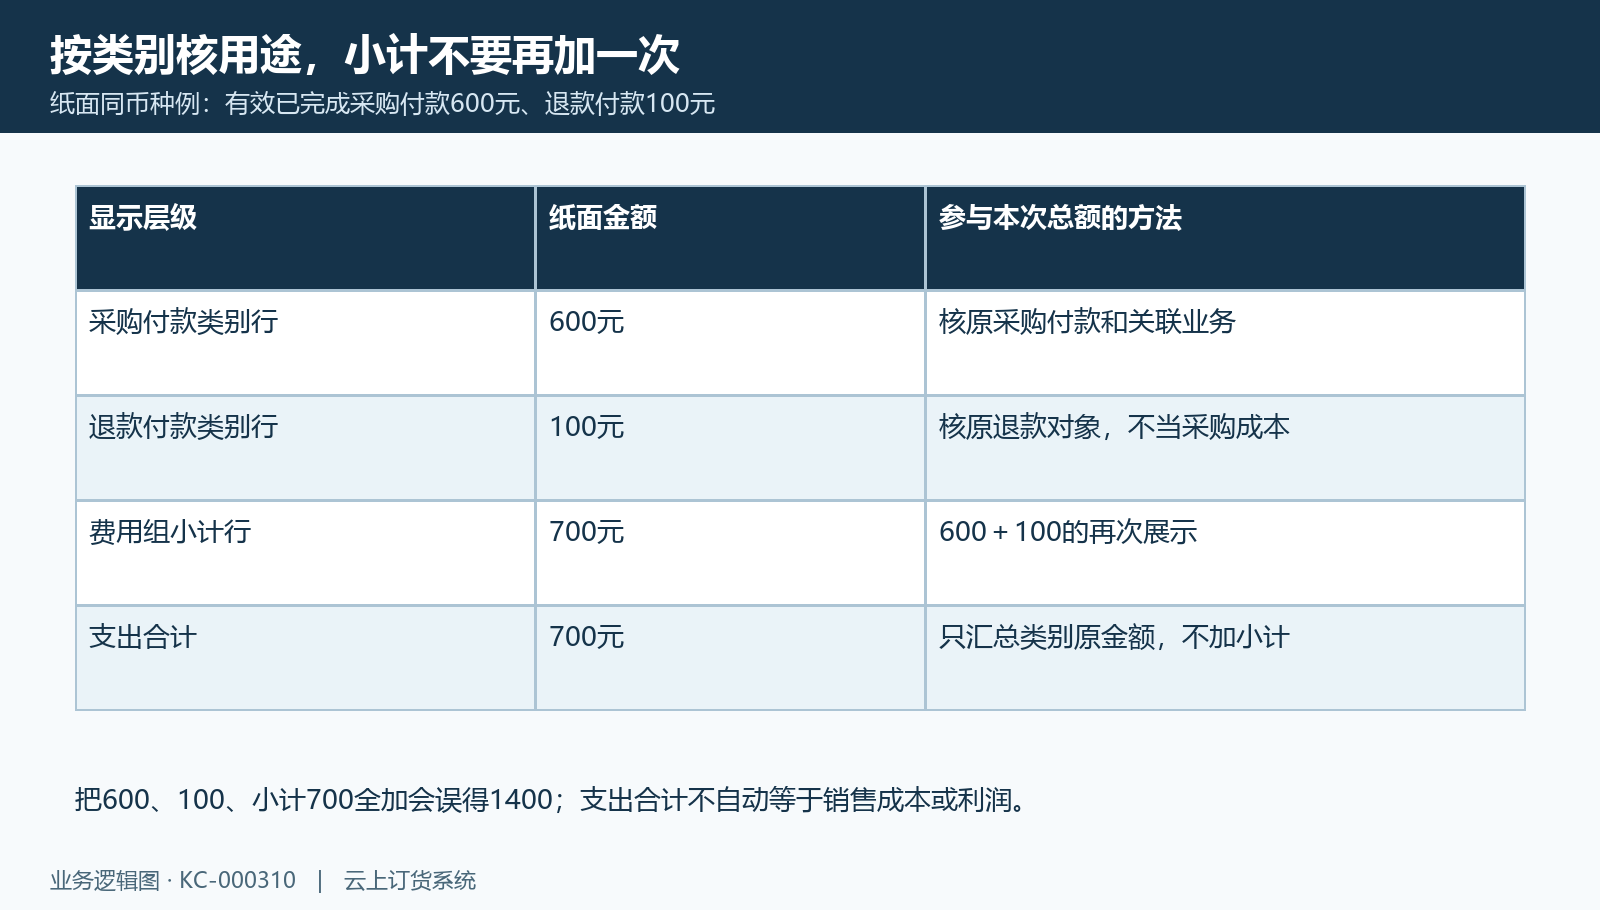
图4:纸面支出六百加一百等于七百,组小计不能再加成一千四百。
手续费与内部转账另对照,报表不是账户净变动
收支统计汇总单据金额,并未把独立手续费字段额外加到每笔金额后面。正常同币种纸面付款本金六百元、账户承担手续费五元,付款类别统计六百元,账户资金实际记账还会另有五元费用变化。账户侧相关费用可形成余额调整类流水;若只查普通付款类别,可能看不到这条费用,所以支出总额与账户余额减少额不必相等。
这一边界不意味着任何手续费永远不能进入报表。若某项费用本身作为另一张有效已完成付款单登记,其单据金额仍可参与相应类别统计。财务应查原费用记录采用哪种承接、是否已经单独登记,防止既将手续费字段加一次,又把独立费用付款加一次。余额调整本身不属于本报表按收付款表汇总的全部类型,不能拿所有账户日志金额代类别金额。
内部账户归集还要查原请款关联的收款单和付款单。正常同币种两张关联单均已完成、当前有效类别覆盖时,一千元本金可以分别出现在收入与支出类别;这不代表企业新增一千元营业收入和一千元销售成本。账户两端本金增加减少相抵,另扣五元手续费时,账户合计净减五元,收支本金合计却可能分别是一千元。跨币种、关联缺失或下游未完成应沿实际原结果核,不能强套这一纸面例。
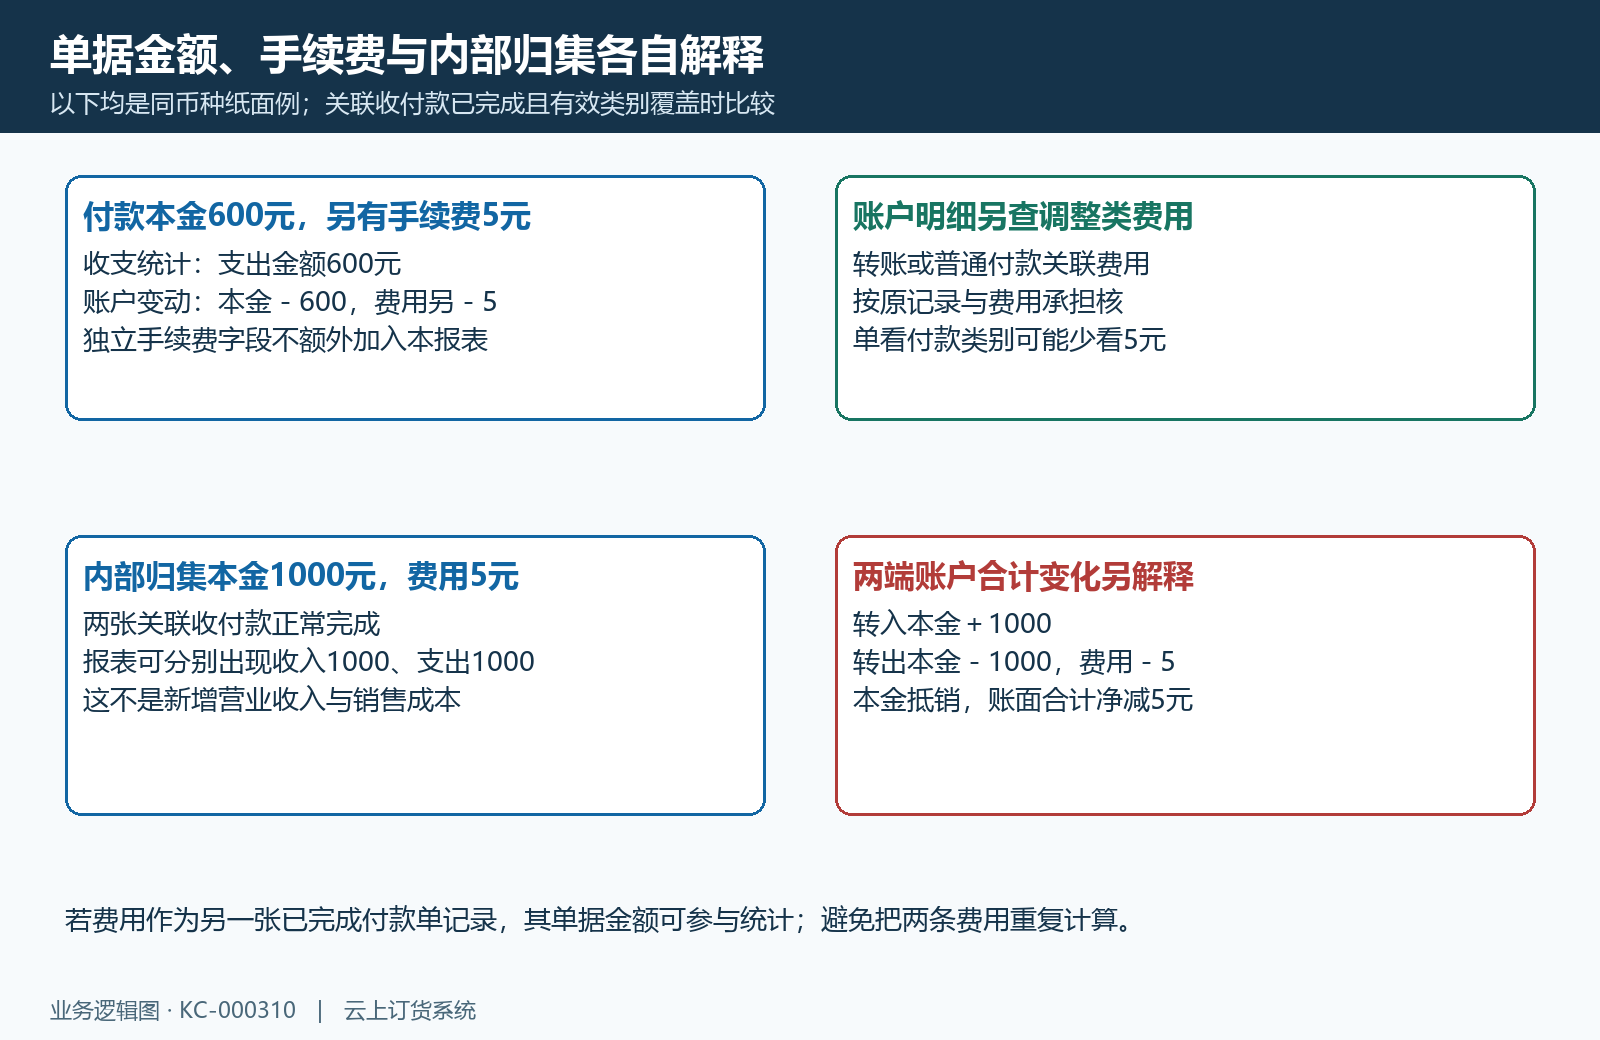
图5:手续费字段和内部归集与账户净变动不同;仅适用图示完整同币种例。
回原收付款和账户明细核查,别假定报表可直接下钻
类别金额需要解释时,另回收款单或付款单列表找原业务,核单号、类别、客户或供应商、资金账户、金额、审核时间和当前状态。本统计页面不能保证提供类别逐单跳转或明细导出,不能承诺点击任意类别就能打开原单,也不能推定补权限就一定能导出。需要明细时回对应原收付款或账户明细查询。
对应收付款列表有各自日期规则。收款列表默认按提交时间限定近期,审核时间是另一列;旧单今天审核时,要让提交日期范围仍包含原单,再看审核列与报表期间。付款列表则有提交、审核、付款时间的选择。不能把两个列表默认日期、报表审核期间和账户明细创建期间都当作同一筛选。
再到“资金→账户明细”按原单号和资金账户找带方向流水,核源单信息、费用及作废反向记录。该页默认按创建时间,收支时间另显示;类别报表折算金额也不能直接与某账户原币金额小计相等比较。历史账户明细截图只保筛选和原单关键列,完整原图为空表,不证明已经找到对应记录。该另页在有记录和相应导出权限时可导出当前查询;无记录提示无可导出记录,文件范围及金额口径仍按该页说明核。

图6:另页历史账户明细的原号、类别、日期及账户筛选,非报表直接下钻。

图7:另页历史账户明细的原单与源单列,空表不证已查到资金记录。
手机默认近七天,扁平类别中仍保留小计行
手机管理端的收支统计默认近七天,PC默认本月,首次打开的两端合计可能不同。手机可选今天、昨天、近段期间、本月和上月,提交自定义起止范围后,仍由同一收支类别统计路径返回收入和支出。对照应统一实际起止日期与方向,不把“本周”认为永远等于滚动近七天。
手机把各费用组中的类别列表展开成一列,保留类别名称和金额,也保留服务返回的组小计行。历史手机图中“未分类小计”出现在具体类别之后,虽然没有PC左侧的大类合并栏,也不是新增收入。手机顶部收入合计或支出合计取独立总额字段,不需要把所有可见行再相加;核分类变化时注意组名和小计,不按行数当业务笔数。
切收入支出方向不会把两个方向合并计算利润。改变期间时手机清空旧列表和总额,进入加载状态,成功后更新;业务失败会显示返回提示。加载中、空列表、类别金额全零是不同情况。两端看完一次后应按原页重新查询或刷新,确认所比较的是同一份当前结果;不要因为手机尚未更新而重复登记本已完成的款项。历史零值图用于辨认展示,当前岗位和同数据结果仍待实际核实。
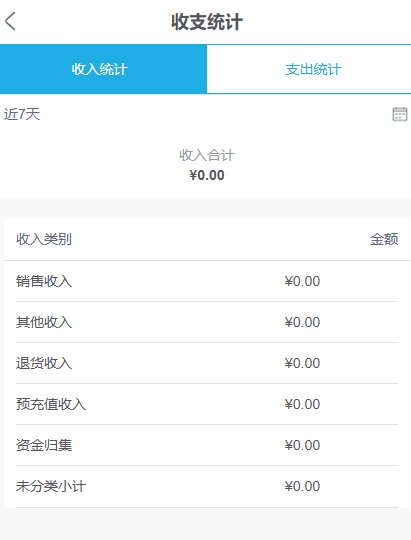
图8:历史手机近七天与类别小计:扁平展示不取消小计,顶部合计另取。
零值、失败与差额按原范围排查,再交接可复查结果
合计为零时按顺序核期间、方向和原类别。日期是否覆盖原单审核时间,原收付款是否属于当前企业、有效并已完成,具体收入或支出类别是否仍在当前有效清单,均会影响是否归集。只看“实际已经收到钱”不能代替系统原单完成状态,类别显示零也不证明账户没有历史余额或企业没有营业额。
页面异常要保留查询时点、实际起止日期、方向与首个返回提示。当前PC只在成功返回时替换日期和报表数据,失败分支没有把旧显示明确清空;因此页面原有金额不能自动视为这次新查询已经成功。手机失败提示、加载状态和零值也分别核。恢复查看后回相同范围查原状态,不新建无来源收付款或改变真实日期来消除显示差额。
最终交接列明各类别原金额、组小计和顶部合计、保存汇率及异常对应的原单。手续费、内部归集、跨期审核、后续作废和类别停用各留具体解释,系统统计结果与真实资金凭据分别确认。需要判断经营利润时,继续按销售、成本、费用、库存与往来分析,不能仅将收入减支出当全部利润或可用现金。历史画面只说明对应旧字段,当前企业入口、岗位范围和同数据统计应沿原收付款及真实凭据核对。
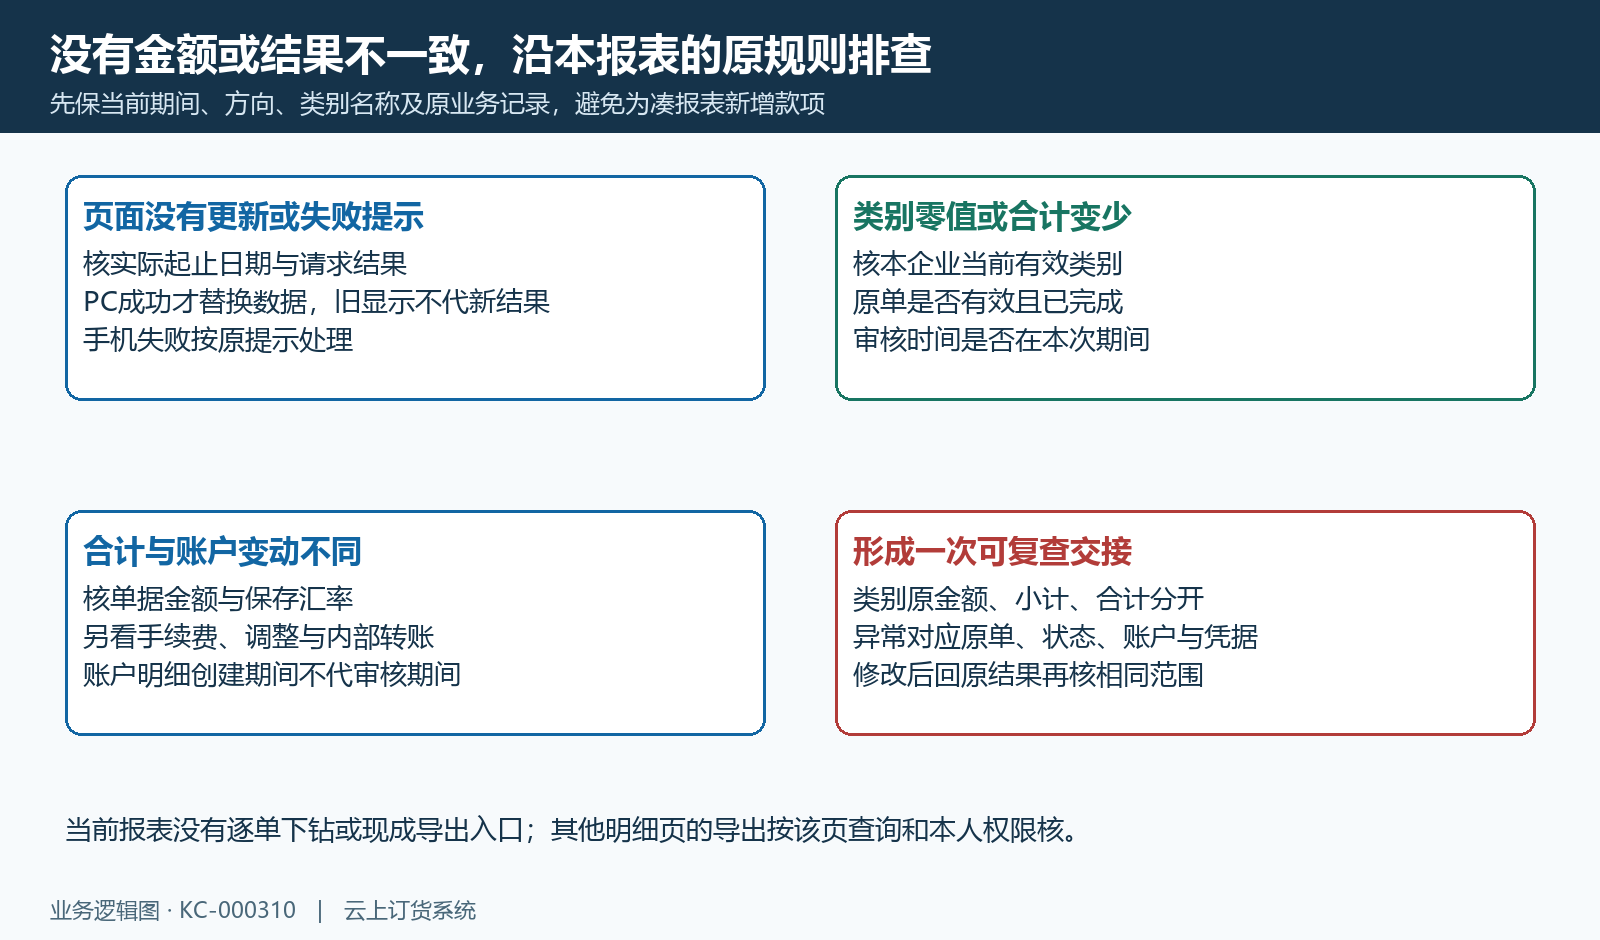
图9:零值和失败按完成状态、审核期间与有效类别核,回原业务结果解释差额。
下一步学习
资金账户核对:余额、流水与业务记录、资金流量统计:查看账户资金流入、流出与期间变化、经营利润分析:合并销售、采购、费用、库存与往来判断利润、[销售额、毛利与现金流为什么不同,老板怎样核对经营结果](../业务方案/SC-000195)。