高低毛利商品混着卖,怎样避免整单折扣把低毛利订单做亏|云上订货系统
云上订货 · 更新于 2026-09-26
批发企业常把利润率不同的商品放在同一张订单里:粮油、酒水或基础耗材金额大,毛利薄;关联辅品金额小,毛利可能高。运营看到“整单满二千五九六折”会以为只让出四个百分点,销售也觉得客户多买几件就值得。然而折扣若作用到整单,低毛利商品同样被减价,可能先被让到成本边缘。判断活动不能只看全单平均毛利,更要追到哪些SKU承担了优惠、这些SKU原本有没有利润、活动是否带来新增采购。有时全单仍显示赚钱,但主品已亏,靠辅品勉强填平;一旦客户下次只买主品,亏损就会暴露。
先把订单拆回SKU,看主品和辅品各能承担多少优惠
以下是经营示例,不是云上订货自动计算结果:一张二千五百元订单含二千元低毛利主品,原毛利八十元;另有五百元辅品,原毛利一百五十元。若整单九六折,名义让利一百元。按相同折扣粗分,主品承担八十元,原毛利被吃光;辅品承担二十元,仍有一百三十元毛利。全单合起来还有一百三十元,乍看可以继续,实际还没扣配送、退货、坏账和资金占用。更重要的是,若辅品不是长期需求,客户下一次只买二千元主品,整单折扣可能让这类单逐渐无利可图。
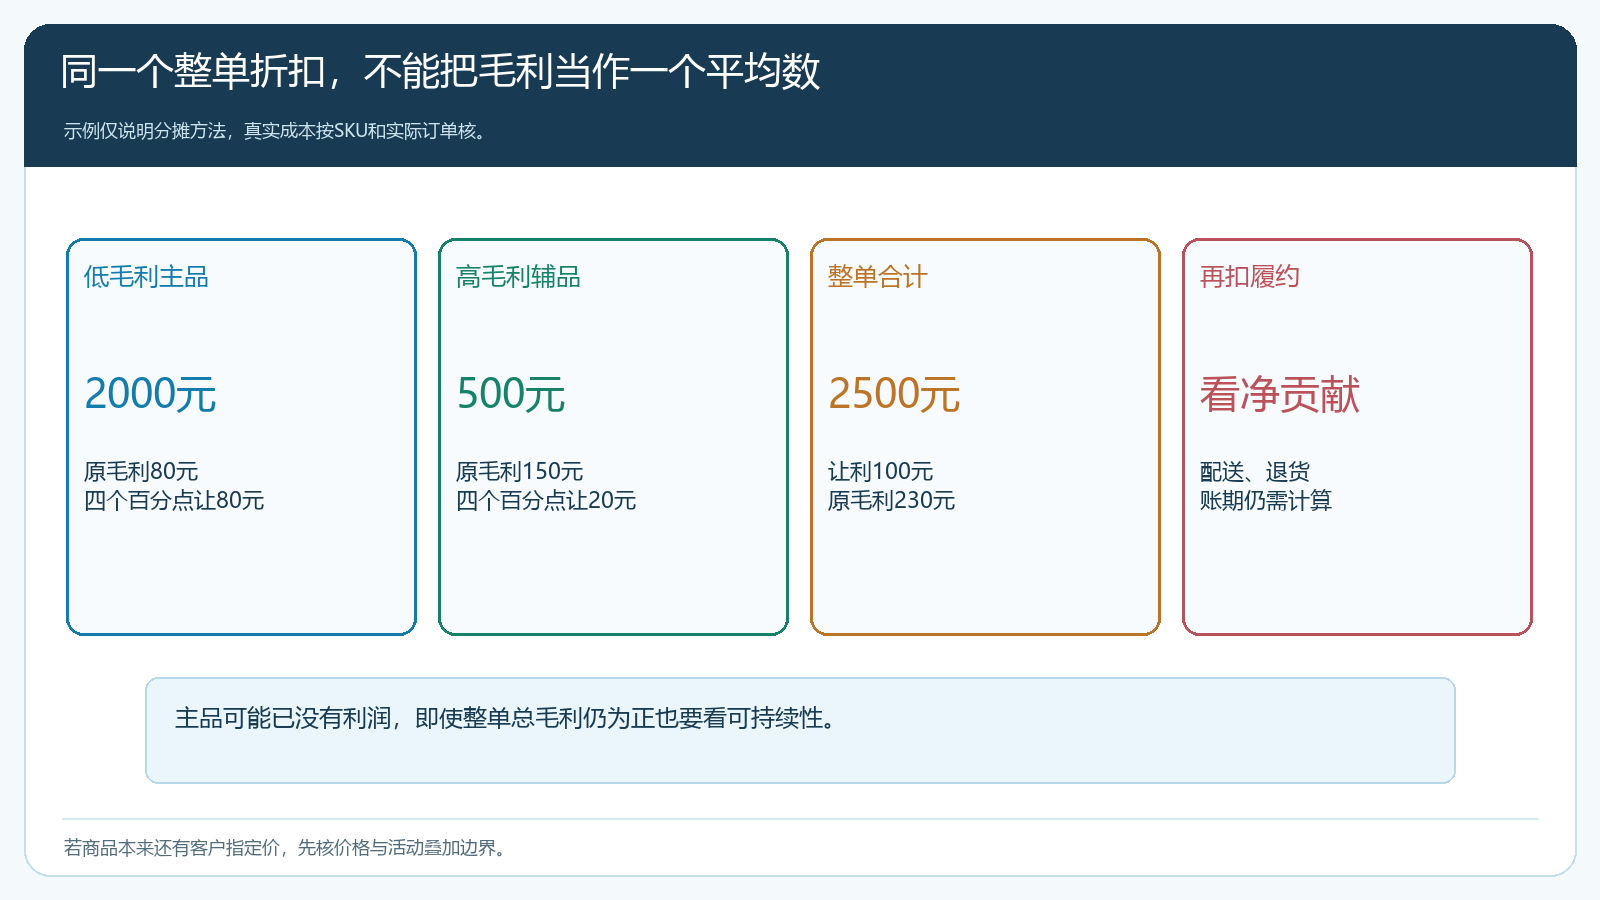
图1:全单毛利为正不能掩盖主品毛利被吃尽;后续配送、售后和账期还要再扣。
企业需要在活动前按SKU核采购成本、包装单位、客户销售价、已有指定价或合同价,再看是否已有商品促销或返利。价格优先级和具体叠加结果由系统规则与订单试算核实,不能简单把台账里的“销售价减采购价”当作真实活动毛利。低毛利商品可能仍值得作为引流品,但应知道它拉来的是什么客户、带来了哪些可持续辅品或采购份额,并设清楚适用客户、数量和预算,而非全体客户全时段打折。
低毛利品还有一种隐蔽风险:采购成本不是固定数。供应商节前调价、到货短少、商品报损或运输成本上升后,原来按八十元毛利测出的二千元主品订单,实际可能只剩五十元。订单促销仍按客户可见售价计算,不会因为采购成本变化自动为企业守住利润。运营应与采购约定成本变化提醒和活动复核时间,尤其对采购价波动快的品类,不应把一条整单折扣长期保持开启。已经下单的客户价承诺要按原约定处理,未来新增订单的规则则应及时重算。
整单折扣的参与范围,要与商品承担能力一起设计
最直接的办法不是“把折扣再调浅一点”,而是先将商品分层。能在折后仍有可承受贡献、供货稳定且客户确有需求的商品可以纳入;薄利但战略上需要引流的商品可限定数量、客户或活动期;已接近成本底线或有特殊合同价的商品,应考虑不参加统一活动或单独报价。具体系统是否支持某种排除、参与金额如何计算,要以当前订单促销界面、客户价格和手机商城试单核对,不能在文章里把经营意图写成所有版本都具备的自动功能。
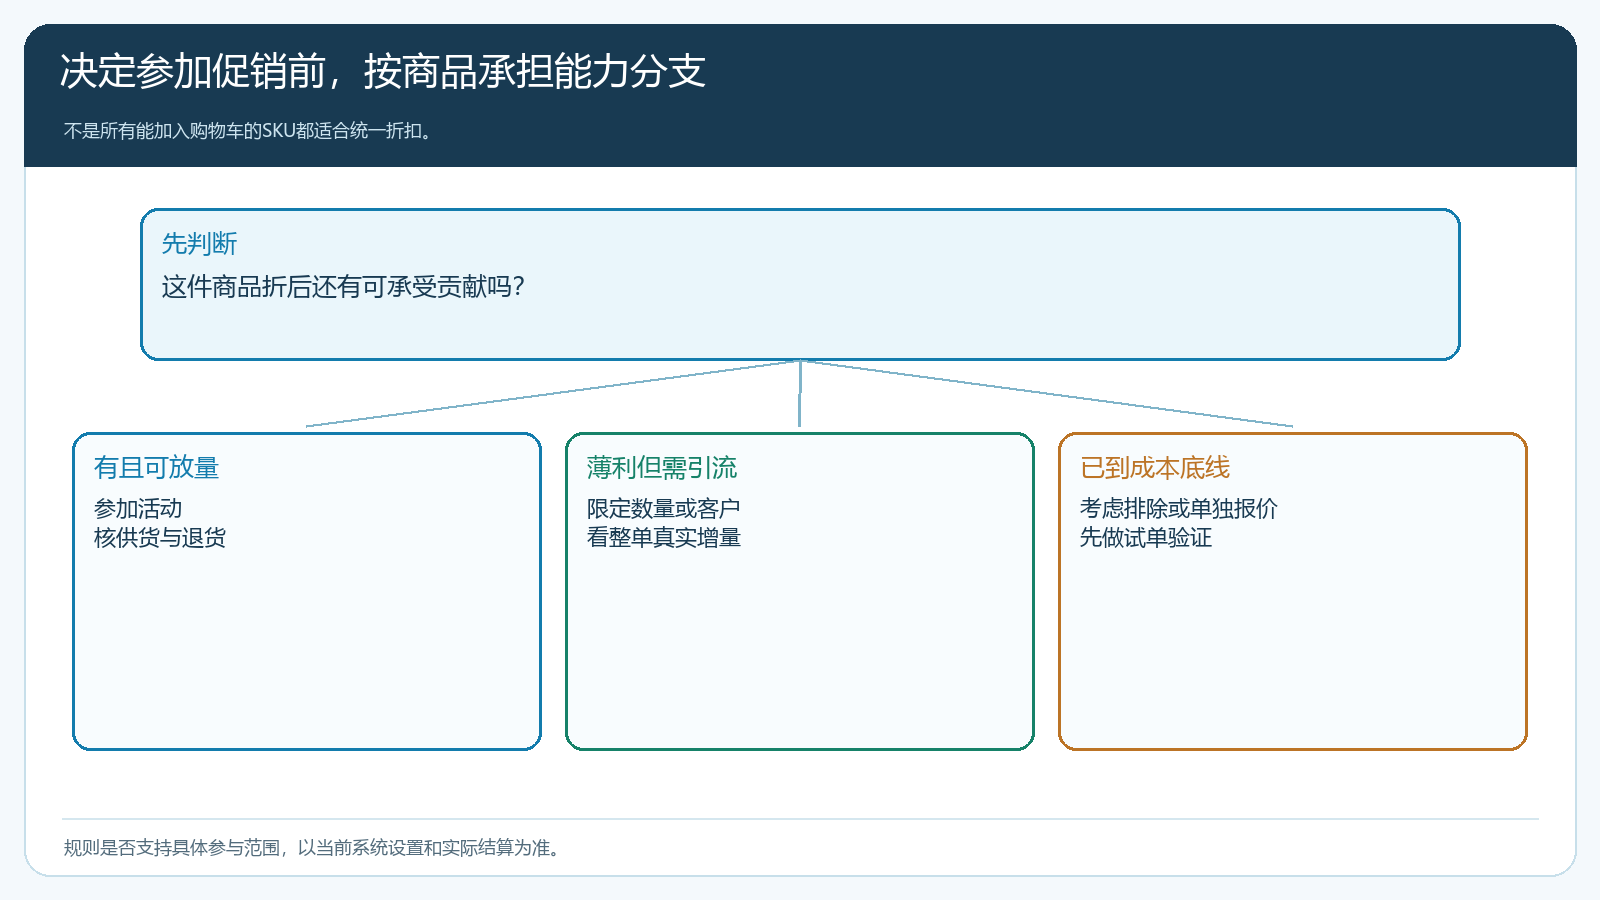
图2:一张购物车里的商品不必用一条无差别折扣规则处理,经营边界先于系统配置。
若企业不能按理想方式排除商品,也不应悄悄在结算后要求客户补差。可把活动改为只对特定客户或代表性货盘试运行,选择固定满减控制每单绝对支出,或通过客户指定价把低毛利品单独定价;每一种处理都需在实际系统中验证并与客户说明。销售对大客户的合同承诺不应被活动海报覆盖,运营与财务要先统一哪些订单可参加、发生冲突时怎样处理。避免“客户看见九六折、销售说不适用、财务按另一口径对账”的混乱。
整单活动的预算也要按最不利的订单结构测,而非只按平均结构。若目标区域客户大多买低毛利主品,预计订单量越大,活动消耗预算可能越快;若季节里辅品需求下降,主品占比上升,原先试算的全单毛利会变薄。运营应抽高、中、低三类商品结构以及不同金额的真实历史订单重放,设一条可执行的停止线:连续出现折后净贡献为负或低毛利订单集中命中高档,就暂停新增参与并重新核规则。
对于确实需要主品引流的企业,可以把“主品亏多少、换来什么”写成有限试验。比如只针对新开门店的首批关联品类试单,约定客户群、活动时段、预算与下一次自然补货的观察点;若客户只持续买折后主品,从未购买有贡献的关联商品,就应结束试验。不能把引流品亏损永久化,再靠未必会出现的未来复购解释。相反,若客户开始稳定采购更多品类,也要扣除销售跟进、特殊配送与退货成本后才认定获得份额。
手机商城试单要故意放入“最危险的购物车”
只用一张“主品加辅品”的理想订单试单,容易看不到问题。至少测试三种同金额购物车:几乎全是低毛利主品、主品带少量可售辅品、客户原本就会买的高毛利辅品。再测刚好跨过门槛和大额订单,核客户在手机商城看到的活动命中、商品价格、其他权益、运费与最终应付。若客户按箱和按件下单,注意基础单位、实际数量和价格换算;商品成本和销售价不一致时,促销显示正确也不代表经营利润正确。
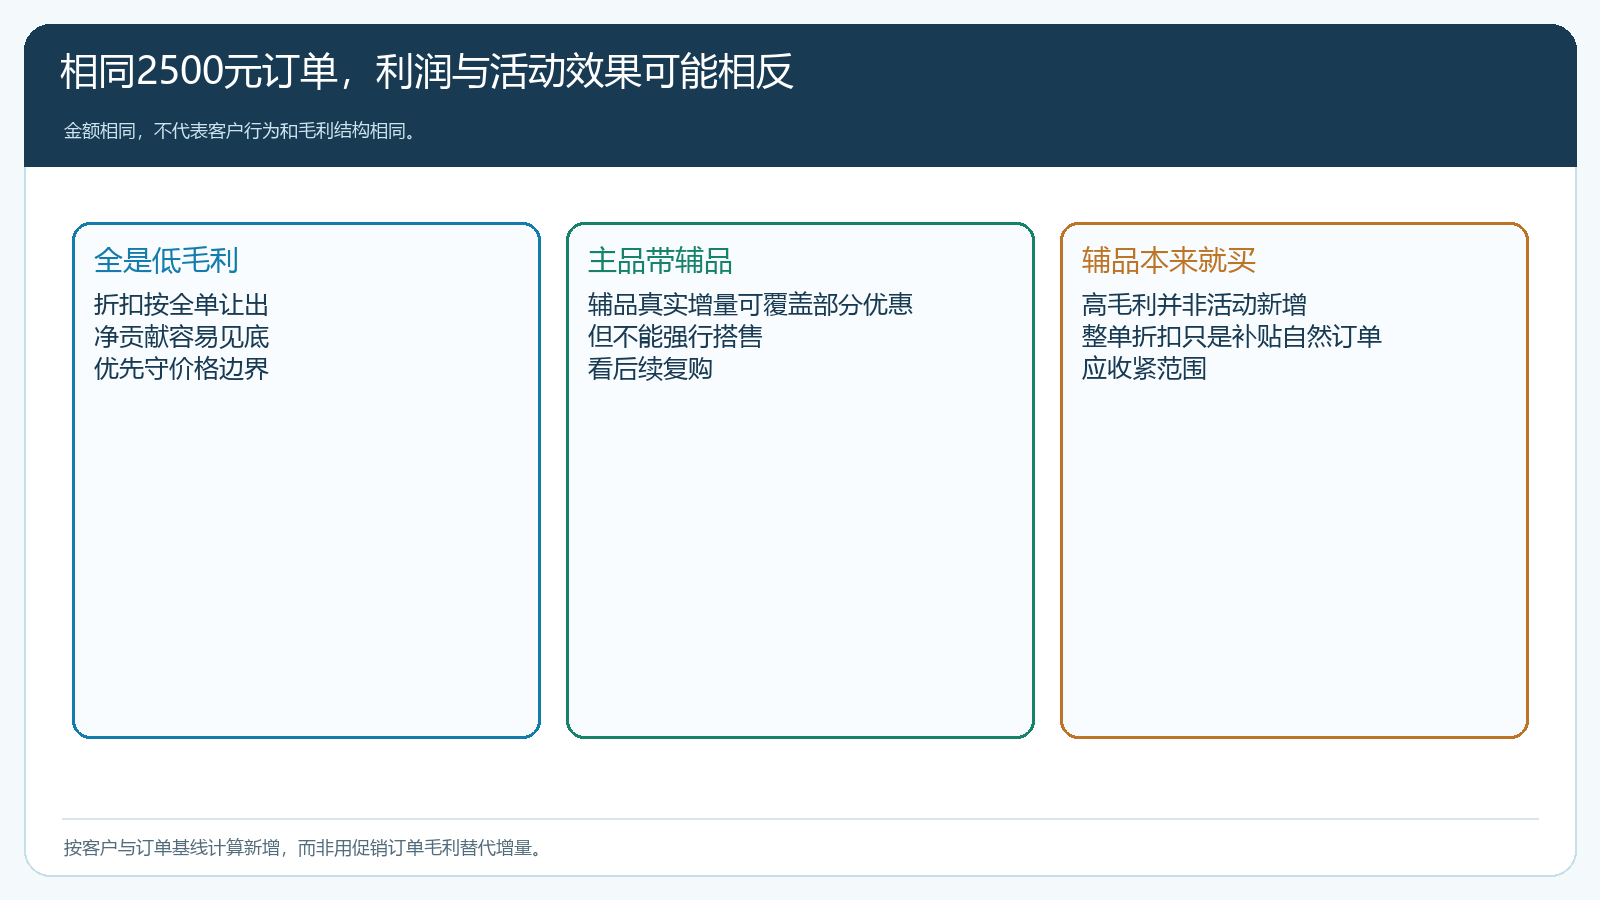
图3:高毛利辅品是否由活动新增,比辅品本身毛利率高低更决定活动价值。
客户为什么增加辅品也要追问。若客户原来就从别家采购相同规格,活动帮助其首次试用且后续正常补货,整单优惠可能是有效的转单成本;若客户只是为跨档多买一件并在下期停购,活动只是一次折价。销售可以用手机商城向客户展示关联商品及真实用途,不应在客户不需要时为了提高毛利强行搭售。购物车是验证价格和促销的工具,不是企业从页面数据自动读出客户动机的替代品。
退货、拆单和账期会再次改变订单级利润
订单提交后,仓库可能缺辅品先发主品,客户可能签收主品却退回辅品。原本靠辅品支撑利润的整单,实际交付结构变成以低毛利主品为主,促销资格、退款和最终贡献都需要回到原订单重算。财务应核实出、实收、退货商品、优惠变化、收款和应收,不能只看活动发生时的购物车。若客户把一张混合单拆成几张,活动是否反复命中、配送成本是否增加,也应按客户与周期一起核。
账期可能让“有毛利”变成“现金被占”。大客户主品采购额大、付款周期长,企业需先向供方采购并配送,折扣进一步降低可用现金。即使表面仍有十几元净毛利,若资金占用、坏账和售后风险较高,这笔生意未必值得扩。对长期协议客户可单独谈组合供货和价格,不必把全体客户的公开整单活动当作复杂协议定价的替代。
复盘以SKU和客户份额为单位,不用平均毛利掩盖亏损单
活动复盘先按客户和商品结构分组,看哪些订单折后净贡献为正、哪些靠辅品填平主品、哪些退掉辅品后转亏;再看客户是否在下个正常采购周期继续购买新增品类。若低毛利商品单独买也总命中活动,应收紧参与范围或改规则;若高毛利辅品真实带来新增且稳定复购,可保留合适档位;若全单仍赚钱但资金回流明显放慢,也要重新核规模。运营、采购、销售和财务各自提供订单、成本、客户原因和资金凭证,再做同一笔订单级判断。
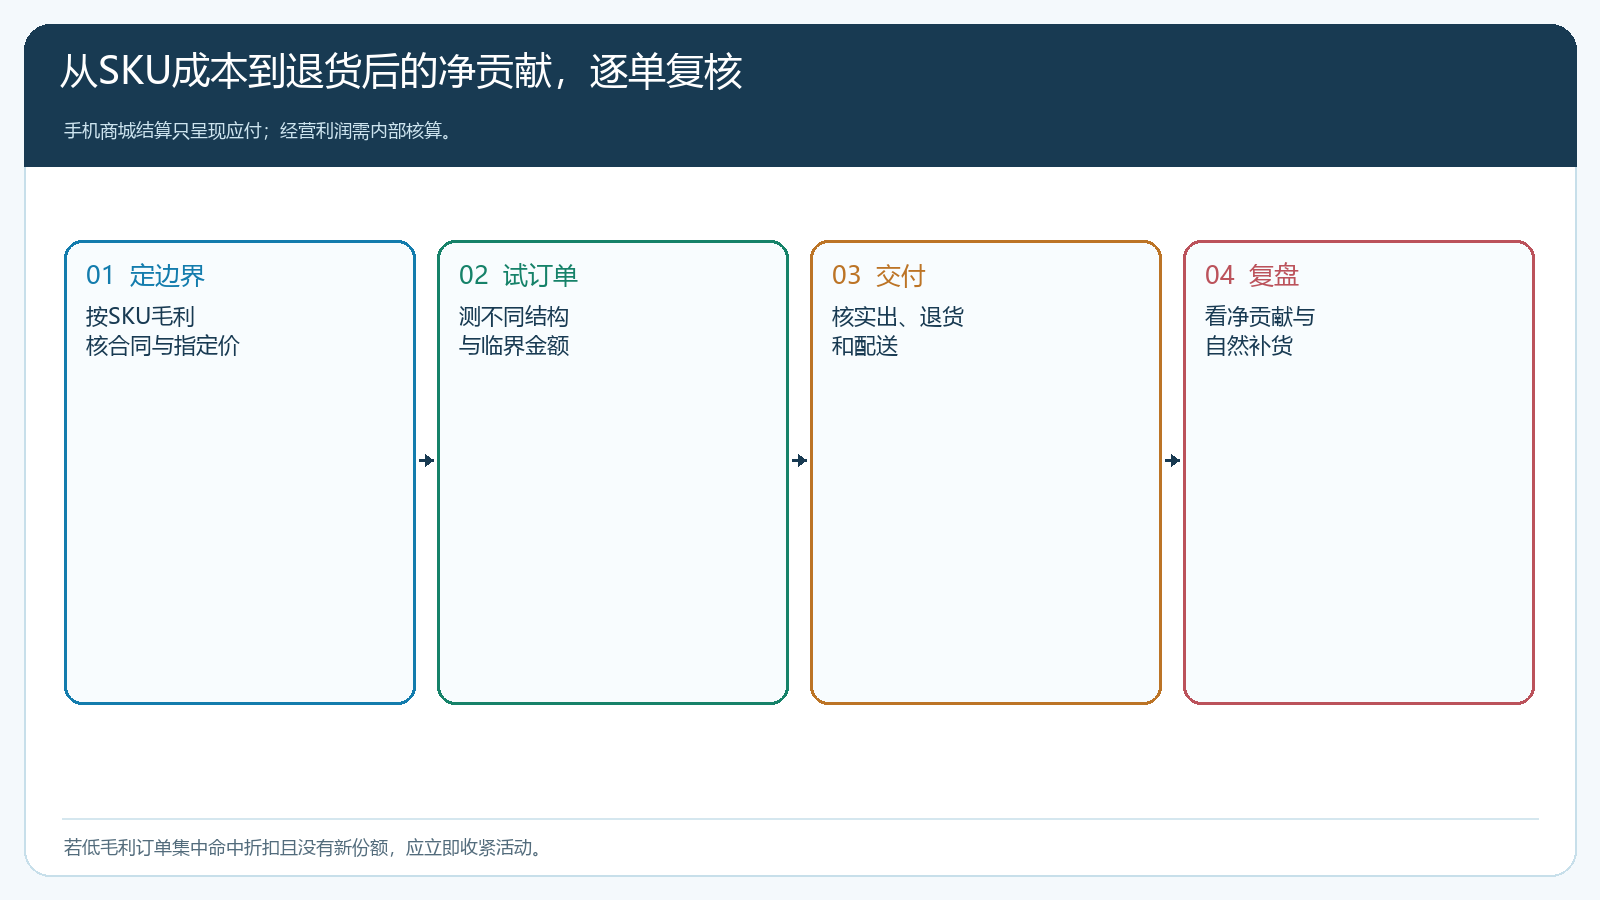
图4:商城结算告诉客户应付多少,经营复盘还需要采购、履约和资金数据。
停止线应在促销开始前就写:折后贡献为负订单超过可承受范围、低毛利主品占比上升且无新增辅品复购、或退货后订单盈利明显恶化,暂停新增参与;已成立订单按承诺处理。整单折扣能帮助客户组合采购,但它没有能力把原本低毛利的商品“打折后卖得更赚”。真正稳健的放量,是在客户用途、商品结构和交易成本都算清后,增加可持续的采购份额。
视频讲解
按章节观看
查看视频文字稿
先用历史订单找到合理促销门槛 针对“平均毛利够高但有客户只买低毛利货,统一折扣出现亏损”,先从历史订单分布寻找门槛,不用拍脑袋。比较客户常见客单价、订货周期、配送成本和毛利,门槛应略高于可合理提升的订单,而不是让客户为了优惠形成积压或企业无条件让利。
设置参与商品客户档位和优惠方式 在PC管理端配置订单促销,明确哪些商品金额或数量参与计算、哪些客户可用、活动时间、阶梯档位,以及满减、满折、满赠或每满赠方式。KC-000166、KC-000165、KC-000304、KC-000308用于核对规则和结果,非参与商品、运费和附加费按页面实际口径处理。
在手机商城验证达标与未达标订单 在手机商城用同一客户测试三张订单:低于门槛、刚好达标和明显超过门槛。分别核对参与金额、优惠、赠品、运费和最终应付;固定满减与整单折扣在大额订单上的成本不同,必须用真实金额试算。
把出库退货配送和优惠成本核到原单 订单成交后继续核对出库、配送、签收、退货和退款。赠品不足、部分退货、活动叠加或节后退单都应回到原订单处理,保证优惠成本、库存变化和客户实付可以由财务和运营共同复核。
用客单价复购毛利检验活动是否有效 以活动前后客单价、订单频次、参与品类、配送次数、毛利和退货率评估结果。若客户只是把下期需求提前、只买低毛利品或为凑单后大量退货,应调整参与商品、门槛、上限或适用客户,而不是继续扩大优惠。